RESOLUCIÓN final del procedimiento administrativo de investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión originarias de los Estados Unidos de América, independientemente del país de procedencia.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Secretaría de Economía.
RESOLUCIÓN FINAL DEL PROCEDIMIENTO ADMINISTRATIVO DE INVESTIGACIÓN ANTIDUMPING SOBRE LAS IMPORTACIONES DE HOMOPOLÍMERO DE MONÓMERO DE CLORURO DE VINILO EN SUSPENSIÓN ORIGINARIAS DE LOS ESTADOS UNIDOS DE AMÉRICA, INDEPENDIENTEMENTE DEL PAÍS DE PROCEDENCIA
Visto para resolver en la etapa final el expediente administrativo AD_36-24 radicado en la Unidad de Prácticas Comerciales Internacionales de la Secretaría de Economía, en adelante Secretaría, se emite la presente Resolución de conformidad con los siguientes
RESULTANDOS
A. Solicitud
1. El 10 de diciembre de 2024, Mexichem Resinas Vinílicas, S.A. de C.V., en adelante Mexichem o la Solicitante, presentó la solicitud de inicio del procedimiento administrativo de investigación por prácticas desleales de comercio internacional, en su modalidad de discriminación de precios, sobre las importaciones de homopolímero de monómero de cloruro de vinilo (PVC), obtenido por el proceso de polimerización en suspensión, en adelante PVC suspensión, originarias de los Estados Unidos de América, en adelante los Estados Unidos, independientemente del país de procedencia.
B. Inicio de la investigación
2. El 28 de abril de 2025, se publicó en el Diario Oficial de la Federación, en adelante DOF, la "Resolución por la que se acepta la solicitud de parte interesada y se declara el inicio del procedimiento administrativo de investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión originarias de los Estados Unidos de América, independientemente del país de procedencia", en adelante la Resolución de Inicio, mediante la cual la Secretaría fijó como periodo investigado el comprendido del 1 de octubre de 2023 al 30 de septiembre de 2024 y como periodo de análisis de daño el comprendido del 1 de octubre de 2021 al 30 de septiembre de 2024.
C. Producto objeto de investigación
1. Descripción general
3. El producto objeto de investigación es el homopolímero de monómero de cloruro de vinilo obtenido por el proceso de polimerización en suspensión, comúnmente conocido como PVC suspensión, resina de PVC suspensión o simplemente PVC. Consiste en una resina termoplástica constituida por la repetición de unidades químicas que corresponde al monómero de cloruro de vinilo (VCM), insumo utilizado para la fabricación de PVC. El PVC es un polímero cuya cadena está formada por la repetición de unidades de cloruro de vinilo.
4. La fórmula química del producto objeto de investigación es (C2H3Cl)n y su número CAS, por las siglas en inglés de Chemical Abstracts Service, es 9002-86-2. La fórmula química del producto investigado también se expresa como (CH2CHCl)n, ambas fórmulas indican que el número de elementos de carbono (C) es 2, el número de elementos de hidrógeno (H) es 3 y el número de elementos de cloro (Cl) es 1, mientras que "n" representa el número de veces que se repite ese grupo de elementos.
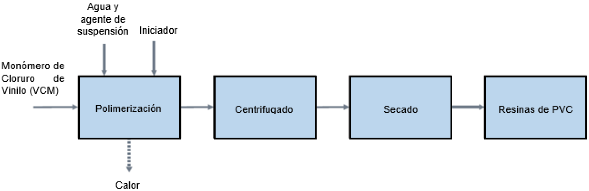
5. No son objeto de la presente investigación los siguientes productos: PVC obtenido por el proceso de polimerización en masa (bulk), PVC obtenido por el proceso de polimerización en emulsión/dispersión (microsuspensión), y las mezclas de resina de PVC suspensión con otra(s) sustancia(s), ya que, al mezclarse con aditivos, lubricantes, plastificantes y pigmentos, entre otros, el producto se convierte en un compuesto de PVC o dry-blend (mezcla seca).
2. Características
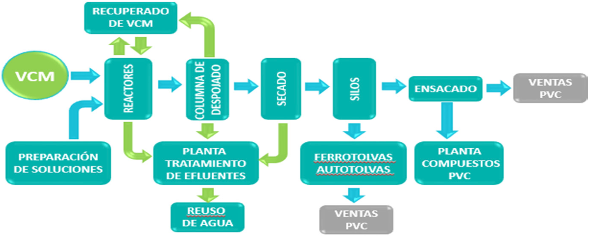
6. El producto objeto de investigación posee un índice de masa molecular (valor K) en un rango de 48.5 - 99 K, o valor K. El valor K es una medida de grado promedio de polimerización o valor promedio de "n" en (CH2CHCl)n, o peso molecular promedio. El valor K determina la viscosidad del PVC suspensión durante su procesamiento. Además, el producto objeto de investigación cuenta con otras características, tales como son la viscosidad inherente, tamaño de partícula y densidad aparente.
7. El producto objeto de investigación se presenta como un material blanco, que comienza a reblandecer alrededor de los 80 grados centígrados, en adelante °C, y se descompone sobre 140° C. En su forma más básica es un polvo blanco, inodoro, insoluble en agua, insípido y no tóxico. Generalmente se comercializa en forma de gránulos (pellets) o polvo blanco.
8. Las características del producto objeto de investigación se sustentan en la siguiente información:
a. Fichas de datos de seguridad de PVC suspensión de las empresas Formosa Plastics Corporation USA, en adelante Formosa U.S.A., disponibles en la página de Internet https://www.fpcusa.com/support/safety-data-sheets/#1635867147697-de53c7c1-cc17; de Occidental Petroleum Corporation, en adelante Oxychem, https://www.oxy.com/operations/essential-chemistry/vinyl-products/; de Shintech Inc., en adelante Shintech, https://irp.cdn-website.com/3b607c36/files/uploaded/1224_Shintech_PVC_SDS_02182022_Final2.pdf; y de Westlake Corporation, en adelante Westlake, https://www.westlake.com/pvc-technical-data.
b. Fichas técnicas del producto objeto de investigación de Formosa U.S.A., disponibles en la página de Internet https://www.fpcusa.com/products/formolon-suspension-polyvinyl-chloride-resins/; de Oxychem https://www.oxy.com/operations/essential-chemistry/vinyl-products/; y de Westlake https://www.westlake.com/pvc-technical-data.
c. Catálogo de Westlake de PVC suspensión, disponible en la página de Internet https://www.westlake.com/pvc-resin-product-specifications.
d. Publicación denominada "Significance of K-Value of S-PVC in processing & product quality", emitida por la consultora Industrial Engineering & Services, disponible en la página de Internet https://kanademy.com/significance-of-k-value-of-s-pvc-in-processing-product-quality/.
e. Información de la empresa Shintech, obtenida de su página de Internet https://www.shintech.com/shintech-products, en la que se indica que el producto objeto de investigación se puede producir en un rango de viscosidad inherente (o valor K) de 48.5 - 99 K.
3. Tratamiento arancelario
9. Las importaciones del producto objeto de investigación ingresaron al mercado mexicano a través de la fracción arancelaria 3904.10.03 de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, en adelante TIGIE, con Número de Identificación Comercial, en adelante NICO, 00, cuya descripción es la siguiente:
| Codificación arancelaria
| Descripción
|
| Capítulo 39 | Plástico y sus manufacturas |
| Partida 39.04 | Polímeros de cloruro de vinilo o de otras olefinas halogenadas, en formas primarias. |
| Subpartida 3904.10 | -Poli(cloruro de vinilo) sin mezclar con otras sustancias. |
| Fracción 3904.10.03 | Poli(cloruro de vinilo) (P.V.C.) obtenido por los procesos de polimerización en masa o suspensión. |
| NICO 00 | Poli(cloruro de vinilo) (P.V.C.) obtenido por los procesos de polimerización en masa o suspensión. |
Fuente: "Decreto por el que se expide la Ley de los Impuestos Generales de Importación y de Exportación", en adelante Decreto LIGIE 2022 y "Acuerdo por el que se dan a conocer los Números de Identificación Comercial (NICO) y sus tablas de correlación", publicados en el DOF el 7 de junio y 22 de agosto, ambos de 2022, respectivamente.
10. Conforme al Decreto LIGIE 2022, las importaciones que ingresan por la fracción arancelaria 3904.10.03 de la TIGIE se encuentran sujetas a un arancel de 3%. Conforme a la información de los tratados de libre comercio y acuerdos comerciales vigentes celebrados por México, las importaciones que ingresan por esta fracción arancelaria, originarias de los países signatarios de estos, estarán sujetas al trato arancelario preferencial correspondiente.
11. La unidad de medida para el PVC suspensión establecida en la TIGIE, es el kilogramo.
4. Proceso productivo
12. Las materias primas utilizadas en el proceso de polimerización incluyen monómero de cloruro de vinilo (VCM), agua desmineralizada fría, vapor, catalizadores, agentes de suspensión y reguladores de acidez (buffers), así como agentes de terminación de cadena. Los agentes de suspensión más empleados son el alcohol polivinílico (PVA) de diferentes grados de hidrólisis y/o la metilcelulosa.
13. El proceso de polimerización en suspensión consiste en las siguientes etapas:
a. Introducir el monómero de cloruro de vinilo y mezclarlo con agua y agentes de suspensión en un reactor discontinuo agitado para formar una suspensión de cloruro de vinilo en fase acuosa. Una vez mezclado, el iniciador se solubiliza en monómero de cloruro de vinilo y comienza la polimerización. Dado que el iniciador es insoluble en la fase acuosa, cada gota suspendida actúa como un polimerizador en miniatura.
b. Insertar en el reactor un iniciador o catalizador soluble en monómero de cloruro de vinilo. En esta etapa, bajo presión y a una temperatura que oscila entre 40° C y 60° C, las gotas de monómero de cloruro de vinilo se convierten en PVC. El PVC obtenido mediante este método se suspende en agua y aparece en forma de partículas de 50250 micrómetros de diámetro.
c. Descargar del reactor de polimerización y despojar del monómero de cloruro de vinilo que no reaccionó, las minúsculas partículas de PVC. La mayor parte del agua se elimina, normalmente por centrifugación, y las partículas sólidas se secan.
d. El resultado final es PVC en forma de polvo blanco o resina no tóxica, inodora e inerte. El monómero de cloruro de vinilo sin reaccionar se recupera y se recicla como materia prima.
14. La formación de PVC a partir de monómero de cloruro de vinilo implica la ruptura del doble enlace de carbono en el monómero formando un radical libre, que reacciona con otras moléculas de monómero de cloruro de vinilo. Esta reacción es altamente exotérmica. El calor de la reacción debe eliminarse para controlar la temperatura, que a su vez es controlador clave del peso molecular del polímero. El peso molecular también se puede alterar mediante el uso de aditivos que, durante la polimerización, actúan como agentes de transferencia de cadena o agentes de entrecruzamiento. Los agentes de transferencia de cadena, como el tricloroetileno, terminan las cadenas antes de lo que ocurriría de otro modo. Los agentes de entrecruzamiento, como el dimetacrilato, pueden servir para aumentar el peso molecular al conectar cadenas de polímeros en crecimiento.
Proceso productivo de PVC suspensión / Producto investigado
Fuente: Publicación "Chemical Market Analytics - Vinyls", de enero 2024.
15. Los insumos, las etapas y el diagrama del proceso productivo del PVC suspensión se sustentan en la publicación "Chemical Market Analytics - Vinyls" de la empresa Oil Price Information Service, de enero de 2024.
5. Normas
16. No existen normas aplicables al producto objeto de investigación. Sin embargo, existen normas aplicables a métodos de prueba estándar para medir propiedades tales como la viscosidad en los polímeros o la humedad en plásticos por pérdida en peso, que son utilizadas por algunas empresas de los Estados Unidos. Tales normas no se refieren al método de producción, ni tienen que ser cumplidas por el PVC suspensión. Algunas empresas, como OxyVinyls, usan sus propios métodos de prueba (OxyVinyls 1386 para medir la viscosidad inherente, OxyVinyls 1242 para medir el porcentaje de volátiles y OxyVinyls 1005 para medir el monómero residual).
17. Las normas que hacen referencia a los métodos de prueba estándar o de medición de ciertas propiedades para algunos de los productores estadounidenses, en particular, Formosa U.S.A. y Westlake, son las siguientes: las emitidas por la Sociedad Americana para Pruebas y Materiales, en adelante ASTM, por las siglas en inglés de American Society for Testing and Materials, ASTM D-1895-24 "Métodos de prueba estándar para la densidad aparente, el factor de volumen y la vertibilidad de materiales plásticos"; ASTM D-1921-26 "Métodos de prueba estándar para el tamaño de partículas (análisis de tamiz) de materiales plásticos"; ASTM D-5225-22 "Método de prueba estándar para medir la viscosidad de la solución de polímeros con un viscosímetro diferencial"; y ASTM D-6980-25 "Método de prueba para la determinación de la humedad en plásticos por pérdida de peso"; así como la emitida por la Organización Internacional de Normalización (ISO, por las siglas en inglés de International Organization for Standardization) ISO 1628-2:2020 "Plásticos-Determinación de la viscosidad de polímeros en solución diluida mediante viscosímetros capilares".
6. Usos y funciones
18. Para ser utilizado, el PVC suspensión requiere mezclarse con aditivos, lubricantes, plastificantes y pigmentos, entre otros. La mezcla del PVC suspensión con aditivos es conocida como compuesto de PVC o dryblend (mezcla seca), que se presenta en forma de polvo o pellets. Los productos fabricados a partir del PVC suspensión exhiben resistencia mecánica a la intemperie, al agua y a sustancias químicas, incluidos los ácidos minerales fuertes. Además, muestran buena capacidad para aislamiento eléctrico y presentan cualidades termoplásticas, siendo más rígidos dependiendo de la temperatura ambiental. El PVC suspensión se utiliza principalmente en la fabricación de productos rígidos y flexibles, tales como tuberías y conexiones, ventanas, películas de empaque, envases y botellas, películas, tapetes, recubrimientos de piso, perfiles flexibles, piel sintética, calzado, mangueras y recubrimiento para cables, entre otros.
D. Convocatoria y notificaciones
19. Mediante la Resolución de Inicio, la Secretaría convocó a las importadoras y exportadoras del producto investigado, y a cualquier persona que considerara tener interés jurídico en el resultado de la investigación, para que comparecieran a presentar los argumentos y las pruebas que estimaran pertinentes.
20. La Secretaría notificó el inicio de la investigación antidumping a la Solicitante, a las importadoras y exportadoras de las que tuvo conocimiento, así como al Gobierno de los Estados Unidos.
E. Partes interesadas comparecientes
21. Las partes interesadas que comparecieron en tiempo y forma al presente procedimiento son las siguientes:
1. Solicitante
Mexichem Resinas Vinílicas, S.A. de C.V.
Río Duero No. 31
Col. Cuauhtémoc
C.P. 06500, Ciudad de México
2. Importadoras
ADS Mexicana, S.A. de C.V.
Chemical Additives de México, S.A. de C.V.
Futura Industrial, S.A. de C.V.
Grupo Quimisor, S.A. de C.V.
Industrias As, S.A. de C.V.
Industrias Plásticas Internacionales, S.A. de C.V.
Membranas Plásticas Internacionales, S.A. de C.V.
PLAMI, S.A. de C.V.
Plásticos Ceccan, S.A. de C.V.
Plastics Technology de México, S. de R.L. de C.V.
Royal Plastic Pipe, S.A. de C.V.
Sinteplast, S.A. de C.V.
Tuberías Advance del Caribe, S.A. de C.V.
Bosques de Cipreses Sur No. 51
Col. Bosques de las Lomas México
C.P. 11700, Ciudad de México
Conductores Monterrey, S.A. de C.V.
Footwear and Chemical Compounds, S.A. de C.V.
PVC Kyoudai, S.A. de C.V.
Horacio No. 124, Interior 1103
Col. Polanco
C.P. 11560, Ciudad de México
Corning Mexicana, S.A. de C.V.
Paseo de los Tamarindos No. 150, piso 1
Col. Bosques de las Lomas
C.P. 05120, Ciudad de México
Empresa Mexicana de Manufacturas, S.A. de C.V.
Guillermo González Camarena No. 1200, piso 4
Col. Santa Fe
C.P. 01210, Ciudad de México
Fine Packaging, S.A. de C.V.
Salvador Sánchez Colín S/N, lote 4 y 5, manzana 3-A
Col. Atlacomulco de Fabela Centro
C.P. 50450, Atlacomulco, Estado de México
Oplex, S.A. de C.V.
Descartes No. 60, piso 6
Col. Anzures
C.P. 11590, Ciudad de México
Westlake Compounds México, S. de R.L. de C.V.
Insurgentes Sur No. 1567, piso 3
Col. San José Insurgentes
C.P. 03900, Ciudad de México
3. Exportadoras
Formosa Plastics Corporation, Louisiana
Formosa Plastics Corporation, Texas
Formosa Plastics Corporation, U.S.A.
Reforma No. 222, piso 8
Col. Cuauhtémoc
C.P. 06600, Ciudad de México
Oxy Vinyls Export Sales LLC
Oxy Vinyls LP
Av. Insurgentes Sur No. 1567, piso 3
Col. San José Insurgentes
C.P. 03900, Ciudad de México
Shintech Incorporated
Paseo de los Tamarindos No. 150, piso 1
Col. Bosques de las Lomas
C.P. 05120, Ciudad de México
Tricon Dry Chemicals, LLC
Bosques de Cipreses Sur No. 51
Col. Bosques de las Lomas México
C.P. 11700, Ciudad de México
Westlake Chemicals & Vinyls LLC
Westlake Corporation
Westlake Vinyls Company LP
Westlake Vinyls, Inc.
Av. Insurgentes Sur No. 1567, piso 3
Col. San José Insurgentes
C.P. 03900, Ciudad de México
4. Gobierno
Embajada de los Estados Unidos de América en México
Presa Angostura No. 225
Col. Irrigación
C.P. 11500, Ciudad de México
F. Resolución Preliminar
22. El 24 de marzo de 2026, la Secretaría publicó en el DOF la "Resolución preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión originarias de los Estados Unidos de América, independientemente del país de procedencia", en adelante Resolución Preliminar, mediante la cual determinó continuar con el procedimiento e imponer una cuota compensatoria provisional de 0.6315 dólares de los Estados Unidos, en adelante dólares, por kilogramo a las importaciones de PVC suspensión originarias de los Estados Unidos, independientemente del país de procedencia, que ingresan a través de la fracción arancelaria 3904.10.03 de la TIGIE, o por cualquier otra.
23. Mediante la publicación a que se refiere el punto inmediato anterior, la Secretaría notificó la Resolución Preliminar a las partes interesadas que comparecieron en el presente procedimiento y las convocó para que presentaran los argumentos y las pruebas complementarias que estimaran pertinentes. El plazo venció el 23 de abril de 2026.
G. Reuniones técnicas
24. Las importadoras ADS Mexicana, S.A. de C.V., en adelante ADS Mexicana, Chemical Additives de México, S.A. de C.V., en adelante Chemical Additives; Corning Mexicana, S.A. de C.V., en adelante Corning Mexicana; Empresa Mexicana de Manufacturas, S.A. de C.V., en adelante EMMSA; Fine Packaging, S.A. de C.V., en adelante Fine Packaging; Futura Industrial, S.A. de C.V., en adelante Futura Industrial; Grupo Quimisor, S.A. de C.V., en adelante Grupo Quimisor; Industrias As, S.A. de C.V., en adelante Industrias As; Industrias Plásticas Internacionales, S.A. de C.V., en adelante IPISA; Membranas Plásticas Internacionales, S.A. de C.V., en adelante Megaplast; Oplex, S.A. de C.V., en adelante Oplex; PLAMI, S.A. de C.V., en adelante PLAMI; Plásticos Ceccan, S.A. de C.V., en adelante Plásticos Ceccan; Plastics Technology de México, S. de R.L. de C.V., en adelante Plastics Technology de México; Royal Plastic Pipe, S.A. de C.V., en adelante Royal Plastic Pipe; Sinteplast, S.A. de C.V., en adelante Sinteplast; Tricon Dry Chemicals, LLC, en adelante Tricon Dry; Tuberías Advance del Caribe, S.A. de C.V., en adelante Tuberías Advance del Caribe; y Westlake Compounds México, S. de R.L. de C.V., en adelante Westlake Compounds México; y las exportadoras Formosa Plastics Corporation, Louisiana, en adelante Formosa Louisiana; Formosa Plastics Corporation, Texas, en adelante Formosa Texas; Formosa Plastics Corporation, U.S.A., en adelante Formosa U.S.A.; Oxy Vinyls Export Sales LLC, en adelante Oxy Export Sales; Oxy Vinyls LP, en adelante Oxy Vinyls; Shintech Incorporated, en adelante Shintech; Westlake Chemicals & Vinyls LLC, en adelante Westlake Chemicals; Westlake Corporation, en adelante Westlake; Westlake Vinyls Company LP, en adelante Westlake Company; y Westlake Vinyls, Inc., en adelante Westlake Vinyls, solicitaron reuniones técnicas de información con el objeto de conocer la metodología que la Secretaría utilizó para determinar el margen de dumping, el daño a la rama de producción nacional y la relación de causalidad determinados en la Resolución Preliminar. Las reuniones se llevaron a cabo el 8 y 9 de abril de 2026.
25. La Secretaría elaboró los reportes correspondientes, mismos que constan en el expediente administrativo del caso, de conformidad con el artículo 85 del Reglamento de la Ley de Comercio Exterior, en adelante RLCE.
H. Argumentos y pruebas complementarias
26. El 22 y 23 de abril de 2026, Oplex y Fine Packaging, respectivamente, presentaron sus argumentos y pruebas complementarias, las cuales constan en el expediente administrativo del caso y fueron consideradas para la emisión de la presente Resolución.
1. Prórrogas
27. A solicitud de Mexichem, de las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Footwear and Chemical Compounds, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, de las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como de la Embajada de los Estados Unidos, la Secretaría otorgó, a cada una, una prórroga de 10 días hábiles para que presentaran sus argumentos y pruebas complementarias. El plazo venció el 11 de mayo de 2026.
28. El 6 de mayo de 2026, Footwear and Chemical Compounds, el 8 de mayo de 2026, Conductores Monterrey y PVC Kyoudai, y el 11 de mayo de 2026, la Solicitante; las importadoras ADS Mexicana, Chemical Additives, Corning Mexicana, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México; las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como la Embajada de los Estados Unidos, presentaron sus argumentos y pruebas complementarias, las cuales constan en el expediente administrativo del caso y fueron consideradas para la emisión de la presente Resolución.
I. Requerimientos de información
29. El 16 de junio de 2026, la Secretaría formuló requerimientos de información a ADS Mexicana, Chemical Additives, Corning Mexicana, EMMSA, Fine Packaging, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Mexichem, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls. El plazo venció el 30 de junio de 2026.
1. Prórrogas
30. A solicitud de Mexichem y Corning Mexicana, la Secretaría otorgó una prórroga de cinco días hábiles, para que presentaran su respuesta al requerimiento de información referido en el punto 29 de la presente Resolución. El plazo venció el 7 de julio de 2026.
31. A solicitud de EMMSA, la Secretaría otorgó una prórroga de 10 días hábiles, para que presentara su respuesta al requerimiento de información referido en el punto 29 de la presente Resolución. El plazo venció el 14 de julio de 2026.
2. Partes
a. Solicitante
32. El 7 de julio de 2026, Mexichem respondió al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que explicara el impacto, en términos de la similitud de producto, de los estándares internacionales NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024, en cuanto a las especificaciones físicas y químicas del PVC suspensión; atendiera cuestiones relacionadas con el impacto de la sequía en sus operaciones en mayo de 2024; explicara cómo lleva a cabo su proveeduría de factores de producción, especialmente de su materia prima (VCM y demás insumos), proporcionara la justificación de su respuesta y los medios de prueba que acreditaran sus señalamientos.
b. Importadoras
i. Fine Packaging
33. El 30 de junio de 2026, Fine Packaging respondió al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que subsanara diversos aspectos de forma.
ii. ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast y Tuberías Advance del Caribe
34. El 2 de julio de 2026, ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast y Tuberías Advance del Caribe respondieron al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que subsanaran diversos aspectos de forma.
iii. Corning Mexicana
35. El 6 de julio de 2026, Corning Mexicana respondió al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que explicara las características físicas del producto que importó a través de la fracción arancelaria 3904.10.03 de la TIGIE durante el periodo analizado; las características físicas y químicas que hacen del plastisol un producto no similar al producto objeto de investigación; indicara qué porcentaje de resina de PVC en suspensión contiene el producto final que importa, el tipo de resina de PVC que utiliza para formular el plastisol que importa; y aclarara si el producto que importó requiere de un proceso de transformación industrial adicional en México.
iv. EMMSA
36. El 14 de julio de 2026, EMMSA respondió al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que explicara cuál es el impacto, en términos de la similitud de producto, de los estándares internacionales NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024 sobre la composición del producto que importó y el nacional.
c. Exportadoras
i. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls
37. El 30 de junio de 2026, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls respondieron al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que subsanaran diversos aspectos de forma.
ii. Tricon Dry
38. El 2 de julio de 2026, Tricon Dry respondió al requerimiento de información que la Secretaría formuló el 16 de junio de 2026, para que subsanara diversos aspectos de forma.
J. Hechos esenciales
39. El 14 de julio de 2026, la Secretaría notificó a la Solicitante, a las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Fine Packaging, Footwear and Chemical Compounds, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, a las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como a la Embajada de los Estados Unidos, los hechos esenciales de esta investigación, los cuales sirvieron como base para emitir la presente Resolución, de conformidad con el artículo 6.9 del Acuerdo relativo a la Aplicación del Artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994, en adelante Acuerdo Antidumping. El plazo para presentar argumentos sobre los hechos esenciales venció el 28 de julio de 2026.
40. El 28 de julio de 2026, la Solicitante, las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Fine Packaging, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe, y Westlake Compounds México, así como las exportadoras Shintech, Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake Chemicals, Westlake, Westlake Company, Westlake Vinyls y la Embajada de los Estados Unidos presentaron sus argumentos sobre los hechos esenciales, los cuales obran en el expediente administrativo y se consideraron para emitir la presente Resolución. Las empresas Formosa Louisiana, Formosa Texas, Formosa U.S.A., Footwear and Chemical Compounds, Oplex y PVC Kyoudai no presentaron argumentos a los hechos esenciales.
K. Audiencia pública
41. El 3 de julio de 2026, la Secretaría notificó a la Solicitante, a las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Fine Packaging, Footwear and Chemical Compounds, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, a las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como a la Embajada de los Estados Unidos, la celebración de la audiencia pública del presente procedimiento.
42. El 17 de julio de 2026, se celebró la audiencia pública de este procedimiento, la cual contó con la participación de la Solicitante, las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Fine Packaging, Footwear and Chemical Compounds, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, así como las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como la Embajada de los Estados Unidos, quienes tuvieron la oportunidad de exponer sus argumentos, según consta en el acta que se levantó con tal motivo, la cual constituye un documento público de eficacia probatoria plena.
43. El 22 de julio de 2026, la Solicitante, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls presentaron sus respuestas a las preguntas que quedaron pendientes en la audiencia pública.
L. Alegatos
44. El 28 de julio de 2026, la Solicitante, las importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Fine Packaging, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, así como las exportadoras Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, así como la Embajada de los Estados Unidos, presentaron sus alegatos, los cuales constan en el expediente administrativo y fueron considerados para emitir la presente Resolución. La empresa Footwear and Chemical Compounds no presentó alegatos en el presente procedimiento.
M. Compromiso de precios
45. El 11 de mayo de 2026, Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls presentaron una propuesta de compromiso de precios. La Secretaría corrió traslado a las partes comparecientes para que manifestaran las opiniones que estimaran pertinentes sobre la propuesta. El 20 y 22 de julio de 2026, la Solicitante, ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe, Tricon Dry y Westlake Compounds México, así como las exportadoras Oxy Export Sales y Oxy Vinyls LP, respectivamente, presentaron sus argumentos y comentarios relativos a la propuesta del compromiso de mérito. Las importadoras Conductores Monterrey, Corning Mexicana, EMMSA, Footwear and Chemical Compounds, PVC Kyoudai, y las exportadoras Formosa Louisiana, Formosa Texas y Formosa U.S.A., omitieron presentar manifestaciones respecto del compromiso de precios.
46. Mediante oficio UPCI.416.26.4938 del 14 de octubre de 2026, la Secretaría notificó a Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls la determinación de no aceptar la propuesta de compromiso que presentaron, por las razones y fundamentos señalados en dicho oficio, el cual se tiene por reproducido como si a la letra se insertara en la presente Resolución. De conformidad con el artículo 8.3 del Acuerdo Antidumping, la Secretaría les otorgó un plazo para que manifestaran lo que a su derecho conviniera. Presentaron aclaraciones el 16 de octubre de 2026. No obstante, lo anterior, las aclaraciones presentadas reiteraron su propuesta, sin justificar la viabilidad del compromiso.
N. Pruebas supervenientes
47. El 24 de febrero de 2026, ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Tricon Dry, presentaron como prueba superveniente, diversa información sobre la capacidad de suministro de la producción nacional de PVC suspensión, correspondiente al periodo comprendido de diciembre de 2025 a febrero de 2026. Sin embargo, la Secretaría determinó no considerarla en el análisis de la presente Resolución conforme a lo señalado en el punto 59 de la presente Resolución.
48. El 12 de junio de 2026, Westlake Compounds México presentó como prueba superveniente facturas emitidas por la Solicitante, de ventas al mercado mexicano y ventas de exportación a terceros países, de mayo de 2026. Sin embargo, la Secretaría determinó no considerarlas en el análisis de la presente Resolución conforme a lo señalado en el punto 61 de la presente Resolución.
49. El 30 de septiembre de 2026, ADS Mexicana, Grupo Quimisor, PLAMI, Plásticos Ceccan, Royal Plastic Pipe, Tuberías Advance del Caribe, Chemical Additives, Futura Industrial, Industrias As, IPISA, Megaplast, Plastics Technology de México, Sinteplast y Tricon Dry, presentaron como prueba superveniente, información correspondiente a la publicación del Diario Oficial de la Unión Europea el 23 de septiembre de 2026 identificada como C/2026/4912, respecto del inicio de un procedimiento antidumping relativo a las importaciones de cierto cloruro de polivinilo (PVC) originario de China, Corea, México y Taiwán así como una Publicación sin fecha de OConnor y Company, European Lawyers, referente a una denuncia relativa al dumping de importaciones de ciertas resinas de PVC. Sin embargo, la Secretaría determinó no considerarla en el análisis de la presente Resolución conforme a lo señalado en el punto 63 de la presente Resolución.
O. Otras comparecencias
50. El 27 de julio de 2026, Oplex presentó muestras del producto que importó. Sin embargo, la Secretaría determinó no considerarla en el análisis de la presente Resolución conforme a lo señalado en el punto 63 de la presente Resolución.
P. Ampliación de la vigencia de las cuotas compensatorias provisionales
51. De conformidad con el artículo 7.4 del Acuerdo Antidumping, y toda vez que la Secretaría determinó evaluar la factibilidad de establecer cuotas compensatorias inferiores al margen de discriminación de precios, que fueran suficientes para eliminar el daño material a la rama de producción nacional, se amplió a seis meses el plazo de vigencia de la cuota compensatoria provisional señalada en el punto 452 de la Resolución Preliminar.
Q. Opinión de la Comisión de Comercio Exterior
52. Con fundamento en los artículos 58 de la Ley de Comercio Exterior, en adelante LCE, y 19, fracción XI del Reglamento Interior de la Secretaría de Economía, en adelante RISE, el proyecto de la presente Resolución se sometió a la opinión de la Comisión de Comercio Exterior, que lo consideró en su novena Sesión Ordinaria del 3 de septiembre de 2026. El proyecto fue opinado favorablemente por mayoría.
CONSIDERANDOS
A. Competencia
53. La Secretaría es competente para emitir la presente Resolución, conforme a los artículos 1, 9.1 y 12.2 del Acuerdo Antidumping; 16 y 34, fracciones V y XXXIII de la Ley Orgánica de la Administración Pública Federal; 5o., fracción VII y 59, fracción I de la LCE; y 1, 2, apartado A, fracción II, numeral 7, 4 y 19, fracciones I y IV del RISE.
B. Legislación aplicable
54. Para efectos de este procedimiento son aplicables el Acuerdo Antidumping, la LCE, el RLCE, y supletoriamente, el Código Fiscal de la Federación, el Reglamento del Código Fiscal de la Federación, la Ley Federal de Procedimiento Contencioso Administrativo y el Código Federal de Procedimientos Civiles, este último de aplicación supletoria, de conformidad con lo señalado en los artículos 5o. y 130 del Código Fiscal de la Federación.
C. Protección de la información confidencial
55. La Secretaría no puede revelar públicamente la información confidencial que las partes presentaron, ni la información confidencial que ella misma se allegó, de conformidad con los artículos 6.5 del Acuerdo Antidumping, 80 de la LCE, y 152 y 158 del RLCE.
D. Derecho de defensa y debido proceso
56. Las partes interesadas tuvieron amplia oportunidad para presentar toda clase de argumentos, excepciones y defensas, así como las pruebas para sustentarlos, de conformidad con el Acuerdo Antidumping, la LCE y el RLCE. La Secretaría las valoró con sujeción a las formalidades esenciales del procedimiento administrativo.
E. Información no aceptada
57. Mediante oficio UPCI.416.26.4939 del 14 de octubre de 2026, la Secretaría notificó a Westlake Chemicals, Westlake, Westlake Company, Westlake Compounds México y Westlake Vinyls, la determinación de no aceptar cierta información que presentaron el 11 de mayo de 2026, mediante la comparecencia a que se refiere el punto 28 de la presente Resolución, debido a que proporcionaron elementos probatorios nuevos que, a juicio de la Secretaría, no califican como complementarios de aquellos que fueron presentados por dichas empresas en la etapa preliminar de la presente investigación, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
58. Al respecto, la Secretaría otorgó a Westlake Chemicals, Westlake, Westlake Company, Westlake Compounds México y Westlake Vinyls, un plazo de dos días hábiles para que manifestaran lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. Sin embargo, los argumentos que estas empresas proporcionaron no justificaron el carácter complementario de la información aportada en la etapa final de la investigación, conforme a lo señalado en el punto inmediato anterior, por lo que no modifican la determinación de la Secretaría.
59. Mediante oficio UPCI.416.26.4937 del 14 de octubre de 2026, la Secretaría notificó a ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Tricon Dry, la determinación de no aceptar cierta información que pretendieron presentar como prueba superveniente el 24 de febrero de 2026, a que se refiere el punto 47 de la presente Resolución, debido a que no corresponde a los periodos investigado o de análisis en la presente investigación.
60. Al respecto, la Secretaría otorgó a las empresas señaladas en el punto inmediato anterior de la presente Resolución, un plazo de dos días hábiles para que manifestaran lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. Sin embargo, los argumentos que estas empresas proporcionaron no justifican la pertinencia de considerar la información presentada para efectos de la presente investigación, conforme a lo señalado en el punto inmediato anterior, por lo que no modifican la determinación de la Secretaría.
61. Mediante oficio UPCI.416.26.4940 del 14 de octubre de 2026, la Secretaría notificó a Westlake Compounds México, la determinación de no aceptar cierta información que presentó como prueba superveniente el 12 de junio de 2026, a que se refiere el punto 48 de la presente Resolución, debido a que no corresponde a los periodos investigado o de análisis en la presente investigación.
62. Al respecto, la Secretaría otorgó a Westlake Compounds México, un plazo de dos días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. Sin embargo, los argumentos que esta empresa proporcionó no justifican la pertinencia de considerar la información presentada para efectos de la presente investigación, conforme a lo señalado en el punto inmediato anterior, por lo que no modifican la determinación de la Secretaría.
63. Mediante oficio UPCI.416.26.4941 del 14 de octubre de 2026, la Secretaría notificó a Oplex, la determinación de no aceptar cierta información que presentó el 27 de julio de 2026, a que se refiere el punto 50 de la presente Resolución, debido a que fue presentada de manera extemporánea.
64. Al respecto, la Secretaría otorgó a Oplex, un plazo de dos días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. Oplex únicamente solicitó la admisión de sus alegatos sin las pruebas no aceptadas por la Secretaría.
65. Mediante oficio UPCI.416.26.4942 del 14 de octubre de 2026, la Secretaría notificó a ADS Mexicana, Grupo Quimisor, PLAMI, Plásticos Ceccan, Royal Plastic Pipe, Tuberías Advance del Caribe, Chemical Additives, Futura Industrial, Industrias As, IPISA, Megaplast, Plastics Technology de México, Sinteplast y Tricon Dry, la determinación de no aceptar cierta información que pretendieron presentar como prueba superveniente el 30 de septiembre de 2026, a que se refiere el punto 49 de la presente Resolución, debido a que no corresponde a los periodos investigado o de análisis en la presente investigación.
66. Al respecto, la Secretaría otorgó a las empresas señaladas en el punto inmediato anterior de la presente Resolución, un plazo de dos días hábiles para que manifestaran lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. Sin embargo, los argumentos que estas empresas proporcionaron no justifican la pertinencia de considerar la información presentada para efectos de la presente investigación, conforme a lo señalado en el punto inmediato anterior, por lo que no modifican la determinación de la Secretaría.
F. Ampliación del plazo para emitir la Resolución final
67. De conformidad con el artículo 5.10 del Acuerdo Antidumping, la Secretaría emite la presente Resolución dentro del plazo de 18 meses contados a partir del inicio de esta investigación, en virtud de las siguientes consideraciones: i) el volumen de información que exhibió cada una de las partes comparecientes; ii) la complejidad del análisis de la información presentada por las partes; y iii) el otorgamiento de diversas prórrogas durante el procedimiento, razones por las cuales se actualiza la circunstancia excepcional que contempla el Acuerdo Antidumping para emitir la presente Resolución dentro del plazo descrito.
G. Respuesta a ciertos argumentos de las partes
1. Clasificación de la información
68. En esta etapa de la investigación, Formosa Louisiana, Formosa Texas y Formosa U.S.A., manifestaron que la Secretaría no estuvo de acuerdo con las justificaciones expuestas respecto del carácter confidencial de la información y datos presentados por estas empresas en la etapa preliminar. No obstante, argumentaron, no hay sugerencia alguna de que el derecho de defensa de sus contrapartes se hubiera visto afectado por la clasificación de la información, puesto que la Solicitante en ningún momento se quejó de dicha clasificación ni señaló que ello hubiera menoscabado su capacidad de ejercer plenamente su derecho de defensa.
69. Indicaron que la Secretaría no se limitó a desechar la información sobre la cual existía un desacuerdo respecto de la confidencialidad, sino que la hizo extensiva a toda aquella que estuviera remotamente relacionada, lo cual, adujeron, significó que se desechara la totalidad de su información. Añadieron que, al haber hecho esto, la Secretaría las obligó a elegir entre la protección de su información comercial sensible y su derecho de defensa en este procedimiento.
70. Señalaron que la confidencialidad de la información aportada por las partes es un elemento estructural del debido proceso, de la equidad procesal y de la efectividad de la propia investigación, en virtud de que en este tipo de procedimientos intervienen agentes económicos que son competidores directos o indirectos entre sí en el mercado nacional e internacional, lo que hace que la divulgación de información sensible pueda generar ventajas competitivas indebidas, distorsiones de mercado o incluso represalias comerciales.
71. Agregaron que el orden jurídico mexicano reconoce de manera clara y consistente el derecho de obtener una protección efectiva a su información confidencial como una garantía de rango constitucional, y que el poder judicial ha determinado que los comerciantes tienen la facultad de determinar la información que debe tener el carácter de confidencial. Destacaron que la confidencialidad en los procedimientos de investigación en materia de prácticas desleales de comercio internacional no constituye una excepción discrecional de la Secretaría, sino un derecho constitucionalmente protegido y funcionalmente indispensable, cuyo desconocimiento o debilitamiento vulnera los derechos de las partes y compromete la integridad del propio procedimiento.
72. Adujeron que la Secretaría las dejó en estado de indefensión al determinar en la Resolución Preliminar que su información resultaba insuficiente y deficiente, vulnerando los principios de debido proceso, igualdad procesal y garantía de audiencia. En este sentido, la Secretaría debió ejercer su facultad de investigación y formular los requerimientos de información necesarios que permitieran aclarar, complementar o corregir aquella información que considerara incompleta, inconsistente o insuficiente, tal como lo establecen los artículos 6.1 del Acuerdo Antidumping y 54 de la LCE.
73. Al respecto, la Secretaría considera incorrectas las manifestaciones y conclusiones expuestas por Formosa Louisiana, Formosa Texas y Formosa U.S.A., respecto de la pertinencia de aceptar y considerar la información que clasificaron como confidencial en la etapa preliminar de la investigación, y que la Secretaría determinó no aceptar, debido a lo siguiente:
a. Los artículos 6.5 del Acuerdo Antidumping y 149 del RLCE, establecen los supuestos y requisitos que las partes interesadas en que se dé trato de confidencial a su información deben observar, por ejemplo, indicar oportunamente a la Secretaría la información que tenga el carácter de confidencial, justificar el motivo por el que asigna tal carácter a su información, y presentar un resumen público lo suficientemente detallado que permita a quien lo consulte tener una comprensión razonable e integral del asunto. De manera que el derecho de las partes a clasificar información como confidencial no es irrestricto.
b. Lo anterior, permite que las partes en el procedimiento estén en posibilidad de argumentar, probar y defender sus intereses, así como de refutar a sus contrapartes respecto de la información, datos y pruebas que se hubieren presentado.
c. Como se indicó en el punto 78 de la Resolución Preliminar, la información a que se refieren Formosa Louisiana, Formosa Texas y Formosa U.S.A., no encuadra en su totalidad en los supuestos previstos en los artículos 6.5 del Acuerdo Antidumping y 149 del RLCE, al consistir en manifestaciones o descripciones generales de las que no se desprenden procesos de producción de la mercancía, costos de producción y la identidad de los componentes, costos de distribución, términos y condiciones de venta específicos, precios de ventas por transacción y por producto, la descripción del tipo de clientes particulares, distribuidores o proveedores, la cantidad exacta del margen de discriminación de precios en ventas individuales, ni montos de ajustes por concepto de términos y condiciones de venta, volumen o cantidades, costos variables y cargas impositivas, propuestos por la parte interesada, o información cuya revelación o difusión al público pueda causar daño a su posición competitiva.
d. Las explicaciones que dichas exportadoras se negaron a reclasificar en el momento procesal oportuno constituyen información que habría permitido a la Secretaría y a las partes en el procedimiento, tener una comprensión razonable e integral de aquella que sí tiene el carácter de confidencial y, en consecuencia, elementos de análisis indispensables.
e. Dada la incorrecta clasificación hecha por Formosa Louisiana, Formosa Texas y Formosa U.S.A., de conformidad con lo dispuesto en los artículos 6.5 del Acuerdo Antidumping y 149 del RLCE, la Secretaría requirió a las exportadoras para que justificaran ampliamente la razón de clasificar dicha información como confidencial. Sin embargo, las exportadoras se limitaron a señalar que la divulgación de su información causaría un daño a la posición competitiva de las empresas, sin aportar mayores elementos que permitieran a la Secretaría justificar la clasificación otorgada. De lo anterior, se desprende que la Secretaría fundó y motivó puntualmente su requerimiento, sin que las empresas exportadoras lo hicieran de la misma forma en su respuesta.
f. Respecto de su manifestación relativa a que la Secretaría no se limitó a desechar la información sobre la cual existía un desacuerdo respecto de la confidencialidad, sino que la hizo extensiva a toda aquella que estuviera remotamente relacionada, la Secretaría la considera igualmente incorrecta, ya que en ningún momento la Secretaría hizo extensiva su determinación, sino que, el haber desechado determinada información -la cual se hizo de su conocimiento mediante oficio UPCI.416.25.5076 del 30 de octubre de 2025-, imposibilitó a la Secretaría a utilizar el resto de la información directamente relacionada que presentaron, y que no se desechó, en virtud de que no contó con los elementos necesarios para replicar los cálculos efectuados por las exportadoras, tal como se indicó en los puntos 76 a 79 de la Resolución Preliminar.
74. Adicionalmente, es importante precisar que, si bien, la Secretaría coincide con las empresas exportadoras en cuanto a la importancia de la no divulgación de información confidencial, dada la intervención en estos procedimientos de diversos agentes económicos competidores entre sí, también es cierto que los supuestos bajo los cuales se puede considerar a determinada información como confidencial, están establecidos en los artículos 6.5 del Acuerdo Antidumping y 149 del RLCE, en concordancia con el artículo 152 del mismo ordenamiento, que establece para las partes interesadas la obligación de justificar el motivo por el que le asigne el carácter de confidencial a su información, sin que dicha justificación se limite únicamente a indicar que su revelación le causaría un daño a su posición competitiva.
75. En este sentido, y contrario al planteamiento de las exportadoras, la Secretaría reconoce el derecho de las partes interesadas a salvaguardar su información sensible. Sin embargo, para que la misma sea considerada y pueda ser utilizada en los procedimientos de investigación por prácticas desleales de comercio internacional, se debe de cumplir con ciertos requisitos que la misma legislación aplicable a la materia prevé, a fin de salvaguardar los derechos de las demás partes interesadas, en particular, a un debido proceso, a la equidad procesal y a una defensa adecuada.
76. Por cuanto hace a la aseveración relativa a que la Secretaría debió ejercer su facultad de investigación y formular los requerimientos de información necesarios para aclarar, complementar o corregir la información presentada por las exportadoras, es de aclararse que la Secretaría formuló los requerimientos de información que consideró necesarios. No obstante, la respuesta de las exportadoras a dichos requerimientos imposibilitó a la Secretaría a utilizar la información que presentaron, dada la negativa de las exportadoras a reclasificar cierta información que no tiene el carácter de confidencial, o bien, a presentar las justificaciones para considerarla con tal carácter, por lo que en ningún momento se les dejó en estado de indefensión, como erróneamente alegan.
2. Indebida consideración de la información
77. Westlake Chemicals, Westlake, Westlake Company, Westlake Compounds México y Westlake Vinyls señalaron que la Resolución Preliminar no consideró debidamente su información y acude a la mejor información disponible para calcular el precio de exportación, el valor normal y los costos de producción, en contravención del artículo 6, párrafo 8, y del Anexo II del Acuerdo Antidumping.
78. Mencionaron que la Secretaría descartó la información, debido a que la consideraba insuficiente para el cálculo del precio de exportación y del valor normal. No obstante, la información presentada cumple con los cuatro requisitos señalados en el párrafo de 3 del Anexo II del Acuerdo Antidumping y, por lo tanto, la Secretaría debió utilizar la información de Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls.
79. Indicaron que el párrafo 5 del Anexo II del Acuerdo Antidumping indica expresamente que la autoridad investigadora no debe desechar toda información que no fuese óptima en todos los aspectos, siempre y cuando la parte interesada hubiese procedido en la medida de sus posibilidades.
80. Por su parte, la Secretaría aclara que, si bien el párrafo 5 del Anexo II del Acuerdo Antidumping señala que no es justificación para las autoridades investigadoras descartar información por el hecho de que no sea óptima en todos los aspectos, si la parte interesada que la ha facilitado procedió en toda la medida de sus posibilidades, ello no significa que una autoridad investigadora se encuentre impedida de utilizar los hechos de los que hubiere tenido conocimiento, cuando la calidad de la información sustantiva presentada no fuese la óptima, pese al grado de cooperación de la parte interesada. Al respecto, sirve de apoyo lo señalado por el informe del Grupo Especial de la Organización Mundial del Comercio, en adelante OMC, en el caso "Egipto - Medidas antidumping definitivas aplicadas a las barras de refuerzo de acero procedentes de Turquía", documento WT/DS211/R del 8 de agosto de 2002:
7.242 Recordamos nuestra constatación, expresada más arriba, de que las disposiciones del párrafo 5 del Anexo II forman parte de la base sustantiva para interpretar el párrafo 8 del artículo 6. Es decir, determinamos que este párrafo, junto con otros párrafos del Anexo II, proporciona ciertos parámetros sustantivos a los que debe ajustarse una autoridad investigadora para determinar si, en un caso particular, está justificada la utilización de los "hechos de que se tenga conocimiento", de conformidad con el párrafo 8 del artículo 6, respecto de ciertos elementos de información. En otras palabras, el párrafo 5 no existe en forma aislada, ya sea de otros párrafos del Anexo II, o del propio párrafo 8 del artículo 6. Lo mismo sucede, a fortiori, con la frase "haya procedido en toda la medida de sus posibilidades". En particular, aun en el caso de que, con la mejor de las intenciones, una parte interesada hubiera actuado en toda la medida de sus posibilidades al tratar de cumplimentar una petición de información de la autoridad investigadora, ese hecho, por sí mismo, no impediría a la autoridad investigadora utilizar los hechos de que tuviera conocimiento respecto de la información solicitada. Esto se debe a que el nivel de los esfuerzos realizados por la parte interesada para presentar cierta información no tiene necesariamente nada que ver con la calidad sustantiva de la información presentada, y en cualquier caso no es el único determinante a este respecto. Recordamos que el Órgano de Apelación, en el caso Estados Unidos - Acero laminado en caliente, reconoció este principio (aunque en un contexto algo diferente), al determinar que "Es perfectamente posible que haya un elevado grado de 'cooperación' entre las partes aun cuando, en último término, no se obtenga la información necesaria, debido al hecho de que la 'cooperación' no es el único factor determinante del resultado final.
[Énfasis añadido]
81. En concordancia con lo anterior, el párrafo 102 del Informe del Órgano de Apelación de la OMC, relativo a la controversia "Estados Unidos - Medidas antidumping sobre determinados productos de acero laminado en caliente procedentes del Japón" (WT/DS184/AB/R), establece lo siguiente:
102.- En consecuencia, consideramos que los párrafos 2 y 5 del Anexo II del Acuerdo Antidumping reflejan un delicado equilibrio entre los intereses de las autoridades investigadoras y de los exportadores. Para completar sus investigaciones, las autoridades investigadoras tienen derecho a exigir a los exportadores investigados un grado muy alto de cooperación ("toda la medida de sus posibilidades"). No obstante, al mismo tiempo, las autoridades investigadoras no pueden insistir en basarse en normas de carácter absoluto ni imponer a esos exportadores una carga fuera de razón.
82. De conformidad con lo anterior, la Secretaría tiene la facultad de exigir a los exportadores que actúen en toda la medida de sus posibilidades, lo que implica que tienen la obligación de hacer todo lo que les sea posible para presentar la información que la Secretaría les solicita. El límite de esa exigencia consiste en que no debe imponerles una carga irracional.
83. En este caso, la carga no podía considerarse, en modo alguno, como irracional. En principio, se trata de información indispensable para analizar si incurrieron en dumping o no, lo cual genera que no pueda considerarse irracional por su propia naturaleza. Asimismo, tampoco puede considerarse irracional por generar una carga desproporcionada, ya que se trata de información relativa a sus propias operaciones, y respecto de cuya presentación se les concedió un plazo suficiente para presentarla. Adicionalmente, durante ese mismo plazo, y asumiendo sin conceder que hubiera surgido algún impedimento para presentarla, pudieron presentar las justificaciones correspondientes, cuestión que tampoco manifestaron. En vista de lo anterior, la Secretaría considera que no actuaron en toda la medida de sus posibilidades, incumpliendo con la obligación a su cargo.
84. En ese sentido, la Secretaría considera que no está obligada a tomar en cuenta la información de las exportadoras para sus determinaciones por el simple hecho de ser la información primaria proveniente de las exportadoras. No obstante, la Secretaría valoró la totalidad de la información, argumentos y pruebas proporcionadas por las partes interesadas en la presente investigación y, a partir de ello, determinó si la información era óptima o no, en virtud de lo cual concluyó lo indicado en los puntos 152 a 155, 156 a 160, 161 a 170, 240 a 246, 247 a 253, 254 a 260, 261 a 275 y 276 a 279 de la Resolución Preliminar, relativo a las deficiencias encontradas por la Secretaría en la información proporcionada, y por ello formuló sus determinaciones con base en la mejor información disponible, a partir de los hechos de que tuvo conocimiento, por lo que resulta incorrecto lo manifestado por las exportadoras respecto de la vulneración a los principios de debido proceso, igualdad procesal y garantía de audiencia, considerando que contaron con amplia oportunidad para presentar la información que a su derecho convino y preparar una adecuada defensa de sus intereses en la presente investigación.
3. Características del producto objeto de investigación y el margen de discriminación de precios
85. Fine Packaging señaló que la metodología empleada para determinar el valor normal del PVC suspensión, omite considerar las características técnicas esenciales que distinguen a las distintas variedades del producto objeto de investigación. Agregó que se otorga un tratamiento homogéneo a la totalidad de las resinas PVC con valores K comprendidos entre los 48.5 y 99, bajo el único criterio de que están clasificadas en la fracción arancelaria de la TIGIE 3904.10.03, NICO 00. Precisó que la clasificación arancelaria no permite identificar el método de obtención del producto ni refleja las diferencias existentes entre las distintas resinas PVC según su valor K.
86. Como pruebas, presentó la declaración de Fine Packaging relativa a la Certificación del Sistema de Gestión de Calidad e Inocuidad, un cuadro comparativo entre el producto objeto de investigación y el producto importado por esa empresa, cartas de clientes y el análisis de laboratorio.
87. Agregó que la falta de diferenciación del PVC resina por valor K genera un sesgo en la determinación del margen de discriminación de precios, ya que no cumple lo señalado en el artículo 2.1 del Acuerdo Antidumping ni en el artículo 37 del RLCE.
88. PVC Kyoudai argumentó que no existe un margen de dumping y que el precio de importación de su empresa es superior al precio promedio internacional. Para sustentar su afirmación, comparó el precio de importación pagado en sus operaciones con los precios internacionales, así como, con precios de exportación de los Estados Unidos a México y de Brasil, Corea del Sur y China. Indicó como fuente los registros oficiales de la Comisión de Comercio Internacional de los Estados Unidos, registro de aduanas de Brasil y Corea del Sur, y registros de precios libre a bordo (FOB, por las siglas en inglés de Free on Board) China. Sin embargo, no proporcionó el soporte documental de los datos utilizados.
89. La Secretaría aclaró que Fine Packaging no acreditó que los precios variaran en función de tales características señaladas ni aportó información o pruebas suficientes para efectuar un ajuste por diferencias físicas, conforme lo establece el artículo 36 de LCE. En consecuencia, la Secretaría consideró la información aportada por la producción nacional, conforme a los artículos 6.8 y el Anexo II del Acuerdo Antidumping, así como los artículos 54 y 64, último párrafo de la LCE.
90. Por lo que hace a los argumentos planteados por PVC Kyoudai, la Secretaría consideró incorrecta su aseveración relativa a la inexistencia de un margen de discriminación de precios para esta empresa. La determinación de dicho margen no se realiza respecto de los importadores considerados, puesto que estos no son quienes fijan el precio de exportación; tal función corresponde a las empresas productoras exportadoras. Por esa razón, resulta improcedente utilizar el precio de importación de su empresa para determinar si existe un margen de dumping. De igual manera, la comparación debe realizarse entre el precio de exportación y los precios del mercado interno del país investigado, y no frente a precios de exportación de terceros países.
91. En ese sentido, cabe señalar que la empresa comercializadora Tricon Dry compareció en la presente investigación. Sin embargo, la Secretaría determinó no calcular un margen de discriminación de precios individualizado, al no ser una empresa productora de la mercancía objeto de investigación.
4. Referencias de precios en el mercado interno
92. Oxy Export Sales, Oxy Vinyls, Westlake Chemicals, Westlake, Westlake Company, Westlake Compounds México, Westlake Vinyls, PVC Kyoudai, y Conductores Monterrey manifestaron que es indebido utilizar los precios publicados por Independent Commodity Intelligence Services, en adelante ICIS, dado que son referencias de mercado que no reflejan operaciones reales ni contiene precios obtenidos directamente de ventas realizadas en los Estados Unidos.
93. PVC Kyoudai señaló que ICIS es una publicación de monitoreo que integra su información a partir de entrevistas y formularios, por lo que registra "percepciones del mercado". También sostuvo que ICIS mezcla indistintamente precios de exportación FOB USG con precios contractuales entregados (delivered), lo que dificulta aislar el precio doméstico neto destinado al consumo interno en condiciones comerciales normales; no obstante, no presentó pruebas al respecto.
94. Oxy Export Sales, Oxy Vinyls, Westlake Chemicals, Westlake, Westlake Company, y Westlake Vinyls destacaron que las publicaciones incluyen renuncias de garantías (disclaimers), en las que se indica que ICIS no se hace responsable de la exactitud de los datos reportados y que no reflejan transacciones reales o actuales en el mercado.
95. Conductores Monterrey indicó que los precios spot se consideran precios de exportación de los Estados Unidos y en los que no es posible identificar si la mercancía es originaria de este país, lo que según la importadora genera incertidumbre en la idoneidad del valor normal, sin aportar pruebas para sustentar su afirmación.
96. Asimismo, manifestó que la Secretaría validó la propuesta de Mexichem a través de la información disponible en la página de Internet de ICIS, que señala que "la metodología se basa en la formalización del proceso de consulta al mercado como un compromiso asumido por ICIS en el marco del código de las Organizaciones Independientes de Información de Precios", declaración que ninguna asociación u organismo gubernamental avala. Por ello consideró que no constituye una validación oficial por parte de una autoridad independiente.
97. En cuanto a las publicaciones de ICIS, la Secretaría observó que, en los reportes semanales presentados por Mexichem, las notas referentes a variaciones de precios y al comportamiento del mercado estadounidense señalan que la información se refiere a Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech y Westlake Chemicals, Westlake, Westlake Company, y Westlake Vinyls, que son las productoras de la mercancía objeto de investigación. De igual manera, la Secretaría advirtió que los índices de precios de ICIS y de otras publicaciones son utilizados por empresas productoras exportadoras, como referencias para establecer precios en determinados contratos de venta, en la medida en que reflejan el comportamiento de los precios de PVC objeto del presente procedimiento.
98. La Secretaría reiteró que, de acuerdo con lo establecido por ICIS, la calidad e integridad de los precios son las prioridades en la metodología de dicha publicación, mediante el empleo de transacciones concluidas y registradas, conforme a lo señalado en los puntos 103 y 104 de la Resolución Preliminar.
99. La Secretaría consideró incorrecto el argumento relativo a que los precios de ICIS corresponden a los de exportación de los Estados Unidos, puesto que, para determinar el valor normal no se utilizaron dichos precios sino los correspondientes al mercado interno de ese país. Por su parte, PVC Kyoudai y Conductores Monterrey no aportaron pruebas de que los precios señalados por ellas correspondieran a los de exportación.
100. En cuanto a la falta de una validación oficial por parte de una autoridad de la metodología de ICIS, la Secretaría reiteró que, de acuerdo con la American Chemistry Council (organización que representa a las principales empresas fabricantes de plásticos y las dedicadas al sector químico de los Estados Unidos), ICIS es una de las consultoras y editoras de la industria, como se describió el punto 106 de la Resolución Preliminar. Asimismo, el hecho de que las empresas productoras utilicen sus publicaciones como referencias para establecer los precios de la mercancía objeto de investigación, confirma la pertinencia de dichos datos.
101. Por lo anterior, la Secretaría consideró la información que aportó la producción nacional, conforme a los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE, como la mejor información disponible para el análisis de discriminación de precios.
5. Ajuste de no mercado
102. EMMSA señaló que el ajuste de no mercado de 2025 fue el último realizado a la información de ICIS y que, por lo tanto, no reflejaría necesariamente lo ocurrido con los precios internos durante el periodo investigado. Presentó un documento de la metodología de ICIS de abril de 2026, obtenida del portal de la consultora.
103. Manifestó que el ajuste de no mercado se aplica cuando los precios dejan de ser realistas y que, cuando se determina que el ajuste es procedente, ICIS lo anuncia con anticipación (por lo menos seis meses). En consecuencia, sostuvo que, si el ajuste de no mercado se aplicó en enero de 2025, debió anunciarse a más tardar, en julio de 2024. Por ello consideró que, entre enero a septiembre de 2024, ICIS ya había determinado que el precio del PVC en los Estados Unidos no era realista.
104. Por su parte, la Secretaría observó que la metodología de ICIS proporcionada por la Solicitante, señala que la publicación no realiza ajustes retrospectivos ni modifica las evaluaciones de precios con base en información recibida después de la hora de la publicación o del corte previsto en los documentos metodológicos individuales; por ello, las variaciones de precios no se ven afectadas por ajustes posteriores y la tendencia de precios se mantiene sin alteraciones retrospectivas, como se indicó en el punto 111 de la Resolución Preliminar.
105. En algunos contratos de venta que obran en el expediente administrativo, la Secretaría observó que, si bien se establecen cláusulas conforme a las cuales, ante la ausencia de la publicación de un índice o la aplicación de un ajuste de no mercado, las partes pueden acordar modificaciones al mecanismo del establecimiento del precio, dichas cláusulas no establecen la procedencia de un ajuste retroactivo de los precios ya pagados, como lo pretende EMMSA. Por lo tanto, los precios publicados antes del ajuste de no mercado permanecieron vigentes y constituyen una información pertinente para la estimación del valor normal.
6. Precios netos de descuentos, bonificaciones y reembolsos
106. Shintech señaló que las referencias de precios contractuales publicadas por ICIS no reflejan las condiciones reales de las operaciones comerciales efectuadas, ya que derivan de acuerdos a mediano y largo plazo y no reflejan descuentos, bonificaciones, ajustes de volumen o incentivos comerciales efectivamente pagados.
107. Destacó que esta metodología conduce a calcular un valor normal artificialmente elevado frente a las condiciones reales del mercado, mientras los precios contractuales constituyen referencias comerciales relativamente estables para seguimiento general de mercado. Los precios observados dentro de operaciones reales (incluidos los spot y de operaciones efectivamente negociadas entre compradores y vendedores independientes) reflejan con mayor precisión el comportamiento real del mercado y las condiciones efectivas de competencia existentes dentro del periodo investigado.
108. EMMSA argumentó que los precios de ICIS para el cálculo del valor normal no son netos de descuentos, bonificaciones y reembolsos. Sostuvo que es infundado el argumento presentado por Mexichem en la etapa preliminar, conforme al cual los posibles descuentos y bonificaciones no aplicados a los precios de contrato se compensan al considerar precios spot.
109. También afirmó que no se utilizó el mismo criterio para analizar la información respecto de los precios netos de descuentos y reembolsos presentada por la producción nacional y de las empresas productoras exportadoras de los Estados Unidos, por lo que no se perfeccionó la prueba; aportó una carta de ICIS de junio de 2025 y señaló que los precios del índice no incluyen descuentos. Explicó que las evaluaciones de los precios contractuales del PVC de ICIS suelen acordarse como base para aplicar descuentos o primas, cuya cuantía suele variar en función del volumen adquirido durante la vigencia del contrato.
110. En relación con los precios de contrato, Conductores Monterrey argumentó que estos debían acompañarse del documento correspondiente, con información de su emisor, el volumen y plazo del contrato, las condiciones de entrega y periodicidad del suministro de la mercancía.
111. Por su parte, la Secretaría revisó la metodología de la empresa ICIS, la cual establece que los precios no consideran descuentos, incentivos ni devoluciones. La información específica sobre tales conceptos únicamente puede ser proporcionada por las productoras exportadoras, las que cuentan con los montos, métodos de cálculo, nombres de clientes y los registros contables correspondientes.
112. En la presente investigación, Oxy Export Sales y Oxy Vinyls fueron las únicas productoras exportadoras que proporcionaron información y pruebas comprobables referentes a reembolsos y ajustes de precios correspondientes a sus ventas en el mercado interno. Por lo anterior, la Secretaría consideró estos datos para obtener el precio efectivamente pagado y los utilizó en la estimación del valor normal con base en la publicación de precios de ICIS.
113. La Secretaría también tuvo en cuenta que es una práctica comercial establecer los precios de contrato como los spot en las ventas de la mercancía objeto de investigación; por ello consideró ambas referencias en el análisis y la información de ICIS; ello de conformidad con los artículos 6.8 y el Anexo II del Acuerdo Antidumping, 54 y 64, último párrafo de la LCE y 51 del RLCE.
7. Aplicación de la mejor información disponible
114. Shintech señaló que, en la Resolución Preliminar, la Secretaría concluyó que no contó con elementos suficientes para realizar una determinación individual respecto de esta empresa. Solicitó que su información sea valorada de manera integral, pues afirmó que la complementó durante las etapas del procedimiento. Agregó que no es procedente utilizar la mejor información disponible conforme al artículo 6.8 del Acuerdo Antidumping.
115. Oxy Export Sales y Oxy Vinyls manifestaron que presentaron la totalidad de la información en la medida de sus posibilidades y ajustándose a lo requerido por la Secretaría, por lo que no es procedente recurrir a la mejor información disponible. Afirmó que, desde la Resolución Preliminar, la Secretaría contó con elementos suficientes para calcular un margen individual, al haber aceptado su precio de exportación.
116. Oxy Export Sales, Oxy Vinyls y Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls sostuvieron que presentaron la información de conformidad con el párrafo 3 del Anexo II del Acuerdo Antidumping, conforme al cual debe ser verificable, facilitada a tiempo y que pueda ser utilizada sin dificultades excesivas, presentada en el formato o lenguaje informático solicitado por la autoridad.
117. Asimismo, señalaron que, de acuerdo con los párrafos 5 y 7 del Anexo II del Acuerdo Antidumping, la autoridad investigadora no debe desechar toda información por el solo hecho que no sea óptima en todos los aspectos, siempre y cuando la parte interesada hubiese procedido en la medida de sus posibilidades.
118. Consideraron que la Secretaría exige a las empresas un estándar probatorio sumamente alto en cuanto a la forma de presentar la información. Oxy Export Sales y Oxy Vinyls destacaron que, al desechar su información y calcular un margen general para todas las exportadoras, la Secretaría eliminó indebidamente la distinción entre empresas cooperantes y no cooperantes.
119. Tricon Dry, ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast y Tuberías Advance del Caribe afirmaron que la Secretaría contó con el precio de exportación proporcionado por Oxy Export Sales y Oxy Vinyls y con el precio reportado por la Solicitante. Señalaron que, sin embargo, al determinar el margen de discriminación de precios referido en el punto 318 de la Resolución Preliminar, la autoridad no explicó por qué no consideró el precio de exportación de las empresas comparecientes, a pesar de haber señalado su pertinencia.
120. En relación con el valor normal, Tricon Dry, ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast y Tuberías Advance del Caribe indicaron que la Secretaría tampoco explicó las razones para no considerar el valor normal proporcionado por Oxy Export Sales y Oxy Vinyls, pese a que en el punto 213 de la Resolución Preliminar, la Secretaría señaló que contó con dicha información.
121. Por su parte, la Embajada de los Estados Unidos en México, expuso lo siguiente:
a. Cada una de las cuatro empresas productoras exportadoras comparecientes participaron plenamente en la investigación, por lo que el uso de los hechos disponibles en su totalidad en la determinación preliminar no estuvo justificado.
b. La Secretaría no explica de qué manera las supuestas deficiencias en la información reportada por las exportadoras derivaban de una negativa de estas a permitir el acceso a la información necesaria, de su falta de presentación por otros medios o de una obstaculización significativa de la investigación.
c. Cuando una autoridad investigadora determine que la información proporcionada por las partes intervinientes no sea "óptima en todos los aspectos," no debe descartarla si la parte interesada actuó "en toda la medida de sus posibilidades". Incluso si existieran deficiencias puntuales en los datos de las productoras exportadoras, la Secretaría debió haber recurrido al uso de los hechos disponibles parciales para subsanar cualquier supuesta laguna en la información proporcionada.
d. Alegó que el uso de hechos disponibles en su totalidad estaba justificado para ciertas exportadoras, ya que ciertos descuentos, bonificaciones y/o notas de crédito o débito no estaban vinculados a las facturas de venta individuales.
e. En el caso de otra empresa, respecto de la cual la Secretaría cuestionó si las adquisiciones de determinados insumos provenientes de partes vinculadas se realizaron en el curso ordinario de las operaciones comerciales, así como la asignación de gastos generales, la autoridad pudo solicitar información o documentación adicional mediante un requerimiento suplementario, y/o haber aplicado hechos disponibles parciales para atender esas cuestiones específicas, en lugar de descartar la totalidad de las ventas y costos declarados por la empresa.
f. Es preocupante la aplicación de hechos disponibles a una exportadora que presentó información confidencial, cuando la Unión Europea, el Reino Unido y otros países han permitido que esos datos sean tratados como confidenciales en procedimientos antidumping anteriores relacionados con el PVC.
122. Por otro lado, la Solicitante manifestó que las deficiencias en la información presentada durante la primera etapa del procedimiento no pueden subsanarse con posterioridad, ya que había precluido el momento procesal para hacerlo.
123. Indicó que el formulario dirigido a las empresas productoras exportadoras requiere expresamente que se reporten la totalidad de la información de las ventas internas del PVC objeto de investigación, así como de los costos de producción correspondientes a todos los códigos de producto de dicha mercancía; por lo que solicitó a la Secretaría negar la admisión de pruebas, como las presentadas por Shintech, que no cumplen con el carácter de ser información complementaria.
124. Respecto de Formosa Louisiana, Formosa Texas y Formosa U.S.A., indicó que las empresas entorpecieron la investigación y dicha conducta continuó después de la emisión de la Resolución Preliminar, al mantener su negativa a reclasificar la información.
125. Agregó que no existe información y pruebas suficientes en el expediente para calcular un precio de exportación para Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls, ni para determinar que los costos de producción de Oxy Export Sales y Oxy Vinyls se dieron en el curso de operaciones comerciales normales, conforme a lo establecido en la legislación aplicable. En consecuencia, tampoco habría elementos suficientes para concluir que las ventas internas se dieron en el curso de operaciones comerciales normales.
126. La Secretaría coincide en que el Anexo II del Acuerdo Antidumping establece que el hecho de que la información presentada por una parte interesada no sea óptima en todos los aspectos, no justifica automáticamente su descarte, siempre que la parte haya procedido en toda la medida de sus posibilidades.
127. Este principio exige a la autoridad valorar la cooperación de la parte interesada, ponderar las limitaciones legítimas y, cuando resulte procedente, facilitar oportunidades razonables para completar o aclarar la información. No obstante, el Anexo II y el artículo 6 del Acuerdo Antidumping requieren que la información admitida sea verificable y permita sustentar sus cálculos individuales razonables.
128. Por tanto, la Secretaría puede descartar datos que, aun presentados, resulten insuficientes para verificar transacciones, corregir inconsistencias materiales o permitir una determinación fiable del margen; con base en estas consideraciones, la Secretaría realiza las siguientes precisiones.
129. En cuanto a la información presentada por Shintech, la Secretaría reconoce que la empresa productora exportadora respondió el formulario. Sin embargo, el hecho que determinada información se haya incluido en el formulario no obliga a la Secretaría a considerarla automáticamente en los cálculos del margen de discriminación de precios. Shintech no presentó soportes documentales necesarios para verificar los datos de producción, venta y distribución del producto objeto de investigación. Las deficiencias observadas en los datos y la falta de documentación de respaldo impidieron la consideración de un requerimiento de información y la incorporación de datos, como fiables, para el cálculo del margen de discriminación de precios individual, tal y como se señaló en los puntos 125, 126, 203 y 204 de la Resolución Preliminar.
130. En consecuencia, el empleo de la mejor información disponible no derivó de una aplicación automática del artículo 6.8 del Acuerdo Antidumping. La Secretaría recurrió a dicha figura porque no contó con información confiable y verificable de Shintech, que le permitieran calcular un margen individual con base en los datos de la empresa. La utilización de la mejor información disponible fue de conformidad con los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE.
131. En la etapa final de la investigación, las empresas productoras exportadoras comparecientes presentaron argumentos, explicaciones y documentación con la finalidad de subsanar las observaciones expuestas por la Secretaría en la Resolución Preliminar.
132. No obstante, dicha información no tuvo carácter complementario respecto de la aportada oportunamente, sino que incorporó elementos sustantivos, explicaciones y documentación que debieron presentarse desde la respuesta al formulario, por ser necesarios para acreditar sus afirmaciones y sustentar la información utilizada para la determinación de sus márgenes individuales de discriminación de precios. En consecuencia, al tratarse de información nueva presentada en una etapa procesal posterior a aquella en la que correspondía aportarla, esta Secretaría determinó no considerar dicha información para efectos del cálculo de los márgenes, conforme lo señalado en el punto 57 de la presente Resolución.
133. Cabe señalar que, durante la etapa preliminar, la Secretaría realizó un requerimiento de información a Oxy Export Sales, Oxy Vinyls, Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls para que demostraran que los costos de producción presentados se dieron en el curso de operaciones comerciales, conforme al artículo 44 de RLCE. Sin embargo, no atendieron el requerimiento en los términos solicitados.
134. En esta etapa del procedimiento, la Secretaría consideró la información y pruebas aportadas por las empresas cuando cumplieron con los requerimientos señalados por la autoridad para efectos del cálculo del margen de discriminación de precios.
8. Ajustes al precio de exportación y al valor normal
135. La Embajada de los Estados Unidos en México manifestó que los datos de la Agencia Nacional de Aduanas de México, en adelante ANAM, proporcionados por la Solicitante para el precio de exportación fueron valuados en la frontera mexicana; por ello, consideró que los precios estuvieran basados en una modalidad de costo, seguro y flete.
136. Agregó que, aunque en la determinación preliminar la Secretaría ajustó el precio de exportación por flete y seguro, no quedó claro si estos conceptos incurrieron tanto en los Estados Unidos como en México, o únicamente en el país de origen.
137. Por lo anterior, solicitó que las deducciones por flete y seguro correspondan únicamente a los costos unitarios dentro de los Estados Unidos, a fin de garantizar que el precio de exportación y el valor normal correspondan a un nivel ex fábrica o, cuando menos, en el mismo nivel comercial.
138. Oxy Export Sales, Oxy Vinyls, Westlake Chemicals, Westlake, Westlake Company, Westlake Compounds México y Westlake Vinyls señalaron que, para calcular el precio de exportación y valor normal, la Secretaría debió utilizar, además de la información de la Solicitante y la obtenida de la Balanza Comercial, los ajustes aceptados de Oxy Export Sales, Oxy Vinyls, Westlake Chemicals, Westlake, Westlake Company y Westlake Vinyls.
139. Argumentaron que la Solicitante reconoció que las referencias de valor normal se reportan en un nivel entregado y que, en contraste, presentó los precios de exportación sin ajustar. En consecuencia, tanto el precio de exportación como el valor normal incluyen flete y seguro, que no se ajustaron.
140. La Secretaría aclara que los ajustes aplicados al precio de exportación correspondieron a los gastos incurridos en los Estados Unidos y consideró pertinente utilizar la información y pruebas aportadas por las empresas productoras exportadoras referente a los ajustes realizados a las ventas de exportación a México y de las ventas en el mercado interno, de conformidad con los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE.
9. Cobertura del producto objeto de investigación
141. Importaciones realizadas por Corning Mexicana:
a. De acuerdo con lo señalado en el punto 325, inciso b de la Resolución Preliminar, Corning Mexicana indicó que, si bien, los productos que importó cumplen con las especificaciones de la descripción del producto investigado, el motivo por el cual adquirió el producto importado fue por su tecnología y calidad, ya que el plastisol ofrecido cumple con las expectativas de adherencia para el recubrimiento del vidrio.
b. Conforme al punto 326, inciso b de la Resolución Preliminar, Mexichem señaló que la Secretaría debe cerciorarse que el producto importado por Corning Mexicana sea realmente PVC suspensión, ya que la importadora indicó que adquiere producto importado por la tecnología y calidad del plastisol, el cual es una mezcla de resina de PVC Emulsión (no suspensión), con plastificantes y otros aditivos, por lo que dichos productos son considerados como compuestos o pastas de PVC, los cuales no son producto objeto de investigación.
c. Conforme al punto 330, inciso c de la Resolución Preliminar, la Secretaría consideró que Corning Mexicana no acreditó que el producto que importó no sea PVC suspensión objeto de investigación. Al respecto, se observó que, de acuerdo con las descripciones de las operaciones de la base de datos de la Balanza Comercial, así como los medios de prueba que presentó dicha empresa, consistentes en las declaraciones de facturas comerciales, manifestaciones de valor ante el Servicio de Administración Tributaria, en adelante SAT, pedimentos y un listado de sus operaciones de importación, estas corresponden a la descripción y características del producto objeto de investigación, conforme a lo descrito en los puntos 3, 4, 6 y 7 de la Resolución Preliminar.
142. En la etapa final de la investigación, Corning Mexicana reiteró que existen diferencias entre el producto que importa y el de fabricación nacional, conforme a lo siguiente:
a. La Secretaría no realizó un análisis de las características y descripciones comerciales del producto importado por Corning Mexicana, y tampoco la motivación y justificación correspondiente; no analizó que los precios de la mercancía que importó son superiores al precio del producto nacional; y no solicitó aclaraciones o requerimientos adicionales.
b. El producto que importa es un plastisol que se utiliza para el recubrimiento sobre vidrio mediante sistemas basados en dispersión de PVC y resinas orientadas a recubrimientos técnicos y películas de alto requerimiento.
c. Como sustento documental, presentó un listado de las operaciones de importación que incluyen descripciones comerciales del producto, así como pedimentos y facturas comerciales.
143. De acuerdo con los señalamientos y medios de prueba que presentó la empresa Corning Mexicana en esta etapa de la investigación, la Secretaría consideró conveniente requerir más información. En respuesta al requerimiento, señaló lo siguiente:
a. El producto que importa es un compuesto plastisol líquido de PVC terminado. Se presenta en estado físico líquido y es de color transparente. Por el contrario, el PVC suspensión objeto de investigación se comercializa en forma primaria como una resina sólida en polvo.
b. El compuesto plastisol líquido de PVC terminado presenta características físicas y propiedades químicas que difieren sustancialmente de las de una resina de PVC obtenida mediante el proceso de polimerización en suspensión.
c. El compuesto plastisol líquido de PVC terminado se obtiene mediante el proceso de polimerización en emulsión/dispersión (microsuspensión), por lo que está fuera de la cobertura del producto objeto de investigación.
d. El compuesto plastisol líquido de PVC terminado se utiliza en aplicaciones industriales de aislamiento eléctrico, por lo que cuenta con propiedades específicas de estabilidad, viscosidad y transparencia.
e. El compuesto plastisol líquido de PVC terminado no contiene resina de PVC obtenida mediante el proceso de polimerización en suspensión.
f. Para sustentar sus señalamientos, presentó un cuadro comparativo de las características del producto que importa y el que es objeto de investigación, "Hoja de Datos técnicos" y "Ficha de Datos de Seguridad" del producto "Plastisol Aislante Eléctrico" del proveedor de Corning Mexicana.
144. La Secretaría analizó los argumentos y revisó los medios de prueba que presentó Corning Mexicana, a partir de lo cual consideró que el compuesto plastisol líquido de PVC terminado no forma parte de la cobertura del producto objeto de investigación, en virtud de lo siguiente:
a. El compuesto plastisol líquido de PVC terminado se obtiene mediante el proceso de polimerización en emulsión/dispersión (microsuspensión), mientras que el producto objeto de investigación es obtenido por medio del proceso de polimerización en suspensión.
b. El compuesto plastisol líquido de PVC terminado se presenta en estado físico líquido, mientras que el producto objeto de investigación en forma de gránulos (pellets) o polvo blanco.
c. De acuerdo con la revisión de la Hoja de Datos técnicos y Ficha de Datos de Seguridad que presentó la importadora, el plastisol aislante eléctrico es una mezcla en estado físico líquido.
d. A fin de acreditar la importación del compuesto plastisol líquido de PVC terminado, es necesario que cualquier importación declarada bajo esta condición deberá acompañarse de estudios de laboratorio y Certificados de Análisis (CoA), correspondientes, en la que se sustente que las características físicas y propiedades químicas derivan del proceso de polimerización en emulsión/dispersión (microsuspensión).
145. En relación con la resina de PVC suspensión fuera de especificaciones o fuera de grado, se presentaron los siguientes señalamientos:
a. De acuerdo con lo señalado en el punto 325, inciso e de la Resolución Preliminar, Footwear and Chemical Compounds manifestó que importa resina de PVC suspensión fuera de especificaciones o fuera de grado, la cual no es similar ni comercialmente intercambiable con el PVC suspensión de producción nacional conforme a lo siguiente:
i. La resina de PVC suspensión fuera de especificaciones o fuera de grado, es un desecho industrial o compuesto para reciclaje, que se destina a la fabricación de calzado económico a partir de materiales reciclados.
ii. La resina de PVC suspensión fuera de especificaciones o fuera de grado se genera derivado de errores, accidentes o malas prácticas en el proceso de producción de la resina de PVC suspensión, ya sea porque caducó, se contaminó, presenta humedad, se descompuso, cayó al suelo y/o se mezcló con otros químicos o tierra.
iii. El precio de la resina de PVC suspensión fuera de especificaciones o fuera de grado corresponde a un residuo industrial o postindustrial.
iv. La importadora ha intentado comprar a la Solicitante este tipo de resina de PVC suspensión fuera de especificaciones o fuera de grado. Sin embargo, Mexichem ha señalado que no tiene disponibilidad y, cuando la tiene, la exporta a la India.
v. La importadora utiliza la resina de PVC suspensión fuera de especificaciones o fuera de grado para la fabricación de calzado económico, hecho a partir de materiales reciclados, en el que incluso esta resina a veces viene mezclada y no da colores específicos.
vi. Para sustentar lo anterior, la importadora proporcionó pedimentos y facturas del producto antes indicado y una carta de su proveedor de los Estados Unidos, en la cual se explican las características de la resina de PVC suspensión fuera de especificaciones o fuera de grado y muestras físicas.
b. Conforme al punto 326, inciso e de la Resolución Preliminar, la Solicitante señaló que los argumentos que presentó Footwear and Chemical Compounds en relación con la resina de PVC suspensión fuera de especificaciones o fuera de grado, son improcedentes conforme a lo siguiente:
i. La única característica de la resina de PVC suspensión fuera de especificaciones o fuera de grado es que no tiene garantía y el precio al que se comercializa es muy bajo en comparación con la resina de PVC suspensión virgen. Dicha empresa prefirió importar resina por su bajo precio y no por sus especificaciones, lo cual es un efecto de la práctica desleal en la que incurren los exportadores estadounidenses del producto objeto de investigación, y generalmente lo hacen para disminuir sus costos, ya que los mismos productos pueden ser fabricados con el PVC suspensión similar de fabricación nacional.
ii. La resina de PVC fuera de especificaciones o fuera de grado se fabrica a partir de los mismos insumos y a partir del mismo proceso productivo que el producto investigado. Asimismo, dicho producto puede ser utilizado en ciertas aplicaciones industriales que no requieren una resina de PVC suspensión con características específicas.
iii. Footwear and Chemical Compounds adquiere resina de PVC suspensión tanto de producción nacional como importada, lo que confirma que ambas resinas cuentan con características físicas semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales, incluso tienen los mismos costos, ya que parten del mismo proceso productivo, y atienden a los mismos mercados y consumidores, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables.
iv. El hecho de que la resina de PVC suspensión fuera de especificaciones o fuera de grado sea utilizado para la fabricación de calzado, no significa que dicho calzado únicamente pueda ser producido con ese tipo de PVC suspensión, sino que también puede ser fabricado con la resina similar a la que produce Mexichem.
v. La importadora no presentó ningún sustento sobre la falta de suministro nacional de resina fuera de especificaciones.
vi. De acuerdo con la Resolución Final de la investigación antidumping sobre las importaciones de hule polibutadieno estireno en emulsión originarias de los Estados Unidos, Polonia, Corea del Sur y Japón, publicada en el DOF el 25 de enero de 2019, existen precedentes en los que la Secretaría ha determinado que un producto fuera de especificaciones se encuentra incluido dentro de la cobertura del producto investigado.
c. Conforme al punto 330, inciso e de la Resolución Preliminar, la Secretaría consideró que la importadora Footwear and Chemical Compounds no acreditó que la resina de PVC fuera de especificaciones se trate de un producto no similar al de fabricación nacional.
146. En esta etapa de la investigación, Footwear and Chemical Compounds reiteró que la resina de PVC fuera de especificaciones no es similar al producto nacional, conforme a lo siguiente:
a. La Secretaría incurrió en una simplificación indebida al señalar que la resina de PVC fuera de especificaciones es similar al producto nacional por el solo hecho de compartir origen químico y proceso productivo, y no a partir de una evaluación integral que incluye características físicas, usos finales, procesos productivos, comportamiento del mercado y, la existencia de una relación de competencia efectiva o intercambiabilidad comercial real.
b. La Resolución Preliminar incurre en una indebida generalización al sostener que ambos productos son similares porque pueden destinarse a la fabricación de calzado. Sin embargo, la Secretaría no considera que la resina fuera de especificaciones no puede ser utilizada en múltiples aplicaciones industriales que requieren estándares técnicos específicos, como la industria médica, alimentaria o de productos regulados a las que si se destina el producto objeto de investigación.
c. La resina de PVC fuera de especificaciones carece de un valor K definido, puede contener múltiples valores K en una misma mezcla, presenta heterogeneidad en su composición, puede incluir contaminantes y no cuenta con ficha técnica ni control de calidad.
d. A diferencia de la resina virgen, la resina de PVC fuera de especificaciones requiere procesos adicionales de acondicionamiento, tales como secado, separación de contaminantes, trituración o cribado, lo que evidencia que no se trata de un insumo  equivalente, sino de un material que ha perdido las condiciones que lo
 hacían funcionalmente comparable.
e. La resina de PVC fuera de especificaciones se comercializa a un valor significativamente inferior al de  la resina virgen, lo que refleja no solo una diferencia de costo, sino una diferencia estructural en su calidad, en su utilidad y en su posición dentro del mercado.
f. La Solicitante ha reconocido que la resina de PVC fuera de especificaciones puede presentar desviaciones en sus propiedades, que requiere mayor tiempo y energía para su procesamiento, no cuenta con garantía y se comercializa a precios sustancialmente inferiores.
g. Para acreditar sus señalamientos, presentó un análisis de laboratorio y un dictamen sobre el control de calidad de PVC Suspensión (Materia prima virgen - Primera Calidad) y de resina (Muestra fuera de especificación - No conforme), imágenes de PVC suspensión virgen y resinas de PVC fuera de especificaciones.
147. La Secretaría analizó los argumentos y medios de prueba que presentó Footwear and Chemical Compounds, a partir de lo cual consideró que la resina de PVC suspensión fuera de especificaciones o fuera de grado, no forma parte de la cobertura del producto objeto de investigación, en virtud de lo siguiente:
a. La resina de PVC suspensión fuera de especificación o fuera de grado constituye un subproducto o desperdicio derivado de las desviaciones intrínsecas al proceso productivo del producto objeto de investigación, descrito en los puntos 12 y 13 de la presente Resolución.
b. La resina de PVC suspensión fuera de especificación o fuera de grado, al derivar de desviaciones en el proceso productivo, exhibe alteraciones significativas en sus propiedades técnicas. Conforme al análisis de laboratorio y al dictamen de control de calidad aportado por la importadora se constataron las siguientes alteraciones:
i. El material fuera de especificación muestra una marcada heterogeneidad al encontrarse mezclado con diversos tipos y grados de resinas de PVC. Asimismo, acusa degradación térmica evidenciada por coloraciones en tonalidades amarillo ocre o irregulares, además de texturas disparejas, grumos y presencia de partículas de tamaño variable, así como olores indicativos de degradación química.
ii. Incumple con las especificaciones del producto investigado señaladas en los puntos 6 y 7 de la presente Resolución, registrando valores K inestables o variables dentro de un mismo lote o muestra, y contiene elementos contaminantes exógenos como humedad y partículas negras, entre otros.
iii. Adicionalmente, y de acuerdo con la información de la Balanza Comercial, la Secretaría observó que las importaciones de resina de PVC suspensión fuera de especificación o fuera de grado, fueron marginales y esporádicas durante el periodo analizado, ya que representaron apenas el 0.1% del volumen total de las importaciones originarias de los Estados Unidos.
148. A fin de acreditar que la resina de PVC suspensión corresponde a un producto fuera de especificación -entendido como subproducto, desperdicio o material fuera de grado-, cualquier importación declarada bajo esta condición deberá acompañarse de estudios de laboratorio y los Certificados de Análisis (CoA), correspondientes. En dichos documentos se precisarán claramente las razones por las cuales el material no cumple con los estándares de grado virgen, especificando la desviación en el valor K y el nivel de impurezas.
H. Análisis de discriminación de precios
1. Precio de exportación
a. Shintech
149. Shintech aportó una base de datos con las ventas de exportación a México correspondiente a 17 códigos de producto, los cuales se componen por letras y números. Manifestó que las primeras dos letras no tienen ningún significado y los siguientes números muestran el grado de polimerización de la resina, así como el empaque de la mercancía objeto de investigación. Proporcionó copia de las hojas técnicas donde se observan las características físicas y químicas de los códigos de producto.
150. Para las ventas, propuso un descuento por volumen (reembolso), pero no dio ninguna explicación al respecto. Adicionalmente, el 23 de junio de 2025, Shintech solicitó que se sustituyera la base de datos de exportaciones a México y presentó una hoja de trabajo adicional con el nombre "Notas Débito Crédito", sin dar mayores explicaciones.
i. Ajustes al precio de exportación
151. Shintech propuso ajustar el precio de exportación a partir de los términos de venta que indicó en la base de ventas de exportación, específicamente por los conceptos de embalaje, costo de flete y comisiones. Sin embargo, la empresa no presentó ninguna explicación o metodología de asignación de los ajustes propuestos ni el soporte documental.
ii. Determinación
152. La Secretaría revisó la información aportada por Shintech y observó que no proporcionó el soporte documental de las ventas de exportación a México, tal como se solicita en el punto 36 del formulario para exportadores, tales como facturas de venta.
153. Respecto de la hoja de trabajo "Notas Débito Crédito", Shintech no dio explicación o metodología alguna que permitiera a la Secretaría realizar el trazado del número de factura de la venta de exportación y la información de la referida hoja de trabajo, como se requiere en el punto 38 del formulario para exportadores. Tampoco aportó la documentación que permitiera corroborar los reembolsos y las notas de crédito o débito reportadas en la base de datos. Por lo anterior, la Secretaría no contó con los elementos probatorios para acreditar el precio de exportación y determinar el precio neto de reembolsos y bonificaciones.
154. Para los ajustes al precio de exportación, no proporcionó soporte documental, explicaciones ni metodología para su asignación que permitiera corroborar las cifras utilizadas, como se solicita en el punto 85 del formulario para exportadores.
155. Debido a que Shintech no presentó los elementos de prueba suficientes, la Secretaría no contó los elementos necesarios para corroborar, replicar y validar la información aportada. Cabe señalar que a la empresa se le otorgó una prórroga para presentar su respuesta al formulario, por lo que contó con un plazo adicional para integrar y sustentar debidamente la información requerida. En estas circunstancias, las deficiencias advertidas no podían ser subsanadas mediante requerimientos posteriores, pues ello habría implicado, en los hechos, solicitar nuevamente información sustancial que debió formar parte de su respuesta al formulario.
156. En virtud de lo descrito en los puntos 129 y 149 a 155 de la presente Resolución, la Secretaría determinó que no contó con los elementos necesarios por parte de Shintech, para analizar y calcular el precio de exportación y sus ajustes. Al respecto, corresponde a la empresa productora exportadora como fuente primaria de la información relativa a sus propias operaciones, proporcionar de manera completa, verificable y confiable los datos y elementos probatorios necesarios para sustentar el cálculo de su margen individual de discriminación de precios. En este caso, las deficiencias y omisiones en la información presentada impidieron a la Secretaría contar con una base suficientemente confiable para efectuar dicho análisis y, por tanto, limitaron objetivamente su capacidad para determinar el precio de exportación y los ajustes correspondientes.
b. Oxy Export Sales y Oxy Vinyls
157. Para el cálculo del precio de exportación Oxy Export Sales y Oxy Vinyls presentaron la base de datos de las ventas a México para cinco códigos de producto, agrupados en cuatro grupos, por ser equivalentes al elaborarse mediante el mismo proceso químico.
158. Con relación a los códigos de producto, manifestaron que se conforman por 12 dígitos, que refieren al grado del producto o resina, la planta de fabricación y el tipo de empaque. Proporcionaron facturas de venta, certificados de análisis, pedimentos, certificados de origen e impresiones de pantalla de su sistema contable.
159. Aclararon que su empresa relacionada Oxy Export Sales vendió el producto objeto de investigación a México bajo la dirección e instrucciones de Oxy Vinyls, que es la empresa productora. Afirmaron que no realizaron exportaciones a ninguna empresa mexicana vinculada. Asimismo, aportaron copia de las hojas técnicas del producto objeto de investigación; una relación con los códigos y grupos de productos equivalentes, así como una comparación de las características químicas por código de producto.
160. De las inconsistencias identificadas en la base de datos del precio de exportación, manifestaron que obtuvieron los datos brutos como se desglosan en el sistema SAP, los cuales muestran la conciliación de ventas brutas a ventas netas, para lo cual explicaron que se reporta dos veces el número de factura, una con el valor y cantidad, y otra con los montos de los ajustes aplicables. Al presentar el listado de ventas de exportación a México actualizado, reportaron en un solo número y línea de operación los ajustes correspondientes. También proporcionaron las facturas de venta solicitadas.
i. Determinación
161. La Secretaría revisó los datos técnicos de las descripciones de los productos exportados a México, observó que las características son iguales a las de los grupos de códigos de producto. Asimismo, que las facturas de venta y el soporte contable coincidieron con la información reportada en la base de datos de ventas de exportación. Por lo anterior, consideró que la información y las pruebas proporcionadas por Oxy Export Sales y Oxy Vinyls son pertinentes para calcular el precio de exportación del producto objeto de investigación.
162. De conformidad con los artículos 39 y 40 del RLCE, la Secretaría calculó el precio de exportación en dólares de los Estados Unidos, en adelante dólares, por kilogramo para PVC suspensión exportado a México.
ii. Ajustes al precio de exportación
163. Oxy Export Sales y Oxy Vinyls propusieron ajustar el precio de exportación por condiciones de venta, específicamente por concepto de flete a la terminal, gasto de almacén, flete al cliente final y misceláneos.
1) Flete a la terminal
164. Las empresas productoras exportadoras presentaron un ajuste por concepto de gastos de transporte de la mercancía objeto de investigación, desde la planta de producción hasta la terminal de almacenamiento, previo a la entrega al cliente final. Asimismo, explicaron que el flete incluye la acumulación de rendimiento, que es la tasa representativa de los gastos relacionados con la gestión de inventario de las instalaciones estratégicas de almacenamiento externas. Añadieron que, tanto el gasto de transporte como la acumulación de rendimiento son gastos que se recogen en los centros de costo T&D (Transporte/Tráfico y Distribución) y se distribuyen proporcionalmente al volumen vendido desde estas instalaciones.
165. Aseveraron que los valores los obtuvieron del sistema SAP, de acuerdo con la tasa de devengo proporcionada por el equipo de logística para la ubicación de la terminal. Presentaron impresiones de pantalla del sistema contable y hojas de trabajo con un ejemplo para los gastos de una terminal de almacenamiento y de gastos de gestión de inventario.
2) Gasto de almacén
166. Respecto de los gastos en que incurren para almacenar productos de PVC en la terminal, antes de la entrega al cliente final, afirmaron que reportaron los gastos del sistema SAP, según la tasa de devengo proporcionada por el equipo de logística para la ubicación de la terminal. Como soporte documental refirieron a las hojas de trabajo presentadas para el ajuste de flete a terminal, las cuales incluyen la explicación de la forma en que se obtuvo el gasto de almacén. Además, proporcionaron las impresiones de pantalla de su sistema contable.
3) Flete al cliente final
167. Propusieron ajustar el precio de exportación por gastos de transporte en los que se incurrió para la entrega del producto de la planta de producción de PVC/terminal de almacenamiento al cliente final. Manifestaron que reportaron los valores que obtuvieron del sistema SAP, los cuales se vinculan a la factura del cliente. Añadieron que el término de venta únicamente indica el punto en el que transfirieron la propiedad de la mercancía al cliente. No obstante, aseveraron que asumen todos los gastos de flete. Presentaron la información de la factura de venta y aportaron las impresiones de pantalla del sistema SAP referente al gasto de flete.
4) Misceláneos
168. Del ajuste por concepto de misceláneos manifestaron que corresponde a los gastos bancarios incurridos para recibir el pago de los clientes de cada venta de exportación. Explicaron que los cargos bancarios se acumulan en prácticamente todas las ventas internacionales a clientes con condiciones abiertas/sin garantía, anticipando el importe habitual que muchos bancos cobran por transferir fondos. Proporcionaron un documento con la explicación e impresiones de pantalla de cómo se refleja el concepto en su sistema contable.
169. En la etapa final de la investigación, Oxy Export Sales y Oxy Vinyls refirieron al soporte documental presentado en el formulario para aclarar que el ajuste por misceláneos para el precio de exportación se limita exclusivamente a cargos bancarios que su sistema contable registra como "misceláneos", y que no se trata de un rubro genérico ni de múltiples conceptos no identificados, sino de un gasto específico claramente definido.
5) Crédito
170. Las empresas productoras exportadoras no propusieron un ajuste por concepto de crédito. No obstante, la Secretaría observó una diferencia entre la fecha de factura y la fecha de pago reportadas en la base de datos de las ventas de exportación a México.
171. Explicaron que realizaron un ajuste por concepto de crédito con base en la tasa promedio de préstamo a la tasa aplicada a sus cuentas por cobrar; proporcionaron capturas de pantalla del acuerdo en las que se reporta el pago total de intereses y comisiones; la tasa promedio ponderada de sus cuentas por cobrar para el periodo del 1 de septiembre de 2023 al 30 de septiembre de 2024, y una impresión de pantalla de la página de Internet del Banco de la Reserva Federal de San Luis, con el rango objetivo de los fondos federales para el mes de septiembre de 2023.
172. En la etapa final de la investigación, indicaron que la tasa promedio de financiamiento de cuentas por cobrar presentada en la etapa preliminar se estimó con base en la tasa promedio de los fondos dispuestos en el programa de bursatilización de cuentas por cobrar más cercana al periodo investigado. Lo anterior, debido a que no se realizaron disposiciones de fondos durante el periodo del 1 de octubre de 2023 al 30 de septiembre de 2024, y afirmaron que es razonable ya que la tasa objetivo de los fondos federales se mantuvo, esencialmente, sin cambios durante dicho periodo.
6) Comisiones
173. En su respuesta al formulario, Oxy Vinyls manifestó que le otorga un descuento a Oxy Export Sales en términos porcentuales en las ventas de PVC.
174. Señalaron que todas las transacciones entre Oxy Export Sales y Oxy Vinyls se consolidan como transacciones intercompañía en los registros contables de SAP y no se liquidan en efectivo; por lo que, el descuento registrado durante el periodo investigado no constituye un gasto real de comisión. Por lo expuesto, indicaron que no debe ser tomado como un ajuste al precio de exportación. Proporcionaron el acuerdo que establece la relación de suministro de producto entre Oxy Export Sales y Oxy Vinyls, así como una hoja de trabajo con el porcentaje del descuento y el valor de las ventas brutas y netas.
iii. Determinación
175. Respecto de las aclaraciones de los ajustes referentes a los gastos misceláneos y crédito, la Secretaría consideró que la información es consistente con las pruebas aportadas y determinó aceptar tales ajustes.
176. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 53 y 54 del RLCE, la Secretaría ajustó el precio de exportación por concepto de flete a la terminal, gasto de almacén, flete al cliente final, misceláneos, crédito y comisiones.
c. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls
177. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls presentaron una base de datos de ventas de exportación a México, sin reportar tales ventas por código de producto y, en su lugar, consideraron el valor K para clasificar la mercancía exportada. Manifestaron que los códigos de producto reportados en su información no tienen un significado y que son una serie de números creados por el Departamento de Tecnología e Informática, utilizados para registrar un nuevo producto en el sistema contable.
178. Asimismo, señalaron que, para identificar la mercancía a la que hace referencia el código de producto, utilizan el nombre del material, el cual reporta la fórmula molecular, la planta de producción y el tipo de embalaje, mismo que se vincula y se reporta en su sistema contable. Presentaron copia de facturas de venta, así como el certificado de origen, certificado de calidad y la impresión de pantalla del sistema contable referente a la fecha de pago de cada transacción.
179. Afirmaron que Westlake es la empresa matriz y determina la política comercial de sus subsidiarias. Asimismo, indicaron que Westlake Compounds México es su empresa relacionada, a la cual no le vendieron el producto objeto de investigación durante el periodo del 1 de octubre de 2023 al 30 de septiembre de 2024.
180. Reiteraron que los códigos de producto no tienen un significado estándar o consistente entre los elementos alfanuméricos que configuran el nombre, el tipo de empaque y si el material cumple o no con las especificaciones solicitadas por el cliente. Indicaron que el valor K de la mercancía objeto de investigación no tiene una relación perfecta de uno a uno con los precios de venta, tampoco con los costos de producción y por ello modificaron las bases de datos para incluir los seis códigos de producto, así como la descripción de las mercancías exportadas a México.
i. Reembolsos, descuentos en efectivo y ajuste de precios
181. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls manifestaron que otorgaron reembolsos y descuentos en efectivo, pero no reportaron ninguna cifra. Para los ajustes de precios denominados "STO" "Deceuninck" y "Barrette", manifestaron que son las correcciones de facturación que se contabilizan mediante asientos manuales o notas de crédito/débito retroactivas. Presentaron una hoja de trabajo con diversas pestañas para los reembolsos, descuentos en efectivo, ajuste de precio y otros tres ajustes de los cuales no dio explicación alguna ni soporte contable de las cifras reportadas en dicha hoja de trabajo.
182. En relación con los ajustes por reembolsos y descuentos en efectivo, aclararon que ningún cliente mexicano obtuvo descuentos por dichos conceptos y, de los tres ajustes de los cuales no dieron explicación alguna, señalaron que no refirieron a ningún ajuste pero decidieron no eliminar las columnas conforme a las instrucciones del anexo.
183. En el caso del ajuste de precio, reiteraron que representa correcciones de facturación que se registran mediante entradas manuales o notas de crédito o débito retroactivas. Proporcionaron una hoja de trabajo con el importe, el volumen total considerado y el monto del ajuste de precio. Acotaron que dicho ajuste correspondió a un cliente a quien se le ofreció un precio con la variación del Índice del CDI (Índice de Desarrollo de Categorías) de enero a febrero y que emitieron notas de crédito retroactivas para ajustar el precio final.
184. En la etapa final de la investigación, reiteraron que el ajuste del CDI corresponde a correcciones de facturación registradas retroactivamente, mediante asientos manuales o notas de crédito y débito. Presentaron la impresión de pantalla de su sistema contable con el registro de todos los montos reportados en la base de datos de exportación.
ii. Determinación
185. La Secretaría observó que, efectivamente, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, no reportaron ninguna cifra por concepto de reembolsos y descuentos, así como para las columnas que denominó "STO" "Deceuninck" y "Barrette". Para las correcciones de facturación aplicadas con base en el Índice del CDI, la Secretaría cotejó la información de dos de las facturas de venta de exportación señaladas en el punto 154 de la Resolución Preliminar, con el valor y fecha reportado en la impresión de pantalla del sistema contable sin encontrar diferencias. Las facturas en cuestión correspondieron al cliente sujeto a cambios de precios. De igual manera, la Secretaría observó que las correcciones reportadas en la base de datos de exportación y en la hoja de trabajo aportada, coinciden con el registro del sistema contable que indica tales movimientos como notas de créditos retroactivas.
186. De conformidad con los artículos 39, 40 y 51 del RLCE, la Secretaría calculó el precio de exportación en dólares de los Estados Unidos, para el PVC suspensión exportado a México.
iii. Ajustes al precio de exportación
1) Flete de rendimiento
187. Para el flete de rendimiento, indicaron que corresponde a los costos de transbordo (descarga y recarga), así como a los costos de almacenamiento del almacén intermedio. Para estimar el monto del ajuste, identificaron la actividad del libro mayor por área de negocio y calcularon un coste medio por libra que aplicaron a cada venta individual. Afirmaron que las estimaciones utilizadas por el sistema contable son una representación precisa de los costos de flete facturados en el libro mayor. Presentaron una hoja de trabajo con las cifras del sistema SAP y el libro mayor para el flete en camión, ferrocarril y rendimiento, y los montos de los fletes al cliente final, conforme a los números de factura de venta.
188. Adicionalmente, aportaron impresiones de pantalla de su sistema SAP e indicaron que el sistema utiliza una tabla de costos estimados por libra por ubicación intermedia para estimar los costos de rendimiento.
2) Flete de distribución
189. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls explicaron que el flete de distribución se refiere a los costos ferroviarios para entregar el material desde una planta de producción a un almacén, pero aclararon que no todas las ventas incluyen este servicio. El monto del ajuste lo estimaron a partir del costo promedio histórico de flete por libra en la ruta correspondiente (de la planta de producción a la planta intermediaria) que reporta el sistema SAP.
190. Señalaron que las estimaciones son una representación precisa del flete facturado en el libro mayor; presentaron las hojas de trabajo referentes a la conciliación y costos del flete de rendimiento, impresiones de pantalla de su sistema SAP, el cual toma el promedio estimado para esa ruta. Reiteraron que el ajuste corresponde al monto de envío a una ubicación intermedia y calculan el costo del transporte ferroviario desde la planta de producción hasta el almacén.
3) Flete al cliente final
191. En el ajuste del flete al cliente final, explicaron que asignaron el monto con base en la ruta y tarifa contratada reportada en la orden de compra. Afirmaron que las estimaciones utilizadas por el sistema contable son una representación materialmente precisa de los costos de flete facturados en el libro mayor. Presentaron copia de conocimientos de embarque con su respectiva impresión de pantalla del sistema contable con el pago del flete.
4) Crédito
192. Respecto del ajuste por crédito, manifestaron que representa el costo de oportunidad implícito, debido a la financiación proporcionada a los clientes. Para estimar el monto del ajuste utilizaron la tasa de préstamo promedio para el periodo investigado. Proporcionaron una hoja de trabajo con la estimación del monto del crédito y las tasas de rendimiento de inversión correspondientes al periodo investigado.
193. Argumentaron que el monto del ajuste por crédito se basó en la diferencia entre la fecha de emisión de las facturas y sus pagos. Indicaron que, para el tipo de interés tomaron como base el rendimiento promedio anual de los depósitos a plazo fijo y otros depósitos bancarios de las operaciones corporativas estadounidenses.
194. En la etapa final de la investigación, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, propusieron una tasa de interés diferente a la aportada en la etapa preliminar, la cual obtuvieron de la Reserva Federal de los Estados Unidos. Argumentaron que el ajuste por crédito tiene la finalidad de asegurar que la comparación entre el precio de exportación y el valor normal se realicen en condiciones comercialmente equivalentes, neutralizando las diferencias derivadas de los plazos de pago. Añadieron que el ajuste de crédito busca reflejar el valor temporal del dinero y que la tasa de interés es de una institución pública. Finalmente, manifestaron que el Acuerdo Antidumping no impone el uso de una tasa de interés específica para efectuar los ajustes por crédito.
iv. Determinación
195. En relación con el ajuste de crédito, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls no justificaron la utilización de la tasa de rendimiento de inversión y no aportaron las pruebas que sustentaran las tasas utilizadas en su cálculo. Sin embargo, en la etapa final, presentaron una tasa de interés distinta a la reportada en su respuesta al formulario, lo que resulta en información nueva, por lo cual la Secretaría no contó con elementos suficientes y oportunamente aportados que permitieran validar y aplicar dicho ajuste.
196. En consecuencia, la Secretaría determinó ajustar el precio de exportación por concepto de flete de rendimiento, flete de distribución y flete al cliente final, de conformidad con los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 52 y 53 del RLCE.
d. Formosa Louisiana, Formosa Texas y Formosa U.S.A.
197. Formosa U.S.A. manifestó que cuenta con dos empresas subsidiarias y se encarga de la mayoría de las funciones de gestión, entre ellas, la venta del producto objeto de investigación en nombre de Formosa Texas y Formosa Louisiana.
198. Presentaron dos bases de datos con las ventas de exportación a México de PVC suspensión, una correspondiente a cuatro códigos de producto exportados por Formosa Texas, y otra de seis códigos de producto exportados por Formosa Louisiana. Cada empresa aportó una muestra de documentos de soporte que incluye órdenes de compra, confirmaciones de venta, facturas de venta, conocimientos de embarque y de pago de facturas, certificados de análisis y una impresión de pantalla del sistema contable, donde se observa el valor y volumen total del producto objeto de investigación exportado a México.
199. Formosa Louisiana y Formosa Texas proporcionaron una sola base de datos con las ventas de exportación a México; aportaron explicaciones referentes a las diferencias observadas en las fechas de pago y ejemplos de facturas consolidadas; una impresión de pantalla de su sistema contable y las facturas de venta con su documentación anexa.
i. Deducciones
200. Formosa Louisiana, Formosa Texas y Formosa U.S.A manifestaron que otorgaron deducciones a las ventas realizadas al mercado mexicano durante el periodo investigado. Presentaron una explicación de cada deducción aplicable, una hoja de cálculo y los contratos de venta donde se señalan las condiciones pactadas con dos clientes, vigentes durante el periodo investigado.
201. En la etapa preliminar, como consecuencia de un requerimiento, las empresas presentaron descripciones sobre las deducciones que señalaron, en relación con la metodología y pruebas que sustentaron tales deducciones.
ii. Determinación
202. Las explicaciones correspondientes a las diferencias observadas en las fechas de pago y las referentes a las deducciones aplicables al precio de exportación indicadas en los puntos 199 y 200 de la presente Resolución, se relacionan con información que la Secretaría determinó no tomar en cuenta, tal como se señaló en el punto 76 de la Resolución Preliminar, por lo que la Secretaría no estuvo en posibilidad de analizar dichas explicaciones.
203. En consecuencia, la Secretaría no contó con los elementos necesarios para determinar el precio efectivamente pagado por el comprador, como lo establece el artículo 51 del RLCE y, por lo tanto, no estuvo en posibilidad de calcular el precio de exportación.
iii. Ajustes al precio de exportación
204. Propusieron ajustar los precios de exportación por términos y condiciones de venta; para ello, aportaron una hoja de trabajo, la página de Internet de donde obtuvieron las tasas de interés y dos contratos, vigentes durante el periodo investigado.
iv. Determinación
205. Dado que la información de los ajustes aplicados al precio de exportación correspondió a la que la Secretaría determinó no tomar en cuenta, tal y como se señaló en el punto 76 de la Resolución Preliminar, la Secretaría no contó con los elementos necesarios para ajustar el precio de exportación.
e. Mexichem
206. Mexichem presentó las operaciones de importación de PVC suspensión originarias de los Estados Unidos, que ingresaron por la fracción arancelaria 3904.10.03, NICO 00. La información le fue proporcionada por la Asociación Nacional de la Industria Química A.C., obtenida a través de la ANAM.
207. Indicó que la fracción arancelaria es específica. Sin embargo, en el listado de operaciones de importación identificó productos distintos a PVC suspensión durante el periodo investigado, por lo que realizó una depuración a la base de datos conforme a los siguientes criterios de identificación:
a. Excluyó aquellas operaciones que pudieran corresponder a extracción de depósito fiscal, desistimiento de régimen y retorno de mercancías por devolución e importaciones virtuales, claves A3, E1, F4, G1, K1, V1 y V5, a fin de no duplicar el volumen importado.
b. Eliminó aquellas operaciones que tenían como origen México, por tratarse de producto de fabricación nacional.
c. Consideró las descripciones de las operaciones de importación para identificar aquellas que no correspondían al producto objeto de investigación, por ejemplo "compuesto flexible de cloruro de polivinilo", "policloruro de vinilo (Vestolit G 129x115)", "barredura de polietileno baja densidad" y "barredura de polietileno". Presentó listados con las descripciones para la identificación del producto objeto de investigación y del que no es objeto de investigación.
208. Asimismo, manifestó que en la base de importaciones identificó una operación realizada en julio de 2024 con un volumen atípico registrado en millones de kilogramos, por lo que realizó un ajuste a miles de kilogramos con la finalidad de no sobreestimar un ajuste en el precio de exportación por kilogramo.
209. La Solicitante señaló que las referencias de valor normal en los Estados Unidos incluyen un precio de venta para el PVC suspensión utilizado en la fabricación de tubería (pipe) y otro para el que es utilizado en la fabricación de productos distintos a tubería (general purpose), calculó el precio de exportación por tipo de producto. En ese sentido, identificó el giro del importador de acuerdo con el uso que le dan al producto objeto de investigación, a partir de su conocimiento de mercado. Precisó que la mayoría de las importadoras son sus clientes, por lo que tiene mayor certeza sobre la clasificación realizada.
210. Con base en lo anterior, agregó que aquellas operaciones de importación realizadas por importadoras dedicadas a la fabricación de tubería, conexiones, perfiles y ventanas, las clasificó como pipe, mientras que aquellas realizadas por importadoras cuyo giro no pudo identificar, las clasificó como general purpose. Para sustentar su clasificación, ingresó a las páginas de Internet de las empresas para verificar los productos. Asimismo, señaló que el precio de exportación promedio ponderado no varía de manera significativa al considerar o no el uso que se le da al PVC suspensión.
211. Por su parte, la Secretaría se allegó las estadísticas de importación de la fracción arancelaria de la TIGIE 3904.10.03, NICO 00 reportadas en la Balanza Comercial de Mercancías de México, en adelante Balanza Comercial, elaborado por SAT, la Secretaría, el Banco de México y el Instituto Nacional de Estadística y Geografía.
212. Asimismo, revisó la metodología propuesta por la Solicitante y consideró pertinentes los criterios utilizados para identificar la mercancía investigada a partir de la descripción, las claves de importación y el origen reportados en las estadísticas de importación, siendo la información que tuvo razonablemente a su alcance.
213. En la etapa preliminar, la Secretaría realizó requerimientos de información a diversas empresas importadoras de la mercancía investigada, respecto de los pedimentos de importación, facturas y características de la mercancía investigada. Sin embargo, no todas las empresas respondieron lo solicitado, por lo que la Secretaría no contó con la información que le permitiera identificar la mercancía investigada por tipo de producto. En el caso del volumen atípico, la Secretaría revisó el pedimento de rectificación de dicha operación en el cual se corrigió el volumen y consideró tal modificación en el cálculo del precio de exportación.
i. Determinación
214. En la etapa final de la investigación, la Secretaría determinó excluir las operaciones de importación realizadas por Corning Mexicana y Footwear and Chemical Compounds, tal como se señala en el punto 416 de la presente Resolución.
215. Con fundamento en el artículo 40 del RLCE, la Secretaría calculó un precio de exportación en dólares por kilogramo, para las importaciones de PVC suspensión originarias de los Estados Unidos.
ii. Ajustes al precio de exportación
216. Mexichem señaló que la base de exportaciones se encuentra a nivel entregado, y dado que las referencias de precios del mercado interno de los Estados Unidos también se encuentran a nivel entregado o delivered, no es necesario realizar ajustes, debido a que se encuentran al mismo nivel comercial.
217. La Secretaría revisó la información aportada por las empresas importadoras y determinó utilizar los montos reportados por concepto de flete en origen y seguro, para ajustar el precio de exportación, tal y como se señaló en el punto 192 de la Resolución Preliminar.
218. Asimismo, las empresas productoras exportadoras Oxy Export Sales, Oxy Vinyls, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls proporcionaron información y pruebas de los ajustes realizados en sus operaciones de exportación por concepto de flete a terminal, gasto de almacén y flete al cliente.
iii. Determinación
219. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 53 y 54, fracción II del RLCE, la Secretaría ajustó el precio de exportación con la información de flete a terminal, gasto de almacén, flete al cliente y seguro, obtenido de la información aportada por las empresas importadoras. Lo anterior, al ser los gastos efectivamente pagados en el traslado de la mercancía objeto de investigación, observados durante el periodo investigado, tal como se señaló en el punto 140 de la presente Resolución.
2. Valor normal
a. Shintech
220. Para el cálculo del valor normal, Shintech presentó una base de datos con la información de las ventas al mercado interno respecto de 111 códigos de producto, incluyendo los 17 códigos exportados a México. Indicó que los precios fueron objeto de reembolsos, pero no dio explicación alguna ni aportó pruebas respecto de dicho concepto.
221. Al igual que para el precio de exportación, el 23 de junio de 2025, Shintech solicitó que se sustituyera la base de ventas del valor normal y presentó una hoja de trabajo con el nombre "Notas Débito Crédito", sin señalar cómo se relacionaban las facturas de venta y las notas de crédito o débito.
i. Ajustes al valor normal
222. Shintech propuso ajustar el valor normal de acuerdo con los términos de venta y por concepto de costo de embalaje y costo de flete. No presentó soporte documental ni metodología de cálculo.
ii. Costos de producción
223. Shintech proporcionó una estructura de costos totales de producción conformada por materiales y componentes directos, mano de obra directa y gastos indirectos de fabricación más gastos generales (ventas y administración, investigación y desarrollo y otros gastos). Para la estructura no reportó las fuentes de información ni aportó pruebas al respecto.
224. Presentó el formato de los costos de producción y gastos generales, con el costo de producción para la resina de PVC sin hacer diferenciación de códigos de producto. Señaló que puede asignar el costo de producción para cada uno. Sin embargo, no realizó un seguimiento del costo de producción para cada código de producto. No aportó explicación de la estimación realizada ni soporte contable de los datos reportados.
iii. Determinación
225. La Secretaría revisó la información proporcionada por la empresa y, observó que, en la base de datos del valor normal, únicamente reportó valores negativos de ventas internas. Sin embargo, en su escrito del 23 de junio de 2025, ya no se reportaron dichos valores negativos.
226. Aunado a lo anterior, no aportó el soporte documental respecto de las ventas internas, una metodología o explicación respecto de la asignación de los reembolsos y de las notas de crédito o débito ni sus pruebas relacionadas, aun cuando esta información se solicita en el formulario para exportadores. Respecto de la representatividad de las ventas internas manifestó que las ventas eran suficientes, pero no aportó el cálculo correspondiente.
227. Respecto de la información de los ajustes al valor normal, la Secretaría identificó la existencia de un plazo de pago de las transacciones, como la diferencia entre la fecha de factura y la fecha de pago, por lo que sería procedente aplicar un ajuste por crédito; sin embargo, Shintech no presentó información ni pruebas.
228. Además, observó que no proporcionó los costos de producción a nivel de código de producto, no obstante que en el formulario para exportadores se requiere dicha información. Tampoco anexó pruebas que respaldaran las cifras reportadas ni explicó la metodología de cálculo de los componentes del costo de producción, como se requiere en dicho formulario.
229. Debido a que Shintech no presentó los elementos de prueba suficientes, la Secretaría no tuvo los elementos necesarios para corroborar, replicar y validar la información aportada. Al respecto, debe considerarse que Shintech solicitó y obtuvo una prórroga para presentar su respuesta al formulario, por lo que contó con un plazo adicional para integrar y sustentar debidamente la información requerida. En estas circunstancias, las deficiencias advertidas no podían ser subsanadas mediante requerimientos posteriores, pues ello habría implicado, en los hechos, solicitar nuevamente información sustancial que debía formar parte de su respuesta al formulario.
230. En virtud de lo descrito en los puntos 129 y 225 a 228 de la presente Resolución, la Secretaría determinó que no contó con los elementos necesarios para analizar y calcular el valor normal y sus ajustes. Al respecto, corresponde a la empresa productora exportadora, como fuente primaria de la información relativa a sus propias operaciones, aportar de manera completa, verificable y confiable los datos y elementos probatorios necesarios para sustentar sus cálculos. En este caso, las deficiencias y omisiones advertidas en la información presentada impidieron a la Secretaría contar con una base suficiente para corroborarla, replicarla y validarla y, en consecuencia, limitaron objetivamente su capacidad para determinar el valor normal y los ajustes correspondientes.
b. Oxy Export Sales y Oxy Vinyls
i. Ventas internas
231. Oxy Export Sales y Oxy Vinyls presentaron una base de datos con el listado de sus ventas de PVC suspensión realizadas en el mercado interno correspondientes a 12 códigos de producto, conformados en cuatro grupos comparables a los exportados a México; proporcionaron copia de facturas de venta, hojas técnicas de los productos e impresiones de pantalla de su sistema contable.
232. Respecto de la información proporcionada para el cálculo de valor normal, la Secretaría observó números de factura duplicados y ventas sin reportar un volumen o valor, por lo que en la etapa preliminar les requirió el soporte documental de cada factura conforme a su sistema contable, así como la documentación que acreditara notas de crédito o débito, relacionada con la factura original y facturas de ventas adicionales.
233. Señalaron que la base de ventas internas se reportó con los datos en bruto como se desglosan en el sistema SAP, para cada venta utilizando el número de factura original. Explicaron que los movimientos vinculados con la venta original se registraron como transacciones separadas en líneas distintas del SAP. Presentaron nuevamente la base de datos de las ventas internas e impresiones de pantalla del sistema SAP correspondiente a una factura a manera de ejemplo. Asimismo, proporcionaron las facturas solicitadas por la Secretaría.
1) Reembolsos y ajuste de precio
234. Oxy Export Sales y Oxy Vinyls indicaron que otorgaron reembolsos a diferentes clientes seleccionados para incentivar el cumplimiento de objetivos de volumen específicos o para obtener condiciones de pago más favorables, según los términos de sus contratos. Proporcionaron copia de los contratos donde se describen términos de pago y condiciones como descuentos diferenciados dependiendo del día de pago posterior a la fecha de factura y reembolsos anuales o trimestrales condicionados a un volumen en libras. En el caso del ajuste de precio, explicaron que se realiza para igualar ofertas de la competencia.
235. Asimismo, proporcionaron las capturas de pantalla de los acuerdos de reembolsos incluidos en los acuerdos comerciales respectivos de los clientes. Indicaron que el cálculo de descuento se basa tanto en el valor de la venta como en el volumen adquirido, y que depende del acuerdo comercial con el cliente. Ejemplificaron la aplicación del concepto, donde se otorgó un descuento sobre el valor de las ventas por el plazo de pago acordado y un descuento por el volumen adquirido; indicaron que el detalle del nivel de transacción incluido en el cálculo de valor normal proviene del sistema SAP.
236. De los ajustes al precio, proporcionaron hojas de trabajo que reportan los ajustes de cada una de las facturas de venta, así como impresiones de pantalla de su sistema contable.
ii. Determinación
237. La Secretaría examinó las facturas de venta, contratos, hojas de trabajo e impresiones de pantalla respecto de las ventas, reembolsos y ajustes del precio, sin encontrar discrepancias entre la información y pruebas aportadas, por lo que determinó calcular los precios efectivamente pagados de conformidad con el artículo 51 del RLCE, en dólares por kilogramo para los cuatro grupos de PVC suspensión comparables a los exportados a México, con fundamento en el artículo 31 de la LCE, 39 y 40 del RLCE.
iii. Ajustes al valor normal
238. Oxy Export Sales y Oxy Vinyls propusieron ajustar el valor normal por concepto de flete a terminal, gasto de almacén, flete al cliente final y misceláneos.
1) Flete a terminal
239. Para este ajuste reiteraron lo señalado en el punto 163 de la presente Resolución. Además, proporcionaron impresiones de pantalla de su sistema contable con muestras de tasas de flete a terminal por mes y planta de producción. Las tablas contienen información de la cantidad, el valor y el monto del concepto por libra de cada planta de producción.
2) Gastos de almacén
240. De igual manera, reiteraron su explicación y pruebas respecto del ajuste señalado en el punto 165 de la presente Resolución; manifestaron que asignan de manera proporcional los gastos de almacenamiento de bodegas externas utilizadas para atender a los clientes con base en el volumen de dichas instalaciones. Para ello proyectan el volumen anual esperado a despachar a través de las terminales, así como los gastos relacionados y desarrollan una tarifa de manejo de almacén que permite asignar los gastos desde los centros de Transporte y Distribución (T&D). Proporcionaron el ejemplo de una factura a través de la cual señalaron que una partida incluye el valor acreditado al centro de T&D. Explicaron que la cifra duplicada es la contrapartida de ese asiento contable que se registró como una reducción a las ventas brutas conforme a la metodología contable que se clasifica como un gasto directo de venta incurrido para abastecer el volumen vendido.
3) Flete al cliente final
241. Retomaron lo señalado en el punto 167 de la presente Resolución. También explicaron que reportaron los datos que obtuvieron del sistema SAP y que los montos empleados en el cálculo provienen de la sumatoria de deducciones por flete para el nivel de transacción de la factura. Ejemplificaron con el caso de una factura, donde se reportan los montos presentados en el soporte documental.
4) Misceláneos
242. Respecto del ajuste de misceláneos, reiteraron lo señalado en el punto 168 de la presente Resolución y manifestaron que este concepto incluye la modificación de precios realizada en las cuentas de los clientes, el cobro o reembolso de artículos diversos, correcciones de facturación, demoras, tarifas de cambio de ferrocarril, créditos por productos dañados y cargos bancarios. Presentaron impresiones de pantalla del sistema SAP del monto correspondiente para algunas facturas, sin especificar el concepto.
243. En la etapa final de la investigación, Oxy Export Sales y Oxy Vinyls presentaron el soporte documental, a partir del cual ejemplificaron algunos de los conceptos incluidos en el ajuste de misceláneos. Añadieron que obtener estos documentos para cada transacción implica un proceso manual altamente demandante, por lo que no es viable hacerlo para la totalidad de las operaciones. En ese sentido, señalaron que la actualización de su sistema en enero de 2025 no permite consultar los documentos del sistema anterior y requieren apoyo del área de sistemas para su recuperación desde bases de datos externas.
5) Crédito
244. Oxy Export Sales y Oxy Vinyls no propusieron un ajuste por concepto de crédito; sin embargo, como respuesta a un requerimiento de la Secretaría para presentar esta información, proporcionaron la tasa de interés a corto plazo aplicada a sus cuentas por cobrar con la metodología señalada en el punto 171 de la presente Resolución. En la etapa final de la investigación, indicaron lo señalado en el punto 172 de la presente Resolución.
6) Cargas impositivas
245. Como respuesta a un requerimiento de información de la Secretaría relacionado con el desglose de impuestos en la factura, Oxy Export Sales y Oxy Vinyls; señalaron que dicho impuesto debe pagarse al Gobierno de los Estados Unidos por vender un producto que contiene una sustancia sujeta a este. Proporcionaron la tasa gravable y destacaron que no todas las operaciones estuvieron sujetas al pago de este impuesto.
7) Comisiones
246. Sobre la presencia de comisiones, incluyeron una columna en la base de valor normal por concepto de "gastos de comisión". Explicaron que registran la transferencia del valor neto de la venta de exportación de Oxy Export Sales a una tasa de descuento escalonada contractual y refirieron a lo señalado en el punto 174 de la presente Resolución. Añadieron que esta solo es una entrada contable en papel y no tiene ningún impacto para Oxy Vinyls que cobra la cuenta por cobrar del cliente en nombre de Oxy Export Sales, por lo que consideraron que este ajuste no debería tomarse en cuenta para el cálculo del valor normal.
iv. Determinación
247. La Secretaría revisó las facturas, notas de cargo y capturas del sistema contable proporcionadas, e identificó que el soporte documental del ajuste por misceláneos reporta diversos conceptos. Sin embargo, no contó con los elementos necesarios para analizar la aplicación de dicho ajuste, si es incidental a la venta, y si forma parte del precio. Para el ajuste por crédito, la Secretaría observó que la tasa de interés propuesta se mantuvo constante durante el periodo investigado, ello conforme al soporte documental aportado, por lo que consideró procedente realizar el ajuste por ese concepto.
248. Con fundamento en los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 53 y 54 del RLCE, la Secretaría ajustó el valor normal por concepto de flete a terminal, gastos de almacén, flete al cliente final, comisiones y crédito.
v. Operaciones comerciales normales
249. Oxy Export Sales y Oxy Vinyls reportaron por código de producto los costos de producción, excepto para dos de los exportados a México, así como los costos de los grupos de códigos de producto comparables. El costo de producción se conformó por el costo de los materiales y componentes directos, costo de mano de obra directa y gastos indirectos de fabricación.
250. El costo de materiales y componentes directos lo estimaron a partir de los costos del monómero de cloruro de vinilo, gas natural, otras variables, amortización y mantenimiento excluido, amortización del mantenimiento y revisión, materiales, servicios externos, bienes materiales y otros. Asimismo, proporcionaron los costos de dichos insumos de cada una de las plantas vinculadas que le proveyeron el monómero de cloruro de vinilo. Los gastos generales correspondieron a los gastos de venta y administración, gastos financieros y otros gastos, entre los que se encuentran los relacionados con impuestos y seguro, transferencias de plantas y depreciación, gastos de tráfico y distribución, entre otros.
251. Para los costos de producción, presentaron hojas de trabajo con la estructura del costo por libra por código de producto, así como capturas de pantalla de su sistema contable. Para el caso de los gastos generales, proporcionaron hojas de trabajo con las partidas de la cuenta de resultados para todo el producto objeto de investigación, así como capturas de pantalla de su sistema SAP con la información contable.
252. Precisaron que, como una unidad económica verticalmente integrada, reportan sus costos actuales y reales de insumos que son utilizados para la fabricación del producto objeto de investigación, y que el costo de producción y los registros se obtienen a través de los informes generados por el sistema contable de Oxy Export Sales y Oxy Vinyls.
253. Proporcionaron los costos mensuales y anuales para cada código, excepto para dos exportados. Afirmaron que las materias primas son adquiridas de partes vinculadas, como el monómero de cloruro de vinilo. Presentaron reportes mensuales de insumos que distinguen compras a partes vinculadas de aquellas a partes no vinculadas, sin aportar ningún soporte contable de las compras efectuadas.
254. Respecto del detalle metodológico, señalaron que, para los códigos de producto exportados, el costo de producción se determinó identificando los montos del empaque y excluyéndolos para hacer comparables las estimaciones finales del costo. De los gastos generales, explicaron que agruparon los gastos indirectos registrados por el total de negocio de PVC y los asignaron conforme al volumen de ventas de PVC. Proporcionaron impresiones de pantalla de su sistema SAP del estado de resultados del negocio de PVC durante el periodo investigado. Añadieron que, realizaron un ajuste en la categoría "Otros (Ingresos)/Gastos" para excluir gastos incurridos por un evento que ocurrió antes del periodo investigado.
255. En la etapa final de la investigación, Oxy Export Sales y Oxy Vinyls manifestaron que reportaron los costos de producción de todos los códigos de producto, excepto para dos códigos de producto (en virtud de que estos son un renombramiento o recodificación de otros códigos derivada de modificaciones en el sistema o distinciones de calidad) que no registraron un costo de producción per se dentro de su plataforma contable. Agregaron que el material reclasificado no genera cambios físicos del producto, costos de producción adicionales ni incorpora insumos distintos. Especificaron los grupos de productos equivalentes y códigos de producto a los que pertenecen esos dos códigos, y de los cuales presentaron información de los costos en la etapa preliminar.
256. En cuanto a las materias primas, reiteraron que, al ser una empresa verticalmente integrada, no existen compras a proveedores no vinculados de monómero de cloruro de vinilo, en adelante VCM (por las siglas en inglés de Vinyl Chloride Monomer) sino autoconsumo, por lo que no es aplicable el artículo 44 del RLCE. Asimismo, señalaron que Oxy Vinyls ni sus plantas venden VCM en el mercado de los Estados Unidos.
257. Agregaron que el mercado de VCM en los Estados Unidos se caracteriza por transferencias y/o compras entre las plantas de las mismas empresas y/o entre partes relacionadas, destacando que en los Estados Unidos no existe un mercado abierto de VCM. Reconocieron que Shintech le compraba VCM a la empresa Olin, caso que se hizo público por un litigio entre las dos empresas. Manifestaron que la Secretaría debe tomar en cuenta que la transferencia de VCM es una actividad normalmente realizada en la industria vinílica estadounidense y, en consecuencia, la información contable refleja de manera razonable el costo de producción de VCM como insumo en la integración de los costos de producción del PVC.
258. Señalaron que lo anterior es consistente con la propia práctica de la Secretaría y citaron la Resolución Final del procedimiento administrativo de investigación antidumping sobre las importaciones de lámina rolada en frío originarias de la República Socialista de Vietnam, independientemente del país de procedencia, donde la Autoridad coincidió señalando que los movimientos de insumos destinados al autoconsumo dentro de una misma empresa no constituyen operaciones de venta, sino transferencias internas inherentes al proceso productivo.
259. Destacaron que la metodología presentada es razonable para el cálculo de materias primas, de acuerdo con el artículo 2.2.1.1 del Acuerdo Antidumping que expresa como regla general que los costos de producción se deben calcular con base a los registros contables. Indicaron que el Grupo Especial en China - Productos de pollo de engorde consideró que el artículo 2.2.1.1 del Acuerdo Antidumping establece que la autoridad debe normalmente usar los registros contables de los exportadores al calcular los costos de producción. Agregaron que el Órgano de Apelación en UE - Biodiesel (Argentina) aclaró que el artículo 2.2.1.1 del Acuerdo Antidumping solo exige que "los registros reflejen razonablemente los costos" y no obliga a que "esos costos deban ser razonables".
260. Asimismo, retomaron el caso de Ucrania - Nitrato de Amonio, donde Ucrania sostuvo que las transacciones no realizadas en "condiciones de plena competencia" son excepción de la regla general prevista en el artículo 2.2.1.1 del Acuerdo Antidumping, por lo que las autoridades pueden apartarse de los registros contables de los exportadores. Al respecto, el Grupo Especial explicó que la autoridad investigadora no debe evaluar en abstracto las condiciones del mercado doméstico, en su lugar, la autoridad debe evaluar caso por caso si los registros de las exportadoras reflejan de manera razonable los costos de producción considerando las pruebas presentadas.
261. Argumentaron que los métodos previstos en el artículo 44 del RLCE para determinar el costo de materias primas no resultan aplicables, debido a que se trata de una empresa verticalmente integrada que no adquiere los insumos utilizados en la producción de PVC de proveedores no vinculados, ni los comercializa con terceros independientes. Añadieron que, al no existir un mercado para dichos insumos, tampoco se dispone de "estudios económicos" que permitan determinar su costo conforme a los métodos previstos en dicha disposición.
262. Por lo anterior, afirmaron que no es posible presentar una relación de precios entre las empresas vinculadas y no vinculadas. Señalaron que reportaron el costo real de producción desde los insumos hasta la producción del VCM, y que la metodología para determinar los costos de las materias primas es compatible con la legislación nacional.
263. Para la asignación de gastos generales, indicaron que no consideraron el costo de ventas porque establece los centros de costos indirectos a nivel de cada unidad de negocio o división, en lugar de concentrarlos a nivel corporativo. Explicaron que esto permite una asignación precisa de los costos por unidad de negocio eliminando la necesidad de realizar distribuciones posteriores de costos indirectos desde un nivel corporativo. Agregaron que el artículo 46, fracción IV del RLCE establece que la asignación de gastos generales se realiza con base en el costo de ventas, cuando estos no son directamente atribuibles al producto investigado.
vi. Determinación
264. Respecto de la vinculación de empresas en la adquisición de la materia prima, la Secretaría revisó la hoja de trabajo de las compras de monómero de cloruro de vinilo y observó que las empresas únicamente realizaron compras a partes vinculadas, sin embargo, no acreditaron que las compras se dieron en el curso de operaciones comerciales normales, tal y como se requiere en el punto 72 del formulario para exportadores y de conformidad con el artículo 44 del RLCE.
265. Si bien, Oxy Export Sales y Oxy Vinyls reiteraron que están verticalmente integradas, no compran insumos a empresas no vinculadas, y que el mercado de VCM en los Estados Unidos no se considera abierto, en la etapa preliminar la Secretaría le requirió que proporcionara una alternativa al costo de producción de la principal materia prima, la información, pruebas y metodología. Lo anterior de conformidad con el artículo 44 del RLCE.
266. En la presente etapa, la Secretaría considera pertinente señalar que una de las empresas comparecientes proporcionó información en su respuesta al formulario, que le permitió identificar que el VCM utilizado en la elaboración de PVC, se produce de forma interna, y se puede adquirir a través de un tercero. A partir de la información proporcionada por Oxy Export Sales y Oxy Vinyls, así como Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, la Secretaría identificó que la empresa Olin suministraba VCM a Shintech, es decir, existe la venta del insumo entre partes no vinculadas.
267. Aunado a lo anterior, Oxy Export Sales y Oxy Vinyls manifestaron que sus plantas no venden VCM en el mercado de los Estados Unidos. No obstante, en respuesta al formulario afirmaron que tiene como actividad preponderante la fabricación y venta de dicloruro de etileno, monómero de cloruro de vinilo y PVC. Lo que contradice sus afirmaciones respecto al comportamiento del mercado de la materia prima para la fabricación del PVC.
268. Por su parte, la Secretaría se allegó de información a través de la página de Internet de la empresa productora exportadora (https://www.oxychem.com/vinyl/) y observó que Oxy Export Sales y Oxy Vinyls ofrecen VCM como materia prima que se vende en grandes cantidades comerciales y es el mayor productor en los Estados Unidos. La página de Internet proporciona información del producto, hojas de datos de seguridad y especificaciones técnicas.
269. Por lo expuesto, la Secretaría contó con elementos que le permiten identificar la existencia de un mercado abierto de VCM en los Estados Unidos y que la empresa productora exportadora se encontraba en posibilidad de presentar un referente de precios de VCM de un tercero.
270. Respecto de los requerimientos sobre los registros contables de Oxy Export Sales y Oxy Vinyls además, la Secretaría señala que estos tuvieron la finalidad de que las empresas proporcionaran información y pruebas que permitieran observar que los registros contables reflejan razonablemente los costos asociados con la producción del producto, como lo establece el artículo 2.2.1.1 del Acuerdo Antidumping. Sin embargo, las empresas no proporcionaron la información y documentación solicitada por la Secretaría.
271. En el caso de los gastos generales, la Secretaría observó que el soporte documental proporcionado por la empresa se refiere a centros de costos y que la asignación se realizó de acuerdo con el volumen de ventas, el cual mostró diferencias con las cifras de ventas reportadas en el Anexo 2, Anexo 3 y Anexo 4, correspondientes a las ventas totales.
272. Por lo anterior, la Secretaría no contó con los elementos necesarios para determinar si los costos de producción se dieron en el curso de operaciones comerciales normales. Como consecuencia, no pudo determinar que las ventas internas se dieron en el curso de operaciones comerciales normales, como lo señalan los artículos 2.2.1 del Acuerdo Antidumping, 32 de LCE, y 44 del RLCE.
273. Por lo anterior, para el cálculo del valor normal, la Secretaría consideró la información que aportó la producción nacional, descrita en los puntos 346 a 364 de la presente Resolución, ello conforme a los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE. Asimismo, con fundamento en el artículo 31 de la LCE, la Secretaría calculó el valor normal en dólares por kilogramo para el PVC suspensión vendido en el mercado interno.
c. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls
i. Ventas internas
274. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls presentaron el listado de ventas internas de la mercancía investigada conforme el valor K del PVC, acotando que utilizan los mismos grupos de producto para el mercado interno y el mercado de exportación a México. Identificaron cada descripción del producto o material y agruparon los productos por el valor K del PVC. Aportaron copia de facturas de venta, certificado de calidad y la impresión de pantalla del sistema contable del pago de cada una de ellas.
275. Añadieron que las ventas del mercado interno podrían no cumplir con el requisito de suficiencia o la prueba por debajo de costos, por lo que presentaron su información respecto del valor reconstruido. No proporcionaron estimación de la representatividad ni pruebas respecto de si las ventas se dieron en el curso de operaciones normales.
276. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls afirmaron que no existen diferencias entre las especificaciones de los productos de ventas en el mercado interno y los vendidos en el mercado de exportación, por lo que no propusieron códigos similares. Aportaron una correlación entre los códigos de producto y la descripción de la mercancía investigada, así como la base de datos de las ventas internas con seis códigos y descripción de los productos comparables a los exportados a México. Proporcionaron una hoja de trabajo con lo que, indicaron, ser la prueba de suficiencia, sin aportar mayores explicaciones sobre su metodología, alcance o resultado.
277. Aclararon que no se reportaron fechas dado que se trata de cancelaciones, notas de crédito o débito. Indicaron que algunas de ellas no las aplicaron a las ventas originales al no estar vinculadas al sistema y que al no ser número significativo no afectaban la precisión de los datos reportados. Asimismo, manifestaron que se percataron que cometieron un error al no reportar ciertos códigos de producto objeto de investigación y las diferencias en las cifras de los anexos del formulario. Aseveraron que corrigieron diversos anexos del formulario para efecto de incluir todas las ventas nacionales por código de producto, y que todas las cifras de los anexos sean consistentes entre sí.
278. En la etapa final reiteraron que la base de datos de valor normal contiene cancelaciones, notas de crédito o débito que no se aplicaron a las ventas originales. De las transacciones iguales a cero en los campos "valores de factura", precio sin ajustar" y "precio ajustado" se refieren a cancelaciones y créditos pagados con producto. Afirmaron que presentó nuevamente el listado de ventas del mercado interno sin incluir las transacciones negativas, sin dar mayores detalles o pruebas sobre el particular.
ii. Reembolsos, descuentos en efectivo y ajustes de precios
279. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, manifestaron que otorgaron reembolsos a los clientes por diversos motivos, principalmente, descuentos por volumen, pero también para apoyar proyectos específicos (como la puesta en marcha de una nueva planta de producción, un contrato, etc.). Explicaron que aplicaron una estimación a cada factura para los reembolsos directos o reembolsos simples en centavos por libra. Para ello, revisan mensualmente el volumen de ventas de los clientes con derecho a reembolsos y calculan el reembolso global, con esa información registran un ajuste de compensación del reembolso a nivel de cliente.
280. Respecto de los descuentos en efectivo, señalaron que estos se conceden por el pago anticipado de las facturas, conforme a las condiciones de pago pactadas; sin embargo, indicaron que su sistema contable no los asigna a clientes específicos dentro de la información de ventas. Por ello, manifestaron que su sistema de información de ventas estima dichos descuentos para los clientes que pueden acceder a este beneficio. En cuanto a los ajustes de precio, señalaron que presentaron las correcciones de facturación que se contabilizan mediante asientos manuales o notas de crédito/débito retroactivas. Para sustentar ambos conceptos, presentaron una hoja de trabajo con diversas pestañas relativas a reembolsos, descuentos en efectivo y ajuste de precio, sin aportar el soporte contable que permitiera corroborar las cifras reportadas.
281. Explicaron que el ajuste "Deceuninck" se refirió al pago anual a una empresa por renovar su contrato de venta y determinaron asignarlo por el total de libras vendidas. Presentaron el contrato con dicha empresa relativo al reembolso.
282. Respecto de lo que denominaron ajuste "Barrette", indicaron que se trata de una empresa que está sujeta a un esquema de precios basado en una canasta de clientes externos, a partir de la cual se determina anualmente el precio aplicable conforme a una fórmula contractual. Añadieron que, mensualmente, registran una estimación de la diferencia entre los precios facturados y el precio calculado en virtud del contrato, misma que aplicaron a cada libra vendida durante el periodo investigado. Sin embargo, no presentaron copia del contrato que sustenta dicho mecanismo de determinación de precios y, en su lugar, aportaron una hoja de trabajo con información que, señalaron, obtuvieron de su sistema COPA.
283. En cuanto al ajuste denominado "STO", afirmaron que este se aplica al precio entre empresas, y que su cálculo se realiza por línea, con base en el documento de entrega correspondiente. Indicaron que consideraron los archivos de respaldo para cada ajuste y extrajeron las líneas relacionadas al STO. Sin embargo, no proporcionaron mayores explicaciones sobre la metodología empleada ni identificaron los documentos o archivos de respaldo a los que hicieron referencia.
284. Las empresas productoras exportadoras no aportaron pruebas documentales que acreditaran las cifras utilizadas en las hojas de trabajo respecto de los reembolsos, descuentos y ajuste de precios.
285. En la etapa final de la investigación, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, manifestaron que la diferencia señalada por la Secretaría en el punto 252 de la Resolución Preliminar, es un problema de nomenclatura, es decir que la causa de la mayoría de las diferencias entre los anexos se debe a como su sistema registró las ventas en la base de datos de valor normal y cómo se registraron los reembolsos. Explicó que, en algunos casos, reportaron las ventas a un cliente con distintos nombres y los reembolsos se registraban con un solo nombre. Reiteraron que el ajuste "Deceuninck" corresponde a un cliente, con el que pactaron un pago anual fijo como condición para la renovación del contrato de venta y que este constituye una condición de comercialización directamente vinculada al precio.
286. Para el ajuste "Barrette" explicaron que deriva de un mecanismo contractual de determinación anual de precios, previamente pactado entre partes independientes, cuyo objetivo es garantizar que el precio efectivamente pagado por una empresa sea el menor entre dos referencias objetivas claramente definidas.
287. En cuanto al STO, "Stock Transfer Order", por las siglas en inglés, u Orden de Transferencia de Existencias, señalaron que en una cadena de suministro el STO es una transacción que autoriza y registra el movimiento de exigencias entre distintas ubicaciones dentro del mismo grupo (plantas, almacenes, centros de distribución, tiendas). Coordina la planificación, ejecución y la contabilización de la transferencia sin considerar dicho movimiento como una compra o venta externa. Puntualizaron que el ajuste corresponde a trasferencias internas del producto entre empresas del grupo Westlake, que aun cuando no aplicaron dicho ajuste en su respuesta al formulario, su existencia y descripción si fueron debidamente reportados en el formulario. Agregaron que, dentro del anexo STO incluye registros contables además de una conciliación entre las transferencias donde aplica el ajuste a lo reportado en el anexo 7 del formulario.
iii. Determinación
288. La Secretaría observó diferencias entre las ventas internas del requerimiento y del formulario en 36%. Particularmente, en el listado de las operaciones en el requerimiento, identificó transacciones con precios netos negativos, algunas con volumen sin asignación de ningún valor.
289. En la etapa final de la investigación, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls no aportaron explicaciones o pruebas respecto a las diferencias entre las ventas del mercado interno y las reportadas en el Diagrama 1, aun cuando afirmaron que en el listado de ventas del mercado interno no aplicaron todas las cancelaciones, notas de crédito o débito a las facturas originales.
290. En relación con las notas de crédito de las ventas del producto objeto de investigación, la Secretaría identificó que algunas no correspondían al periodo investigado y que otras fueron aplicables a múltiples transacciones, sin que fuera posible advertir su correcta asignación en la base de datos de ventas. Asimismo, detectó operaciones en las que se reportó valor, notas de crédito o ajustes al precio sin el volumen correspondiente, así como precios ajustados negativos o iguales a cero. Cabe señalar que, esta información y los elementos probatorios necesarios le fueron requeridos durante la etapa preliminar como se señaló en el punto 244 de la Resolución Preliminar.
291. Respecto de los reembolsos, "Deceuninck y "Barrette" y "STO", la Secretaría no contó con el soporte documental que acreditara los montos y clientes afectados por dichos conceptos en la base de datos de valor normal.
292. Por lo anterior, la Secretaría no contó con los elementos que le permitieran calcular el precio efectivamente pagado y establecer el valor normal como lo establecen los artículos 31 de LCE y 51 del RLCE.
iv. Ajustes al valor normal
293. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, propusieron ajustar el valor normal por concepto de flete de rendimiento, flete de distribución, flete al cliente final, crédito y cargas impositivas.
1) Flete de distribución, rendimiento y al cliente final
294. Reiteraron lo señalado en los puntos 187, 189 y 191 de la presente Resolución. En el caso del flete al cliente final, presentaron copia de conocimientos de embarque con su respectiva impresión de pantalla del sistema contable con el pago del flete de una partida de la factura, manifestaron que la información la obtienen de su sistema COPA. Aportaron impresiones de pantalla referentes al ingreso a dicho sistema.
2) Crédito
295. Conforme a los señalado en el punto 192 de la presente Resolución, proporcionaron la misma hoja de trabajo, no justificaron la tasa de interés ni su soporte documental, tampoco aportaron más argumentos, al respecto.
3) Cargas impositivas
296. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls señalaron que el "Superfondo" es una recuperación de impuestos conforme a la Ley de Inversión en Infraestructuras y Empleo, la cual establece los impuestos especiales que gravan determinados productos y sustancias químicas en virtud de los artículos 4661 a 4672 del Código de Rentas Internas de los Estados Unidos (U.S. Internal Revenue Code). Acotaron que los productores de PVC retienen el impuesto a los compradores de dicha mercancía y que tal impuesto no es aplicable a las ventas de exportación. Proporcionaron una hoja de trabajo con los montos de cada operación, pero no incluyeron soporte contable o impresiones de pantalla de las cifras reportadas.
297. Explicaron que el ajuste por "Superfondo" se calcula en función del peso molecular y se registra en la factura de los compradores en el mercado interno. Indicaron que a los clientes estadounidenses se les cobra una cantidad en dólares por tonelada. Proporcionaron el soporte documental donde se observa el impuesto y el listado de los químicos que son gravados con este impuesto. Argumentaron que, si bien el PVC no se encuentra en la lista, sí corresponde a un derivado del cloro que está dentro de los productos químicos gravables por el impuesto a productos químicos vendidos por fabricantes, productoras o importadoras, de acuerdo con el Sistema de Impuestos Internos del U.S. Code, Título 26, Subtitulo D, Capitulo 38, Subcapítulo B, artículo 4661 sobre la imposición de impuestos.
v. Determinación
298. La Secretaría revisó las facturas de venta del mercado interno y observó que el valor reportado en la base de datos no incluye el monto del impuesto, por lo que no es procedente aplicar dicho ajuste.
299. Conforme a lo señalado en los puntos 288 a 292 de la presente Resolución, la Secretaría no contó con los elementos necesarios para calcular el valor normal. En consecuencia, determinó no aplicar tales ajustes a las ventas internas presentadas por Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls.
vi. Operaciones comerciales normales
300. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls afirmaron que no realizan un seguimiento de los costos de producción con datos diferenciados para cada uno de sus códigos o grados de producto y que los insumos son los mismos. Afirmaron que no disponen de la tecnología necesaria para asignar con precisión los costos compartidos entre los diferentes productos referenciados.
301. Presentaron los costos de producción por valor K sin hacer distinción por código de producto o descripción de la mercancía tanto a nivel mensual como anual; hojas de trabajo para las cuales no incluyó explicación ni relación con otro documento. No proporcionaron el detalle metodológico empleado en el reporte de cada uno de los elementos de los costos de producción.
302. Respecto del costo de producción, manifestaron que, proviene de sus registros contables, de informes generados por su sistema SAP y de su sistema de consolidación EPM. Proporcionaron una hoja de trabajo de lo que indicaron correspondió al estado de pérdidas y ganancias de tres plantas, pero no explicaron la metodología utilizada para determinar cada uno de los costos de producción ni aportaron el sustento contable de las cifras reportadas.
303. Como sustento presentaron otra hoja de trabajo con el ajuste por materia prima refundida, sin explicar cómo lo determinaron y, no presentaron el sustento contable de las cifras utilizadas. Tampoco aportaron las pruebas respecto del volumen de producción por código de producto. En el cálculo del valor reconstruido, no hicieron distinción entre los grupos de producto de valor K, código de producto o descripción del producto.
304. Acotaron que son un grupo de empresas verticalmente integradas que produce las materias primas o insumos suficientes para la producción de resina de PVC en suspensión. En ese sentido, manifestaron que adquirieron insumos de partes relacionadas, pero que no contaron con estudios de transferencia y realizaron un ajuste en las declaraciones de fabricación para actualizar los costos asociados y reportar el costo real y actual, sin dar mayores explicaciones o pruebas al respecto.
305. Para los gastos generales, presentaron la misma hoja de trabajo referente al reporte de pérdidas y ganancias de tres plantas productoras. A partir de esa información reportaron los gastos generales, pero no sustentaron las cifras reportadas.
306. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls señalaron que no existen diferencias apreciables en los costos de producción por código de producto con los diferentes valores K, que registran el inventario y los costos de los productos por planta, pero no por descripción, número o valor K de la mercancía objeto de investigación. No obstante, presentaron los costos de producción por código de producto agrupados de cada planta de producción y una tabla con la correlación de códigos de producto.
307. Asimismo, manifestaron que, con base en el volumen de ventas mensuales, asignaron los costos de producción de manera proporcional para cada código de producto y que, al aplicar los costos en función de las ventas, se observa un costo constante por libra producida para cada planta independientemente de la mercancía producida. Añadieron que, debido a que el volumen de producción por código de producto no se registra en su sistema, utilizaron el volumen de ventas para determinar el volumen de producción. Presentaron hojas de trabajo con información agregada y mensual de los volúmenes de producción, inventarios y ventas de los insumos y mercancía objeto de investigación de cada planta. También proporcionaron impresiones de pantalla de los costos totales de los insumos y de la mercancía objeto de investigación.
308. Aseveraron que transfieren materiales y productos entre sus empresas a precios que no son necesariamente de mercado, ya que carecen de una política de precios de transferencia. Reiteraron que están integradas verticalmente y que son una unidad económica única que produce para sí mismas las materias primas que se utilizan para la fabricación de la mercancía objeto de investigación, razón por la cual su precio dentro del libro mayor no es un precio de mercado y que presentaron los costos de producción sobre la base del costo real de producción de las materias primas, y no del precio de transferencia.
309. En ese orden de ideas, argumentaron que cualquier posibilidad de usar precios de transferencia se elimina mediante el proceso de consolidación, puesto que la información da como resultado unos costos de producción consolidados, incluidas las materias primas, lo que se ajusta a los principios contables generalmente aceptados en los Estados Unidos. Proporcionaron hojas de trabajo con los costos de producción por planta de los insumos y de la mercancía objeto de investigación, no obstante, en algunas de las hojas de trabajo denominadas "Support" no se observaron los conceptos debido a que se reportó "#¿NOMBRE?".
310. En la etapa final de la investigación, insistieron en que no hay diferencias apreciables en el costo entre los distintos productos o códigos de producto con valores K diferentes, que registran el inventario y el costo de los productos por planta, pero no por nombre, número de producto o valor K del producto.
311. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls puntualizaron que, debido a la limitación técnica de su sistema contable, al no utilizar la funcionalidad del cálculo de costos completos en SAP, cualquier intento para estimar el costo por código resultaría en una metodología puramente teórica y no confiable. Asimismo, manifestaron que, con base en el volumen de ventas mensuales, asignaron los costos de producción de manera proporcional para cada código de producto y que, al aplicar esta metodología, se observa un costo constante por libra producida para cada planta independientemente de la mercancía fabricada. Añadieron que, debido a que el volumen producido por código no se registra en su sistema, utilizó el volumen de ventas para determinar el volumen de producción.
312. De la asignación de los costos de producción por código de producto con base en el volumen de ventas, afirmaron que partieron de la hipótesis razonable de que la proporción de producción de cada grado correspondería con la proporción de ventas del grado correspondiente, lo que supone que los niveles de inventario y la distribución por grados se mantienen constantes. Asimismo, puntualizaron que dicha hipótesis no se trata de algo preciso, que esa fue la forma más adecuada y razonable para estimar el costo por grado teniendo en cuenta los datos de su sistema, aunque aclararon que en la práctica no sucede, debido a que no existe una igualdad entre las ventas y la producción dado que los ritmos de producción y venta son fluidos e independientes uno del otro, lo que da lugar a periodos donde la producción supera a las ventas o viceversa. Presentaron una hoja de trabajo con volúmenes de producción, volumen de ventas e inventarios final, tanto en libras como en kilogramos.
313. Respecto de la transferencia de materias primas entre sus empresas, argumentaron que el 100% del consumo de VCM en los Estados Unidos y Canadá va destinado a la manufactura de PVC, por lo que las empresas estadounidenses que conforman la industria vinílica tienen una ventaja competitiva gracias a su integración vertical. En consecuencia, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls se autoabastecen de su propio VCM requerido para la fabricación de PVC.
314. De los métodos señalados en el artículo 44 del RLCE para determinar el costo de materias primas, afirmaron que no son aplicables, debido a que son empresas verticalmente integradas y que sus proveedores vinculados no venden insumos de VCM a empresas no relacionadas en los Estados Unidos, por lo que no existe un "mercado" de los insumos utilizados para el PVC en ese país.
315. Añadieron que revisaron el precio de trasferencia de las materias primas y calcularon el costo de producción basándose en el costo real de fabricación de materia prima a lo largo de la cadena productiva, por lo que su costo de producción de PVC es verdadero. Por lo anterior, aseveraron que al ser una unidad económica y estar verticalmente integradas, pueden demostrar el costo real para producir PVC; por lo que, para efectos del cálculo de los costos de producción, constituye un método de investigación económica razonable y compatible con el artículo 44 del RLCE. Sin embargo, no aportaron información ni pruebas respecto al precio de transferencia.
316. No obstante, señalaron que la Secretaría tiene la práctica administrativa de aceptar los costos de producción aun cuando existe vinculación entre empresas. Al respecto, refirió a la información de "The Dow Chemical Company/Union Caribe Corporation" en la investigación antidumping sobre las importaciones de trietanolamina originarias de los Estados Unidos.
317. También argumentaron que su información refleja de manera razonable los costos asociados de las materias primas, que el artículo 2.2.1.1 del Acuerdo Antidumping indica como regla general que los costos de producción se deben calcular con base en los registros contables del exportador y que no obliga a que dichos costos sean razonables. Al respecto, citaron el Informe del Grupo Especial - Productos de pollo de engorde y el Informe del Órgano de Apelación en UE - Biodiesel (Argentina).
318. En ese sentido, reiteraron que la asignación de los costos de producción por código de producto agrupado por planta es una metodología razonable para el cálculo. De acuerdo con el artículo 2.2.1.1 del Acuerdo Antidumping, agregaron que el Grupo Especial en UE - Biodiesel (Argentina), explicó que la expresión "reflejen razonablemente los costos asociados a la producción y venta del producto considerado", significa que los costos de producción deben reflejar de manera exacta y fiable, el costo real de producción. Añadieron que en el Informe del Grupo Especial Ucrania - Nitrato de Amonio, se señaló que la Autoridad Investigadora no debe evaluar en abstracto las condiciones del mercado doméstico, en su lugar, la autoridad debe evaluar caso por caso si los registros de las exportadoras reflejan de manera razonable los costos de producción considerando las pruebas presentadas.
vii. Determinación
319. La Secretaría observó que Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls no explicaron la metodología de cálculo de cada uno de los componentes del costo de producción y de los gastos generales, ni aportaron el sustento contable de cada elemento, tal como se requiere en el formulario y como se les solicitó en el requerimiento de información, lo cual se señaló en el punto 272 de la Resolución Preliminar. Únicamente presentaron diversas hojas de trabajo sin indicar la relación entre ellas. En esta etapa de la investigación, no aportaron mayores explicaciones al respecto.
320. En relación con lo señalado por Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls referente a la diferencia del volumen de ventas y de producción señalado en el punto 272 de la Resolución Preliminar, la Secretaría coincide con las empresas en el sentido de que en la práctica no existe igualdad entre las ventas, y la producción, dado que los ritmos de producción y venta son fluidos e independientes, lo que da lugar a periodos donde la producción supera a las ventas o viceversa. Por lo anterior, reitera que la metodología no es pertinente para estimar los costos de producción y que ello conlleva a un costo de producción constante, tal y como se señaló en el punto 273 de la Resolución Preliminar.
321. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls reiteraron que están verticalmente integradas, que no compran insumos a empresas no vinculadas, y que no existe un mercado en los Estados Unidos para los insumos utilizados en la producción de PVC. No obstante, en la etapa preliminar la Secretaría les requirió que acreditaran que las compras de los insumos entre partes relacionadas se dieron en el curso de operaciones comerciales normales, la información, pruebas y metodología, a partir de lo descrito en el artículo 44, párrafo tercero del RLCE.
322. Sin embargo, las empresas no demostraron que los precios correspondieran a operaciones comerciales normales, como se solicitó en el punto 72 del formulario, ni en el requerimiento de información, conforme a lo establecido en el artículo 44 del RLCE.
323. La Secretaría considera pertinente señalar que una de las empresas comparecientes proporcionó información en su respuesta al formulario, que permitió identificar que el VCM utilizado en la elaboración de PVC se produce de forma interna, y se puede adquirir a través de un tercero. A partir de la información proporcionada por Oxy Export Sales y Oxy Vinyls y Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, la Secretaría identificó que una empresa suministraba VCM a Shintech, es decir, existe la venta del insumo entre partes no vinculadas.
324. En ese sentido, la Secretaría observó que, por su parte, Oxy Export Sales y Oxy Vinyls afirmaron que tienen como actividad preponderante la fabricación y venta de dicloruro de etileno, monómero de cloruro de vinilo y PVC. Al respecto, la Secretaría revisó la página de Internet https://www.oxychem.com/vinyl/ y encontró que Oxy Export Sales y Oxy Vinyls ofrecen VCM como materia prima que se vende en volúmenes comerciales significativos, y que las empresas se identifican como los mayores productores de VCM en los Estados Unidos. Asimismo, dicha página de Internet contiene información específica del producto, incluidas hojas de datos de seguridad y especificaciones técnicas.
325. Por lo expuesto, la Secretaría contó con elementos que le permiten identificar la existencia de un mercado abierto de VCM en los Estados Unidos, y que las empresas se encontraban en la posibilidad de presentar un referente de precios VCM de un tercero.
326. Respecto de los requerimientos formulados en relación con los registros contables de Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, la Secretaría señala que estos tuvieron por objeto obtener información y los elementos probatorios necesarios para determinar si dichos registros reflejaban razonablemente los costos asociados con la producción del producto objeto de investigación, como lo establece el artículo 2.2.1.1 del Acuerdo Antidumping. Sin embargo, las empresas no proporcionaron la información y documentación solicitada por la Secretaría.
327. Por lo anterior, la Secretaría no contó con los elementos necesarios para determinar si los costos de producción se dieron en el curso de operaciones comerciales normales, como lo establece el artículo 44 del RLCE. En el caso de los gastos generales, las empresas no asignaron dichos gastos conforme al costo de ventas, como lo refiere el artículo 46, fracción IV del RLCE. Como consecuencia, no pudo determinar que las ventas internas se dieron en el curso de operaciones comerciales normales, como lo señalan los artículos 2.2.1 del Acuerdo Antidumping y 32 de LCE.
328. Por lo anterior, la Secretaría consideró la información que aportó la producción nacional, descrita en los puntos 346 a 365 de la presente Resolución, conforme a los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE. Asimismo, con fundamento en el artículo 31 de la LCE, la Secretaría calculó el valor normal en dólares por kilogramo para el PVC suspensión vendido en el mercado interno.
viii. Valor normal reconstruido
329. Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls presentaron la metodología del valor reconstruido para estimar el valor normal, pero tal como se señaló en el punto 327 de la presente Resolución, la Secretaría determinó que no contó con información viable sobre el costo de producción. No obstante, se describió la información aportada relativa al valor reconstruido conformado por el costo de producción, gastos generales y utilidad razonable.
330. Para el cálculo de la utilidad, explicaron que, como grupo verticalmente integrado, producen sosa cáustica al producir cloro, por lo que revisaron el beneficio obtenido en ambos productos con base en el margen de utilidad de la división de cloro vinilos. Afirmaron que, en el cuarto trimestre de 2023, se produjo un gasto no recurrente, el cual excluyeron del margen de utilidad correspondiente al periodo investigado. Lo anterior, al considerar que dicho gasto no está relacionado con la producción. Sin embargo, no proporcionaron mayores explicaciones y pruebas al respecto.
331. En cuanto al cálculo del margen de utilidad explicaron que utilizaron la información financiera de su negocio de cloro vinilos, debido a que la rentabilidad del PVC no puede determinarse de forma aislada. Aseveraron que la información de la utilidad proviene del proceso de producción integrado del PVC desde el proceso de electrólisis de la industria cloro alcalina hasta las ventas de PVC a terceros.
ix. Determinación
332. Por lo anterior, la Secretaría consideró la información que aportó la producción nacional, descrita en los puntos 346 a 364 de la presente Resolución, ello conforme a los artículos 6.8 y el Anexo II del Acuerdo Antidumping y 54 y 64, último párrafo de la LCE. Asimismo, con fundamento en el artículo 31 de la LCE, la Secretaría calculó un precio promedio en dólares por kilogramo para el PVC suspensión.
d. Formosa Louisiana, Formosa Texas y Formosa U.S.A.
i. Ventas internas
333. Formosa Louisiana, Formosa Texas y Formosa U.S.A. proporcionaron dos bases de datos con las ventas en el mercado interno realizadas por Formosa Texas y Formosa Louisiana, con los códigos de producto idénticos a los exportados a México. Cada empresa aportó una muestra de documentos de soporte que incluye órdenes de compra, facturas de venta, documentación de embarque y de pago de facturas, certificados de análisis y una impresión de pantalla del sistema contable referente al valor y el volumen total del producto investigado vendido en el mercado interno.
334. En la etapa preliminar, como consecuencia de un requerimiento, proporcionaron una sola base de datos con las ventas internas de Formosa Louisiana y Formosa Texas. Aclararon respecto de las tres empresas identificadas, que son propiedad de ellas, aunque operan de manera independiente; por lo que, las consideran como clientes independientes y las ventas se realizan en condiciones estándar de mercado. Asimismo, aportaron explicaciones sobre las diferencias observadas en las fechas de emisión y de pago en los comprobantes de pago, bases de datos de ventas internas y facturas comerciales, así como ejemplos de facturas consolidadas. También presentaron impresiones de pantalla de su sistema contable, facturas de venta con su documentación anexa y un ejercicio sobre el estándar de suficiencia para el cálculo del valor normal.
ii. Deducciones
335. Manifestaron que durante el periodo investigado otorgaron deducciones a ventas de los clientes en el mercado interno. Presentaron una explicación de las deducciones aplicables y una hoja de trabajo.
336. Asimismo, dieron explicaciones respecto de la metodología, aportaron las pruebas que sustentaran dichas deducciones y de la forma en que se aplican las deducciones.
iii. Determinación
337. Las explicaciones proporcionadas correspondientes a las diferencias observadas en las fechas de pago y las referentes a las deducciones aplicables al valor normal indicadas en los puntos 334 a 336 de la presente Resolución, se relacionan con información que la Secretaría determinó no tomar en cuenta tal como se señaló en el punto 76 de la Resolución Preliminar, por lo que la Secretaría no estuvo en posibilidad de analizar dichas explicaciones.
338. La Secretaría no contó con los elementos necesarios para determinar si los precios son netos de descuentos o bonificaciones como lo establece el artículo 51 del RLCE y, por lo tanto, no estuvo en posibilidad de calcular el valor normal.
iv. Ajustes al valor normal
339. Formosa Louisiana, Formosa Texas y Formosa U.S.A. ajustaron las ventas internas por términos y condiciones de venta; aportaron las explicaciones por concepto, el cálculo y la página de Internet de donde obtuvieron las tasas de interés.
v. Determinación
340. Dado que la información de los ajustes aplicados a las ventas internas correspondió a la que la Secretaría determinó no tomar en cuenta, tal y como se señaló en el punto 76 de la Resolución Preliminar, la Secretaría no contó con los elementos necesarios para ajustar el precio de las ventas internas.
vi. Operaciones comerciales normales
341. Para demostrar que los precios se dieron en el curso de operaciones comerciales normales, Formosa Louisiana, Formosa Texas y Formosa U.S.A. presentaron los costos de producción y los gastos generales para el PVC suspensión conforme a los códigos de producto que reporta el sistema contable de cada empresa, y los listados de la correlación de los códigos de producto del sistema contable con los del sistema de ventas. Para sustentar el volumen de producción, los costos de producción y los gastos generales, aportaron impresiones de pantalla de hojas de trabajo y una explicación de estas.
342. Indicaron que adquirieron insumos de entidades vinculadas, durante el periodo investigado y presentaron una hoja de trabajo con los datos de los volúmenes mensuales de compra de insumos a proveedores relacionados. También aportaron los estados financieros auditados de Formosa U.S.A. y subsidiarias para el ejercicio 2024. Aclararon que mantienen un único conjunto de estados financieros auditados que abarcan a sus empresas subsidiarias; por lo que, los registros contables para Formosa Texas y Formosa Louisiana son subcuentas de estos, de la empresa matriz.
343. Asimismo, presentaron el listado anual consolidado de los costos totales de producción de Formosa Louisiana y Formosa Texas. Reiteraron que Formosa Texas y Formosa Louisiana adquirieron ciertos insumos de partes relacionadas para la producción de PVC suspensión. Como soporte documental presentaron impresiones de pantalla de hojas de trabajo y de su sistema contable, un diagrama de distribución entre Formosa Texas y Formosa Louisiana en sus compras intercompañía y un extracto de una factura de compra de un proveedor externo y una hoja de trabajo con la actualización del costo total de producción. También presentaron una hoja de trabajo relacionada con la comparación de las ventas internas con los costos de producción.
344. Aportaron información referente a una alternativa del costo de producción, dado que las compras de las materias primas y componentes directos se realizaron entre partes relacionadas, así como aclaraciones sobre las partidas que conforman los gastos generales. Sin embargo, se consideró como confidencial.
vii. Determinación
345. Como se señaló en el punto 338 de la presente Resolución, la Secretaría no contó con la información suficiente para determinar el valor normal, aunado al hecho de que la información correspondiente a las compras de materias primas y componentes, y de los gastos generales, corresponde a la que la Secretaría determinó no tomar en cuenta, como se señaló en el punto 76 de la Resolución Preliminar. Por lo anterior, no realizó una determinación respecto de si las ventas internas se dieron en el curso de operaciones comerciales normales y sobre la procedencia del valor reconstruido.
e. Mexichem
346. Para el cálculo de valor normal, la Solicitante proporcionó los precios semanales de contrato y spot de PVC suspensión en dólares por tonelada para el mercado interno de los Estados Unidos durante el periodo investigado, a partir de la publicación especializada ICIS. Indicó que la información de los precios de contrato considera el tipo de producto, ya sea pipe o general purpose, mientras que en los precios spot no se observó tal distinción, por lo cual consideró que el precio reportado es un promedio de ambos tipos de producto. Acotó que, a partir de los registros de precios por rango y tipo de producto, calculó un promedio mensual a partir de los datos semanales de las publicaciones, pero que no contó los registros de los precios spot, toda vez que dejaron de publicarse. Asimismo, indicó que las referencias de precios de PVC suspensión en el mercado interno de los Estados Unidos no incluyen descuentos, incentivos o devoluciones.
347. Para sustentar su información proporcionó copia de las publicaciones semanales referidas y aseveró que de acuerdo con la metodología descrita por la empresa ICIS, los precios reportados provienen de la información recopilada de los participantes del mercado, es decir, compradores y vendedores habituales, productores y grandes compradores de PVC, (compras de 100 millones de libras o más de PVC al año). Aclaró que los precios aportados incluyen información sobre contratos anuales libremente negociados y precios spot, y presentó la metodología de la publicación especializada.
348. La Solicitante señaló que las referencias de precios proporcionadas son la información que razonablemente tuvo a su alcance, en los términos de los artículos 5.2 y 5.3 del Acuerdo Antidumping; además de que es información que proviene de una fuente especializada y contiene información correspondiente al producto objeto de investigación. Aunado a que, conforme al formulario para solicitantes, es procedente que las referencias de valor normal se obtengan de fuentes diversas, como cotizaciones, listas de precios, precios de referencia en revistas especializadas, entrevistas y encuestas.
349. Respecto de la empresa ICIS, afirmó cuenta con una visión integral de los mercados de materias primas, cuyos datos y análisis ayudan a las empresas diariamente sobre las cadenas de valor globales. Proporcionó las credenciales de la empresa y señaló que sus servicios abarcan desde precios históricos, actuales y futuros, los fundamentos, las fluctuaciones y tendencias del mercado. Asimismo, explicó que los datos de ICIS son descargables y ofrecen un análisis completo de las tendencias de productos básicos y entre regiones para sus mercados, a los que se puede acceder a través de su plataforma de suscriptores. Proporcionó la página de Internet https://www.icis.com/explore/about/?intcmp=mega-menu-explore-about.
350. La Solicitante reiteró que los precios presentados corresponden al producto objeto de investigación y de productores estadounidenses en el periodo investigado. Manifestó que, en las publicaciones semanales, la empresa ICIS refiere en diversas notas sobre pronósticos de la industria y a cuatro productoras estadounidenses (Westlake, Oxychem, Formosa Plastics y Shintech), de las que informa sus incrementos de precios y capacidad instalada. Por lo anterior, afirmó que los precios que se publican corresponden a mercancía originaria de los Estados Unidos y que la empresa ICIS confirmó el origen de la mercancía. Presentó las comunicaciones electrónicas que sostuvo con dicha empresa, donde solicitó confirmar si los precios de PVC publicados son precios relacionados con el producto fabricado en los Estados Unidos.
351. En relación con la definición de precios de contrato y precios spot, la Solicitante aclaró que, de acuerdo con su conocimiento del mercado, los precios spot se refieren a precios de oportunidad, al contado o a corto plazo. En cambio, cuando se trata de precios a largo plazo, los cuales reflejan la evolución de los precios en dicho mercado de manera constante, se conocen como transacciones de contrato o precios de contrato. En el caso de la metodología de la empresa ICIS, hace distinción entre estos dos precios, al señalar que recaba información de los participantes en el mercado sobre transacciones al contado y negociaciones de precios contractuales. Asimismo, aportó la totalidad de las publicaciones semanales que cubren el periodo investigado.
352. Mexichem afirmó que los precios proporcionados de la empresa ICIS, cubren más de 300 mercados de productos químicos, fertilizantes y plásticos reciclados, y cuenta con conocimiento de la cadena de valor, cuyos pronósticos de precios están integrados desde el petróleo crudo y las materias primas hasta los productos derivados, lo que la convierte en una referencia pertinente, válida y confiable para efectos de obtener el precio al que se vende el producto objeto de investigación en el mercado interno de los Estados Unidos. Añadió que la Secretaría ha considerado datos provenientes de fuentes de información similares a la presentada por la Solicitante para el cálculo del valor normal, por ejemplo, en la Resolución de Inicio de la investigación antidumping sobre las importaciones de láminas de policarbonato originarias de China, publicada en el DOF el 14 de febrero de 2025.
i. Determinación
353. La Secretaría accedió a la página de Internet de la empresa ICIS, proporcionada por la Solicitante, en la cual pudo constatar la semblanza de la empresa y que los servicios ofrecidos incluyen la elaboración de informes de precios detallados que cubren más de 300 mercados de productos químicos, fertilizantes y plásticos reciclados con referencias de precios spot, contractuales, de importación, exportación y nacionales de los grados comercializados habitualmente, desglosados por país o región.
354. Respecto del origen de la mercancía, la Secretaría revisó las publicaciones semanales y constató que en algunas de ellas se hace referencia a las empresas señaladas por la Solicitante: Westlake, Oxychem, Formosa Plastics y Shintech. A partir de la información que obra en el expediente administrativo, observó que efectivamente se trata de productoras establecidas en los Estados Unidos. Particularmente, la información contenida en la página de Internet de la empresa Shintech, señala que es el mayor productor mundial de PVC. Adicionalmente, la Secretaría observó a través de una búsqueda en Internet sobre las actividades de las empresas, información sobre aumento de precios, ampliación de capacidad instalada y cambios en las exportaciones de dichas empresas.
355. En cuanto a las comunicaciones con la empresa ICIS, la Secretaría observó que en estas se indica que los precios reportados cubren la resina de PVC producida y vendida en los Estados Unidos. Asimismo, en la metodología que publica ICIS, identificó que la empresa pública evaluaciones de mercado basadas en información recabada de los participantes en el mercado y que los precios cotizan el cloruro de polivinilo en ese país.
356. De igual manera, la Secretaría revisó las publicaciones de los precios semanales y observó que solo en los meses de octubre a diciembre de 2023 los precios de contrato se encuentran desglosados por tipo de producto, reportados en rangos y en dólares por tonelada, mientras que los precios spot se encuentran reportados en rangos en dólares por tonelada. También consideró que, de acuerdo con el señalamiento de la Solicitante y lo observado en las referencias de precios, la fecha señalada en el apartado de precios de cada publicación es la que se debe utilizar para la inclusión de los precios para el cálculo del valor normal.
357. La Secretaría revisó la metodología publicada por ICIS, así como las comunicaciones que la Solicitante sostuvo con dicha empresa, y observó lo siguiente:
a. Los precios ICIS cotizan el cloruro de polivinilo, correspondiente al producto objeto de investigación.
b. ICIS realiza un seguimiento de los contratos comerciales anualizados negociados libremente entre socios habituales, productores de PVC y grandes compradores.
c. Los precios reportados corresponden a resina de PVC producida y vendida en los Estados Unidos.
d. A partir de una búsqueda en Internet, se constató que las empresas señaladas en las publicaciones son productoras ubicadas en los Estados Unidos, entre las cuales se encuentra la empresa Shintech, de la cual, en su página de Internet https://www.shintech.com/, se observó que es la principal productora de PVC a nivel mundial.
e. Las evaluaciones de mercado publicadas están basadas en información recabada de los participantes en el mercado, a partir de transacciones al contado, niveles de oferta y demanda al contado, negociaciones de precios contractuales, precios de materias primas relacionadas y montos de flete relevantes.
f. ICIS desarrolla, examina y revisa sus metodologías en consulta con los participantes del sector.
358. Con base en lo descrito, la Secretaría consideró que las referencias de precios aportadas constituyen una referencia válida para el cálculo del valor normal de PVC suspensión en el periodo investigado. En cuanto a la diferenciación realizada por la Solicitante por tipo de producto, la Secretaría consideró que, al no contar con la información completa por tipo de producto para el periodo investigado, no contó con los elementos necesarios para obtener el valor normal por tipo de producto, así como en el precio de exportación tal y como se señaló en el punto 213 de la presente Resolución. Por lo anterior, la Secretaría aceptó la información aportada por Mexichem para calcular el valor normal a partir de las referencias de precios semanales en el mercado interno de los Estados Unidos, obtenidas de la empresa ICIS.
359. Por otro lado, la Secretaría identificó la información de reembolsos y ajustes de precios proporcionada en la etapa preliminar por la empresa productora exportadora Oxy Vinyls, correspondiente a sus ventas en el mercado interno, y a partir de las pruebas proporcionadas, consideró dichos montos para obtener precios netos de bonificaciones de la producción nacional.
360. De conformidad con los artículos 51 del RLCE, en la etapa final la Secretaría calculó los precios efectivamente pagados. Asimismo, con fundamento en el artículo 31 de la LCE y 2.1 del Acuerdo Antidumping, la Secretaría calculó un precio promedio en dólares por kilogramo para el PVC suspensión vendido en el mercado interno, a partir de las referencias de precios de la empresa ICIS, para el mercado interno de los Estados Unidos.
ii. Ajustes al valor normal
361. Mexichem indicó que la metodología utilizada por la empresa ICIS para su publicación, y de la cual se obtuvieron las referencias de precios en el mercado de los Estados Unidos, son reportadas a un nivel entregado, o delivered, también referido en la publicación como "Frt Alld" (Freight Allowed = delivered), por lo que incluyen flete y seguro hasta las instalaciones del cliente. En este sentido, argumentó que no es necesario presentar ajustes, debido a que el nivel comercial al que se encuentran las referencias de precios en el mercado interno y la base utilizada para el precio de exportación están a un nivel entregado, es decir, a un nivel comercial que incluye fletes y seguros hasta la entrega a cliente y, por tanto, la comparación de las operaciones se hace de manera equitativa.
362. Explicó que, en la metodología de la empresa ICIS, se indica que los precios de contrato reportados en el mercado de los Estados Unidos están a un nivel entregado a través de vagón tolva, o vagón de ferrocarril, en la instalación del comprador, esto es, a un nivel comercial que incluye flete y seguro hasta las instalaciones del cliente. Mexichem además presentó las comunicaciones electrónicas sostenidas con la empresa ICIS, donde se confirma que en los precios se incluye el seguro sobre la carga.
iii. Determinación
363. La Secretaría revisó dichas comunicaciones y observó que, para los contratos nacionales, las evaluaciones de precios se basan en flete entregado, que incluye cualquier seguro de carga por volúmenes de vagones de ferrocarril únicamente hasta la entrega en el lugar. Por lo anterior, la Secretaría determinó ajustar el valor normal a partir de la información que se allegó señalada en el punto 213 de la presente Resolución, y consideró la información de seguro, al tratarse de los gastos de la mercancía objeto de investigación observados del 1 de octubre de 2023 al 30 de septiembre de 2024.
364. Por su parte, la empresa productora exportadora Oxy Vinyls proporcionó información referente a los ajustes realizados a sus ventas en los Estados Unidos; por lo que, a partir de las pruebas aportadas, la Secretaría observó dichos conceptos efectivamente pagados en el mercado interno y en esta etapa del procedimiento consideró procedente realizar los ajustes al valor normal, de acuerdo con dicha información, tal como se señaló en el punto 140 de la presente Resolución.
365. De conformidad con el artículo 2.4 del Acuerdo Antidumping, la Secretaría ajustó el valor normal por concepto de flete a cliente, carga a terminal, gastos de almacenamiento, con base en la información de Oxy Vinyls y seguro con datos observados de las importaciones de la mercancía objeto de investigación.
3. Margen de discriminación de precios
366. En consecuencia, de conformidad con los artículos 2.1, 2.4.2, 6.8 y Anexo II del Acuerdo Antidumping, 30, 54 y 64 último párrafo de la LCE, y 38 y 40 del RLCE, la Secretaría comparó el valor normal con el precio de exportación y determinó que las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión, originarias de los Estados Unidos independientemente del país de procedencia, se realizaron con los siguientes márgenes de discriminación de precios:
a. de 0.72 dólares por kilogramo para las importaciones originarias de los Estados Unidos, provenientes de la empresa productora exportadora Oxy Vinyls.
b. de 0.59 dólares por kilogramo para las importaciones originarias de los Estados Unidos, provenientes de la empresa productora exportadora Westlake.
c. de 0.72 para las demás exportadoras originarias de los Estados Unidos.
I. Análisis de daño y causalidad
367. La Secretaría analizó los argumentos y las pruebas que las partes comparecientes aportaron, además de la información a la que tuvo acceso, para determinar si las importaciones de PVC suspensión originarias de los Estados Unidos, realizadas en condiciones de discriminación de precios, causaron daño material a la rama de producción nacional de la mercancía similar. Esta evaluación comprende, entre otros elementos, un examen de:
a. El volumen de las importaciones en condiciones de discriminación de precios, su precio y el efecto de estas en los precios internos del producto nacional similar.
b. La repercusión del volumen y precio de esas importaciones en los indicadores económicos y financieros de la rama de producción nacional del producto similar.
368. El análisis de los indicadores económicos y financieros de la rama de producción nacional comprende la información que Mexichem proporcionó, empresa que constituye la rama de producción nacional de PVC suspensión similar al producto objeto de investigación, tal como se determinó en el punto 346 de la Resolución Preliminar y se confirma en el punto 398 de la presente Resolución.
369. Para tal efecto, la Secretaría consideró datos de los siguientes periodos:
| Periodo analizado
|
| octubre de 2021 - septiembre de 2024
|
| Periodo 1
| Periodo 2
| Periodo investigado
|
| octubre de 2021 - septiembre de 2022
| octubre de 2022 - septiembre de 2023
| octubre de 2023 - septiembre de 2024
|
370. Salvo indicación en contrario, el comportamiento de los indicadores económicos y financieros en un determinado año o periodo se analiza respecto del inmediato anterior comparable.
1. Similitud del producto
371. De conformidad con los artículos 2.6 del Acuerdo Antidumping; y 37, fracción II del RLCE, la Secretaría evaluó la información y pruebas que proporcionaron Mexichem y las empresas importadoras y exportadoras, para determinar si el PVC suspensión de fabricación nacional es similar al producto objeto de investigación.
372. De acuerdo con lo señalado en el punto 325 de la Resolución Preliminar, las empresas importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, Corning Mexicana, EMMSA, Futura Industrial, Footwear and Chemical Compounds, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, y la empresa exportadora Tricon Dry, presentaron señalamientos sobre la similitud del producto conforme a lo siguiente:
a. ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tricon Dry y Tuberías Advance del Caribe: la Solicitante no produce todos los tipos de PVC suspensión definidos en la Resolución de Inicio; las fichas técnicas de Mexichem indican que el producto que fabrica se encuentra en un rango de 59 - 80 K, mientras que los valores de los exportadores Formosa U.S.A., Oxychem y Westlake se encuentran en un rango de 49 - 89 K; si los clientes solicitan producto fuera del rango señalado (59-80 K), es porque Mexichem no lo produce en particular el tipo de "PVC Formolon F608".
b. PVC Kyoudai: Mexichem no produce ciertos productos que importa, los cuales no pueden sustituirse por ser un grado de valor K alto.
c. Oplex: importa el producto investigado debido a su presentación en rollo cuyas dimensiones son compatibles con la maquinaria utilizada.
d. Westlake Compounds México: la resina de PVC nacional y la importada presentan diferencias relevantes en cuanto a sus especificaciones técnicas, origen y condiciones de entrega; la resina "Formolon F680" se destina principalmente a procesos productivos que exigen propiedades técnicas específicas.
e. EMMSA: las resinas de PVC de importación y nacional reúnen prácticamente las mismas características y aunque puedan considerarse funcionalmente similares, no pueden ser utilizados en los mismos mercados ni para los mismos fines regulados: algunos productos deben de contar con certificaciones para exportarse al mercado de los Estados Unidos, mientras que la resina nacional no cumple con tales requisitos; en los Estados Unidos, si un fabricante, distribuidor o importador de productos plásticos utilizados para el transporte de agua potable no acredita el cumplimiento de las normas "Drinking Water System Components - Health Effects" (NSF/ANSI/CAN 61-2024), "Plastics Piping System Components and Related Materials" (NSF/ANSI 14-2024) y "PVC Range Composition, Listing of Qualified Ingredients" (PPI TR-2-2024), no podrá comercializar legalmente sus productos; y si México adoptara requisitos normativos equivalentes a los de los Estados Unidos y Canadá para el uso de PVC en sistemas de agua potable, el producto nacional tampoco podría ser utilizado en el mercado interno sin una certificación equivalente.
373. De acuerdo con lo indicado en el punto 326 de la Resolución Preliminar, Mexichem señaló que los argumentos y medios de prueba proporcionados por las importadoras y la exportadora son improcedentes, y reiteró que el producto importado es similar al de fabricación nacional, conforme a lo siguiente:
a. Las importadoras reconocen que el producto importado es similar al de producción nacional y que, en algunos casos, ambos se utilizan indistintamente, no hay diferencias en calidad ni servicio y utilizan el mismo proceso productivo; el PVC suspensión importado por PVC Kyoudai se encuentra dentro del rango de valor K de producción nacional; Oplex importa un producto que no corresponde al PVC suspensión, pues este no se comercializa en rollo; la hoja de especificaciones de "Formolon F680" confirma que es similar al PVC de producción nacional.
b. El PVC suspensión de fabricación nacional es similar al importado por EMMSA en cuanto a características semejantes, insumos y procesos productivos, atienden a los mismos mercados y consumidores, y son comercialmente intercambiables; las normas señaladas por EMMSA regulan productos terminados como tuberías y no al PVC suspensión; si bien no existen normas aplicables directamente al PVC suspensión, existen normas aplicables a métodos de prueba estándar para medir sus propiedades que son utilizadas por algunas empresas de los Estados Unidos; EMMSA adquiere PVC suspensión de fabricación nacional y de los Estados Unidos, por lo que ambas resinas se utilizan en los mismos procesos productivos; la norma PPI TR-2 proviene de una asociación comercial dedicada fomentar el uso de plásticos en sistemas para tuberías; y Mexichem fabrica PVC suspensión que se emplea para la fabricación de tubos que actualmente se encuentran a días de obtener la certificación NSF, que es la que permite que la resina se incluya en el listado del PPI.
374. De acuerdo con el punto 327 de la Resolución Preliminar, la Secretaría requirió de mayor información a las empresas importadoras y a una exportadora sobre el PVC suspensión con valor K de 48.5 a 99 y el producto denominado como Formolon F608; a Mexichem si existía algún impedimento o limitante técnica en su proceso productivo o capacidad de producción, para fabricar PVC suspensión con un valor K inferior a 50 o superior a 80, y el Formolon F608. Las empresas importadoras y exportadoras, así como la Solicitante, dieron respuesta conforme a lo indicado en los puntos 328 y 329 de la Resolución Preliminar.
375. De acuerdo con el punto 330 de la Resolución Preliminar, la Secretaría analizó la información aportada por Mexichem, así como los argumentos y medios de prueba que proporcionaron las empresas importadoras y exportadoras, a partir de lo cual consideró que no se acredita que el PVC suspensión de fabricación nacional no sea un producto similar al originario de los Estados Unidos, en virtud de lo siguiente:
a. En relación con la oferta nacional de PVC suspensión con un valor K inferior a 50 o superior a 80, o un producto idéntico o similar al denominado comercialmente como "Formolon F608", las partes comparecientes no presentaron elementos que acreditaran que en el periodo analizado existiera una negativa expresa o imposibilidad técnica por parte de la Solicitante para abastecerles tales productos, básicamente porque no lo solicitaron.
b. La Solicitante presentó medios de prueba que demuestran que fabricó PVC suspensión con un valor K inferior a 50 o superior a 80, ya que fabrica resinas de muy bajo peso molecular con un valor K de 49.45 y resinas de un alto peso molecular con valores K de 80 a 85. Asimismo, cuenta con capacidad técnica para fabricar un producto idéntico o similar al denominado comercialmente como "Formolon F608", pues en el periodo analizado fabricó resina de PVC suspensión P-180, cuyo valor K típico es de 57 y su valor de viscosidad inherente es de 0.68, lo que la hace equivalente en propiedades reológicas.
c. De acuerdo con la lista de pedimentos de la Balanza Comercial, así como la lista de importaciones y facturas comerciales que proporcionó Oplex, la descripción del producto importado corresponde al PVC suspensión descrito en los puntos 3, 4, 6 y 7 de la Resolución Preliminar.
d. De acuerdo con la revisión de los medios de prueba que proporcionó Westlake Compounds México y Mexichem, la Secretaría considera que el Formolon F608 se trata de un producto similar al de fabricación nacional, en virtud de que ambos son homopolímeros de PVC de bajo peso molecular con características o propiedades similares, tales como el valor K, viscosidad inherente, densidad aparente, entre otras.
e. Los señalamientos de EMMSA no acreditan que el producto nacional y el importado no sean similares en cuanto a sus características, hecho que reconoce la propia importadora. Asimismo: el ámbito de aplicación de las certificaciones NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024, así como las pruebas documentales que proporcionó dicha empresa son para productos terminados, como lo son componentes de sistemas de tuberías de plástico y materiales relacionados, por lo que no son aplicables al producto objeto de investigación. Además, dichas certificaciones no serían determinantes para definir las características y composición del producto objeto de investigación, ya que son un elemento externo que no incide en la similitud del producto nacional.
376. En la etapa final de la investigación, las empresas ADS Mexicana, Chemical Additives, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Shintech, Tuberías Advance del Caribe y Tricon Dry argumentaron que la Secretaría valoró de forma indebida las pruebas presentadas en la etapa preliminar para evaluar la similitud del producto conforme a los artículos 2.6 del Acuerdo Antidumping, 28 de la LCE y 37 del RLCE. Al respecto señalaron lo siguiente:
a. ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Tricon Dry:
i. La Secretaría debió excluir del producto similar las resinas de PVC suspensión grados P-300 y P-330, correspondientes a valores K 80 y 85, al haber reconocido expresamente la propia Solicitante que dichos grados no se comercializan en el mercado nacional. La prueba de similitud no se satisface con la posibilidad técnica de producción, sino con la disponibilidad efectiva del producto en el mercado.
ii. Durante el periodo investigado, la rama de producción nacional no contaba con determinadas certificaciones técnicas para abastecer mercados de exportación, incluyendo NSF/ANSI 61, NSF/ANSI 14 y PPI TR-2.
iii. Para sustentar sus señalamientos, proporcionaron los informes técnicos de "Composición de la gama de PVC PPI" Plastics Pipe Institute correspondientes a los años 2020 y 2024 y reportes de páginas de Internet https://www.nsf.org/knowledge-library/truth-about-nsf-ansi-can-61-pvc-pipes, https://www.nsf.org/water-systems/plastic-materials-ingredients y https://www.nsf.org/knowledge-library/certification-of-plastic-piping-products-nsf-ansi-14-and-nsf-ansi-can-61 correspondientes a las certificaciones NSF/ANSI/CAN 61 y NSF/ANSI 14.
b. EMMSA señaló que la Secretaría realizó una indebida valoración del alcance normativo de las certificaciones NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024, y determinó erróneamente que las certificaciones referidas aplican a productos terminados y constituyen un elemento externo que no incide en la similitud del producto investigado:
i. No se puede considerar que el PVC resina que no cumple con las certificaciones/normas referidas, es sustituible o intercambiable comercialmente con uno que sí las cumple.
ii. a Secretaría omitió valorar adecuadamente las condiciones reales de uso, mercado y comercialización del producto importado.
iii. Las certificaciones NSF/ANSI 14-2024 aplican expresamente a la resina y a los ingredientes utilizados para fabricar componentes de tuberías plásticas.
iv. El reporte técnico PPI TR-2 no regula tuberías ni componentes terminados, sino la composición de rango de PVC y enumera los ingredientes calificados por designación comercial para su uso en dicha composición.
v. El estándar NSF/ANSI/CAN 61-2024 establece como ámbito de aplicación a los materiales y productos que entran en contacto con agua potable o con productos químicos para su tratamiento, abarcando, entre otros, materiales de protección, materiales de unión y sellado, tuberías y productos relacionados, dispositivos mecánicos, dispositivos de plomería y, expresamente, materiales plásticos, incluyendo el PVC.
vi. Si la resina nacional no se encuentra calificada en términos de NSF/ANSI 14 y PPI TR-2 -cuyas listas operan sobre la materia prima-, no puede ser empleada para fabricar tubería destinada a sistemas de transporte de agua potable en los Estados Unidos, con independencia de que sus características técnicas en estado base puedan ser semejantes a las de la resina importada.
vii. La Secretaría pretende restar valor probatorio a las normas emitidas por el Plastics Pipe Institute. Sin embargo, la naturaleza del emisor no determina el ámbito material ni la operatividad de mercado del instrumento normativo. Lo jurídicamente relevante no es quién emite la norma técnica, sino qué regula y cuál es su efecto real sobre las posibilidades de uso y comercialización del producto en el mercado de destino. Tal efecto subsiste con independencia del carácter privado del emisor.
viii. La inclusión -o exclusión- de una resina específica del listado de ingredientes calificados, determina, en la práctica comercial estadounidense, su empleo por parte de los fabricantes de tubería que requieren acreditar el cumplimiento de la composición de rango calificada.
ix. Las normas elaboradas por ASTM International han sido reiteradamente reconocidas por la autoridad investigadora en investigaciones siderúrgicas como referente válido. Aceptar las normas ASTM en investigaciones siderúrgicas y, simultáneamente, descartar las normas PPI en la presente investigación, pese a que ambas provienen de organizaciones privadas, implica aplicar estándares distintos de admisibilidad probatoria.
c. Oplex:
i. Ofrece productos convencionales en donde utiliza el PVC suspensión nacional, mientras que en los productos premium utiliza el producto importado Formolon 680, pues estos se destinan la industria automotriz. El sector automotriz envía una ficha técnica con las características que debe cumplir el producto terminado como lo es resistencia a la abrasión, resistencia al fuego, mantener las propiedades físicas a altas temperaturas, que no exista deformación alguna al uso, cierto grado a la rasgadura, entre otros. Dicha resina se caracteriza por su uniformidad lote a lote, baja contaminación, mínimo contenido de geles, excelente estabilidad térmica, altas propiedades físicas en el producto terminado.
ii. El hecho de que el PVC nacional comparta un valor K igual a 70 no demuestra igualdad en densidad aparente, limpieza, cinética de absorción, defectos superficiales ni comportamiento real en línea. La mayor densidad aparente de la resina Formolon 680 (0.51 g/cm³) en comparación con las alternativas disponibles en el mercado (0.47-0.48 g/cm³) representa una diferencia técnica relevante que impacta directamente en el desempeño del proceso productivo y calidad del producto final, particularmente en aplicaciones de PVC flexible por calandrado.
iii. En la Resolución Preliminar no se observa que Mexichem tenga en su portafolio algún producto con las características del Formolon 680, a pesar de que tenga la capacidad técnica para producirlo.
iv. El producto nacional no cumple con las especificaciones técnicas que sean iguales al Formolon 680, principalmente en densidad aparente, volátiles declarados y control de geles. Estas variables afectan el desempeño del producto final al generar una menor estabilidad de alimentación, mezcla y un mayor riesgo de defectos superficiales en la película, tales como puntos, ojos de pescado, burbujas, poros o variaciones de apariencia que en productos premium es una característica critica.
v. Para acreditar sus señalamientos, proporcionó una factura comercial de su proveedor para el producto denominado Formolon 680 del 4 de octubre del 2021, un pedimento de importación del 13 de enero del 2021 y ficha técnica del Formolon 680 emitida por su proveedor.
d. Shintech indicó que en el mercado del PVC suspensión existen diferencias relevantes entre distintos grados y especificaciones técnicas comercializadas tanto por el productor nacional como por los exportadores extranjeros, incluyendo diferencias relacionadas con valores K, desempeño técnico, aplicaciones industriales específicas, estabilidad operativa y requerimientos particulares de determinados procesos manufactureros. Además, de lo anterior, determinados consumidores industriales requieren grados específicos de PVC suspensión, para atender aplicaciones concretas y procesos productivos particulares, razón por la cual, no todos los productos disponibles dentro del mercado resultan necesariamente sustituibles en términos absolutos.
377. Mexichem reiteró que, el producto importado en condiciones de discriminación de precios, es similar al de fabricación nacional, conforme a lo siguiente:
a. Las empresas importadoras han reconocido, durante la investigación, que el producto investigado es similar al de fabricación nacional.
b. Las empresas importadoras utilizan el producto en condiciones de discriminación de precios para aplicaciones rígidas o flexibles, al igual que el producto de fabricación nacional, por lo que el factor principal que consideran para adquirir el producto investigado es el precio.
c. Cualquier argumento sobre una supuesta diferencia en especificaciones, calidades o usos, ha sido desvirtuado tanto por Mexichem y como por las mismas empresas importadoras comparecientes.
d. Mexichem ha probado que cuenta con la capacidad técnica y operativa para fabricar PVC suspensión con valores K inferiores a 59 y superiores a 80; cuenta con la infraestructura, tecnología, insumos y personal capacitado necesarios para producir este tipo de resina, sin que existan impedimentos técnicos que limiten su fabricación, además de que se comercializó ese producto. Ninguna de las empresas comparecientes ha probado la necesidad de este tipo de resinas ni haberlas solicitado, por lo que su alegato respecto de excluirlas de la cobertura de la investigación debe ser desestimado.
378. La Secretaría revisó los argumentos y medios de prueba presentados por EMMSA, a partir de lo cual consideró conveniente requerir, tanto a la Solicitante como a la importadora, mayores elementos sobre el impacto de los estándares y la composición y similitud del producto importado y el nacional, en cuanto a las especificaciones físicas y químicas del PVC suspensión. En respuesta, señalaron lo siguiente:
a. EMMSA:
i. Tanto el producto importado como el de fabricación nacional comparten una composición básica semejante y pueden cumplir la función general de materia prima para la fabricación de productos plásticos. Sin embargo, los estándares son relevantes para ciertos usos específicos, especialmente en la fabricación de tuberías de presión y tuberías destinadas a la conducción de agua potable. Su importancia no radica en que transformen químicamente la resina, sino en que acreditan el cumplimiento de determinados parámetros físicos, químicos, de desempeño, calidad e inocuidad exigidos en mercados o aplicaciones certificadas, y eso afecta la intercambiabilidad comercial entre productos.
ii. Las certificaciones NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024 no modifican la naturaleza química esencial del PVC suspensión ni convierten a la resina en un producto distinto desde el punto de vista de su composición básica. No obstante, dichos estándares son relevantes para evaluar determinadas especificaciones técnicas exigidas en aplicaciones particulares, especialmente en la fabricación de tuberías de presión y tuberías destinadas a la conducción de agua potable.
iii. El estándar NSF/ANSI 14 establece requisitos para materiales, componentes y sistemas de tubería plástica, incluyendo aspectos de desempeño físico, propiedades mecánicas, control de calidad, identificación y trazabilidad.
iv. El estándar PPI TR-2 contiene los criterios técnicos para la calificación de ingredientes utilizados en formulaciones genéricas del Plastics Pipe Institute ("PPI"), entre ellos las resinas de PVC suspensión o masa destinadas a tuberías de presión. Para que una resina de PVC pueda ser considerada dentro de la formulación genérica del PPI, debe cumplir parámetros tales como viscosidad inherente, pérdida por calentamiento, densidad aparente, densidad compactada y contenido máximo de monómero residual de cloruro de vinilo, además de demostrar desempeño hidrostático de largo plazo conforme a los métodos técnicos aplicables.
v. La parte B.1 del PPI TR-2 establece requisitos para resinas de PVC homopolímero obtenidas mediante suspensión o masa. Entre los parámetros considerados se encuentran una viscosidad inherente de 0.88 a 0.96, pérdida por calentamiento máxima de 0.5%, densidad aparente de 0.46 a 0.62 g/cm³, densidad compactada de 0.54 a 0.72 g/cm³ y contenido máximo de monómero residual de cloruro de vinilo de 10 ppm. Estos parámetros no cambian la identidad química del producto como PVC suspensión, pero sí acreditan que la resina cuenta con características de procesamiento y desempeño compatibles con la formulación genérica del PPI, para tuberías con una Base de Diseño Hidrostático de 4,000 psi a 23 °C.
vi. La certificación NSF/ANSI/CAN 61 se relaciona con los efectos sobre la salud de materiales que estarán en contacto con agua potable. Su finalidad principal es verificar que el producto terminado o los materiales que lo integran no liberen sustancias en niveles incompatibles con los requisitos sanitarios aplicables. Por ello, esta certificación tampoco implica necesariamente una diferencia en la composición esencial del PVC suspensión, sino una validación adicional y necesaria para usos específicos en contacto con agua potable.
vii. Las certificaciones señaladas no eliminan, por sí mismas, la similitud entre el PVC suspensión importado y el nacional, en la medida en que ambos comparten la misma naturaleza química, proceso de obtención, características físicas y químicas relevantes, usos generales y canales de comercialización. Sin embargo, sí generan diferencias técnicas y comerciales para ciertos usos finales, particularmente cuando los clientes requieren que la resina esté listada, o aprobada, conforme a NSF/ANSI 14 y PPI TR-2 para fabricar tubería certificada en los Estados Unidos u otros mercados.
viii. Durante el periodo analizado, Mexichem no contaba con la validación técnica requerida para ser utilizada dentro de determinadas formulaciones certificadas para tubería de presión o agua potable, debido a que no se encontraba listada en el PPI TR-2 ni certificada bajo NSF/ANSI 14 para los fines específicos señalados. Fue hasta septiembre de 2025 cuando Mexichem fue listada en el PPI TR-2 y octubre de 2025 cuando obtuvo las certificaciones NSF/ANSI 14 y NSF/ANSI/CAN 61.
ix. El régimen normativo aplicable a los productos plásticos utilizados para el transporte de agua potable -integrado por NSF/ANSI 14, NSF/ANSI/CAN 61 y PPI TR-2- configura un sistema de rastreabilidad triple que opera simultáneamente sobre tres niveles: (i) el producto terminado, (ii) el proceso de manufactura y sus registros documentales, y (iii) la materia prima empleada (PVC suspensión). Este tipo de régimen normativo imposibilita la práctica de mezclar resina nacional y resina importada en un mismo proceso productivo destinado al mercado regulado estadounidense, por lo que no se acredita la intercambiabilidad para fines del análisis de similitud conforme a los artículos 2.6 del Acuerdo Antidumping y 37, fracción II, del RLCE.
b. Mexichem:
i. EMMSA reconoce que, tanto el producto que importa a precios en condiciones desleales de comercio internacional, como el que adquiere de producción nacional, cuentan "prácticamente" con las mismas características. El hecho de que EMMSA adquiera ambos productos confirma que son similares en cuanto a especificaciones físicas y químicas, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables.
ii. Los estándares o certificaciones indicadas por la importadora no implican un impacto en términos de similitud de producto sobre la composición tanto del producto objeto de investigación y como el nacional.
iii. La importadora argumenta que, para que puedan comercializarse productos terminados en los Estados Unidos, tales como tubería para agua potable, estos deben fabricarse con resina proveniente de productores certificados bajo la norma PPI TR-2. Sin embargo, el documento PPI TR-2 no es una norma, sino una referencia técnica complementaria, que documenta los ingredientes específicos que pueden emplearse en formulaciones de PVC para sistemas de presión bajo criterios estructurales y de resistencia hidrostática.
iv. Mexichem fue listada en el PPI TR-2 en septiembre de 2025 y obtuvo las certificaciones NSF/ANSI 14 y NSF/ANSI/CAN 61 en octubre de 2025.
v. Cualquier argumento sobre exclusión de producto basado en la ausencia de estas certificaciones resulta improcedente ya que cualquier productor mexicano de tubería que sea exportada al mercado norteamericano puede estar certificada utilizando como materia prima la resina de PVC suspensión de fabricación nacional.
379. La Secretaría analizó los argumentos y medios de prueba que proporcionaron las empresas importadoras y exportadoras, así como la aportada por Mexichem, a partir de lo cual determinó que el PVC suspensión, originario de los Estados Unidos, es similar al PVC suspensión de fabricación nacional, en virtud de lo siguiente:
a. En relación con los señalamientos de las empresas ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Tricon Dry, la Secretaría considera que carecen de sustento conforme a lo siguiente:
i. La Secretaría reitera lo señalado en los puntos 329 inciso a y 330 incisos a y b de la Resolución Preliminar:
a) La Solicitante proporcionó evidencia de la descripción de las plantas en donde realiza el diseño y desarrollo de nuevas resinas de alto peso molecular o UHMW (P-300 y P-330), con valores K de 80 y 85, así como fichas técnicas de las resinas P-300 y P-330, en las que se pueden observar sus especificaciones y su respectivo valor K.
b) La Solicitante señaló que, si bien, las resinas P-300 y P-330 están completamente desarrolladas para ser fabricadas, no se comercializaron por no existir demanda, pero en caso de existir dicha demanda por parte de sus clientes nacionales, se pueden fabricar sin ningún inconveniente.
c) Las partes comparecientes no presentaron elementos que acreditaran que en el periodo analizado existiera una negativa expresa o imposibilidad técnica por parte de la Solicitante para abastecerles tales productos, básicamente porque no lo solicitaron.
ii. La Secretaría disiente respecto al señalamiento de que debe existir disponibilidad efectiva de un producto en el mercado para satisfacer la prueba de similitud, en virtud de lo siguiente:
a) La normatividad en la materia no condiciona la existencia del producto similar nacional a que este se haya comercializado masivamente, o de forma continua, en el mercado interno durante un periodo analizado.
b) Existe evidencia en el expediente administrativo de que la industria nacional cuenta con la capacidad técnica para fabricar productos con rangos de valor K altos, y dado que, si hubo demanda de mercado durante el periodo analizado, la Solicitante no los fabricó precisamente por las condiciones de dumping de las importaciones investigadas.
c) La falta de producción nacional y comercialización en el periodo analizado responde a dinámicas comerciales o demanda puntual de los clientes, mas no a una imposibilidad técnica estructural de la industria nacional para abastecer dichos requerimientos o sus equivalentes similares y funcionales.
d) La prueba de similitud se satisface plenamente con la identidad en las características esenciales y la sustituibilidad del producto, y no está supeditada a la disponibilidad inmediata en los estantes de distribución de cada variante o grado especializado que soliciten los consumidores o usuarios industriales.
iii. En lo que respecta a los señalamientos de que la industria nacional no cuenta con determinadas certificaciones técnicas para abastecer mercados de exportación, la Secretaría da respuesta en el siguiente inciso.
b. La Secretaría considera que los señalamientos de EMMSA carecen de sustento, en virtud de lo siguiente:
i. Por una parte, la Secretaría reitera lo señalado en el punto 330 inciso g, romanita ii de la Resolución Preliminar, en el sentido de que las certificaciones no serían determinantes para definir las características y composición del producto objeto de investigación, ya que son un elemento externo que no incide en la similitud del producto nacional.
ii. Por lo que se refiere a las precisiones indicadas por EMMSA en el sentido de que el señalamiento de la Secretaría en el punto 330 inciso g, romanita i de la Resolución Preliminar es incorrecto, ya que las certificaciones indicadas aplican expresamente a la resina, ingredientes y materiales, además de productos, la Secretaría considera que la determinación de similitud entre el producto nacional y el objeto de investigación en el mercado interno, no puede estar supeditada o condicionada a contar con certificaciones específicas para mercados de exportación como el de los Estados Unidos o cualesquiera otros.
iii. La Secretaría aclara que un producto terminado fabricado a base de PVC suspensión que no cuente con las certificaciones NSF/ANSI/CAN 61-2024, NSF/ANSI 14-2024 y PPI TR-2-2024 pudiera enfrentar restricciones para su ingreso o comercialización en el mercado estadounidense; no obstante, dicha condición constituye únicamente una barrera de entrada al mercado y no un elemento técnico que altere las características físicas, la composición química o la sustituibilidad y usos finales del producto investigado.
iv. La importadora pretende negar la similitud entre el producto objeto de investigación y de fabricación nacional basándose solo en las restricciones comerciales, que implican la aplicación de normativas en mercados de exportación como el de los Estados Unidos. Al respecto, no es procedente aceptar que las normas, estándares o certificaciones internacionales, invaliden o desacrediten, por sí solas, el análisis de similitud, toda vez que este responde a una evaluación integral que abarca otros elementos esenciales, como son las características físicas y químicas, insumos y proceso productivo y sus usos y funciones.
v. La propia importadora confirma que, tanto el producto importado como el de fabricación nacional, comparten una composición básica y pueden destinarse al mismo proceso productivo para la elaboración de productos terminados. Incluso, EMMSA adquiere tanto resina de fabricación nacional como resina importada, para sus procesos productivos.
vi. La Secretaría en ningún momento ha descalificado el valor probatorio de las normas emitidas por el Plastics Pipe Institute (PPI) debido a la naturaleza del emisor (por provenir de un organismo no gubernamental o privado), pues este fue señalamiento de la Solicitante, tal como se indicó en el punto 326 inciso g, romanita v de la Resolución Preliminar. Sin embargo, ello no cambia el hecho de que las certificaciones emitidas por el PPI son un aspecto externo que no desvirtúa los elementos que permiten considerar similares al producto investigado y nacional.
vii. Las certificaciones señaladas, tan son un elemento externo al producto, que Mexichem presentó pruebas de que ha sido listada en la norma PPI TR-2 y el certificado NSF/ANSI 14 y 61, lo que ratifica la calidad del insumo nacional y demuestra que las supuestas barreras normativas argumentadas por EMMSA no constituyen un impedimento técnico o intrínseco de la resina de PVC suspensión de fabricación nacional, sino que representan un procedimiento de gestión comercial y documental, ajena a las propiedades físicas y químicas del producto. El hecho de que tales acreditaciones sean posteriores al periodo analizado no cambia el sentido de lo antes expuesto.
viii. Por lo que se refiere al señalamiento de que la Secretaría aplica estándares distintos respecto a las normas consideradas al descalificar supuestamente las normas del PPI, carece de sustento por las razones anteriores. Es falso que la Secretaría haya validado todo un análisis de similitud basándose solo en la existencia de normas, estándares o certificaciones, como equivocadamente sugiere EMMSA.
c. A partir de la revisión de la ficha técnica, pedimento y factura comercial, correspondientes al producto Formolon 680 que presentó Oplex, la Secretaría considera que no se sustenta que dicho producto no sea similar al PVC de fabricación nacional, en virtud de lo siguiente:
i. La importadora no presentó medios de prueba que acrediten que el PVC suspensión de fabricación nacional y el importado llamado Formolon 680 tengan un uso diferenciado y no intercambiable para la fabricación de productos premium en la industria automotriz. Al respecto, Oplex no indicó ni demostró cuáles son los requisitos técnicos solicitados por la industria automotriz ni aclaró cuáles son tales productos premium.
ii. Las diferencias en los valores de las características como la densidad aparente, por sí misma no determina que los productos importado y nacional no puedan destinarse a usos similares. De hecho, entre los mismos proveedores del país investigado se observan las diferencias en las características técnicas y otras propiedades, tal como reconoce el propio exportador Shintech.
iii. La Secretaría podría aceptar, si ello hubiera sido debidamente acreditado, que las diferencias en cuanto a densidad pudieran tener alguna incidencia en el desempeño del proceso productivo y calidad del producto final, lo cual no fue demostrado por el importador. Pero aún más, de ello no se demuestra que tal incidencia tenga un impacto significativo al punto de considerar el producto nacional y el importado como no similares.
iv. La importadora no demostró que la resina de fabricación nacional no tenga propiedades comparables en cuanto a uniformidad, baja contaminación, mínimo contenido de geles, estabilidad térmica, y altas propiedades físicas en el producto terminado.
d. En relación con los señalamientos de Shintech sobre diferencias relevantes entre el producto objeto de investigación y de fabricación nacional, la Secretaría considera lo siguiente:
i. La normatividad en la materia no exige que exista una sustituibilidad absoluta entre productos para determinar la similitud entre el producto nacional y el investigado.
ii. A pesar de las diferencias que pudiera haber entre ambos productos, los distintos grados de PVC suspensión comparten la misma naturaleza química fundamental, es decir, son homopolímeros de cloruro de vinilo obtenidos por el proceso de suspensión. Las variaciones en especificaciones técnicas entre productores responden a requerimientos de formulación de los clientes, pero no transforman al bien en un producto no similar.
iii. Las variaciones en los rangos de viscosidad o peso molecular reflejan la diversidad natural de un mercado industrial amplio, mas no anulan la intercambiabilidad en el uso entre el producto nacional y el importado.
380. De acuerdo con lo anterior, la Secretaría considera que las partes comparecientes no aportaron información que desvirtúe la determinación de similitud del producto de las etapas previas. De esta manera, la Secretaría confirma que el PVC suspensión originario de los Estados Unidos es similar al de fabricación nacional en los siguientes términos:
a. Características
381. El producto de fabricación nacional y el importado de los Estados Unidos cuentan con características similares a las señaladas en los puntos 3, 4, 6 y 7 de la presente Resolución:
a. Tanto el producto objeto de investigación como el de fabricación nacional se identifican bajo las fórmulas químicas (C2H3Cl)n o (CH2CHCl)n, ambos con número CAS 9002-86-2.
b. Presentan propiedades similares en cuanto a valor K, viscosidad relativa, viscosidad inherente, volátiles, densidad aparente, contenido de monómero cloruro de vinilo residual, tamaño de partícula y absorción de plastificante.
c. Se presentan como un material blanco que comienza a reblandecer alrededor de los 80° C y se descompone sobre los 140° C. En su forma más básica, es un polvo blanco insoluble en agua, insípido, inodoro y no tóxico. Generalmente se comercializan en forma de gránulos (pellets) o polvo blanco.
b. Proceso productivo
382. El PVC suspensión nacional se fabrica con insumos y procesos productivos similares al PVC suspensión objeto de investigación conforme a lo descrito en los puntos 12 a 15 de la presente Resolución.
383. El proceso de fabricación del producto nacional consiste en la transformación por polimerización del monómero de cloruro de vinilo (VCM) en policloruro de vinilo (PVC). La reacción se lleva a cabo en reactores tipo batch en suspensión acuosa, por lo que es necesario separar el PVC formado del monómero de cloruro de vinilo (VCM) no reaccionado y del agua de suspensión. Esto se realiza en las etapas de recuperado/despojado y de secado, respectivamente, antes de almacenarse en silos de donde es embolsado en varias presentaciones, o transportado a granel en tolvas.
Proceso productivo de PVC suspensión / Producto nacional
Fuente: Mexichem.
c. Normas
384. De acuerdo con los puntos 16 y 17 de la presente Resolución, no existen normas aplicables al producto objeto de investigación. Sin embargo, existen normas aplicables específicamente al método de prueba para medir ciertas propiedades del producto objeto de investigación que utilizan algunos de los productores estadounidenses.
385. Conforme a lo señalado en el punto 100 de la Resolución de Inicio, para el caso del producto nacional similar las normas aplicables a los métodos de prueba son las siguientes: ASTM D-1243-95 "Método de prueba estándar para viscosidad de solución diluida de polímeros de cloruro de vinilo"; ASTM D-1895-96 "Métodos de prueba estándar para la densidad aparente, el factor de volumen y la vertibilidad de materiales plásticos"; ASTM D-1921-01 "Métodos de prueba estándar para el tamaño de partículas (análisis de tamiz) de materiales plásticos"; ASTM D-3030-23 "Método de prueba estándar para materia volátil (incluida el agua) de resinas de cloruro de vinilo"; ASTM D-3367-21 "Método de prueba estándar para la sorción de plastificantes de resinas de poli(cloruro de vinilo) bajo fuerza centrífuga aplicada"; ASTM D-3596-09 "Práctica estándar para la determinación de geles (ojos de pez) en resinas de cloruro de polivinilo (PVC) de uso general"; ASTM D-3749-13 "Método de prueba estándar para monómero de cloruro de vinilo residual en resinas de poli(cloruro de vinilo) mediante la técnica de cromatografía de gases en espacio de cabeza"; e ISO 1628-2:2020 "Plásticos-Determinación de la viscosidad de polímeros en solución diluida mediante viscosímetros capilares". Tales normas no tienen efecto alguno para fines de acreditar la similitud entre el producto nacional e investigado.
d. Usos y funciones
386. De acuerdo con la información disponible en el expediente administrativo, la Secretaría contó con elementos suficientes que confirman que tanto el producto objeto de investigación como el de fabricación nacional presentan los usos señalados en el punto 18 de la presente Resolución, ya que ambos se utilizan en la fabricación de productos rígidos y flexibles, tales como tubería y conexiones, ventanas, películas de empaque, envases y botellas, películas, tapetes, recubrimientos de piso, perfiles flexibles, piel sintética, calzado, mangueras y recubrimiento para cables, entre otros.
e. Consumidores y canales de distribución
387. Tanto el PVC suspensión objeto de investigación como el de fabricación nacional similar, se destinan a sectores transformadores de resinas de PVC como fabricantes de tuberías, recubrimientos para cables eléctricos, perfiles, películas y envases, así como fabricantes de compuestos rígidos y flexibles. Además, dicho producto se distribuye y comercializa en toda la República Mexicana.
388. De acuerdo con el listado de ventas a clientes de Mexichem y el listado de operaciones de importación de la Balanza Comercial, se identificaron 22 empresas que realizaron importaciones del producto investigado durante el periodo analizado. Dichas empresas se ubican en las industrias del PVC, eléctrica, de tuberías, termoplásticos, polímeros, de materiales sintéticos, recubrimientos y otros químicos. De tal manera, se observó que los consumidores o usuarios finales del producto objeto de investigación coinciden con los del producto de fabricación nacional. Lo anterior, confirma que el PVC suspensión de los Estados Unidos y el de fabricación nacional se destinan a los mismos consumidores y mercados, lo que les permite ser comercialmente intercambiables.
f. Determinación
389. A partir del análisis de lo descrito en los puntos 371 a 3880 de la presente Resolución, la Secretaría concluye que el PVC suspensión de fabricación nacional es similar al producto objeto de investigación, ya que ambos tienen características y composición química semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales. Asimismo, atienden a los mismos mercados y consumidores, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables, de manera que pueden considerarse similares, de conformidad con los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE.
2. Rama de producción nacional y representatividad
390. De conformidad con los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE, la Secretaría identificó a la rama de producción nacional del producto similar al investigado como el conjunto de fabricantes de PVC suspensión cuya producción agregada constituye la totalidad de la producción nacional de dicho producto, tomando en cuenta si las empresas fabricantes son importadoras del producto objeto de investigación o si se encuentran vinculadas con importadoras o exportadoras del mismo.
391. De acuerdo con lo señalado en los puntos 106 a 112 de la Resolución de Inicio:
a. Mexichem señaló que es el único productor nacional de PVC suspensión, y que realizó importaciones del producto objeto de investigación en volúmenes insignificantes durante el periodo analizado con la finalidad de cumplir con algunas órdenes de compra, debido a una sequía en el estado de Tamaulipas; se encuentra vinculada con Mexichem Compuestos y Mexichem Soluciones Integrales, a través de una tercera empresa controladora, Orbia Advance Corporation; las empresas relacionadas importaron el producto objeto de investigación en volúmenes insignificantes, los cuales disminuyeron de manera significativa durante el periodo analizado.
b. La Secretaría observó que las importaciones del producto investigado que realizó Mexichem fueron insignificantes, ya que representaron 0.43% del total de producto importado de los Estados Unidos durante el periodo analizado; las importaciones originarias de los Estados Unidos que realizaron Mexichem Compuestos y Mexichem Soluciones Integrales mostraron una tendencia decreciente en el periodo analizado, en términos absolutos y respecto del total del país investigado, pues disminuyeron 38% en el periodo analizado y su contribución pasó del 15.9% en el periodo 1 al 8.6% en el periodo investigado.
c. A partir de lo anterior, la Secretaría consideró que las importaciones originarias de los Estados Unidos que realizó la Solicitante no constituyeron un factor que explicara el comportamiento y precios de las importaciones objeto de investigación. A su vez, las importaciones de sus empresas relacionadas fueron decrecientes, y, dado que el interés principal de Mexichem es como productor nacional, no existe un impedimento en la legislación en la materia para considerarla como representativa de la totalidad de la producción nacional del producto similar, constituyendo así la rama de producción nacional de PVC suspensión.
392. De acuerdo con el punto 343 de la Resolución Preliminar, las empresas importadoras ADS Mexicana, Chemical Additives, Conductores Monterrey, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tuberías Advance del Caribe y Westlake Compounds México, así como las empresas exportadoras Oxy Export Sales, Oxy Vinyls, Tricon Dry, Westlake, Westlake Chemicals, Westlake Company y Westlake Vinyls, presentaron cuestionamientos sobre la legitimidad de Mexichem como Solicitante de acuerdo con lo siguiente:
a. Mexichem realizó importaciones no insignificantes y está vinculada con las importadoras y exportadoras del producto objeto de investigación, por lo que no puede ser solicitante del inicio de la investigación y tampoco representativa de la rama de producción nacional. Por consiguiente, lo legalmente procedente es considerar como rama de producción nacional al conjunto de los fabricantes de la mercancía producida en la etapa previa del proceso productivo que es el monómero de cloruro de vinilo (VCM); sin embargo, dicho insumo no es fabricado en México. Al no existir productores nacionales en la etapa previa del proceso productivo, la presente investigación se quedaría sin conformación de rama de producción nacional.
b. Mexichem no realizó importaciones esporádicas, sino más bien habituales, tanto originarias de los Estados Unidos como de otros orígenes. Al respecto, es cuestionable que una sequía en el estado de Tamaulipas pueda justificar las importaciones del producto investigado por parte de la Solicitante.
c. Las importaciones de la Solicitante y sus empresas relacionadas disminuyeron durante el periodo analizado, debido a una presunta estrategia comercial con el objetivo de integrar un caso antidumping.
d. Las importaciones de Mexichem representaron una parte significativa de las importaciones totales en el periodo analizado, lo cual revela la actividad importadora de sus partes relacionadas para desarrollar sus actividades. Por consiguiente, las importaciones investigadas de Mexichem, en conjunto con sus empresas relacionadas, representaron una parte significativa de las importaciones totales. Al respecto, de acuerdo con el artículo 5.8 del Acuerdo Antidumping que es aplicable en el presente contexto, la participación de las importaciones realizadas por las importadoras de este grupo supera el 3% de significancia.
e. Las importaciones de PVC suspensión realizadas por Mexichem Compuestos y Mexichem Soluciones Integrales abastecieron a los mismos clientes de la Solicitante, por lo que contribuyeron al daño a la industria nacional.
f. Mexichem se encuentra vinculada con Oxychem, por medio de un Joint Venture, a través de la empresa Ingleside Ethylene que es encargada de producir etileno, materia prima utilizada en la producción de monómero de cloruro de vinilo (VCM) y PVC. Este Joint Venture distorsiona la determinación de daño debido a factores como la transferencia de beneficios, intereses comerciales contradictorios y acceso privilegiado y exclusivo a insumos esenciales, generando dependencia en la cadena de suministro, por la producción de un insumo esencial para la fabricación de PVC suspensión.
g. La práctica administrativa de la Secretaría confirma que debe excluirse a Mexichem como productor nacional, tal como se realizó en las investigaciones antidumping sobre planchón de acero originario de Brasil y Rusia, y lámina galvanizada originaria de Vietnam.
393. De acuerdo con el punto 344 de la Resolución Preliminar, la Solicitante señaló que acreditó de manera fehaciente su calidad de Solicitante en la presente investigación de acuerdo con lo siguiente:
a. El solo hecho de haber realizado importaciones del producto investigado no es suficiente para colocar a Mexichem en un conflicto de interés respecto de su calidad de Solicitante, ya que la solicitud de inicio prueba que su interés es como productor nacional.
b. Las importaciones originarias de los Estados Unidos que realizó Mexichem, además de ser insignificantes, se utilizaron específicamente para cumplir con algunas órdenes de compra en virtud de una sequía en el estado de Tamaulipas, por lo que no explican el comportamiento y precios de las importaciones objeto de investigación. En la Solicitud de inicio se probó que las importaciones de Mexichem Compuestos fueron insignificantes y las de Mexichem Soluciones Integrales fueron disminuyendo de manera sustancial durante el periodo analizado.
c. La empresa estadounidense Ingleside Ethylene tiene el único propósito de producir etileno, insumo utilizado en la fabricación de monómero de cloruro de vinilo (VCM), por lo cual, no produce el producto objeto de investigación. Al respecto, las partes se equivocan, pues la legislación se refiere a productoras vinculadas con exportadoras o importadoras del producto investigado y no de algún insumo que se utilice en su fabricación.
d. El hecho de que Mexichem y sus empresas estén afiliadas y sean al mismo tiempo importadoras del producto objeto de investigación no es razón para que Mexichem no constituya la rama de producción nacional, ya que la relación existente entre ellas no tiene efectos restrictivos sobre la competencia, ni sobre la fijación de precios de PVC suspensión.
394. De acuerdo con el punto 345 de la Resolución Preliminar, la Secretaría consideró que los argumentos y medios de prueba que presentaron las empresas exportadoras e importadoras no tenían sustento, por lo que determinó que la Solicitante es representativa de la rama de producción nacional, en virtud de lo siguiente:
a. De la interpretación literal del artículo 40 de la LCE se desprende que la Secretaría tiene la facultad para determinar si es procedente o no excluir de la rama de producción nacional, a productoras que sean importadoras de la mercancía investigada. En este sentido, el término "podrá", implica que la exclusión no es obligatoria, por lo que las autoridades pueden decidir, caso por caso, la procedencia de la exclusión de los productores que se encuentren en dichas condiciones. Debido a lo anterior, la Secretaría considera que el carácter e interés principal de Mexichem es el de productora nacional; de lo contrario, si su enfoque fuera el de una importadora, no promovería una investigación destinada a sancionar las prácticas desleales causadas por las importaciones en condiciones de dumping. Por lo anterior, pretender excluirla o anularla per se, significaría negar, indebidamente, la procedencia de todas las pruebas y argumentos aportados por la Solicitante, los cuales indican un comportamiento lesivo de las importaciones originarias de los Estados Unidos en condiciones de dumping.
b. La información de la Balanza Comercial muestra que las importaciones del producto investigado que realizó Mexichem representaron en promedio 0.43% del total de producto importado de los Estados Unidos durante el periodo analizado. Ello significa que la parte mayoritaria de las importaciones originarias del país investigado (99.57%), fue realizada por el resto de las empresas importadoras.
c. En relación con la sequía en el estado de Tamaulipas, no existen elementos en el expediente administrativo para considerar que se trate de un comportamiento habitual o recurrente. Asimismo, tales importaciones fueron no significativas, en promedio durante el periodo analizado, en relación con las ventas totales del producto nacional, toda vez que estas representaron, en promedio, solo 0.21% en dicho periodo.
d. No es aceptable metodológicamente acumular las importaciones de la Solicitante con las que hayan realizado sus empresas vinculadas, por el simple hecho de que se trata de entidades independientes con sus propios objetivos comerciales, y los resultados y afectaciones de la Solicitante en la presente investigación son independientes de la actividad importadora de sus empresas relacionadas, lo que queda de manifiesto con la propia solicitud de investigación presentada por Mexichem.
e. La interpretación sobre el artículo 5.8 del Acuerdo Antidumping que realizan las importadoras y exportadoras es incorrecta, pues este se refiere al umbral mínimo que se requiere para considerar significativas las importaciones objeto de dumping de uno o más países exportadores en una investigación, por lo que no se refiere a las importaciones que hayan realizado ciertas empresas o importadoras en particular y menos aún, a las realizadas por una empresa originaria del país importador.
f. El análisis de daño se realiza sobre el total de las importaciones objeto de investigación en condiciones de dumping, por lo que, las consecuencias y resultados de la presente investigación aplican para todas las empresas importadoras, incluyendo a las empresas relacionadas a Mexichem y a la propia Solicitante.
g. No existe inconsistencia o inconformidad alguna con los artículos 3.1, 4.1, 5.3 y 5.4 del Acuerdo Antidumping y 40 de la LCE, que impidan a Mexichem ser Solicitante y representativa de la rama de producción nacional.
h. Los argumentos de las importadoras y exportadoras sobre la vinculación de la Solicitante con uno de los fabricantes o exportadoras del insumo, monómero de cloruro de vinilo (VCM), para la fabricación del producto similar, no tienen sustento en la normatividad de la materia. Al respecto, esta Secretaría aclara que para acreditar la existencia de una vinculación entre una productora nacional y una exportadora es fundamental que la relación comercial se establezca específicamente en torno al producto objeto de investigación.
395. En la etapa final de la investigación, la Embajada de los Estados Unidos en México, EMMSA, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México, y Westlake Vinyls reiteraron que la Secretaría reconoció indebidamente la legitimidad y representatividad de la Solicitante para solicitar el inicio de la investigación. Al respecto, señalaron lo siguiente:
a. Mexichem y Orbia tienen una vinculación muy estrecha con la exportadora Oxychem, debido a la existencia de un contrato de suministro de monómero de cloruro de vinilo (VCM), así como la creación de un Joint Venture en los Estados Unidos entre Orbia y Oxychem. Debido a la naturaleza de la vinculación entre la Solicitante y Oxychem, es necesario que se excluya a la Solicitante de la investigación.
b. Es legalmente procedente considerar como rama de producción nacional, al conjunto de los fabricantes de la mercancía producida en la etapa inmediata anterior de la misma línea continua de producción. La etapa previa de la línea de producción es la obtención del VCM; sin embargo, no hay producción nacional de VCM. Por lo tanto, Mexichem no puede ser Solicitante ya que es importadora de VCM y se encuentra vinculada con productores de dicho insumo en los Estados Unidos.
c. La Secretaría debería dar por terminada esta investigación, debido a la existencia de vinculación entre la Solicitante, Mexichem Compuestos y Mexichem Soluciones Integrales, las cuales importaron el PVC objeto de la investigación de los Estados Unidos durante el periodo de investigación. Asimismo, la propia Solicitante importó la mercancía objeto de investigación de los Estados Unidos durante el mismo periodo. El hecho de que no exista un criterio de minimis en el 5.8 del Acuerdo Antidumping para excluir a un determinado productor de la rama, implica que la industria nacional no puede ser importadora de los bienes investigados, independientemente de la cantidad realizada.
d. La Secretaría se contradice, ya que califica a Mexichem Compuestos y Mexichem Soluciones Integrales como vinculadas y empresas relacionadas, atribuyéndoles, al mismo tiempo, independencia operativa para efectos del cómputo de importaciones.
e. La Secretaría decidió no analizar de manera acumulada las importaciones de las empresas vinculadas con Mexichem, bajo la premisa de que son entidades independientes con objetivos comerciales distintos y porque los resultados y afectaciones de la Solicitante en la presente investigación son independientes de la actividad importadora de sus empresas relacionadas. Además, subestimó el impacto de las importaciones controladas por el mismo grupo económico, toda vez que las importaciones de estas empresas muestran patrones que sugieren coordinación estratégica. Señalaron que las importaciones conjuntas de Mexichem Compuestos y Mexichem Soluciones Integrales representaron el 17% del total de importaciones al inicio del período analizado.
396. Por su parte, Mexichem reiteró que la vinculación entre Mexichem Ethylene Holding Corp. y Oxychem Ingleside Ethylene Holdings, Inc., no afecta la definición de la rama de la producción nacional, ya que la empresa Ingleside Ethylene, LLC., es una empresa que no fabrica PVC suspensión sino etileno, el cual es vendido en su totalidad a la empresa Oxymar que a su vez es propiedad de la empresa Occidental Chemical Corp, quien utiliza la mayor parte del etileno que adquiere para producir VCM. Asimismo, indicó que es fundamental para determinar la existencia de una vinculación, que esta se dé en relación con el producto investigado.
397. La Secretaría considera que los señalamientos de Embajada de los Estados Unidos en México y las empresas importadoras y exportadoras no tienen sustento, pues fueron atendidos en su totalidad en la etapa previa de la investigación, por lo que se reitera en la presente Resolución la respuesta dada en el punto 345 de la Resolución Preliminar. Lo anterior, y sin que sea limitativo, en los siguientes términos:
a. En relación con el suministro de monómero de cloruro de vinilo (VCM) y un Joint Venture entre Orbia y Mexichem:
i. Tal como se mencionó en el punto 394 literal h de la presente Resolución, para acreditar la existencia de una vinculación entre una productora nacional y una exportadora es fundamental que la relación comercial se establezca específicamente en torno al producto objeto de investigación.
ii. Respecto del hecho de que Mexichem sea importadora de las materias primas utilizadas en la fabricación del PVC suspensión, la legislación en la materia no establece una limitación para que una Solicitante conforme la rama de producción nacional, independientemente de la forma en que se adquiere el insumo.
b. Como se indica en el punto 394 literal a de la presente Resolución, y de acuerdo con una interpretación literal del artículo 40 de la LCE, la Secretaría cuenta con facultad para determinar si es procedente o no excluir de la rama de producción nacional a productoras que sean a su vez importadoras de la mercancía investigada o se encuentren relacionadas con importadoras o exportadoras del producto objeto de investigación. De tal manera, la exclusión no es obligatoria, por lo que las autoridades pueden decidir, caso por caso, la procedencia de la exclusión de los productores que se encuentren en tales condiciones.
c. De acuerdo con el punto 394 literal e de la presente Resolución, es errónea la interpretación del artículo 5.8 del Acuerdo Antidumping que realizan las importadoras y exportadoras, en virtud de que el umbral de significancia del 3% no es aplicable para acumular las importaciones de empresas importadoras. Al respecto, observamos que el umbral de insignificancia establecido en ese artículo aplica a las importaciones por país exportador y no a las importaciones realizadas por empresa, y menos aún a las realizadas por una empresa del país importador.
d. No existe contradicción en el hecho de que se reconozca el vínculo corporativo de las empresas Mexichem Soluciones Integrales y Mexichem compuestos con la Solicitante y, al mismo tiempo, se les considere con independencia operativa. Que la Solicitante y las empresas importadoras pertenezcan a un mismo grupo corporativo no implica que sus decisiones operativas y de mercado estén centralizadas al grado de actuar como una sola entidad. Por el contrario, los incentivos comerciales de cada una responden a naturalezas distintas: las decisiones de Mexichem están determinadas por su carácter de productor nacional, lo cual la distingue claramente del interés de las empresas importadoras vinculadas que fungen como usuarias industriales del insumo. Al tener lógicas de rentabilidad, costos y necesidades de mercado diferenciadas, operan con absoluta independencia en su gestión comercial.
398. La Secretaría considera que las partes comparecientes no presentaron elementos que desvirtúen el análisis para determinar la rama de producción nacional de la Resolución Preliminar. En consecuencia, y a partir del análisis de la información que obra en el expediente administrativo, la Secretaría concluye que Mexichem es representativa de la producción nacional de PVC suspensión y conforma la rama de producción nacional de la mercancía similar a la que es objeto de investigación, toda vez que representa la totalidad de la producción nacional, de conformidad con lo establecido en los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE.
3. Mercado internacional
399. Para analizar el comportamiento del mercado internacional de PVC suspensión, la Solicitante presentó los siguientes elementos:
a. De acuerdo con la información de la publicación "Chemical Market Analytics - Vinyls" de la empresa Oil Price Information Service, de enero de 2024:
i. La producción mundial de PVC en 2023 se estima en más de 46 millones de toneladas métricas. Las principales regiones productoras en dicho año fueron el Noreste de Asia (incluyendo China) con más de 27 millones de toneladas métricas (58%); Norteamérica con una producción de casi 8 millones de toneladas métricas (16%); y Europa Occidental con casi 4 millones de toneladas (7.5%).
ii. Los dos principales países productores de PVC en el mundo en 2023 fueron China y los Estados Unidos, representando en conjunto el 63% de la producción mundial. Se estima que China produjo en dicho año más de 22 millones de toneladas métricas de PVC equivalentes al 48% de la producción mundial, mientras que los Estados Unidos produjo casi 7 millones de toneladas métricas representando 15% de la producción mundial.
iii. Las principales regiones consumidoras de PVC en 2023 fueron el Noreste de Asia (51%), Norteamérica (11%), el Subcontinente Indio (9%) y Europa Occidental (7%). En dicho año, el principal país consumidor en el mundo fue China. En el mercado del Norte de Asia fueron Corea del Sur, Japón y Taiwán; en Norteamérica, los Estados Unidos, Canadá y México; en el subcontinente indio, la India, Bangladesh y Pakistán.
b. Estadísticas sobre exportaciones e importaciones de 2020 a 2023 provenientes de TradeMap, correspondientes a la subpartida 3904.10 del Sistema Armonizado de la Organización Mundial de Aduanas, en adelante OMA, en la cual se clasifica el producto objeto de investigación. A partir de esta información, la Solicitante señaló que los principales países exportadores en 2023 fueron los Estados Unidos, China, Taiwán, Francia y Corea, mientras que los principales países importadores fueron la India, Turquía, Alemania, Vietnam y Canadá.
400. Adicionalmente, la Solicitante señaló que existen medidas antidumping vigentes aplicadas por parte de Brasil, Egipto, la India, Marruecos y Turquía, así como investigaciones iniciadas por la Unión Europea y el Reino Unido en contra de las exportaciones estadounidenses de PVC suspensión. Para sustentar lo anterior, presentó información de las páginas de Internet https://www.gov.br/mdic/pt-br/assuntos/comercio-exterior/defesa-comercial-e-interesse-publico/medidas-em-vigor/medidas-em-vigor/pvc-s-eua-e-mexico (Brasil); Egipto: Derecho antidumping definitivo sobre las importaciones de cloruro de polivinilo (PVC) procedentes de los Estados Unidos de América - Global Trade Alert (Egipto); https://globaltradealert.org/intervention/18505 (la India); Marruecos: Prórroga del derecho antidumping definitivo sobre las importaciones de PVC procedentes de los Estados Unidos de América - Global Trade Alert (Marruecos); https://globaltradealert.org/intervention/17687 (Turquía); https://www.argusmedia.com/es/news-and-insights/latest-market-news/2578759-eu-imposes-s-pvc-anti-dumping-duties-on-egypt-us (Unión Europea); y https://www.gov.uk/government/news/tra-proposes-new-measure-to-tackle-dumping-of-spvc-from-the-us (Reino Unido).
401. En la etapa preliminar de la investigación, las empresas ADS Mexicana, Chemical Additives de Mexico, Conductores Monterrey, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tricon Dry Chemicals y Tuberías Advance del Caribe, señalaron que los principales países productores son los Estados Unidos, China, la India, Alemania y Corea del Sur; que los principales países consumidores son China, la India, los Estados Unidos, Turquía y Brasil, los cuales demandan grandes volúmenes para los sectores de construcción, agricultura y manufactura; y que el mercado es también sensible a disrupciones logísticas y tensiones geopolíticas, que afectan los flujos comerciales globales.
402. De acuerdo con el punto 348 de la Resolución Preliminar, la Secretaría obtuvo las estadísticas de exportación e importación de la base de datos de estadísticas de comercio de las Naciones Unidas, en adelante UN Comtrade por las siglas en inglés de United Nations Commodity Trade Statistics Database, de la subpartida 3904.10 para el periodo octubre de 2021 - septiembre de 2024.
403. En esta etapa de la investigación, la Secretaría no contó con información adicional a la expuesta en la Resolución Preliminar sobre el mercado internacional de PVC suspensión, por lo cual, confirma lo siguiente:
a. Las exportaciones mundiales disminuyeron 19% en el periodo analizado, al pasar de 10.8 a 8.7 millones de toneladas. En el periodo investigado los principales países exportadores fueron los Estados Unidos con una participación de 35%, Alemania con 8.5%, Japón con 6.5%, China con 6.2%, Países Bajos con 5.6%, y Bélgica con 5.5%.
b. Las importaciones mundiales cayeron 16% en el periodo analizado, al pasar de 10.9 a 9.2 millones de toneladas. En el periodo investigado, los principales países importadores fueron la India con 25.3%, Turquía con 8.4%, Italia con 6.6%, Alemania con 5.6%, Brasil con 5.5%, Canadá con 4.8%, y México con 3.8%.
4. Mercado nacional
404. La información que obra en el expediente administrativo confirma que la oferta de producción nacional de PVC suspensión proviene en su totalidad de Mexichem, mientras que los principales consumidores son los transformadores de resinas de PVC, fabricantes de tuberías, recubrimientos para cables eléctricos, perfiles, películas de empaques, envases, compuestos rígidos y flexibles. Mexichem indicó que sus plantas productivas de PVC suspensión se ubican en Tamaulipas y Tlaxcala. Señaló que cuenta con bodegas en dichas plantas, desde donde envía el producto a sus clientes y centros de distribución en el Estado de México, Jalisco, Guanajuato, San Luis Potosí, Baja California y Nuevo León.
405. La Secretaría evaluó el comportamiento del mercado nacional de PVC suspensión, con base en la información de la producción y exportaciones de Mexichem y las importaciones de PVC suspensión obtenidas del listado de operaciones de importación de la Balanza Comercial para el periodo analizado, de acuerdo con lo indicado en el punto 416 de la presente Resolución.
406. A partir de la información señalada en el punto inmediato anterior de la presente Resolución, la Secretaría confirmó que el mercado nacional de PVC suspensión, medido a través del Consumo Nacional Aparente, en adelante CNA, calculado como la producción nacional total más las importaciones menos las exportaciones, creció 12% en el periodo 2 y 2% en el periodo investigado, lo que representó un crecimiento del 14% en el periodo analizado. Por lo que se refiere a los componentes del CNA, estos mostraron el siguiente comportamiento:
a. La producción nacional registró una contracción del 4% en el periodo analizado, ya que, si bien, aumentó 4% en el periodo 2, disminuyó 8% en el periodo investigado.
b. Las exportaciones nacionales disminuyeron 13% en el periodo analizado, debido a una disminución del 4% en el periodo 2 y 9% en el periodo investigado.
c. Las importaciones totales mostraron un comportamiento positivo en el periodo analizado, con incrementos del 6% en el periodo 2, 8% en el periodo investigado y 15% en el periodo analizado. La oferta del producto importado en el periodo analizado provino de 18 países. En el periodo investigado, el principal origen de las importaciones fueron los Estados Unidos con una participación del 98.1%, mientras que la del resto de países fue marginal: Colombia con 1.5%, Alemania con 0.16%, Bélgica con 0.11%, China con 0.09%, Francia con 0.04%, y Corea y Japón con 0.01%, respectivamente.
407. Por lo que se refiere a la Producción Nacional Orientada al Mercado Interno, en adelante PNOMI, calculada como la producción nacional menos las exportaciones, aumentó 14% en el periodo analizado y 20% en el periodo 2, mientras que disminuyó 5% en el periodo investigado.
5. Análisis sobre las importaciones
408. De conformidad con lo establecido en los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción I de la LCE; y 64, fracción I del RLCE, la Secretaría evaluó el comportamiento y la tendencia de las importaciones del producto objeto de investigación durante el periodo analizado, tanto en términos absolutos como en relación con la producción o el consumo nacional.
409. De acuerdo con el punto 356 de la Resolución Preliminar, la Solicitante señaló que las importaciones originarias de los Estados Unidos mostraron una tendencia al alza durante el periodo analizado acumulando un crecimiento de 14.5%, derivado de incrementos de 7.3% en el periodo 2 y 6.7% durante el periodo investigado. Como resultado, han desplazado del mercado nacional a las importaciones originarias de otros países, llegando a ser la principal fuente de abastecimiento externo con una participación en las importaciones totales del 99% en promedio. En el mercado nacional, las importaciones investigadas tuvieron una participación de 58.5% en el periodo 1, 56.1% en el periodo 2 y 58.6% en el periodo investigado.
410. De acuerdo con el punto 358 de la Resolución Preliminar las empresas importadoras y exportadoras cuestionaron el comportamiento y la metodología de depuración de las importaciones:
a. EMMSA indicó que la mayoría de los productos que supuestamente no corresponden al producto investigado se refieren a explicaciones generales y no acreditan efectivamente que la fórmula química, número de CAS o incluso el valor K, sean distintos.
b. Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls, señalaron que, durante los periodos analizado e investigado, las importaciones de otros orígenes aumentaron significativamente disminuyendo sus precios; las importaciones investigadas disminuyeron su participación en las importaciones totales, y las importaciones de otros orígenes aumentaron su participación en el CNA desplazando a las importaciones investigadas en un contexto de crecimiento del mercado, por lo cual, de no haber habido importaciones por parte de Mexichem/Orbia, las importaciones investigadas no hubieran aumentado su participación en el CNA en el periodo investigado.
411. De acuerdo con el punto 359 de la Resolución Preliminar, la Solicitante indicó lo siguiente:
a. En relación con los argumentos de EMMSA, la depuración para obtener las importaciones del producto objeto de investigación se realizó de manera correcta, objetiva y razonable; y existen otros dos tipos de PVC que se excluyen de la investigación y se distinguen del producto objeto de investigación por su proceso de producción, a pesar de que tengan el mismo número de CAS como es el caso del PVC obtenido por el proceso de polimerización en masa o bulk y PVC obtenido por el proceso de polimerización en emulsión/dispersión o micro suspensión.
b. Las empresas Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México, y Westlake Vinyls, realizaron una lectura errónea de la Resolución de Inicio; las importaciones de otros orígenes ingresaron a precios superiores y sin evidencia de dumping; las importaciones investigadas contribuyeron con el 58% del mercado nacional en el periodo investigado a precios muy inferiores a los de las importaciones de otros orígenes, desplazaron el producto nacional y configuran un cuadro de daño material a la rama de producción nacional.
412. De acuerdo con el punto 360 de la Resolución Preliminar, la Secretaría consideró sin sustento los señalamientos de las empresas importadoras y exportadoras en virtud de lo siguiente:
a. Aclaró que la metodología aplicada para depurar y obtener las importaciones objeto de investigación señalada en los puntos 120 a 126 de la Resolución de Inicio es correcta y está debidamente sustentada, así como los señalamientos relativos al comportamiento de las importaciones investigadas y de otros orígenes, y sus indicadores asociados.
b. El impacto del crecimiento de las importaciones de otros orígenes en los periodos investigado y analizado no fue significativo o inclusive, fue nulo. Al respecto, la contribución de las importaciones del resto de países en el volumen total importado fue en promedio de solo 1.4% en el periodo analizado. En consecuencia, la parte mayoritaria de la oferta de producto importado fue abastecida por las importaciones originarias de los Estados Unidos en condiciones de dumping.
c. La contribución de las importaciones de otros orígenes en relación con el CNA no fue significativa, ya que esta ganó 0.3 puntos porcentuales al pasar de 0.9% en el periodo 1 a 1.2% en el periodo investigado. Por lo tanto, su contribución en términos relativos resulta reducida.
d. El análisis del comportamiento de las importaciones en condiciones de dumping se realiza a partir del total de las importaciones originarias del país investigado; por consiguiente no es procedente segmentar el análisis a nivel de empresas; y las importaciones de la Solicitante y sus empresas relacionadas disminuyeron su contribución en 6.5 puntos porcentuales en el total de las importaciones investigadas durante el periodo analizado, mientras que el resto de las importaciones investigadas sustentan el crecimiento que registraron las importaciones totales originarias de los Estados Unidos en términos absolutos y relativos a lo largo del periodo analizado.
413. En esta etapa de la investigación, las empresas EMMSA, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México, y Westlake Vinyls cuestionaron el análisis y determinación de la Resolución Preliminar sobre el comportamiento de las importaciones investigadas, conforme a lo siguiente:
a. La Resolución Preliminar no describe de manera detallada de qué manera fueron distinguidas y analizadas las importaciones temporales respecto de aquellas destinadas al consumo definitivo dentro del mercado nacional, y de qué manera se evitó atribuir automáticamente a dichas operaciones temporales efectos de daño.
b. La Secretaría:
i. Omite considerar que, a lo largo del periodo analizado, la participación de las importaciones investigadas se mantuvo prácticamente constante, y se demostró que incluso registraron una ligera disminución de 0.1 puntos porcentuales. Al focalizarse exclusivamente en el periodo investigado, la autoridad desconoce la evolución completa de este indicador y otorga un peso desproporcionado a un tramo específico del periodo analizado.
ii. Considera como evidencia de daño la disminución de la participación de la PNOMI en el periodo investigado, pero omite valorar como evidencia favorable el crecimiento de aproximadamente 3 puntos porcentuales observado en periodos anteriores dentro del periodo analizado. Esta aproximación toma en cuenta únicamente aquella porción de la información que respalda la hipótesis de daño, ignorando la que la contradice.
c. La Secretaría decidió no analizar de manera acumulada las importaciones de las empresas vinculadas con Mexichem y subestimó el impacto de las importaciones controladas por el mismo grupo económico, toda vez que las importaciones de estas empresas muestran patrones que sugieren coordinación estratégica. Señalaron que las importaciones conjuntas de Mexichem Compuestos y Mexichem Soluciones Integrales representaron el 17% del total de importaciones investigadas al inicio del período analizado.
d. La Secretaría realizó una evaluación parcial y descontextualizada, examinando únicamente segmentos temporales aislados correspondientes al periodo analizado, que podrían presentar fluctuaciones coyunturales o estacionales, sin establecer una visión integral que permita identificar patrones consistentes de comportamiento comercial. Al limitar el análisis a ventanas temporales restringidas, se pierde la perspectiva necesaria para distinguir entre variaciones normales del mercado y tendencias estructurales en el mercado.
414. Por su parte, Mexichem subrayó que la Secretaría analizó la información y argumentos presentados en la etapa inicial de la investigación y, tras examinar el comportamiento y tendencia de las importaciones investigadas durante el periodo analizado, determinó que se registró un incremento de las importaciones estadounidenses, tanto en términos absolutos como en relación con el mercado y la producción nacional, lo que indica la existencia de un desplazamiento del producto fabricado en México causado por dichas importaciones.
415. La Secretaría considera que los señalamientos de las empresas importadoras y exportadoras no tienen sustento. Por una parte, reitera lo señalado en el punto 360 de la Resolución Preliminar. Asimismo, y sin que sea limitativo de lo señalado en dicha Resolución, se realizan las siguientes precisiones:
a. Conforme a lo indicado en los puntos 120 de la Resolución de Inicio y 357, inciso a de la Resolución Preliminar, la presente investigación incluye las importaciones que ingresaron en el periodo analizado bajo los regímenes definitivo y temporal. El análisis de la Secretaría se realizó considerando el total de las importaciones objeto de investigación, de conformidad con el artículo 3.1 del Acuerdo Antidumping. Al respecto, la normatividad en la materia no establece una obligación de realizar el análisis de las importaciones objeto de dumping de manera segmentada por el régimen de importación, ni requiere ninguna justificación como equivocadamente pretenden las partes.
b. La Secretaría disiente del señalamiento de las partes, pues si bien, no mencionó explícitamente la disminución de 0.1 puntos porcentuales de la contribución de las importaciones de los Estados Unidos en el CNA durante el periodo analizado, en el punto 365 de la Resolución Preliminar y la gráfica del punto 366 se indican claramente las contribuciones de 58.6%, 56.2% y 58.5%; por consiguiente, es falso que la Secretaría haya desconocido la evolución completa de este indicador centrando su análisis únicamente en el periodo investigado.
c. Efectivamente, la disminución de la participación de la PNOMI en el periodo investigado es una evidencia del daño, pero no es el único indicador en que se sustenta la determinación de causalidad de la Secretaría, como equívocamente parecen suponer las partes. Al respecto, si bien es cierto que la PNOMI aumentó 3 puntos porcentuales en el periodo 2, de ello no se desprende que no haya daño, ya que el precio nacional cayó 50% en el mismo periodo, debido a la competencia desleal de las importaciones investigadas, aspecto que omiten las partes. De esta manera, el aumento de la contribución en el periodo 2 no indica la ausencia de afectación, sino por el contrario, refuerza la caída significativa que registró el precio nacional a fin de que la industria mantuviera su participación de mercado.
d. No existe una justificación, en términos de la legislación en la materia, para realizar un análisis exclusivo y acumulado de las importaciones llevadas a cabo por las empresas vinculadas con Mexichem, tal como pretenden las partes. Al respecto, conforme al artículo 3.1 del Acuerdo Antidumping, el análisis del comportamiento de las importaciones en condiciones de dumping se realiza a partir del total de las importaciones originarias del país investigado, por lo que no es metodológica ni legalmente procedente segmentar el análisis a nivel de empresas.
e. Es falso que la Secretaría haya realizado un análisis parcial o descontextualizado de las importaciones.
i. Contrario a lo señalado por las partes, la Secretaría sí analizó de manera completa e integral el crecimiento absoluto y relativo de las importaciones investigadas de los Estados Unidos y otros orígenes, sin omitir ningún periodo e indicando claramente la tendencia que mostraron durante el periodo analizado, tal como consta en los puntos 362 a 368 de la Resolución Preliminar.
ii. No se explica ni se sustenta a qué se refieren las partes con ventanas temporales restringidas, variaciones normales y estructurales de mercado, y por qué estas invalidarían el análisis del comportamiento de las importaciones objeto de investigación.
416. De acuerdo con lo señalado en el punto anterior, la Secretaría considera que las partes comparecientes no presentaron elementos que desvirtúen el análisis de importaciones de la Resolución Preliminar. Adicionalmente, y conforme a lo indicado en los puntos 144 y 147 de la presente Resolución, la Secretaría excluyó las operaciones de importación realizadas por Corning Mexicana y Footwear and Chemical Compounds, y ajustó el valor y volumen de las importaciones de PVC suspensión originarias de los Estados Unidos en la base de datos de la Balanza Comercial. Debido a que las importaciones de dichas empresas fueron de un volumen insignificante, menor a 1% de las importaciones originarias de los Estados Unidos a lo largo del periodo analizado, el ajuste mencionado no modificó el análisis del comportamiento de las importaciones investigadas de las etapas previas de la investigación.
417. Las importaciones totales de PVC suspensión aumentaron 6% en el periodo 2 y 8% en el periodo investigado, lo cual representó un crecimiento del 15% durante el periodo analizado.
418. Por su parte, las importaciones investigadas también mostraron una tendencia positiva en todo el periodo analizado, pues crecieron 7% en el periodo 2 y en el periodo investigado, respectivamente, lo que significó un crecimiento del 14% en el periodo analizado. Al respecto, la Secretaría observó que el comportamiento que mostraron las importaciones totales e investigadas es similar, debido a la alta contribución de estas últimas, pues estas representaron en promedio 98.6% en el periodo analizado, con participaciones del 98.4%, 99.4% y 98.1% en el periodo 1, periodo 2 y periodo investigado, respectivamente.
419. Por el contrario, las importaciones originarias de otros países cayeron 62% en el periodo 2 y crecieron 273% en el periodo investigado, lo cual mostró un crecimiento del 41% en el periodo analizado. En relación con la participación en el total de las importaciones, las originarias de otros países tuvieron una contribución en promedio del 1.4% en el periodo analizado, pues pasaron del 1.6% en el periodo 1 al 0.6% en el periodo 2 y 1.9% en el periodo investigado.
420. En relación con el CNA, la Secretaría observó que las importaciones totales tuvieron una participación relativamente constante durante el periodo analizado, con una contribución del 59.5% en el periodo 1, 56.5% en el periodo 2 y 59.7% en el periodo investigado. Este comportamiento está relacionado con la mayor contribución de las importaciones investigadas en el mercado nacional, mientras que las importaciones de otros orígenes muestran participación no significativa durante el periodo analizado. En efecto, las importaciones investigadas registraron una contribución del 58.6% en el mercado nacional en el periodo 1, 56.2% en el periodo 2 y 58.5% en el periodo investigado, y 57.7% en promedio durante el periodo analizado. Por su parte, las importaciones de otros orígenes registraron participaciones del 0.9%, 0.3%, 1.2% y 0.8%, en los mismos periodos, respectivamente.
421. Por su parte, la contribución de la PNOMI en el CNA fue de 40.5% en el periodo 1, 43.5% en el periodo 2, 40.3% en el periodo investigado y 41.5% en promedio durante el periodo analizado. Al respecto, la Secretaría observó que si bien, la participación de la PNOMI en el mercado se mantuvo relativamente constante en el periodo analizado, con una caída de solo 0.2 puntos porcentuales, en el periodo investigado perdió 3.2 puntos porcentuales, lo que se explica principalmente por el aumento de 2.3 puntos porcentuales en la contribución de las importaciones investigadas, ya que las importaciones de otros orígenes incrementaron su participación de mercado en solo 0.9 puntos porcentuales.
Mercado nacional de PVC suspensión
Fuente: Mexichem y Balanza Comercial.
422. En relación con la producción nacional, las importaciones de PVC suspensión mostraron el siguiente comportamiento:
a. Las importaciones investigadas representaron 46% en el periodo 1, 48% en el periodo 2 y 55% en el periodo investigado, lo que significó un aumento de 9 puntos porcentuales en el periodo analizado.
b. Las importaciones de otros orígenes, a diferencia de lo observado en las importaciones originarias de los Estados Unidos, mantuvieron una contribución no significativa durante el periodo analizado con participaciones equivalentes al 0.7% en el periodo 1, 0.3% en el periodo 2 y 1.1% en el periodo investigado.
423. La Secretaría confirma que los resultados anteriores muestran que las importaciones del producto objeto de investigación mostraron un crecimiento en relación con el mercado nacional durante el periodo investigado, con una contribución significativa en el mercado (58.5%). Asimismo, aumentaron tanto en términos absolutos como en relación con la producción nacional, en un contexto de crecimiento del CNA y caída de la producción al mercado interno, de manera particular en el periodo investigado. Dicho comportamiento se explica por una disminución en el precio de las importaciones investigadas en el periodo analizado, lo que influyó en que el precio nacional también reflejara una tendencia a la baja en el mismo periodo, con la finalidad de seguir compitiendo con las importaciones investigadas para no perder participación de mercado.
424. Con base en el análisis descrito en los puntos anteriores de la presente Resolución, la Secretaría concluyó que las importaciones de PVC suspensión originarias de los Estados Unidos registraron una tendencia creciente, en términos absolutos y en relación con la producción nacional principalmente, tanto en el periodo investigado como en el periodo analizado. Por su parte, la rama de producción nacional, en un contexto de crecimiento del mercado, contuvo su participación de mercado en el periodo analizado y la disminuyó en el periodo investigado, lo que indica la existencia de un desplazamiento del producto similar de fabricación nacional causado por las importaciones investigadas en condiciones de dumping.
6. Efectos sobre los precios
425. Con fundamento en lo dispuesto por los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción II de la LCE, y 64, fracción II del RLCE, la Secretaría analizó si las importaciones de PVC suspensión originarias de los Estados Unidos concurrieron al mercado nacional a precios considerablemente inferiores a los del producto nacional similar, o bien, si el efecto de estas importaciones fue deprimir los precios internos o impedir el aumento que, en otro caso, se hubiera producido, y si el nivel de precios de las importaciones fue determinante para explicar su comportamiento en el mercado nacional.
426. Conforme a lo indicado en el punto 371 de la Resolución Preliminar, Mexichem indicó lo siguiente:
a. Durante el periodo analizado, la industria nacional registró vulnerabilidad, la cual se recrudeció en el periodo investigado. Desde el inicio del periodo analizado, la mercancía nacional había sido desplazada de modo importante en el mercado interno con una participación de las importaciones investigadas en promedio del 58% en dicho periodo, lo que refleja el poder de mercado de las importaciones originarias de los Estados Unidos para fijar un nivel de precios.
b. Si bien, el precio del producto investigado es superior al nacional, este ha tenido el efecto de limitar el crecimiento natural del precio nacional del PVC suspensión, por lo que Mexichem optó por establecer precios por debajo de los de la mercancía investigada, a fin de no perder clientes y no salir de la industria, lo cual implicó que no se recuperaran costos, situación que ya no es sostenible. Al respecto, señaló que las importaciones investigadas tienen una cuota de mercado que les permite fijar precio y, en consecuencia, ajustar el volumen, mientras que la industria nacional, con un precio inferior, retiene la parte residual de la demanda y solo puede mantener sus ventas, a pesar del impacto financiero, en circunstancias límite que implican acciones tales como disminuir el precio nacional en mayor medida que el precio del producto investigado o incrementar el precio nacional en menor medida.
427. De acuerdo con el punto 372 de la Resolución Preliminar:
a. ADS Mexicana, Chemical Additives, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, PLAMI, Plásticos Ceccan, Plastics Technology de México, Royal Plastic Pipe, Sinteplast, Tricon Dry y Tuberías Advance del Caribe indicaron que, durante el periodo investigado, no se registró subvaloración en el precio promedio de las importaciones de PVC suspensión de los Estados Unidos respecto del precio promedio nacional. En adición, la baja en precios obedeció a una caída en los precios internacionales del PVC suspensión y no así a la caída de los precios del país investigado.
b. Shintech señaló que comercializó su producto a precios superiores a los de la rama de producción nacional, por lo que es ilógico que hayan causado daño y que Mexichem pueda anticiparse a los precios a los que Shintech va a exportar su producto a México para seguirlos o ajustarse, y no se explica cómo se incrementan las importaciones en el periodo analizado teniendo precios más altos que el precio de la Solicitante.
c. Oxy Export Sales, Oxy Vinyls, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls indicaron lo siguiente: la inexistencia de subvaloración indica que el precio del PVC suspensión no es un factor decisivo en la preferencia del consumidor final; el comportamiento del precio nacional no está influenciado por el precio de las importaciones originarias de los Estados Unidos, sino por una tendencia global en los precios del PVC suspensión, lo que implica que la depresión del precio nacional sea consecuencia de la tendencia negativa de los precios internacionales.
d. EMMSA señaló que existe una alta correlación entre los precios de venta de las empresas relacionadas a Mexichem y el precio total promedio del mercado del producto similar; Mexichem pudo estar ejerciendo presión a la baja sobre el nivel de precios en el mercado nacional; el comportamiento de la Solicitante podría estar determinando las condiciones de mercado en un contexto de dominancia estructural, antes y después de la pandemia ocasionada por el virus SARS-CoV-2, en adelante COVID 19; la Solicitante no actuó para contrarrestar los incrementos internacionales de los precios durante el periodo de crisis internacional (octubre de 2020 a septiembre de 2022); cuestionó el alcance metodológico de causalidad de Granger y su aplicación en la presente investigación, al argüir que presenta limitaciones sustanciales que impiden validar con suficiencia científica la relación causal.
428. De acuerdo con el punto 373 de la Resolución Preliminar, la Solicitante señaló lo siguiente:
a. La existencia de subvaloración no es una condición indispensable para acreditar un daño material; debe tomarse en cuenta que el nivel de precios que ostentan las importaciones objeto de dumping impone una condición de mercado negativa a la rama de la producción nacional, que distorsiona las condiciones naturales del mercado y que contiene al precio nacional, de modo tal, que no se recupera el costo de operación.
b. Mexichem efectivamente puede anticiparse a los precios a los que Shintech exporta su producto a México ya que, en realidad, en el mercado local los precios se negocian de modo anticipado del mes en curso al mes siguiente; el precio nacional se ajusta casi al mismo nivel que los precios de las importaciones objeto de dumping, dada la estrategia de Mexichem para no perder un número mayor de clientes o mantener en cierto nivel los pedidos.
c. La disminución de los precios en la rama de producción nacional durante el periodo analizado ocurre tras una reducción continua de los precios de las importaciones investigadas. Esta situación incrementó el grado de contención de precios durante el periodo analizado, afectando la rentabilidad de la rama de producción nacional.
d. El precio de las importaciones investigadas registró márgenes de subvaloración en relación con el precio de otros orígenes de 29% en promedio durante el periodo analizado.
e. La tendencia decreciente del precio del PVC suspensión de los Estados Unidos guía la formación de precios y negociación en el mercado nacional, además de que también es una barrera para el crecimiento del precio nacional, toda vez que los clientes, al momento de negociar, conocen esa tendencia y en muchas ocasiones también cuentan con un precio efectivo de la competencia, información que en conjunto utilizan para presionar el precio nacional y llevarlo por debajo del precio de las importaciones investigadas.
f. Mexichem proporcionó el análisis de causalidad de Granger como un elemento adicional, por lo que no se pretende descargar toda la carga probatoria en dicho ejercicio para determinar que existe una relación económica entre los precios nacionales y los precios de las importaciones investigadas.
429. De acuerdo con el punto 374 de la Resolución Preliminar, la Secretaría analizó los argumentos que proporcionaron las exportadoras e importadoras a partir de lo cual consideró que no tienen sustento. Lo anterior, y sin que sea limitativo de lo ya señalado en dicha Resolución, principalmente por lo siguiente:
a. En relación con la subvaloración de precios del producto objeto de investigación, de acuerdo con el artículo 3.2 del Acuerdo Antidumping, si bien, la existencia de una significativa subvaloración es uno de los indicadores que se puede tomar en cuenta a fin de analizar el efecto de las importaciones en condiciones de dumping, la subvaloración no es la única condición que indica que existe afectación a la rama de producción nacional por vía de precios, pues existe la posibilidad de analizar dos alternativas adicionales: a) si el efecto de tales importaciones es hacer bajar de otro modo los precios en medida significativa; "o" b) impedir en medida significativa la subida que en otro caso se hubiera producido. Lo anterior implica que la existencia de una significativa subvaloración no es la única condición que se puede considerar para determinar o no una orientación decisiva para acreditar el daño a la rama de producción nacional, por lo que la interpretación de las empresas importadoras no es correcta. La interpretación de la Secretaría es consistente con recomendaciones de los informes de Grupos Especiales y Órganos de Apelación de la OMC.
b. La propia Solicitante reconoce que no existe subvaloración en precios del producto objeto de investigación en relación con los precios del producto nacional; sin embargo, los precios del producto investigado han impedido un aumento de los precios del producto nacional que de otra forma se hubiera observado. Efectivamente:
i. Los precios del producto estadounidense cayeron de manera significativa durante el periodo analizado, lo cual se considera un factor que incentivó su aumento en términos de volumen en dicho periodo y en relación con la producción nacional.
ii. Si bien, no se registró una subvaloración de los precios promedio del producto investigado en relación al precio nacional durante el periodo analizado, dichos precios actuaron como un factor de limitación a los precios nacionales, pues el precio nacional se situó por debajo del precio del producto investigado, siguiendo una tendencia similar frente al precio del producto estadounidense.
iii. Es razonable considerar que la depresión en los precios del producto investigado es un factor principal en la explicación de la caída en los precios de los demás oferentes en el mercado interno, dada su mayor participación en el CNA durante el periodo analizado.
iv. La disminución del precio nacional y el comportamiento de los costos de operación en el periodo analizado, derivaron en una caída en los ingresos por ventas al mercado interno del producto nacional similar y, en consecuencia, en una disminución de los resultados y margen operativos de la rama de producción nacional, lo cual estaría asociado a su vez a la depresión en los precios de las importaciones investigadas.
c. La Secretaría consideró aceptable que, por lo general, en el mercado nacional los precios se negocian de modo anticipado, de tal manera que en el mes en curso se fija el precio del siguiente mes. Al respecto:
i. El comportamiento de la industria nacional como tomadora o seguidora de precios del producto en condiciones de dumping resulta razonable, a la luz de los señalamientos y medios de prueba (proceso de fijación de precios, comunicaciones electrónicas con clientes y precios de exportación del producto estadounidense) que presentó la Solicitante, referentes a que los precios de venta a sus clientes en el mercado interno se negocian de manera anticipada.
ii. La Secretaría confirmó que la brecha entre los precios del producto investigado y nacional es muy reducida, ya que, durante el periodo analizado, fue en promedio del 4.8%, lo que es un elemento más que explicaría el comportamiento de la industria nacional como tomadora de precios en respuesta a los precios de las importaciones en condiciones de dumping.
iii. Las partes comparecientes, no presentaron pruebas en contrario o que desacrediten que en el mercado nacional los precios del PVC suspensión se negocien de manera anticipada.
d. La Secretaría disiente del señalamiento de que, la baja en los precios del mercado nacional obedeció a una caída en los precios internacionales del PVC suspensión, y no a la disminución de los precios del país investigado. Al respecto:
i. De acuerdo con las estadísticas de UN Comtrade de la subpartida 3904.10, durante el periodo analizado los precios de exportación muestran una tendencia general a la baja, pero ello no excluye ni exime que las importaciones objeto de dumping originarias de los Estados Unidos se hayan realizado en condiciones de dumping en el mercado nacional.
ii. Los Estados Unidos también son líderes en el mercado internacional del PVC suspensión, pues es el país con mayor participación en el mundo, con 35% en el periodo investigado, situándose 26.5 puntos porcentuales por arriba del segundo país en importancia (Alemania).
iii. Los precios de exportación de los Estados Unidos se ubicaron 8% por debajo del precio promedio de exportación en el mundo, en el periodo investigado. Asimismo, disminuyeron aceleradamente durante el periodo analizado (47.1%). Si bien algunos países tuvieron caídas ligeramente superiores, su participación en el volumen total exportado es muy reducida. De ello es posible considerar que, por la magnitud de su contribución, las exportaciones del país investigado tienen un peso importante en la determinación de los precios a nivel internacional.
iv. No existe una regla económica que indique que los precios en el mercado interno de México deban seguir o coincidir con la tendencia en los precios internacionales, sea esta positiva o negativa. Asimismo, la evidencia que obra en el expediente administrativo de la presente investigación muestra que los precios en el mercado mexicano están distorsionados por la competencia desleal, a precios dumping, de los Estados Unidos.
e. La Secretaría explicó por qué el aumento del volumen de las importaciones investigadas estaría asociado a su precio, siendo más alto que el de la producción nacional. Claramente, la disminución en los precios del producto investigado -en condiciones de dumping- es un factor que explicaría su crecimiento absoluto y en relación con la producción nacional. Esta consideración no se anula por el hecho de que no se confirme el supuesto de subvaloración.
f. Por lo que se refiere a los señalamientos de EMMSA, la Secretaría considera que son sesgados, incompletos o carecen de sustento en virtud de lo siguiente:
i. Efectivamente, existe una alta correlación en precios, de todos los oferentes que participan en el mercado nacional, tanto del producto nacional similar como del producto objeto de investigación y del resto de países.
ii. Los precios del producto nacional se mantuvieron por debajo de los precios del producto investigado debido a que la industria nacional actuó como tomadora o seguidora de precios, ante las variaciones del precio de las importaciones en condiciones de dumping, para mantener sus ventas a clientes, sacrificando utilidades a fin de conservar su participación de mercado. En este sentido, no es la Solicitante, sino las importaciones en condiciones desleales, las que están determinando el precio en el mercado nacional para el resto de los oferentes. Dicha posición de predominancia se confirma en la contribución de dichas importaciones en el mercado nacional, con una participación del 58.5% en el periodo investigado.
iii. La situación de la industria nacional en la pandemia de COVID 19, la crisis internacional y la dominancia estructural, no son procedentes para fines de la presente investigación al estar fuera del periodo analizado.
iv. La Secretaría consideró al test de causalidad de Granger únicamente como un elemento adicional, en tanto que los resultados obtenidos por la Solicitante son consistentes con el comportamiento de los precios del producto objeto de investigación, el aumento en volumen absoluto y en relación con la producción nacional de las importaciones investigadas, así como el comportamiento de la industria nacional, que actúa como tomadora o seguidora de precios. En ningún momento la Secretaría indicó que dicho test probara o demostrara causalidad en precios en el mercado nacional, o que sustentara la determinación de la Secretaría.
430. En la etapa final de la investigación, la Embajada de los Estados Unidos en México y las empresas Corning Mexicana, EMMSA, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México, y Westlake Vinyls manifestaron que la determinación de la Secretaría, sobre el análisis de los precios descrito en la Resolución Preliminar, carece de sustento y desvirtúa el nexo causal sobre los indicadores económicos y financieros. Al respecto, reiteraron lo siguiente:
a. En múltiples operaciones y periodos relevantes, los precios de exportación de Shintech se ubicaron incluso por encima de determinados precios observados dentro del mercado nacional, por lo cual sus importaciones no generaron efectos reales de subvaloración de precios dentro del mercado nacional ni pueden razonablemente considerarse como la causa del supuesto daño alegado por la rama de producción nacional.
b. Los precios de las importaciones investigadas se ubicaron sistemáticamente por encima del precio nacional. En consecuencia, la ausencia de subvaloración debilita la determinación de daño en los indicadores económicos y financieros. Esta circunstancia fue reconocida por la Solicitante, y tampoco habrían generado los supuestos efectos de depresión o supresión de precios.
c. No existe, en la Resolución Preliminar, una evaluación sobre si las importaciones objeto de investigación impidieron en grado significativo los aumentos de precios que, de otro modo, se habrían producido, ya que la Secretaría se limita a exponer las tendencias de los precios durante el periodo analizado.
d. Por lo general, la venta a precios inferiores por parte de las importaciones objeto de investigación ejercería una presión a la baja sobre los precios internos, y no la venta a precios superiores. Al respecto, la Secretaría no examinó el mecanismo económico mediante el cual, el precio investigado operó como factor de limitación de los precios internos.
e. Se aportó información sobre la evolución de los precios internacionales del PVC que no fue analizada por la Secretaría, la cual demuestra que la evolución de los precios de las importaciones investigadas, y del producto nacional, responde al comportamiento normal de un mercado cíclico de materias primas, por lo cual, la industria nacional no es "tomadora de precios", y la evolución paralela de los precios no constituye evidencia de depresión de precios atribuible a las importaciones investigadas.
f. El cumplimiento del artículo 3.2 del Acuerdo Antidumping sobre depresión y contención de precios exige, conforme a la "doctrina" del Órgano de Apelación, en el caso China Derechos compensatorios y antidumping sobre el acero magnético laminado plano de grano orientado procedente de los Estados Unidos (WT/DS414/AB/R), la articulación expresa del vínculo causal entre las importaciones investigadas y los efectos observados sobre los precios internos, no se satisface con la mera constatación de un paralelismo de tendencias entre las series de precios. En términos del Órgano de Apelación:
i. La autoridad investigadora debe examinar la relación entre las importaciones investigadas y los precios del producto nacional similar, a fin de comprender si los volúmenes o precios de tales importaciones explican la ocurrencia de la depresión o contención significativa de los precios internos.
ii. El propio Órgano de Apelación rechazó expresamente la interpretación según la cual, el artículo 3.2 del Acuerdo Antidumping se satisfaría con la sola consideración de la existencia de la depresión o contención de precios, sin examinar el vínculo entre las importaciones objeto de investigación y tales efectos. La doctrina es inequívoca: la autoridad investigadora debe articular un vínculo explicativo entre las importaciones y el efecto en precios, y no limitarse a observar la coexistencia temporal de ambos fenómenos.
g. De acuerdo con el informe del Grupo Especial en China - Pasta de Celulosa (WT/DS483/R), párrafo 7.65, el reconocimiento de que las hipótesis del artículo 3.2 del Acuerdo Antidumping son independientes y disyuntivas, no atenúa, sino que acentúa, la exigencia de demostrar el vínculo causal entre las importaciones y el efecto en precios alegado.
h. La Secretaría debe considerar que el comportamiento del precio nacional durante el periodo analizado pudo derivar, total o parcialmente, de las decisiones de fijación de precios adoptadas por Mexichem en su carácter de único productor nacional con posición estructuralmente dominante:
i. De acuerdo con el análisis de concentración de mercado del Índice de Herfindahl-Hirschman, se desprende que es la Solicitante, y no las exportadoras, quien ejerce capacidad efectiva de fijación de precios en el mercado nacional. Al respecto, la participación de mercado de la Solicitante supera, individualmente considerada, el umbral de 30% que la doctrina de derecho de la competencia identifica como indicador de posición dominante; excede en más de doce puntos porcentuales a la participación de mercado del competidor inmediato siguiente; y se ubica en un mercado que, por su nivel de concentración, otorga al agente líder capacidad estructural de fijación de precios.
ii. La calificación de la Solicitante como tomadora de precios es analíticamente incompatible debido a la negociación anticipada de precios por parte de Mexichem. La existencia de negociación anticipada es un rasgo institucional del mercado, no prueba causalidad económica de supresión de precios, menos aun cuando el precio importado promedio siempre ha sido superior al nacional.
iii. Para sostener que las importaciones investigadas ejercen poder de mercado y lo emplean para deprimir los precios internos, se requiere acreditar que las exportadoras estadounidenses operan coordinadamente bajo una estrategia de precios depredatorios o de exclusión.
i. Respecto del análisis y test de causalidad de Granger:
i. En el contexto del análisis exigido por el artículo 3.2 del Acuerdo Antidumping, no se debe considerar como un elemento autónomo sustitutivo de la articulación causal sustantiva, ya que su alcance probatorio es limitado.
ii. No es más que una manifestación especulativa y no atiende sustantivamente a las objeciones técnicas concretas formuladas en la primera etapa. Al respecto, existe una ausencia de los valores p obtenidos, coeficientes, variables de control, pruebas de robustez, grados de libertad del contraste, verificación de los supuestos estadísticos requeridos para la validez del test, y confusión entre causalidad estadística y causalidad económico-estructural.
iii. No constituye un elemento adicional para establecer causalidad entre las importaciones investigadas y los efectos en precios dadas sus limitaciones metodológicas no resueltas.
431. Mexichem reiteró las determinaciones sobre el análisis de precios en la Resolución Preliminar. En particular, manifestó lo siguiente:
a. La información y pruebas contenidas en el expediente de la investigación demuestran que el precio promedio de las importaciones investigadas registró una caída significativa del 49% en el periodo analizado, derivada de una disminución del 50% en el periodo 2 y un ligero aumento del 2% en el periodo investigado. Si bien no se configuró una subvaloración, los precios de las importaciones estadounidenses actuaron como un factor de contención que impidió el aumento natural de los precios nacionales.
b. El precio promedio de las importaciones de otros orígenes cayó 51% en el periodo analizado, pero se mantuvo sistemáticamente por encima del precio de las importaciones investigadas, lo que confirma que el producto estadounidense fue el que ejerció presión a la baja en el mercado.
c. A pesar de que el precio nacional se mantuvo por debajo del precio importado (como estrategia de la industria nacional para no perder clientes), la brecha entre ambos precios fue muy reducida (promedio de 4.8% en el periodo analizado). Además, se constató, mediante pruebas objetivas y pertinentes, y con base en un análisis de causalidad de Granger, que el precio nacional sigue la tendencia del precio importado, actuando la industria nacional como tomadora de precios frente al producto en condiciones de dumping.
d. Adicionalmente, no se ha contado el precio realmente pagado por los importadores del producto objeto de investigación, lo que demostraría que no solo existe una contención de precios, sino también subvaloración. Al respecto, las empresas exportadoras han confirmado haber otorgado reembolsos, descuentos en efectivo o deducciones a sus importadores.
432. La Secretaría considera que los argumentos presentados por las empresas importadoras y exportadoras carecen de sustento, toda vez que reproducen aspectos previamente analizados y solventados en la etapa preliminar. En consecuencia, se ratifica el criterio sostenido en el punto 374 de la Resolución Preliminar, el cual se confirma en el punto 429 de la presente Resolución. Sin perjuicio de lo anterior, la Secretaría hace las siguientes precisiones:
a. La ausencia de subvaloración en el periodo analizado en modo alguno no debilita la determinación de daño, ya que, tal como se menciona en el punto 429, literal a, y de conformidad con el artículo 3.2 del Acuerdo Antidumping la existencia de una significativa subvaloración no es la única condición que se puede considerar para determinar o no una orientación decisiva para acreditar el daño a la rama de producción nacional. Esta interpretación es consistente con recomendaciones de los informes de Grupos Especiales y Órganos de Apelación de la OMC.
b. Los efectos de depresión o supresión de precios causados por las importaciones en condiciones de dumping fueron plenamente acreditados en la etapa previa de la investigación, así como los efectos en los indicadores de la rama de producción nacional. Al respecto, conforme a lo señalado en el punto 383 de la Resolución Preliminar:
i. La caída del precio de 49% de las importaciones investigadas en el periodo analizado incentivó el aumento de las importaciones investigadas en términos absolutos y en relación con la producción nacional.
ii. El precio nacional disminuyó 50% en el periodo analizado y se situó por debajo del precio del producto investigado, siguiendo una tendencia similar frente al precio del producto estadounidense.
iii. La depresión en los precios del producto investigado es un factor principal en la explicación de la caída en los precios de los demás oferentes en el mercado interno, dada su mayor participación en el CNA durante el periodo analizado.
iv. La disminución del precio nacional y el comportamiento de los costos de operación en el periodo analizado derivaron en una caída en los ingresos por ventas al mercado interno del producto nacional similar y, en consecuencia, en una disminución de los resultados y margen operativos de la rama de producción nacional, lo cual estaría asociado a su vez a la depresión en los precios de las importaciones investigadas realizadas en condiciones de dumping.
c. Es falso que la Secretaría no realizara la evaluación de la contención en precios causada por importaciones investigadas, que no analizara el mecanismo económico como factor de limitación de los precios internos, y que solo se limitara a exponer el paralelismo de tendencias en precios, pues tal análisis se indica en los puntos siguientes, así como en los puntos 389 y 390 de la Resolución Preliminar, mismos que se confirman en los puntos 447 y 448 de la presente Resolución. Por consiguiente, la Secretaría considera que el análisis fue realizado de conformidad con las recomendaciones de los informes indicados por las partes comparecientes.
d. En ese contexto, la Secretaría no es omisa respecto de la evolución de los precios internacionales del PVC. De hecho, como se indicó en el punto 374, inciso d de la Resolución Preliminar, la Secretaría reconoció que, durante el periodo analizado, los precios de exportación muestran una tendencia general a la baja. No obstante, dicho comportamiento del mercado no demuestra que la industria nacional no sea tomadora de precios, y menos aún, que las importaciones objeto de dumping originarias de los Estados Unidos no se hayan realizado en condiciones de dumping en el mercado nacional. Adicionalmente, la Secretaría realiza las siguientes consideraciones:
i. La Secretaría reconoce que el mercado de PVC suspensión mostró un comportamiento cíclico durante el periodo analizado, que puede explicar la tendencia general, pero no el nivel de precios artificialmente bajo al que ingresaron las importaciones investigadas.
ii. Adicionalmente, los volúmenes de participación de las importaciones investigadas en el CNA, a lo largo del periodo analizado, han sido de entre 56.2% y 58.6% (57.7% en promedio), por lo que cabe concluir que el comportamiento de los precios de la rama de producción nacional surge como consecuencia del comportamiento de los precios de ese gran volumen que representan las importaciones investigadas.
iii. Por otra parte, como se señala en el punto 486 de la presente Resolución, en dos de los tres años del periodo analizado, los costos por tonelada de la rama de producción nacional se ubicaron por arriba de los precios de la mercancía similar. Evidentemente, si se asume, como lo alegan las importadoras, que la rama de producción nacional no es tomadora, sino fijadora de precios, entonces no se podría explicar ese comportamiento. Dicho de otra forma, el alegato de las importadoras y exportadoras implica que la rama de producción nacional, siendo fijadora de precios, decidió bajar sus precios hasta incurrir en pérdidas, sin que hubiera presión alguna para ello, lo cual, en primer lugar, no han acreditado, y en segundo término, carece de toda lógica.
iv. En ese contexto, aunque los precios nacionales y de importación sigan una tendencia paralela de caída similar al ciclo internacional, lo que determina el daño es el precio de las importaciones investigadas en condiciones de dumping.
v. Las importaciones en condiciones de discriminación de precios acentúan la distorsión del mercado. En la fase recesiva del ciclo, estas importaciones fuerzan una caída de los precios internos, neutralizando la capacidad de la rama de producción nacional para preservar sus márgenes de operación.
vi. Si la producción nacional intenta fijar un precio superior al precio deprimido de las importaciones estadounidenses en condiciones de dumping, pierde el mercado. El paralelismo de precios no demuestra un comportamiento saludable del mercado, sino la coacción competitiva que enfrenta la industria nacional para alinearse a los precios de dumping del exterior para no perder volumen de venta.
e. Respecto de las decisiones de precios de Mexichem y su carácter de único productor nacional con posición estructuralmente dominante, la Secretaría tiene las siguientes consideraciones:
i. El Índice de Herfindahl-Hirschman, mide la concentración de mercado a partir de las cuotas de participación de las empresas. Aunque un índice elevado refleja una estructura altamente concentrada, lo que suele asociarse con la existencia de poder de mercado o capacidad de influencia, por sí solo no tiene la capacidad para demostrar una conducta activa de fijación de precios en el mercado por parte de la Solicitante. En consecuencia, carece de sustento pretender vincular los resultados de dicho índice estructural con una conducta de fijación de precios en el mercado de PVC suspensión.
ii. Es falso que la rama de producción nacional tenga una posición estructuralmente dominante en el mercado nacional del PVC suspensión. Si bien es cierto que es la única productora nacional del producto investigado, su contribución durante el periodo analizado se mantuvo en promedio en 41.5% frente al 57.7% que cubrieron las importaciones investigadas. Lo anterior contrasta significativamente con los 61 importadores que ingresaron el producto estadounidense en condiciones de dumping en dicho periodo. Ello muestra que, contrario a lo que indican las partes, el mercado nacional es altamente competido por proveedores que condicionan la dinámica y nivel de precios.
iii. No existe incompatibilidad en que la Solicitante sea tomadora de precios y la negociación anticipada de precios. Al respecto, la Secretaría considera lo siguiente:
a) La negociación anticipada es una práctica comercial estándar en industrias de insumos químicos como el PVC, la cual responde a la dinámica comercial del mercado y no constituye un mecanismo de ejercicio de poder de mercado ni de fijación unilateral de precios.
b) Resulta contradictorio que las contrapartes cuestionen la condición de la Solicitante, cuando ellas mismas reconocen que el precio importado se ubica por arriba del precio nacional. Esta circunstancia confirma precisamente lo contrario: que la rama de producción nacional actúa precisamente como una tomadora de precios que debe ajustar sus condiciones comerciales para competir en un mercado presionado por las importaciones en condiciones de dumping.
c) Contrariamente a lo señalado por las partes, la existencia de negociaciones anticipadas en el presente caso sí constituye un elemento que evidencia la causalidad económica de la depresión de precios. Al tratarse de una práctica comercial recurrente en este mercado, las condiciones pactadas de manera previa operan precisamente como una reacción directa de la rama de producción nacional ante los precios y la presencia de las importaciones en condiciones de dumping. Es decir, al verse obligada a asegurar contratos en un entorno distorsionado por la oferta desleal, la Solicitante se ve constreñida a fijar o congelar sus precios anticipadamente a niveles reducidos para evitar la pérdida de clientes, lo que demuestra de manera fehaciente la relación causal entre las importaciones investigadas y la depresión de sus precios.
d) Conforme a la normatividad vigente en la materia, no existe una obligación por parte de la Secretaría de acreditar que las exportadoras estadounidenses operen coordinadamente bajo una estrategia de precios depredatorios. De manera equivocada y sin sustento, las partes pretenden condicionar el análisis de la existencia de daño con la materia de competencia económica.
f. Respecto del análisis y test de causalidad de Granger, la Secretaría tiene las siguientes consideraciones:
i. La Secretaría reitera que el test de causalidad de Granger y las pruebas estadísticas para sustentarlo fueron presentadas por la Solicitante como un elemento adicional, tal como se indicó en el punto 150 de la Resolución de Inicio. En ningún momento dicho análisis sustituye el análisis de causalidad realizado en los puntos 138 a 149 y 152, incisos "a, b y c", de dicha Resolución.
ii. No se debe confundir dicho test con el análisis de la Secretaría indicado en el punto 152, incisos "d y e" de la Resolución de Inicio, pues ello se realizó en el contexto de evaluar el elemento adicional que presentó la Solicitante, y nunca como un modelo econométrico autónomo o determinante para fincar por sí solo la causalidad de los precios de importación sobre el precio nacional.
iii. La confusión de las partes pudiera devengar de una interpretación incorrecta de lo señalado por la Secretaría sobre el alcance de dicho test. Al respecto, la Secretaría solo indicó que los resultados obtenidos por la Solicitante resultaban consistentes y congruentes con la tendencia del comportamiento de los precios y su aumento en volumen. En consecuencia, el modelo no constituye la única ni la exclusiva explicación en la que se sustentó la relación causal, sino un elemento coadyuvante que se analizó de manera integral con el resto de la evidencia en el comportamiento de precios.
iv. Por consiguiente, el test de causalidad de Granger propuesto por la Solicitante no se considera un elemento autónomo sustitutivo de la articulación causal, como equivocadamente interpretaron las partes. En consecuencia, al tratarse de un elemento referencial y complementario, la Secretaría consideró innecesario someterlo a una validación de estadística inferencial avanzada (valores  , variables de control, etc.), toda vez que su propósito dentro de la investigación no era el de constituir un modelo estructural exhaustivo, sino un mero indicio de consistencia lógica dentro del análisis global del artículo 3.2 del Acuerdo Antidumping.
433. Además de los elementos que se han señalado antes, y dado que las partes comparecientes no presentaron elementos que desvirtúen el análisis de la Resolución Preliminar, sobre los efectos de las importaciones objeto de investigación en los precios, la Secretaría reitera su análisis de las etapas previas. Para tal fin, la Secretaría consideró la información que consta en el expediente administrativo, tanto para las ventas en el mercado interno realizadas por la rama de producción nacional, como para los volúmenes y valores de las importaciones de la Balanza Comercial obtenidos conforme a lo descrito en el punto 416 de la presente Resolución, a partir de lo cual se calcularon los precios implícitos promedio de las importaciones objeto de investigación, tanto de los Estados Unidos como del resto de los países, expresados en dólares.
434. Con base en la información anterior, la Secretaría observó que el precio implícito promedio de las importaciones investigadas registró una disminución de 49% en el periodo analizado, producto de una disminución de 50% en el periodo 2 y un aumento de 2% en el periodo investigado.
435. El precio de las importaciones de otros orígenes también mostró un comportamiento negativo en el periodo analizado al disminuir 51%, lo que se explica por una caída de 4% en el periodo 2 y sobre todo en el periodo investigado, con una disminución del 49%.
436. El precio promedio de venta al mercado interno de la rama de producción nacional, medido en dólares, disminuyó 50% en el periodo 2 y aumentó 1% en el periodo investigado, lo que significó una caída del 50% en el periodo analizado.
437. La Secretaría confirma que el comportamiento antes descrito muestra una caída generalizada de los precios en el mercado interno durante el periodo analizado, presionada por el precio de las importaciones originarias de los Estados Unidos que tienen una participación mayoritaria en la oferta de PVC suspensión en el CNA, pues esta fue del 57.7% en promedio durante el periodo analizado.
438. Con la finalidad de evaluar la existencia de subvaloración en los precios de las importaciones respecto del precio nacional en planta de venta al mercado interno, la Secretaría incluyó, para el caso de las importaciones originarias de los Estados Unidos, los gastos de agente aduanal, y para las importaciones originarias del resto de países, los gastos de internación (arancel, gastos de agente aduanal y derechos de trámite aduanero) para llevarlos a un nivel comercial comparable.
439. De acuerdo con lo anterior, la Secretaría observó que el precio promedio de las importaciones investigadas en condiciones de dumping fue superior al de la rama de producción nacional durante el periodo analizado. En relación con el precio promedio de las importaciones de otros orígenes, el precio de las importaciones investigadas se ubicó por debajo durante todo el periodo analizado: 18% en el periodo 1, 57% en el periodo 2 y 13% en el periodo investigado. Con respecto del precio nacional, las importaciones de otros orígenes se ubicaron a precios superiores durante el periodo analizado.
Precios en el mercado interno de PVC suspensión
| Subvaloración (%)
| P1
| P2
| Periodo investigado
|
| Respecto al precio nacional
| 4
| 5
| 6
|
| Respecto al precio de otros orígenes
| -18
| -57
| -12
|
Fuente: Mexichem y Balanza Comercial.
440. La Solicitante indicó que, si bien no existe subvaloración del precio de las importaciones investigadas en relación con el precio del producto nacional, estas han impedido un aumento que de otra forma se hubiera observado. La mercancía en condiciones de dumping ha ocasionado una gran distorsión de precios en el mercado nacional, pues eliminó la competencia de las importaciones de otros orígenes. Asimismo, y de acuerdo con lo señalado en el punto 382 de la Resolución Preliminar, Mexichem señaló lo siguiente:
a. La situación financiera de la rama de producción nacional tuvo una afectación por las importaciones originarias de los Estados Unidos debido al incremento de las importaciones en condiciones de discriminación de precios en el periodo analizado y una reducción significativa en los precios de la mercancía nacional, lo que significó un deterioro en sus indicadores financieros.
b. En dos de los tres años del periodo analizado, los costos por tonelada se ubicaron por arriba de los precios de la mercancía similar, lo que significó un daño importante a la rama de producción nacional, ya que el nivel de precios que se ha registrado, y que ha tenido como propósito hacer frente a los precios de la mercancía objeto de dumping, ha dado como resultado la disminución de las utilidades operativas hasta registrar pérdidas en dos de los tres periodos que integran el periodo analizado, pues dichos precios son insuficientes para hacer frente a las obligaciones en términos de los costos de operación.
441. Al respecto, la Secretaría concluye lo siguiente:
a. Los precios del producto estadounidense en condiciones de dumping cayeron de manera significativa durante el periodo analizado, lo cual se considera un factor que incentivó el aumento de las importaciones investigadas en términos absolutos y en relación con la producción nacional principalmente en dicho periodo, tal como se indicó en el punto 422 de la presente Resolución.
b. Si bien no se registró una subvaloración de los precios promedio del producto investigado en relación al precio nacional durante el periodo analizado, dichos precios actuaron como un factor de limitación a los precios nacionales. Efectivamente, tal como se observa en la gráfica del punto 439 de la presente Resolución, el precio nacional se situó por debajo del precio del producto investigado, siguiendo una tendencia similar frente al precio del producto estadounidense.
c. Por lo que se refiere a la trayectoria del precio del producto originario de otros países, es razonable considerar que los precios de la mercancía investigada actuaron en este caso como un factor de arrastre hacia la baja, debido a los niveles de subvaloración de dicho producto y, si bien sus volúmenes aumentaron, ello no tuvo incidencia en su participación en el mercado interno, pues siguieron teniendo una contribución no significativa.
d. Es razonable considerar que la depresión en los precios del producto investigado es el factor que explica la caída en los precios de los demás oferentes en el mercado interno, dada su mayor participación en el CNA durante el periodo analizado, que fue de 57.7% en promedio, mientras que la rama de producción nacional se situó por debajo en 16.2 puntos porcentuales, con una contribución de 41.5%.
e. Tal como se indica en los puntos 475 a 478 de la presente Resolución, la disminución del precio nacional y el comportamiento de los costos de operación en el periodo analizado derivaron en una caída en los ingresos por ventas al mercado interno del producto nacional similar y, en consecuencia, en una disminución de los resultados y margen operativos de la rama de producción nacional, lo cual estaría asociado a su vez a la depresión en los precios de las importaciones investigadas realizadas en condiciones de dumping.
442. La Solicitante señaló que, durante el periodo analizado, la dinámica del precio nacional y de las importaciones investigadas fue muy similar, no solo por una tendencia básicamente uniforme y un seguimiento de precios de la mercancía originaria de los Estados Unidos, sino también por su nivel, toda vez que la brecha entre ambos precios es relativamente pequeña, pues durante el periodo analizado se ubicó en alrededor de 5%. En consecuencia, si el precio nacional no sigue el comportamiento natural del mercado, es porque sigue el precio de las importaciones originarias de los Estados Unidos y se establece en un nivel inferior a fin de que la industria nacional no pierda clientes. Lo anterior es evidencia de que existe una correlación de precios, la cual no se observa con respecto a la mercancía de otros orígenes. Mexichem indicó que la situación de imposición de nivel y ritmo que ejerce la mercancía estadounidense también se puede demostrar al observar las variaciones porcentuales de los precios. Para acreditar lo anterior, proporcionó una gráfica con precios trimestrales del producto nacional e investigado y otra con las variaciones trimestrales.
443. Asimismo, Mexichem indicó que las importaciones originarias de los Estados Unidos tienen poder para fijar el precio, debido a su alta participación en el mercado interno, mientras que la industria nacional es tomadora de precios. Al respecto, señaló que, por lo general, en el mercado nacional los precios se negocian de modo anticipado, de tal manera que en el mes en curso se fija el precio del siguiente mes. Para tal efecto, la industria nacional, con base en sus costos y en la tendencia del precio de la mercancía importada de los Estados Unidos, estima un precio base para la mercancía nacional, el cual se negocia con los clientes a fin de establecer un nivel definitivo.
444. De acuerdo con lo anterior, Mexichem señaló que la tendencia del precio de exportación del PVC suspensión de los Estados Unidos guía la formación de precios y negociación en el mercado local, además de que también es una barrera para el crecimiento del precio nacional, toda vez que los clientes, al momento de negociar, conocen esa tendencia y en muchas ocasiones, también cuentan con un precio efectivo de la competencia, información que en conjunto utilizan para presionar el precio nacional y llevarlo, en general, por debajo del importado del país investigado. Para acreditar lo anterior, proporcionó lo siguiente:
a. Explicación sobre cómo se establece el precio nacional en el proceso de negociación con sus clientes, tomando en cuenta el precio y volumen de la competencia del PVC suspensión del producto estadounidense.
b. Comunicaciones electrónicas de los meses de mayo y noviembre de 2022, en donde se muestran los precios, volúmenes y descuentos negociados entre Mexichem y sus clientes.
c. Precios de exportación de referencia del producto estadounidense de los meses de abril, mayo y junio de 2022, obtenidos de la empresa ICIS.
445. Adicionalmente, la Solicitante proporcionó un análisis estadístico basado en la prueba de causalidad en el sentido de Granger y la cointegración entre los precios del producto investigado y nacional. Para ello, indicó que verificó existencia de estacionariedad de los precios, definió la forma funcional entre ellos y aplicó la prueba Dickey-Fuller aumentada sobre los errores de la ecuación de precios. Para sustentar lo anterior, proporcionó la información y resultados del análisis estadístico realizado.
446. De acuerdo con los resultados de las pruebas realizadas, Mexichem indicó que se puede concluir que existe la probabilidad de una relación de causalidad en el sentido de Granger entre el precio de las importaciones objeto de dumping y el precio del producto nacional similar. Señaló que la prueba realizada permite inferir que el precio de las importaciones objeto de dumping causa daño al precio del producto nacional similar al tiempo que se rechaza causalidad en sentido contrario, y los precios de las importaciones investigadas explican el desempeño de los precios de las ventas al mercado interno y se mueven prácticamente juntas.
447. Conforme a lo señalado en los puntos 152 de la Resolución de Inicio y 389 de la Resolución Preliminar, y como resultado de la revisión de los argumentos y medios de prueba proporcionados por la Solicitante, la Secretaría consideró lo siguiente:
a. La Secretaría replicó el ejercicio gráfico de los precios trimestrales y sus variaciones del producto investigado y nacional, a partir de lo cual observó que, efectivamente, ambos precios siguieron un comportamiento similar de aumento y disminución durante el periodo analizado, lo que permite considerar que la industria nacional actuó como tomadora o seguidora de precios ante las variaciones del precio de las importaciones en condiciones de dumping, para mantener sus ventas a clientes, sacrificando utilidades a fin de conservar su participación de mercado.
Precios del producto investigado y nacional
Fuente: Mexichem y Balanza Comercial.
b. El comportamiento de la industria nacional como tomadora o seguidora de precios del producto en condiciones de dumping resulta razonable a la luz de los señalamientos y medios de prueba (proceso de fijación de precios, comunicaciones electrónicas con clientes y precios de exportación del producto estadounidense) que presentó la Solicitante, referentes a que los precios de venta a sus clientes en el mercado interno se negocian de manera anticipada.
c. La Secretaría confirmó que la brecha entre los precios del producto investigado y nacional es muy reducida, ya que, durante el periodo analizado, fue en promedio del 4.8%, lo que es un elemento más que explicaría el comportamiento de la industria nacional como tomadora de precios en respuesta a los precios de las importaciones en condiciones de dumping.
d. En cuanto al análisis econométrico que proporcionó la Solicitante, y de acuerdo con la página de Internet https://repositorio.comillas.edu/xmlui/handle/11531/62362#::text=La%20causalidad%20de%20Granger%20es,tiene%20resultado%20unidireccional%20o%20bidireccional, la Secretaría observó que la causalidad de Granger es un test estadístico que comprueba si los resultados de una variable sirven para predecir los de otra variable, y si tiene resultado unidireccional o bidireccional. Asimismo, conforme al libro "Econometría" de Damodar Gujarati y Dawn Porter, Quinta edición, 2010, páginas 755-757, disponible en la página de Internet https://fvela.wordpress.com/wp-content/uploads/2012/10/econometria-damodar-n-gujarati-5ta-ed.pdf, una prueba de Dickey-Fuller aumentada prueba la hipótesis nula de que existe una raíz unitaria en una muestra de series de tiempo. La hipótesis alternativa depende de qué versión de la prueba se utilice, pero normalmente es la de estacionariedad o la de estacionariedad de tendencia.
e. La Secretaría considera que los test de causalidad de Granger y de Dickey-Fuller aumentada, señalados por la Solicitante, son consistentes, ya que el comportamiento de los precios del producto objeto de investigación, es un factor que explica de manera importante el aumento en volumen absoluto y en relación con la producción nacional, así como el comportamiento de la industria nacional que actúa como tomadora o seguidora de precios en las negociaciones que realiza con sus clientes para establecer el precio de venta, frente a la competencia desleal de las importaciones investigadas, causando una afectación en sus resultados financieros, en particular, ingresos por ventas al mercado interno, resultados y margen operativo.
448. De acuerdo con los resultados descritos en los puntos 425 a 447 de la presente Resolución, se confirma que durante el periodo analizado los precios del producto nacional mostraron una caída en el periodo analizado como consecuencia de la depresión en precios del producto objeto de investigación en condiciones de dumping. La disminución en los precios del producto investigado es un factor que explica su crecimiento absoluto y en relación con la producción nacional, situación que se refleja en el desempeño negativo de los ingresos por ventas al mercado interno, resultados y margen operativo de la rama de producción nacional, lo que hace vulnerable a la rama de producción nacional ante la competencia de las importaciones investigadas.
449. Las pruebas que obran en el expediente administrativo permiten concluir que, si bien, los precios del producto investigado no mostraron subvaloración en el periodo analizado, confirma que sí influyeron negativamente sobre el precio nacional, impidiendo el aumento que en otras circunstancias se hubiera producido, tomando en cuenta que la Solicitante negocia el precio anticipadamente con sus clientes, considerando principalmente el precio del producto investigado en condiciones de dumping, de tal manera que Mexichem actúa como tomadora o seguidora de precios en el mercado nacional.
7. Efectos sobre la rama de producción nacional
450. Con fundamento en lo establecido en los artículos 3.1 y 3.4 del Acuerdo Antidumping, 41, fracción III de la LCE, y 64, fracción III del RLCE, la Secretaría evaluó los efectos de las importaciones objeto de investigación sobre los indicadores económicos y financieros relativos a la rama de producción nacional del producto similar.
451. Mexichem indicó que durante el periodo analizado la industria nacional de PVC suspensión registró gran vulnerabilidad, la cual se recrudeció en el periodo investigado debido al crecimiento de las importaciones investigadas en virtud de lo siguiente:
a. Si bien, en el periodo analizado, el incremento absoluto de las importaciones investigadas no se acompañó de una variación significativa en su participación en el CNA, ello se debe a que, por una parte, dicha mercancía tiene flexibilidad en su precio para mantener su oferta y, por la otra, la estrategia de la producción nacional de seguir el precio de la mercancía investigada a fin de no perder clientes, aún a costa de pérdidas financieras.
b. Ante un contexto de incremento del CNA durante el periodo investigado, a consecuencia del incremento de las importaciones investigadas, en términos absolutos y relativos, la PNOMI perdió su contribución en el mercado, situación que se suma a la afectación financiera relacionada con el precio.
452. De acuerdo con el punto 395 de la Resolución Preliminar las empresas importadoras y exportadoras presentaron los siguientes señalamientos:
a. Oxy Export Sales, Oxy Vinyls, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls, señalaron que las importaciones investigadas no tienen una fuerza explicativa en el comportamiento de los indicadores de la producción nacional, por lo que no se les puede atribuir una relación causal; el aumento de 14% de la PNOMI en el periodo analizado está alineado con el crecimiento del mercado; que la disminución de la participación de mercado de la PNOMI, producción y utilización de capacidad instalada se explica principalmente por la caída de las ventas de exportación, dado que las ventas al mercado interno crecieron en el periodo analizado; y que los indicadores tales como salarios y productividad registraron incrementos en el periodo analizado.
b. Shintech argumentó que no existe daño material; que la Secretaría debe considerar los tres años del periodo analizado y no solo el periodo investigado; que existe una contradicción al señalar una pérdida de empleos frente a un crecimiento de salarios; que la productividad aumentó por lo que no se explica la reducción de los empleados; y que la rama de producción nacional no cuenta con capacidad instalada suficiente para abastecer el mercado nacional de PVC suspensión.
453. De acuerdo con el punto 396 de la Resolución Preliminar, Mexichem señaló que el análisis para la determinación del daño material se realizó a partir de un análisis integral, objetivo y basado en pruebas positivas, mientras que los alegatos presentados por las empresas comparecientes se fundamentan en consideraciones aisladas y un análisis limitado y deficiente, debido a que estas seleccionaron elementos fragmentados de la Resolución de Inicio que, a su juicio, no tienen una fuerza explicativa para sustentar un escenario de daño. Al respecto, realizó un análisis contrastando los señalamientos de las partes contra el comportamiento de los indicadores en los que se sustenta el daño a la rama de producción nacional: CNA, PNOMI, ventas internas, capacidad instalada y utilizada, empleo, salarios, productividad y afectaciones en el ámbito financiero.
454. De acuerdo con el punto 397 de la Resolución Preliminar, la Secretaría consideró que los señalamientos de las empresas importadoras y exportadoras no tenían sustento en virtud de lo siguiente:
a. Si bien, algunos indicadores económicos y financieros mostraron un comportamiento positivo en el periodo analizado o en ciertos periodos, esto no anula el impacto negativo que causaron las importaciones en condiciones de dumping en los demás indicadores relevantes de la rama de producción nacional. Al respecto, el artículo 3.4 del Acuerdo Antidumping, indica claramente que ningún factor considerado aisladamente ni varios en conjunto bastarían para obtener una orientación decisiva.
b. No existe en la normatividad en la materia algún ordenamiento que indique o permita inferir alguna obligación de que durante todo el periodo analizado deban suceder efectos negativos en los indicadores económicos y financieros de la rama de producción nacional a fin de acreditar la existencia de daño. Asimismo, es importante señalar que la Secretaría sí realizó un examen integral de todos los indicadores económicos y financieros pertinentes sin omitir ningún periodo del periodo analizado.
c. Contrario a lo que indican las empresas importadoras y exportadoras, las importaciones investigadas en condiciones de dumping si tienen una fuerza explicativa del daño causado a la rama de producción nacional, lo que se expresa en el comportamiento negativo de los indicadores económicos y financieros relevantes de la rama de producción nacional.
d. No existen contradicciones en el análisis de los indicadores de la rama de producción nacional:
i. En el periodo analizado, la PNOMI muestra un comportamiento positivo en línea con el crecimiento del mercado, sin embargo, tal relación no se cumple en el periodo investigado, ya que, en dicho periodo, la PNOMI registró una caída del 5% frente a un aumento del 7% de las importaciones objeto de investigación, en un contexto de incremento del CNA de 2%. Ello implicó que, en el periodo investigado, la PNOMI perdiera 3.2 puntos porcentuales, lo que se explica principalmente por el aumento de 2.3 puntos porcentuales en la contribución de las importaciones investigadas.
ii. En el periodo investigado existe una relación en la caída de 6 puntos porcentuales de la utilización de la capacidad instalada, asociada tanto a la disminución de las ventas internas que cayeron en 3%, pero principalmente en la producción al mercado interno que disminuyó en 5% en dicho periodo.
iii. El empleo y los salarios no tienen por qué seguir la misma tendencia o comportamiento, y ni siquiera tienen que guardar entre sí una relación proporcional; ya que el comportamiento del empleo se encuentra asociado a la producción, pero los salarios pueden depender, además del número de trabajadores contratados, de otros factores tales como contratos establecidos y ajustes por inflación.
iv. No existe una contradicción entre el comportamiento de la productividad y el empleo, pues el primer indicador es resultado de un cociente entre la producción y el empleo. De tal manera, el aumento de la productividad en el periodo analizado fue positivo debido a que el empleo cayó en mayor proporción frente a la caída de la producción durante el periodo analizado.
e. La normatividad en la materia no indica un ordenamiento u obligación en el sentido de que, para acreditar el daño la industria nacional deba de tener capacidad suficiente para cubrir la demanda del mercado. No obstante, de acuerdo con la información que obra en el expediente administrativo, la Secretaría observó que la capacidad instalada de la rama de producción nacional se ubicó 51% por arriba del CNA en el periodo investigado, de tal manera que es suficiente para abastecer el mercado de PVC suspensión.
455. En esta etapa de la investigación, la Embajada de los Estados Unidos en México, Conductores Monterrey, EMMSA, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Oxy Export Sales, Oxy Vinyls, PVC Kyoudai, Shintech, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls, señalaron que el daño alegado por la industria nacional de PVC suspensión está injustificado conforme a lo siguiente:
a. La Secretaría aplicó un doble estándar metodológico, ya que otorgó un peso decisivo a las variaciones negativas ocurridas exclusivamente en el periodo investigado, mientras ignoró u omitió ponderar el crecimiento sostenido a lo largo de todo el periodo analizado. Este enfoque desconoce que el análisis de daño exige evaluar tendencias, no variaciones aisladas, y que una caída puntual en un periodo específico no puede ser analizada de forma desvinculada de la trayectoria general de los indicadores; por lo tanto, se presenta un análisis impreciso que sobredimensiona resultados desfavorables puntuales, pero minimiza o neutraliza los resultados favorables estructurales.
b. La Secretaría le restó importancia al comportamiento de indicadores positivos y descartó aquellos indicadores que mostraron un desempeño favorable, sin ofrecer un análisis económico que justificara su exclusión, tales como salarios, ventas y productividad.
c. La PNOMI mostró un comportamiento positivo, en línea con el crecimiento del mercado. No obstante, la Secretaría centra su análisis en el periodo investigado, destacando que, en dicho periodo, la PNOMI registró una caída de 5%, mientras que las importaciones investigadas aumentaron 7%, lo que derivó en una ganancia de 3.2 puntos porcentuales en su participación en el CNA.
d. La capacidad instalada de la Solicitante se mantuvo relativamente estable durante el periodo analizado, con niveles de utilización superiores al 70%.
e. El incremento de 5% de los inventarios en el periodo analizado se debe a las decisiones de programación productiva de la Solicitante, no a la dinámica competitiva del mercado interno, y la relación inventarios/ventas totales del 6.5% al 7.3% durante el periodo analizado es resultado conjunto de la sobreproducción dirigida al mercado interno y la contracción del 13% en las exportaciones nacionales.
456. Mexichem reiteró que la información que obra en el expediente administrativo demuestra que la concurrencia de las importaciones originarias de los Estados Unidos, en condiciones de discriminación de precios, incidió negativamente en múltiples indicadores económicos y financieros de la rama de producción nacional, principalmente en el periodo investigado y en el periodo analizado en su conjunto, por lo cual se debe confirmar el daño material a la rama de producción nacional.
457. La Secretaría considera que los señalamientos de las empresas importadoras y exportadoras no tienen sustento. Por una parte, se reitera lo señalado en los puntos 397 de la Resolución Preliminar. Asimismo, es falso que la Secretaría aplique un doble estándar metodológico en virtud de lo siguiente:
a. Por una parte, las propias importadoras y exportadoras incurren en una contradicción al cuestionar que se otorgue relevancia al periodo investigado y exigir un análisis de tendencias, mientras pretenden selectivamente que se desestime el análisis de causalidad basándose únicamente en el comportamiento positivo de algunos indicadores aislados.
b. Se reitera lo señalado en el punto 454, literal b de la presente Resolución, en el sentido de que la normatividad en la materia no establece la obligación de que se registren efectos negativos durante todo el periodo analizado para acreditar la existencia de daño. La Secretaría llevó a cabo un examen integral de todos los indicadores económicos y financieros pertinentes, ponderando el comportamiento de cada uno a lo largo de todo el periodo analizado, sin omitir ningún periodo.
c. La Secretaría no restó importancia ni descartó el comportamiento de los indicadores que mostraron un desempeño favorable; sin embargo, dichos resultados positivos no anulan la afectación ni la relación causal demostrada en los indicadores que sufrieron un deterioro causado por las importaciones investigadas y sus precios en condiciones de dumping, tal y como se expuso en los puntos 434 y 435 de la Resolución Preliminar.
458. Dado que las partes comparecientes no presentaron elementos que desvirtúen el análisis de los indicadores económicos y financieros de la Resolución Preliminar, la Secretaría reitera su análisis de las etapas previas. Por consiguiente, y de acuerdo con la información que obra en el expediente administrativo, la Secretaría observó que el mercado nacional de PVC suspensión, medido a través del CNA, presentó un crecimiento del 12% en el periodo 2 y 2% en el periodo investigado. En el periodo analizado el crecimiento fue del 14%.
459. En este contexto de crecimiento del mercado nacional en el periodo analizado, la producción nacional registró un comportamiento contrario, pues si bien aumentó 4% en el periodo 2, presentó una disminución del 8% en el periodo investigado y 4% en el periodo analizado.
460. Por su parte, la PNOMI registró un incremento de 14% durante el periodo analizado, como consecuencia de un crecimiento del 20% en el periodo 2 y una caída del 5% en el periodo investigado.
461. En lo que respecta a la participación en el mercado interno, la contribución de la PNOMI en el CNA pasó de 40.5% en el periodo 1 a 43.5% en el periodo 2 y 40.3% en el periodo investigado. Al respecto, la Secretaría observó que, si bien, en el periodo analizado la participación de la PNOMI en el consumo se mantuvo relativamente estable, en el periodo investigado disminuyó en 3.2 puntos porcentuales, lo cual se explica principalmente por el aumento de 2.3 puntos porcentuales en la contribución de las importaciones investigadas, ya que las importaciones de otros orígenes incrementaron su participación de mercado en solo 0.9 puntos porcentuales.
462. Mexichem indicó que, durante el periodo analizado, operó con un precio por debajo del nivel del producto investigado a fin de no perder clientes, y hasta el punto en el que no pudo trasladar el crecimiento de sus costos a los precios, situación que se agravó en el periodo investigado con una disminución de los precios.
463. Al respecto, la Secretaría observó que, si bien, las ventas al mercado interno de la rama de producción nacional aumentaron 9% en el periodo analizado y 12% en el periodo 2, en el periodo investigado cayeron 3%. Este comportamiento, asociado a la caída del precio nacional del 50% en el periodo analizado, permite considerar que, ante la competencia con las importaciones en condiciones de dumping, la rama de producción nacional ajustó sus precios para no perder ventas en el mercado interno, tal como señaló la Solicitante.
464. De acuerdo con la información de ventas a clientes que proporcionó la Solicitante, y tal como fue mencionado en el punto 388 de la presente Resolución, la Secretaría observó que 22 de estos adquirieron PVC suspensión originario de los Estados Unidos, de lo cual se desprende lo siguiente:
a. Las importaciones del producto objeto de investigación, realizadas por los clientes de la Solicitante, se incrementaron 31% durante el periodo analizado, a consecuencia de un incremento de 19% en el periodo 2 y 9% en el periodo investigado. Dichos clientes aumentaron su contribución en las importaciones investigadas en 7 puntos porcentuales en el periodo analizado, al pasar de una participación de 49% en el periodo 1 a 56% en el periodo investigado.
b. Las ventas de Mexichem a los clientes que adquirieron el producto objeto de investigación se mantuvieron prácticamente estancadas, con una disminución de 0.4% en el periodo analizado, como resultado de un aumento de 2.8% en el periodo 2 y una caída de 3.1% en el periodo investigado. En relación con las ventas internas de la Solicitante, dichos clientes redujeron su contribución en 3 puntos porcentuales al pasar de una participación de 34% en el periodo 1 a 31% en el periodo investigado.
c. Si bien, las compras de producto importado de dichos clientes no se realizaron bajo condiciones de subvaloración durante el periodo analizado, sí tuvo lugar una caída significativa en precios de 42% en el periodo analizado. Por su parte, el precio de venta del producto nacional a estos clientes mostró una caída aun mayor, de 48% en el mismo periodo, lo cual no evitó el desplazamiento causado por las importaciones investigadas, dado el crecimiento de 31% del producto estadounidense y el estancamiento de las ventas a dichos clientes.
465. En relación con las exportaciones de la rama de producción nacional, estas presentaron una disminución de 13% en el periodo analizado, 4% y 9% para el periodo 2 y periodo investigado, respectivamente. La caída en las ventas de exportación representó una disminución de 5 puntos porcentuales en las ventas totales en el periodo analizado, pues pasaron de una contribución de 66% en el periodo 1 a 63% en el periodo 2, y 61% en el periodo investigado. Adicionalmente, la Secretaría observó que las exportaciones, en relación con la producción de la rama de producción nacional, tuvieron una caída similar, pues pasaron de 68% en el periodo 1 a 62% en el periodo investigado, lo que representó una disminución de 6 puntos porcentuales.
466. Al respecto, Mexichem señaló que ha tratado de colocar mercancía en los mercados internacionales sin privilegiar el mercado externo sobre el nacional. Sin embargo, en ambos mercados se enfrenta una competencia desleal de la mercancía de los Estados Unidos. Si bien, al principio del periodo analizado había alcanzado un nivel importante de exportaciones, el comportamiento decreciente posterior no explica el deterioro de los indicadores financieros del mercado interno. Por consiguiente, se ha presentado un daño, fundamentalmente vía precios, que no es atribuible al mercado externo.
467. En cuanto al comportamiento de los inventarios de la rama de producción nacional, estos mostraron un crecimiento de 5% en el periodo analizado, ello como resultado de un aumento de 9% en el periodo 2 y una caída de 3% en el periodo investigado. Dicho comportamiento se tradujo en un aumento de la relación de inventarios a ventas totales que pasó de 6.5% en el periodo 1 a 7% y 7.3% en el periodo 2 y periodo investigado, respectivamente.
468. La Solicitante proporcionó la metodología mediante la cual estimó su capacidad instalada de la rama de producción nacional, la cual calculó considerando las líneas de producción de reactores en las plantas de Tamaulipas y Tlaxcala; volumen nominal y volumen de operación; tiempos de preparación, carga, polimerización, descarga y recuperación; y capacidades de los equipos.
469. De acuerdo con lo anterior, la Secretaría observó que la capacidad instalada de la rama de producción nacional se mantuvo constante durante el periodo analizado. Respecto a la utilización, medida como la relación entre la producción y la capacidad instalada de la rama de producción nacional, pasó de 73% en el periodo 1 a 76% en el periodo 2, y 70% en el periodo investigado. De tal manera, si bien, en el periodo analizado la caída en la utilización fue de 3 puntos porcentuales, la mayor afectación se observa en el periodo investigado, con una disminución de 6 puntos porcentuales.
470. El empleo de la rama de producción nacional mostró un comportamiento negativo, pues presentó disminuciones de 4% en el periodo 2, 1% en el periodo investigado y 5% en el periodo analizado. Por el contrario, los salarios mostraron un comportamiento creciente con aumentos de 5%, 7% y 11% en los mismos periodos, respectivamente.
471. El comportamiento de la producción y el empleo de la rama de producción nacional se reflejó en un crecimiento de la productividad, expresada como el cociente entre ambos indicadores, de 8% en el periodo 2 y una caída de 7% en el periodo investigado, lo que dio como resultado un ligero crecimiento de solo 1% en el periodo analizado.
472. En relación con la situación financiera de la rama de producción nacional, Mexichem señaló que tuvo una afectación por las importaciones originarias de los Estados Unidos por dos factores: 1) el incremento constante de las importaciones en condiciones de discriminación de precios durante todo el periodo analizado, lo que ha provocado que tenga una menor participación en el mercado; y 2) una reducción significativa en los precios de la mercancía nacional a consecuencia de los precios en condiciones desleales, lo que le ha significado un deterioro en sus indicadores financieros.
473. De acuerdo con el punto 413 de la Resolución Preliminar, Mexichem presentó sus estados financieros dictaminados para los ejercicios fiscales 2021, 2022 y 2023, el estado de posición financiera y el estado de resultados correspondientes a los periodos enero - septiembre de 2023 y 2024 expresados en miles de dólares, debido a que es la moneda funcional y de informe de la Entidad, tal como se informa en los propios estados financieros presentados. Asimismo, Mexichem presentó un registro de entradas y salidas de efectivo para los periodos enero - septiembre de 2023 y 2024, a través del método directo.
474. Como se señaló en el punto 414 de la Resolución Preliminar, la Solicitante presentó sus estados de costos, ventas y utilidades de la mercancía similar por ventas totales, y por mercado (interno y de exportación). Respecto a los estados de costos, ventas y utilidades de la mercancía similar, Mexichem señaló que no existe una diferencia significativa de los costos y gastos asignados por tipo de mercado, pues dicha mercancía proviene de la misma planta productiva. Así, asignó los valores a los conceptos a cada mercado (interno y de exportación) conforme a su participación en el volumen de ventas total, metodología que la Secretaría consideró razonable. La moneda funcional y de informe de la Solicitante es el dólar, por lo que su información financiera se presentó en esa moneda por lo tanto el análisis financiero de Mexichem se realizó en dólares, sin que se considere necesario la actualización de la información histórica mediante el índice nacional de precios al consumidor que calcula el INEGI.
475. Como resultado del desempeño de los precios y del volumen de ventas en el mercado nacional, la Secretaría observó que los ingresos de Mexichem por ventas del producto similar destinado al mercado interno se redujeron 44% en el periodo 2 y 3% en el periodo investigado, lo que significó una disminución de los ingresos por ventas del 45% durante el periodo analizado.
476. Los costos de operación, integrados por los costos de venta más los gastos de operación, registraron una disminución de 14% en el periodo 2 y de 3% en el periodo investigado, por lo que los costos de operación registraron una reducción de 16% durante el periodo analizado.
477. A partir del comportamiento de los ingresos por ventas y de los costos de operación de la mercancía similar, la Secretaría observó una disminución del resultado operativo de 198% en el periodo 2, incurriendo en una pérdida operativa, aunque esta pérdida financiera disminuyó en 4% en el periodo investigado. Durante el periodo analizado, el resultado operativo disminuyó de forma acumulada 194%, lo que sustenta el argumento de la Solicitante sobre el riesgo de la viabilidad de la industria nacional de PVC suspensión.
478. El comportamiento del margen operativo de la industria nacional de PVC suspensión mostró la siguiente evolución: en el periodo 1 representó 16.3% de los ingresos por ventas, pero disminuyó 44.6 puntos porcentuales, para cambiar a -28.3% en el periodo 2, en tanto que, en el periodo investigado, el margen se recuperó 0.2 puntos porcentuales, finalizando en -28.1%, de tal forma que, durante el periodo analizado el margen operativo disminuyó 44.4 puntos porcentuales, como se observa en la siguiente gráfica:
Estado de costos, ventas y utilidades por ventas en el mercado interno de PVC suspensión
Fuente: Elaboración de la Secretaría con la información financiera de Mexichem que obra en el expediente administrativo.
479. En esta etapa de la investigación, Oxy Vinyls LP, Oxy Vinyls Export Sales LLC y Westlake reiteraron la relación de la Solicitante con Oxychem que le permite acceder al monómero de cloruro de vinilo (VCM) en condiciones competitivas, circunstancia que pudo influir de manera significativa en su estrategia de precios y en el desempeño de sus indicadores financieros; sin embargo, dichas empresas exportadoras no presentaron prueba alguna que avalara su afirmación.
480. Al respecto, la Secretaría solicitó a Mexichem una explicación respecto a cómo lleva a cabo su proveeduría de factores de producción, especialmente de su materia prima (VCM y demás insumos). Al respecto, la Solicitante presentó la explicación respectiva a la Secretaría, la cual consideró razonable y consistente.
481. En particular, la Solicitante mencionó que el VCM, que es el insumo principal para la fabricación de la resina de PVC, es 100% adquirido a dos proveedores externos, ya que no existe proveeduría mexicana, por medio de contratos de largo plazo, sin recurrir a compras en el mercado spot con precios "indexados" a variables de mercado, lo que asegura que los precios del VCM, determinados principalmente por la evolución de materias primas clave (etileno y cloro), energía (gas natural), condiciones de oferta y demanda del sector petroquímico y referencias del mercado de PVC reflejen de manera transparente las condiciones del mercado petroquímico internacional.
482. Mexichem mencionó que sus proveedores son seleccionados mediante procesos competitivos que pueden incluir solicitudes de información, solicitudes de cotización, licitaciones o negociaciones estratégicas y evalúan criterios como calidad del producto o servicio, competitividad económica, capacidad técnica, solidez financiera, cumplimiento regulatorio y legal, capacidad logística, historial de desempeño y sistemas de gestión de calidad, ambiental y de seguridad.
483. Además, señaló que desarrollan estrategias de abastecimiento por categoría de gasto, buscando diversificar fuentes de suministro cuando el riesgo lo amerita, establecer contratos de largo plazo para materiales estratégicos, negociar condiciones comerciales competitivas, consolidar volúmenes para aprovechar economías de escala, mantener relaciones de colaboración con proveedores estratégicos y emisión y administración de órdenes de compra.
484. La Solicitante indicó que en dos de los tres años del periodo analizado los costos por tonelada se ubicaron por arriba de los precios de la mercancía similar, lo que significó un daño importante a la producción nacional, ya que el nivel de precios que se ha registrado y que ha tenido como propósito hacer frente a los precios de la mercancía objeto de dumping, ha dado como resultado la disminución de las utilidades operativas hasta registrar pérdidas en dos de los tres periodos que integran el periodo analizado, pues dichos precios son insuficientes para hacer frente a las obligaciones en términos de los costos de operación.
485. Oxy Vinyls, Oxy Export Sales y Westlake cuestionaron el análisis de la Secretaría, e indicaron que no valoró adecuadamente el impacto de los costos de producción, particularmente del VCM, principal insumo utilizado en la fabricación de PVC. En la etapa final de la investigación, la Secretaría profundizó el análisis en relación con los componentes de costos unitarios totales (costos unitarios de producción más gastos operativos unitarios) expresados en dólares estadounidenses en el mercado interno, y observó lo siguiente:
a. Confirmó que los costos de operación a nivel unitario en dólares, suma de los costos de la mercancía vendida más los gastos de operación por tonelada, registraron disminuciones de 28% en el periodo 2 y de 2% en el periodo investigado, lo que resultó en una reducción de 29% durante el periodo analizado.
b. Los costos unitarios variables (costos y gastos en relación con el volumen de producción y venta) representaron el 90% en el periodo 1, 88% en el periodo 2 y el 90% en el periodo investigado, respecto a los costos unitarios totales. En promedio, los costos variables representaron el 89% del costo unitario total durante el periodo analizado. El restante 11% correspondió a los costos fijos, los cuales son independientes del volumen de producción y venta.
c. Los costos unitarios variables disminuyeron 29% en el periodo 2 y 0.5% en el periodo investigado, de modo que disminuyeron 30% en el periodo analizado.
d. El costo unitario de la materia prima, que es totalmente variable, representó 85% en el periodo 1 y 81% en el periodo 2 respecto del costo unitario total.
e. El costo de la materia prima disminuyó 31% en el periodo 2 y 3% en el periodo investigado, lo que significó una disminución de 33% durante el periodo analizado en comparación con la disminución del precio unitario de la mercancía similar destinada al mercado interno, expresado en dólares estadounidenses, que disminuyó 50% en el periodo 2 pero aumentó 1% en el periodo investigado, con lo que se observó una caída de 50% durante el periodo analizado, como ya se ha establecido en las etapas previas de este procedimiento.
486. Por lo anterior, si bien los costos unitarios de operación disminuyeron 29% durante el periodo analizado, y en particular el costo de la materia prima disminuyó 33% en el mismo periodo, los precios nacionales acumularon una caída superior de 50%, lo que se reflejó en un precio nacional de la mitad del que se registraba al inicio del periodo analizado, por lo que se corrobora el argumento de la Solicitante respecto a la insuficiencia que sus precios registraron para cubrir sus costos de operación unitarios.
Estado de costos y gastos unitarios de la mercancía similar de PVC suspensión
Fuente: Elaboración de la Secretaría con información financiera de Mexichem que obra en el expediente administrativo.
487. En el presente procedimiento, la Solicitante señaló que el rendimiento de las inversiones de la industria nacional se encuentra en riesgo, en virtud de que la disminución de los beneficios registrados en el periodo analizado representa una alta incertidumbre sobre la rentabilidad de las inversiones nacionales, poniendo en riesgo el capital actual y desincentivando la inversión de la industria nacional en un futuro inmediato. Además, indicó que, la situación que actualmente enfrenta la rama de producción nacional sustenta que el rendimiento de las inversiones en la industria nacional será menor al esperado, lo que afecta la atracción de nuevo capital y desincentiva realizar nuevas inversiones, ya que se verían comprometidas por la competencia que imponen las importaciones investigadas.
488. De conformidad con los artículos 3.6 del Acuerdo Antidumping y 66 del RLCE, el análisis de las variables financieras de Mexichem de rendimiento sobre la inversión en activos, en adelante ROA, por las siglas en inglés de Return On Assets, flujo de efectivo y capacidad de reunir capital se realizó a partir de los estados financieros dictaminados correspondientes a los ejercicios fiscales de 2021 a 2023 y de los estados financieros internos de carácter interno para los periodos enero - septiembre 2023 y enero - septiembre 2024, ya que consideran la producción del grupo o gama más restringido de productos que incluyen a la mercancía similar nacional.
489. En la etapa final del procedimiento, la Secretaría constató que el ROA de la rama de producción nacional de PVC suspensión, calculado a nivel operativo, mantuvo una tendencia a la baja de 2021 a 2023, y disminuyó 27 puntos porcentuales durante ese periodo, al cambiar de 21.7% positivo a 5.3% negativo. Mientras tanto, en el periodo enero a septiembre de 2024, mostró un avance de 1.4 puntos porcentuales respecto del periodo enero a septiembre de 2023, aunque mantuvo valores negativos, tal como se muestra en la tabla siguiente:
Rendimiento sobre la inversión
| Índice
| 2021
| 2022
| 2023
| Ene-Sep 2023
| Ene-Sep 2024
|
| Rendimiento sobre la inversión
| 21.7%
| 5.5%
| -5.3%
| -4.0%
| -2.6%
|
Fuente: Elaboración de la Secretaría con información financiera de Mexichem que obra en el expediente administrativo.
490. Como se señaló en el punto 430 de la Resolución Preliminar, a partir de los estados de flujo de efectivo dictaminados de Mexichem, la Secretaría confirmó que el flujo de caja operativo de la rama de producción nacional disminuyó 91.5% entre los años 2021 a 2023, provocado principalmente por la disminución de utilidades.
491. La capacidad de reunir capital de la industria nacional se analiza a través del comportamiento de los índices de solvencia, liquidez, apalancamiento y deuda calculados a partir de la información de los estados financieros. A continuación, se muestra un resumen del comportamiento de estos indicadores durante el periodo analizado:
Capacidad de reunir capital
| Índice
| 2021
| 2022
| 2023
| Ene-Sep 2023
| Ene-Sep 2024
|
| Razón de circulante (veces)
| 0.52
| 0.41
| 0.40
| 0.39
| 0.32
|
| Prueba de ácido (veces)
| 0.38
| 0.27
| 0.19
| 0.28
| 0.24
|
| Apalancamiento
| 85%
| 96%
| 110%
| 103%
| 124%
|
| Deuda
| 46%
| 49%
| 52%
| 51%
| 55%
|
Fuente: Elaboración de la Secretaría con información financiera de Mexichem que obra en el expediente Administrativo.
492. La Secretaría considera una relación financieramente saludable, el mantener una relación 1 a 1 o superior entre los activos y los pasivos circulantes, ya que ello implica su capacidad de responder ante sus obligaciones de corto plazo. Al respecto, la Secretaría observó que la razón de circulante de la rama de producción nacional guardó una relación por debajo de uno durante los años 2021 a 2023. En lo que corresponde a la prueba de ácido, es decir, al descontar el valor de los inventarios al activo circulante y únicamente considerar los activos más líquidos en relación con el pasivo de corto plazo, la relación de la producción nacional para hacer frente a sus obligaciones más inmediatas con sus activos más líquidos disminuye aún más, lo que refleja que enfrentan condiciones que comprometen su capacidad para hacer frente a sus obligaciones de corto plazo.
493. Por otro lado, una proporción del pasivo total con respecto al capital contable (apalancamiento) o del pasivo total con respecto al activo total (deuda) se considera manejable si es equivalente a 100% o inferior. La rama de producción nacional mostró niveles adecuados de endeudamiento y de apalancamiento en 2021 y 2022, pero en el caso del apalancamiento, se observó una tendencia al alza. Lo anterior incidió en que el índice de apalancamiento en 2023, así como el de los periodos enero - septiembre de 2023 y de 2024 fueron superiores al 100%.
494. Tal como se estableció en las etapas anteriores de esta investigación, la Secretaría confirmó que de 2021 a 2023, la rama de producción nacional vio limitada su capacidad de reunir capital, debido a que tuvo malas condiciones para hacer frente a sus obligaciones de corto plazo, y registró niveles de apalancamiento mayores a 100% en 2023 y en los periodos enero - septiembre de 2023 y enero - septiembre de 2024.
495. A partir de los resultados descritos en los puntos anteriores, la Secretaría concluyó que el incremento de las importaciones del producto objeto de investigación en condiciones de discriminación de precios, y la disminución en el nivel de precios durante el periodo analizado, causaron una afectación en los indicadores relevantes de la rama de producción nacional fabricante del producto similar, principalmente en el periodo investigado, con caídas en los siguientes indicadores económicos: producción (8%), PNOMI (5%), participación de mercado (3.2 puntos porcentuales), ventas al mercado interno (3%), empleo (1%), productividad (7%) y utilización de la capacidad instalada (6 puntos porcentuales).
496. Aunado a lo anterior, la mayor afectación a la rama de producción nacional se observó en los indicadores financieros, tanto en el periodo investigado como analizado, pero principalmente en este último, conforme a lo siguiente:
a. Los ingresos por ventas al mercado interno disminuyeron 3% en el periodo investigado y 45% en el periodo analizado.
b. Si bien, la pérdida operativa disminuyó 4% en el periodo investigado, en el periodo analizado el resultado operativo cayó 194%.
c. El margen operativo disminuyó 44.4 puntos porcentuales en el periodo analizado, al pasar de 16.3% en el periodo 1 a 28.1% negativo en el periodo investigado.
d. El flujo de caja operativo disminuyó 91.5% de 2021 a 2023, lo que reflejó la capacidad limitada para reunir capital, a causa de los bajos niveles de solvencia y liquidez para hacer frente a sus obligaciones en el corto plazo.
e. El ROA presentó un deterioro de 27 puntos porcentuales de 2021 a 2023 al pasar de 21.7% a 5.3% negativo. En el periodo enero - septiembre de 2024 el ROA se ubicó en 2.6% negativo.
8. Otros factores de daño
497. De conformidad con lo dispuesto en los artículos 3.5 del Acuerdo Antidumping, 39, último párrafo de la LCE, y 69 del RLCE, la Secretaría examinó la concurrencia de factores distintos a las importaciones originarias de los Estados Unidos en condiciones de discriminación de precios, que al mismo tiempo hayan causado daño material a la rama de producción nacional de PVC suspensión.
498. De acuerdo con lo señalado en los puntos 197 y 198 de la Resolución de Inicio, Mexichem señaló que los siguientes factores no causaron daño a la rama de producción nacional:
a. Las importaciones de otros orígenes tuvieron una participación aproximada de 2% en el periodo investigado, no se realizaron a precios dumping, y se ubicaron 21.9% por arriba de los precios nacionales; el CNA registró un crecimiento en el periodo investigado de alrededor de 2.3%, mientras que las importaciones investigadas se incrementaron en 6.7%, porcentaje superior al crecimiento del CNA; no se tiene conocimiento de prácticas comerciales restrictivas de productores extranjeros y nacionales, así como de la competencia entre unos y otros; la tecnología utilizada en la fabricación del PVC suspensión es prácticamente la misma en todo el mundo; y la productividad sufrió cambios por ajustes en la producción sin que ello signifique un daño a la industria nacional.
b. En cuanto al comportamiento de las exportaciones, indicó que prioriza la demanda del mercado interno, sin embargo, ante las pérdidas en los indicadores financieros, se vio en la necesidad de colocar la mercancía en mercados externos; las exportaciones no son un desvío de la producción que se podría destinar al mercado interno, sino el resultado de una medida de mitigación ante la pérdida del mercado nacional; las exportaciones han permitido razonablemente reducir el riesgo de depender de un solo mercado, sin que necesariamente ofrezcan ganancias o incentivos adicionales al que ofrecía el mercado nacional sin la distorsión que representan las importaciones objeto de investigación.
499. De acuerdo con lo señalado en el punto 438 de la Resolución Preliminar, las empresas ADS Mexicana, Chemical Additives, Conductores Monterrey, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oxy Export Sales, Oxy Vinyls, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Sinteplast, Tricon Dry, Tuberías Advance del Caribe, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls, presentaron señalamientos sobre la existencia de otros factores de daño y el análisis de no atribución conforme al artículo 3.5 del Acuerdo Antidumping:
a. La Solicitante presenta números respetables en cuanto a la utilización de la capacidad instalada; las importaciones de los Estados Unidos son necesarias para satisfacer la demanda nacional y garantizar el abasto adecuado para los usuarios industriales del producto objeto de investigación.
b. La caída de la PNOMI fue resultado de la disminución de las ventas de exportación; la producción nacional no puede cumplir con la calidad del producto y confiabilidad en los tiempos de entrega y eficiencia logística que demanda el mercado; la estructura de mercado se caracteriza por el poder monopólico de Mexichem.
c. Fusión de la Solicitante con otras empresas; importaciones de Mexichem y sus empresas relacionadas; desabasto originado por la sequía en Tamaulipas y cambio climático; suspensión de operaciones en la planta de Altamira de la Solicitante; Reporte Anual de Orbia de 2024; mercado concentrado y su efecto competitivo; Resoluciones de la entonces COFECE; contratos de suministro de la Solicitante con Oxychem y su impacto en costos de producción y de materias primas; incapacidad de Mexichem para abastecer a sus clientes.
d. Capacidad instalada teórica y capacidad instalada efectiva o ajustada y metodología para estimar la capacidad instalada; desempeño exportador de la Solicitante y vocación exportadora; repercusiones de la pandemia de COVID 19; se debe requerir información de indicadores de cinco años antes a la pandemia (2015-2019) y comportamiento en precios; y factores estructurales y macroeconómicos (costos operativos y variaciones en el tipo de cambio).
500. De acuerdo con lo indicado en el punto 439 de la Resolución Preliminar, la Solicitante indicó que los señalamientos de las empresas importadoras y exportadoras carecen de fundamento y derivan de una interpretación parcial, principalmente por lo siguiente:
a. Las importaciones de las empresas relacionadas con la Solicitante no tienen efectos restrictivos sobre la competencia ni el precio del PVC suspensión, al ser consumidas en sus procesos productivos y adquirirse en condiciones de mercado.
b. Las empresas importadoras Fine Packaging, Futura Industrial, Plastics Technology de México, Royal Plastic Pipe y Sinteplast reconocen que el precio es el principal aliciente del importador, y no la calidad, servicio, tiempos de entrega o suficiente capacidad de abasto.
c. Respecto del análisis de no atribución, las partes no presentaron información que desvirtúe que no existen factores de daño diferentes de las importaciones investigadas.
d. Resultan irrelevantes los alegatos sobre la estructura de mercado y presunto poder monopólico de la Solicitante.
e. Las partes comparecientes no sustentan con pruebas el incumplimiento de los compromisos de la Solicitante por el paro de las plantas de Altamira y, es infundado el incumplimiento del 100% pues durante el periodo investigado se registraron ventas a sus clientes.
f. La legislación aplicable no establece una metodología única o específica para medir la capacidad instalada. En cuanto a la distinción entre capacidad instalada teórica y capacidad instalada efectiva, la capacidad instalada de la rama de producción nacional se calculó con base en el nivel máximo a partir del adecuado dimensionamiento de la planta, sus equipos y recursos, y se fundamenta en la estabilidad y regularidad de las características técnicas y económicas asociadas a las instalaciones productivas.
g. El desempeño exportador de la Solicitante no desvirtúa ni elimina el daño material causado por las importaciones con precios en condiciones de dumping.
h. No es necesario que se registre una caída en todos y cada uno de los factores señalados en los artículos 3.2 o 3.4 del Acuerdo Antidumping, ni que las importaciones sean la única causa de daño.
501. De acuerdo con lo señalado en el punto 440 de la Resolución Preliminar, la Secretaría requirió información adicional a la Solicitante sobre el evento de sequía registrado en mayo de 2024 y el impacto en su capacidad de abasto del producto nacional similar. Mexichem dio respuesta a lo solicitado por la Secretaría conforme a lo siguiente:
a. La única planta que se vio afectada por la escasez de agua fue la de Altamira 1, por lo que cerró durante el mes de mayo de 2024, retomando actividades el siguiente mes.
b. La planta de Altamira 2 no fue impactada por dicho evento debido a que obtiene su suministro de agua de otro lugar.
c. Mexichem nunca dejó de suministrar el producto a sus clientes durante el periodo mayo-junio de 2024, recurriendo a sus inventarios y, en mucho menor medida, realizando algunas importaciones.
d. El evento hídrico ocasionó la suspensión temporal de actividades en una de las plantas de Mexichem y el retraso temporal en algunas entregas de producto, pero no afectó de manera importante la capacidad de abasto de la producción nacional; y la fuerza mayor tuvo una duración de menos de 1 mes, y de manera casi inmediata la Solicitante reestableció al 100% la producción en la planta afectada regularizando el abasto a todos sus clientes.
502. Conforme a lo indicado en el punto 441 de la Resolución Preliminar, la Secretaría analizó los señalamientos de las empresas importadoras y exportadoras, a partir de lo cual consideró que no tienen sustento y, por ende, no demuestran que las importaciones objeto de investigación no sean causa del daño a la rama de producción nacional. Entre los elementos principales y sin que sea limitativo de lo ya señalado en la Resolución Preliminar, la Secretaría consideró lo siguiente:
a. En la etapa de inicio se examinaron todos aquellos factores diferentes de las importaciones en condiciones de dumping de los cuales se tuvo conocimiento que pudieran haber influido en el desempeño de la rama de producción nacional, y se realizó el análisis de no atribución de conformidad con lo establecido en el artículo 3.5 del Acuerdo Antidumping, tal como se indicó en los puntos 197 a 204 de la Resolución de Inicio.
b. Es equivocado que la rama de producción nacional no cuente con capacidad instalada suficiente para atender la demanda de mercado, pues, como se indicó en el punto 397, inciso e, de la Resolución Preliminar, en el periodo investigado la capacidad instalada se ubicó 51% por arriba del CNA.
c. No tiene sustento el señalamiento de que la procedencia extranjera de los insumos para fabricar el producto nacional implique una limitación en el abasto. Por sí solo, ello no es sancionable en la legislación de la materia y no existen elementos en el expediente administrativo que lo acrediten.
d. Las determinaciones indicadas en el Comunicado 10-2010 de la entonces COFECE son previas al periodo analizado de la presente investigación, de tal manera que no son procedentes para fines de la presente investigación, además de que la autoridad investigadora no cuenta con atribuciones en materia de competencia económica.
e. Las importadoras y exportadoras no presentaron medios de prueba que acreditaran la existencia de prácticas comerciales restrictivas o restricciones en la competencia por parte de la Solicitante durante el periodo analizado.
f. El crecimiento de las importaciones investigadas en términos absolutos y relativos no se explica por las importaciones de la Solicitante y sus empresas relacionadas:
i. Al descontar las importaciones de Mexichem y sus relacionadas, el comportamiento de las importaciones investigadas mantiene su comportamiento creciente tanto en términos absolutos como en relación con el mercado nacional.
ii. Dichas importaciones disminuyeron su participación en 6.5 puntos porcentuales en relación con el total de las importaciones investigadas a lo largo del periodo analizado.
g. La sequía en el estado de Tamaulipas no sustenta los señalamientos sobre el desabasto, la caída de la producción y ventas en el periodo investigado:
i. En términos absolutos, la caída de la PNOMI en el periodo investigado fue equivalente al 29% del volumen de inventario del periodo previo. Esto implica que, a pesar de la sequía la industria nacional contaba con inventario suficiente hasta en más de dos veces para atender la demanda del mercado interno.
ii. El incremento de las importaciones investigadas en relación con la caída en términos absolutos de la PNOMI fue superior en 61% en el periodo investigado. De tal manera, y contrario a lo señalado por las importadoras y exportadoras, el factor que explica el comportamiento negativo de los indicadores no es la sequía, sino el aumento de las importaciones en condiciones de dumping.
iii. La Solicitante señaló que la afectación causada por la sequía solo implicó la suspensión del abasto hídrico en mayo de 2024 y solo en la planta de Altamira 1, mientras que la planta de Altamira 2 no fue afectada, ya que su suministro hídrico proviene de otro lugar. Ello permite considerar que la sequía fue un evento atípico de corta duración, por lo que no se puede generalizar a todo el periodo analizado, y no afectó la capacidad general de abasto de la Solicitante, en tanto que la otra planta siguió operando a plena capacidad.
iv. La suspensión del abasto hídrico por causa del evento de sequía es un factor de fuerza mayor que es independiente de la capacidad de producción o de la capacidad instalada de la Solicitante. De tal manera que no se puede generalizar o inferir que es un problema estructural de la rama de producción nacional.
v. Si bien, una sequía no es un evento completamente aleatorio, sino un fenómeno natural y recurrente del clima, sus causas y el momento en que ocurren se deben a una compleja interacción de factores naturales y humanos, lo que dificulta su previsibilidad. En todo caso, si tal situación ocurriera, efectivamente aumentaría la vulnerabilidad de la industria nacional frente al aumento de las importaciones en condiciones de dumping.
vi. Los eventos aleatorios o externos como el abasto de agua no tienen relación directa con la capacidad instalada (instalaciones, maquinaria, equipos y recursos humanos) disponible para fabricar el producto nacional similar.
h. La Secretaría aisló el efecto de la caída de las exportaciones de Mexichem al analizar los indicadores específicos destinados al mercado interno, tales como la PNOMI, ventas internas y participación relativa de la PNOMI en el CNA.
i. La disminución de la utilización de la capacidad instalada está asociada a la contracción de las ventas internas en 3% y de la PNOMI en 5%. Dicha caída fue atenuada por la disminución en los precios del producto nacional, haciendo que el daño se exprese principalmente en los indicadores financieros de la rama de producción nacional.
j. Los señalamientos sobre la pandemia del COVID 19 y la solicitud de utilizar los años previos (2015 a 2019) no tienen sustento, ya que la Solicitante es quien propuso los periodos investigado y periodo analizado en la presente investigación; la definición del periodo analizado en la presente investigación fue realizada de conformidad con el artículo 76 del RLCE al ser lo más cercano posible a la presentación de la Solicitud, abarcar tres años e incluir el periodo investigado, y la Secretaría no observó elementos que justificaran solicitar información previa al periodo analizado definido en la Resolución de Inicio.
503. En virtud de lo anterior, la Secretaría confirmó en los puntos 442 y 443 de la Resolución Preliminar lo siguiente:
a. La actividad exportadora de la rama de producción nacional no fue un factor de desviación de la producción al mercado interno, ya que, si bien las exportaciones mostraron un comportamiento negativo en todo el periodo analizado, la industria nacional contaba hasta con 30% de capacidad no utilizada en el periodo investigado para atender el mercado interno.
b. La mayor afectación a la rama de producción nacional se observó en los indicadores financieros específicos a los ingresos por ventas al mercado interno debido a la caída del precio nacional causada por la caída en los precios del producto objeto de investigación.
c. El mercado nacional mostró un comportamiento positivo, pues el CNA registró un crecimiento del 12% en el periodo 2 y 2% en el periodo investigado, lo que representó un aumento del 14% en promedio en el periodo analizado, por lo que no es factor que contribuyera al daño a la industria nacional de PVC suspensión.
d. Las importaciones del resto de los países no contribuyeron al daño a la industria nacional de PVC suspensión, pues si bien sus precios disminuyeron en el periodo analizado, estos se ubicaron por arriba del precio nacional y su contribución en el mercado interno no fue significativa, con una participación de solo 0.8% en promedio en dicho periodo.
e. Si bien la productividad registró una caída del 7% en el periodo investigado, ello estaría asociado a una menor caída en el empleo del 1% frente a una mayor disminución de la PNOMI equivalente al 5%, que ocurre en un contexto de un aumento del 7% de las importaciones investigadas y, consecuentemente, el desplazamiento en el mercado interno de la producción nacional al disminuir 8% en el periodo investigado.
f. La información que obra en el expediente administrativo no indica la concurrencia de innovaciones tecnológicas ni cambios en la estructura de consumo, o bien, prácticas comerciales restrictivas que pudieran afectar el desempeño de la rama de producción nacional de PVC suspensión.
g. De acuerdo con lo señalado en los incisos anteriores, la Secretaría no identificó factores distintos de las importaciones de PVC suspensión originarias de los Estados Unidos en condiciones de discriminación de precios que, al mismo tiempo, causen daño material a la rama de producción nacional.
504. Para la etapa final de la investigación, la Embajada de los Estados Unidos en México y las empresas ADS Mexicana, Chemical Additives, Conductores Monterrey, EMMSA, Formosa Louisiana, Formosa Texas, Formosa U.S.A., Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, Oxy Export Sales, Oxy Vinyls, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Shintech, Sinteplast, Tricon Dry, Tuberías Advance del Caribe, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls, reiteraron la existencia de otros factores diferentes de las importaciones investigadas como causa del daño a la rama de producción nacional:
a. Estructura monopólica y prácticas restrictivas:
i. No obstante que la Secretaría desestimó que la imposición de derechos compensatorios concentraría excesivamente el mercado nacional de resina de PVC, el artículo 69 del RLCE identifica a las prácticas comerciales restrictivas de los productores extranjeros y nacionales, así como la competencia entre ellos, como otro factor pertinente para el examen del nexo causal, abordar las posibles prácticas monopólicas de la Solicitante y su vinculación con ciertos importadores.
ii. La Solicitante representa el 100% de la producción nacional de PVC suspensión. Este dato no es una circunstancia accidental ni el resultado de la libre concurrencia competitiva, sino una situación monopólica de origen, consolidada precisamente mediante la concentración Mexichem-Cydsa autorizada por la COFECE en 2010 con condiciones expresas para preservar la competencia efectiva en el mercado nacional.
iii. La Resolución Preliminar reconoce la naturaleza estructuralmente monopólica de la rama de producción nacional, lo cual exige a la Secretaría un escrutinio reforzado del impacto en términos de competencia y del interés público.
iv. Conforme al artículo 3.5 del Acuerdo Antidumping y a la doctrina del Órgano de Apelación en los casos US - Hot-Rolled Steel y EC - Tube or Pipe Fittings, se debe examinar la conducta de fijación de precios de Mexichem como factor distinto de las importaciones investigadas. Lo anterior debido a que:
a) Mexichem es la única productora nacional del producto similar al investigado.
b) Los precios de venta de Mexichem y de sus empresas relacionadas se mantuvieron, durante el periodo analizado, consistentemente por debajo del promedio total del mercado.
c) El comportamiento del precio nacional durante el periodo analizado pudo ser la consecuencia activa de las decisiones de fijación de precios adoptadas por la propia Solicitante en su carácter de productor con posición estructuralmente dominante.
v. Los consumidores exploran otras alternativas del producto con estándares de calidad distintos a las del mercado interno, debido a que solo existe un productor nacional, por lo que solo se trata de condiciones de libre mercado.
b. Exportaciones:
i. La Secretaría no realizó un examen completo del impacto de la caída de las exportaciones como factor relevante del desempeño de la rama de producción nacional.
ii. Las ventas de exportación representaron el 66% de las ventas totales en el periodo 1 y el 61% en el periodo investigado, lo cual contradice el argumento de Mexichem de que prioriza el mercado nacional y que habría recurrido al mercado de exportación como medida de mitigación ante una supuesta pérdida de participación en el mercado interno.
iii. Si bien la Secretaría reconoce que las partes interesadas señalaron que la disminución en la utilización de la capacidad instalada podría explicarse por la caída de las exportaciones en un contexto en el que las ventas internas se incrementaron, no realizó un análisis sustantivo de dicho argumento.
c. Sequía y desabasto:
i. La Secretaría debe considerar la incapacidad de la Solicitante para abastecer el mercado durante el periodo investigado debido a que, por una sequía, suspendió sus operaciones de producción en Altamira, Tamaulipas.
ii. La Secretaría omitió valorar el efecto negativo que tuvieron algunos indicadores de Mexichem debido al cierre de líneas de su producción en la planta de Altamira durante el periodo investigado. Entre los indicadores señalados se encuentran la producción, exportaciones, productividad y de la utilización de la capacidad instalada y el aumento de inventarios.
iii. Falta una ponderación del cierre de una de las plantas de la Solicitante, pues la Solicitante enfrentó una sequía que provocó el cierre de una de sus plantas productoras durante 52 días, es decir, casi dos meses completos, lo que representa aproximadamente el 14.2% del período investigado. No obstante, este hecho no es ponderado de manera adecuada dentro del análisis integral de los indicadores económicos y financieros.
iv. La Solicitante reconoció que, en el periodo investigado, no pudo cumplir con sus obligaciones contractuales y dejó de suministrar el producto, lo que en parte incentivó el aumento de las importaciones.
d. Capacidad instalada:
i. La rama de producción nacional enfrentó determinadas limitaciones operativas y de suministro temporales relacionadas con instalaciones productivas que pudieron haber incidido sobre el resultado negativo de diversos indicadores económicos.
ii. La cifra de capacidad instalada que aparece en el expediente administrativo es una estimación técnica de planta, no una prueba automática de suficiencia material de abasto para todo el mercado.
iii. Aun y cuando la Solicitante utilizara el 100% de su capacidad instalada, solo habría podido abastecer el 57.57% de la demanda nacional de PVC suspensión, dejando 42.42% sin cubrir, por lo que con dichos datos se tiene que la capacidad instalada de la empresa tiene una cobertura del 50% del consumo total del insumo analizado, por lo que no se tendría abasto para cubrir la demanda total nacional.
e. Comportamiento del mercado:
i. El crecimiento de las importaciones investigadas se explica por la expansión del CNA, el cual registró un incremento de 14%, tasa equivalente a la observada tanto en las importaciones investigadas como en la PNOMI.
ii. La Secretaría debe considerar las condiciones de la demanda. De acuerdo con el Anuario Estadístico de la Industria Química edición 2025, en 2024 la producción nacional PVC homopolímero fue de 571,035 toneladas, las importaciones de 450,532 toneladas y el consumo nacional aparente de 831,394 toneladas. Estas cifras pueden ser parámetro para contextualizar la producción nacional que se tiene y la necesidad de las importaciones.
f. Condiciones internacionales:
i. El comportamiento de precios dentro del mercado internacional del PVC durante el periodo investigado estuvo influenciado por múltiples factores externos adicionales, incluyendo condiciones y tendencias globales de oferta y demanda, disponibilidad logística, fluctuaciones de materias primas y variaciones regionales de mercado. Dichas circunstancias necesariamente inciden en la formación de precios y debieron ser analizadas integralmente por la Secretaría antes de atribuir los supuestos efectos sobre precios exclusivamente a las importaciones investigadas.
ii. El paralelismo observado entre el precio del producto investigado y el precio nacional en el periodo analizado admite que ambos se habrían movido en función de las condiciones internacionales del mercado de PVC suspensión, sin que el primero haya causado al segundo en sentido económico-estructural.
iii. Se deberían considerar factores como la inflación, el exceso de oferta mundial de PVC suspensión que generó presiones a la baja sobre los precios y las fluctuaciones en los precios internacionales de materias primas.
iv. La Resolución Preliminar no presenta un modelo contrafactual ni una estimación econométrica que aísle el efecto marginal de las importaciones respecto de los determinantes exógenos del precio del PVC suspensión, tales como la baja de los precios internacionales, la evolución de costos de materias primas y energía, y la apreciación del tipo de cambio.
g. Dependencia estructural del insumo importado:
i. La Secretaría debe realizar un análisis individualizado, en relación con la dependencia estructural del monómero de cloruro de vinilo o VCM, el cual es un insumo esencial para la producción de PVC, que no se fabrica en México y que la propia Solicitante depende íntegramente de su importación. Al respecto, en el Reporte Anual 2024 de Orbia, Mexichem reconoce que sus contratos de suministro con Oxychem podrían resultar insuficientes para cubrir su demanda.
ii. El Contrato de Suministro Exclusivo de VCM hace que Mexichem y Orbia estén asociados y dependan de Oxychem. De considerar como representativa de la rama de producción nacional a una empresa cuya viabilidad operativa depende del principal exportador investigado es muy cuestionable, debido a que Oxychem se encuentra en una situación en la que controla a Mexichem por estar operativamente en situación de imponer limitaciones en cuanto al suministro de VCM.
iii. En el reporte Anual de Orbia de 2024, Orbia reconoce que el funcionamiento de Polymer Solutions en América depende del VCM suministrado Oxychem. En adición, Orbia admite que, si hubiese cualquier alteración que haga insuficientes los contratos con Oxychem, Orbia sufriría afectaciones financieras en el sector de vinil-cloruros.
h. Las importaciones investigadas de Mexichem y sus empresas relacionadas explican la pérdida de participación de la PNOMI en el CNA en el periodo investigado.
i. La Secretaría no realizó un análisis objetivo completo del comportamiento relativo de las importaciones, en contravención del artículo 3.1 del Acuerdo Antidumping, puesto que omitió detallar por qué las importaciones de otros orígenes, con mayor crecimiento relativo, no fueron consideradas como factor explicativo del desplazamiento de las ventas nacionales.
j. La Secretaría debió analizar objetivamente la medida en que las diferencias técnicas, comerciales y operativas existentes entre distintos grados K y aplicaciones industriales específicas del PVC suspensión pudieron influir en la decisión de compra de consumidores industriales, el comportamiento de precios, la dinámica competitiva del mercado y la participación comercial observada durante el periodo investigado.
505. Por su parte, Mexichem reiteró la ausencia de otros factores de daño diferentes de las importaciones conforme a los elementos y análisis indicados en las etapas previas, por lo que solicitó su confirmación para la Resolución final, en virtud de lo siguiente:
a. Las importaciones de otros orígenes tuvieron una participación en el mercado marginal de menos del 2% del CNA y sus precios fueron superiores tanto al producto nacional como al importado estadounidense.
b. Si bien, cayeron las exportaciones de la industria nacional, la mayor afectación se observó en indicadores exclusivos del mercado interno, como la PNOMI, ventas internas y márgenes operativos.
c. La Sequía en Tamaulipas fue un evento puntual de fuerza mayor durante un mes en una sola planta de la Solicitante, y no explica la caída estructural de los indicadores a lo largo de todo el periodo analizado. Además, la Solicitante contaba con inventarios suficientes para atender la demanda. En cambio, el crecimiento de las importaciones fue sostenido durante todo el periodo investigado y no solo en mayo de 2024.
d. Los señalamientos sobre prácticas monopólicas son ajenos al procedimiento antidumping y no se acreditaron durante el periodo analizado. Además, la COFECE autorizó la concentración con condiciones que no impiden la presente investigación.
e. No existe omisión deliberada respecto a realizar un análisis sobre los años previos a la pandemia de COVID 19, ya que el periodo analizado cumple con lo dispuesto en el RLCE (tres años, lo más cercano posible a la solicitud), y no es necesario analizar años previos al periodo de crisis (2015 a 2019).
f. La carga de la prueba sobre otros factores de daño recae sobre quien los alega, y, en este caso, los importadores y exportadores no presentaron estudios económicos ni pruebas contundentes, por lo que sus alegatos fueron meras conjeturas.
506. La Secretaría requirió a la Solicitante mayor información respecto del impacto de la sequía en sus operaciones en la planta de Altamira 1 en mayo del 2024, y sobre el proceso de proveeduría de los factores de producción, materia prima VCM y demás insumos:
a. Respecto del impacto de la sequía en sus operaciones en la planta de Altamira 1 y el abasto de producto, la Solicitante proporcionó los siguientes elementos:
i. Reiteró que únicamente la planta que se vio afectada por la escasez de agua fue la planta de Altamira 1, lo que obligó el cierre de dicha planta de manera temporal y por instrucciones del gobierno municipal durante los últimos días del mes de mayo de 2024, retomando actividades en el mes de junio.
ii. El evento hídrico solo duró 1 mes, fue un evento que afectó a todas las industrias que tienen operaciones en el estado de Tamaulipas, y el cual no se ha repetido en más de dos años, y no se prevé que se repita.
iii. Indicó el impacto del cierre temporal en términos de volumen para los meses de mayo y junio, de acuerdo con la producción programada para dichos meses.
iv. La Solicitante indicó que para compensar una parte de la reducción temporal de producción en la planta de Altamira 1, recurrió a inventario disponible; e importación de resinas provenientes de Colombia y de los Estados Unidos.
v. Durante los meses de la afectación (mayo-junio), Mexichem no dejó de abastecer producto a sus clientes en el mercado nacional; estuvo en contacto con sus clientes sobre dicha situación además de realizar un seguimiento individualizado sobre las entregas de producto en dicho lapso.
vi. En relación con el daño alegado, la Solicitante reiteró que son los precios de las importaciones en condiciones de dumping las que causan la afectación en los indicadores de la rama de producción nacional, dado que el precio de las importaciones investigadas disminuye y presiona al precio nacional, causando un deterioro financiero con una dramática disminución en los ingresos por ventas, en las utilidades, y en el margen de operación. Además:
a) Si bien el evento hídrico afectó la producción de una de sus plantas ubicadas, generó estrategias para mitigar su impacto, realizar el máximo consumo de inventario e importar resinas provenientes del extranjero y afectar al mercado de exportación para favorecer el suministro al mercado nacional. Sin embargo, una vez que se normalizó el suministro de agua de forma súbita a finales de junio de 2024, se recuperó el nivel de producción en planta Altamira 1 para normalizar el suministro al mercado nacional y posteriormente al mercado de exportación.
b) El evento hídrico suscitado en 2024 fue un evento extraordinario que ya, a más de dos años de haber sucedido, no se ha repetido, mientras que el gobierno estatal de Tamaulipas implementó acciones para la recuperación, estabilidad y garantizar el suministro de agua.
c) La industria de Altamira comenzará a recibir agua tratada para sus procesos a partir de 2027 y, por lo tanto, no se prevé un evento hídrico como el de 2024 en el futuro.
d) La planta Altamira 2 no presentó ninguna desviación para abastecer el 100% de la demanda del mercado mexicano, el impacto sobre las ventas al mercado nacional y de exportación se dio en los materiales provenientes de planta Altamira 1.
vii. Para sustentar sus señalamientos, la Solicitante proporcionó las cifras de la afectación para los meses de mayo-junio; inventario e importaciones para compensar el impacto; muestra de comunicados con sus clientes; nota "Buen nivel del Sistema Lagunario refleja resultados de acciones implementadas tras la crisis hídrica" publicado por "HT Agencia del 24 de junio del 2026"; nota "En 2027, la industria de Altamira tomará el agua tratada de la zona sur" publicado por "Financial Times Personales/Opinión del 13 de mayo del 2026".
b. Respecto del proceso de proveeduría de factores de producción, la Solicitante señaló lo siguiente:
i. El VCM, principal insumo para la fabricación del producto objeto de investigación, se adquiere en su totalidad de proveedores externos, ya que no existe proveeduría mexicana.
ii. El proceso logístico para abastecerse del insumo que garantiza la continuidad operativa y el manejo seguro del insumo; el abastecimiento de VCM se realiza mediante contratos de largo plazo, sin recurrir a compras en el mercado spot; y el VCM constituye la materia prima esencial para la producción de PVC, por lo que cualquier variación en su precio se refleja directamente en los costos de producción del PVC.
iii. Los factores que pueden afectar el abasto del VCM: paros no programados en plantas de producción de VCM; eventos climáticos (huracanes, tormentas invernales, frentes fríos); congestión en terminales logísticas; y disponibilidad de insumos upstream como etileno.
iv. Para mitigar el riesgo del abasto del VCM y de otros insumos, la Solicitante indicó que recurre a una serie de medidas, principalmente: mantenimiento de inventarios estratégicos en terminal y plantas; diversificación de proveedores, mediante el uso de dos fuentes principales; acceso indirecto a etileno a través de integración upstream de proveedores, incluyendo esquemas de coinversión industrial; planeación de la demanda; selección y homologación de proveedores de servicios; selección y homologación de proveedores de servicios; gestión estratégica de abastecimiento y proveedores estratégicos, seguimiento logístico, recepción e inspección, evaluación continua del desempeño; cumplimiento y ética; y mejora continua. Asimismo, la Solicitante proporcionó una descripción detallada de cada medida.
507. La Secretaría analizó los elementos señalados por las empresas importadoras y exportadoras, así como de la Embajada de los Estados Unidos en México, a partir de lo cual consideró que no tienen sustento y, por ende, no invalidan las pruebas que obran en el expediente administrativo, que sustentan el daño a la rama de producción nacional causado por las importaciones objeto de investigación. Por una parte, la Secretaría reitera la respuesta dada a las partes en el punto 441 de la Resolución Preliminar. Adicionalmente, y sin que sea limitativo de lo ya señalado en dicha Resolución, la Secretaría hace las siguientes consideraciones sobre los señalamientos de las partes en esta etapa de la investigación:
a. En relación con la supuesta estructura monopólica y prácticas restrictivas de la Solicitante:
i. Las partes comparecientes no presentaron medios de prueba que acrediten que la Solicitante haya incurrido en prácticas comerciales restrictivas o que hayan restringido la competencia entre productores nacionales y extranjeros durante el periodo analizado. Por consiguiente, no existe inconformidad alguna con el artículo 69 del RLCE.
ii. Ni el hecho de que Mexichem sea la única productora nacional del producto similar en el periodo analizado, ni las determinaciones de la COFECE previas al periodo analizado, demuestran por sí solas la existencia de prácticas restrictivas en el mercado interno por parte de la Solicitante.
iii. No existen elementos en el expediente administrativo que acrediten que la Solicitante sea una empresa fijadora de precios en el mercado interno, y los elementos indicados por las partes tampoco lo demuestran. Asimismo, la Secretaría considera lo siguiente:
a) Con una participación de mercado de solo el 40.3% en el periodo investigado, la Solicitante carece de una cuota de mercado necesaria para fijar precios de manera unilateral. En este sentido, resulta falso que la Solicitante ostente una posición estructuralmente dominante, en un mercado donde el 58.5% del consumo es abastecido por las importaciones de los Estados Unidos, que tienen mayor influencia en la determinación del precio al ser el principal proveedor de las importaciones mexicanas.
b) El ajuste de precios realizado por la Solicitante durante el periodo analizado no constituye una política de fijación de precios, sino una reacción defensiva ineludible ante la competencia desleal. La conducta de la Solicitante fue una respuesta directa a la contribución del mercado de las importaciones objeto de investigación bajo condiciones de dumping. En este sentido, no es aceptable basarse en el artículo 3.5 del Acuerdo Antidumping para responsabilizar a la industria nacional por defender su participación de mercado frente a prácticas desleales, pues el daño es causado por las empresas exportadoras e importadoras que distorsionan el precio mediante prácticas de dumping.
c) En consecuencia, la conducta de la Solicitante no constituye un factor distinto a las importaciones objeto de dumping, que al mismo tiempo causen daño, sino una consecuencia directa del daño provocado por las importaciones objeto de investigación.
iv. El argumento de que existen estándares de calidad distintos carece de sustento probatorio. El PVC investigado y el nacional son bienes similares que compiten por precio. En el presente caso, la elección del consumidor responde a un beneficio artificial generado por los precios en condiciones de dumping.
v. Las partes pretenden equivocadamente que el libre mercado sea una justificación ante la práctica desleal de las importaciones objeto de investigación. El hecho de que las importaciones aparezcan como una alternativa en el mercado no justifica que ingresen en condiciones de dumping.
b. En cuanto al impacto de la caída de las exportaciones, la Secretaría:
i. Sí realizó un examen de la caída de las exportaciones, pues tal como se indicó en el punto 405 de la Resolución Preliminar, estas contribuyeron entre el 61% y 66% de las ventas totales en el periodo analizado. Al respecto de ese análisis, se encontró que el comportamiento en el mercado de exportación no afectó el desempeño de los indicadores específicos de la producción destinada al mercado interno, como equivocadamente suponen las partes.
ii. No existe contradicción en lo señalado por la Solicitante en relación con que en el periodo analizado priorizó el mercado interno frente al de exportación. Ello se puede observar en el comportamiento de ambos indicadores. Mientras las exportaciones disminuyeron 13% en el periodo analizado, las ventas internas se incrementaron en 9%, lo que implicó que en el periodo analizado las exportaciones disminuyeran su contribución en 5 puntos porcentuales en las ventas totales.
iii. La Secretaría reconoce que la utilización de la capacidad instalada no solo pudo ser afectada por la caída de las exportaciones, sino también por el desplazamiento de las ventas internas causado por el dumping. Al respecto, se hacen las siguientes consideraciones:
a) El aumento de las ventas internas en el periodo analizado no invalida el daño causado por el dumping dado que, al mismo tiempo, los precios de venta fueron deprimidos. Efectivamente, los precios de venta del producto nacional disminuyeron en 50% en el periodo analizado, lo cual tuvo claros efectos negativos en los ingresos y en los indicadores financieros de la rama de producción nacional.
b) El incremento en el volumen de ventas internas resulta irrelevante si dicho volumen se logró a costa de una severa depresión de precios motivada por las importaciones investigadas. Además, si la capacidad instalada no se utilizó plenamente durante el periodo analizado, es también porque el dumping contribuyó a una operación no rentable.
c. Sobre el impacto de la sequía en el estado de Tamaulipas y sus efectos en el abasto del mercado nacional, y de acuerdo con la información que obra en el expediente administrativo, la Secretaría considera lo siguiente:
i. No es razonable que el evento temporal de la sequía que afectó a una sola de las plantas de la Solicitante (Altamira 1) únicamente durante dos meses -mayo y junio- del periodo investigado, se pueda generalizar como una incapacidad total de abasto y que sustituya el daño atribuible a las importaciones en condiciones de dumping.
ii. De acuerdo con la información que obra en el expediente administrativo y la que proporcionó la Solicitante en respuesta al requerimiento, la Secretaría observó lo siguiente:
a) La producción no realizada por la afectación representó solo el 6.2% de la capacidad instalada de la Solicitante y el 16% de las importaciones objeto de investigación en el periodo investigado. Sin embargo, las importaciones investigadas fueron superiores en 5.2 veces con respecto a la producción no realizada causada por la sequía. Por consiguiente, las importaciones en condiciones de dumping implicaron un mayor desplazamiento de la utilización de la capacidad instalada.
b) La Solicitante indicó que, a fin de compensar el efecto de la sequía en el abasto a sus clientes, recurrió a inventarios, importaciones y afectar las ventas al mercado externo. Al respecto, proporcionó las cifras de afectación a dicho mercado para los meses de mayo y junio de 2024. A partir de dicha información, el déficit de producción para atender la demanda nacional habría representado el 0.5% del CNA en el periodo investigado. Ello contrasta con la contribución del 58.5% que alcanzaron las importaciones investigadas en dicho periodo.
iii. La Solicitante proporcionó evidencia de que el evento hídrico solo ocurrió durante dos meses en el periodo investigado y fue atípico u ocasional. Además, el gobierno estatal de Tamaulipas tomó acciones posteriores a fin de disminuir o anular el impacto en caso de que se volviera presentar una contingencia de ese tipo.
iv. Los anteriores elementos muestran que el evento temporal de la sequía y la suspensión en una de las plantas de la Solicitante no tuvo un impacto significativo en el daño alegado frente a la afectación que si causaron las importaciones objeto de investigación en el periodo investigado.
d. En relación con la capacidad instalada y de abasto, la Secretaría:
i. Reitera que, de acuerdo con la información que obra en el expediente administrativo, la industria nacional cuenta con capacidad instalada suficiente para atender la demanda de mercado, la cual se ubicó 51% por arriba del CNA en el periodo investigado. Por consiguiente, es equivocado el señalamiento de las partes de que la industria nacional no cuenta con capacidad suficiente para abastecer el consumo nacional.
ii. Reitera que los eventos aleatorios o externos como el abasto de agua no tienen relación directa con la capacidad instalada (instalaciones, maquinaria, equipos y recursos humanos) disponible para fabricar el producto objeto de investigación.
iii. Efectivamente la cifra de capacidad instalada de la rama de producción nacional que obra en el expediente administrativo es una estimación técnica, la cual está debidamente sustentada conforme a lo indicado en el punto 170 de la Resolución de inicio, pues esta se calculó considerando las líneas de producción de reactores en las plantas de Tamaulipas y Tlaxcala; volumen nominal y volumen de operación; tiempos de preparación, carga, polimerización, descarga y recuperación; y capacidades de los equipos. Al respecto, las partes no presentaron elementos que indiquen que tal metodología o sus resultados fueran incorrectos.
iv. La Secretaría coincide con las partes respecto a que una estimación técnica de la capacidad instalada no es una prueba automática de suficiencia material de abasto; sin embargo, sí es indicativa de que la industria nacional no utilizó de manera adecuada la misma debido a la presencia de las importaciones en condiciones de dumping. La Secretaría observó que, en el periodo analizado, la Solicitante utilizó en promedio el 73% de su capacidad instalada. Asimismo, la Secretaría observó que las importaciones investigadas se ubicaron 35% por arriba del volumen de la capacidad no utilizada de la Solicitante.
e. En lo relativo al comportamiento del mercado, la Secretaría considera lo siguiente:
i. Las importaciones investigadas crecieron porque el dumping las hizo artificialmente atractivas para los compradores, no porque hubiera una escasez de oferta nacional.
ii. Un incremento en el volumen de las importaciones investigadas de manera paralela con el CNA confirma que las importaciones desleales se posicionaron en el mercado nacional aprovechando la demanda en expansión.
iii. El aumento de las importaciones no fue una respuesta pasiva a la demanda insatisfecha, sino el resultado directo de la ventaja comercial artificial derivada de las prácticas de dumping. Por tanto, el crecimiento del CNA no constituye un factor distinto a las importaciones con dumping que al mismo tiempo causen daño, sino el escenario en el cual operó la distorsión desleal.
iv. En cuanto al Anuario Estadístico de la Industria Química que indican las partes, no es un medio de prueba pertinente, porque no es información específica del producto objeto de investigación.
f. En relación con las condiciones internacionales del mercado de PVC suspensión, tales como los precios globales, la oferta y demanda, y los precios de las materias primas e inflación, la Secretaría considera que carecen de sustento, en virtud de lo siguiente:
i. Las fluctuaciones en materias primas o costos logísticos internacionales operan de manera general para toda la industria. No obstante, el daño provocado a la rama de producción nacional no deriva de las tendencias del mercado, sino de la ventaja artificial y desleal con la que ingresaron las importaciones objeto de investigación en condiciones de dumping.
ii. La Secretaría evaluó correctamente el contexto del mercado nacional, concluyendo que el daño a la rama de producción nacional fue causado por el ingreso de mercancías en condiciones de dumping.
iii. La legislación en la materia no impone la obligación de desarrollar modelos econométricos o contrafactuales para aislar de manera matemática el efecto marginal de otros posibles factores de daño. En cambio, la Secretaría realizó un análisis integral y de aquellos factores que pudieran haber incidido como causa del daño diferente de las importaciones objeto de investigación.
g. La Secretaría considera que los argumentos sobre la dependencia en la importación de VCM y las previsiones del Reporte Anual de Orbia carecen de sustento, y por tanto no constituyen un factor distinto a las importaciones investigadas que al mismo tiempo haya causado daño a la rama de producción nacional en virtud de lo siguiente:
i. Las importaciones de VCM como parte de la estructura de costos de la industria nacional -debido a su nula producción en México- no eximen a los exportadores de los Estados Unidos de competir en condiciones leales, ni validan que se introduzca el producto objeto de investigación a precios que distorsionen el mercado interno.
ii. En cuanto al Reporte Anual de Orbia, la Secretaría considera que los riesgos de suministro son declaraciones de prudencia financiera corporativa y no una prueba de incapacidad de abastecimiento. La información que obra en el expediente administrativo demuestra que las plantas de Mexichem mantuvieron su producción, resintiendo el perjuicio no por falta de materia prima, sino por la depresión de precios provocada por el dumping.
iii. La Secretaría reconoce que el VCM es un insumo global esencial en la fabricación del producto objeto de investigación, no obstante, el hecho de que los productores estadounidenses oferten PVC suspensión a precios reducidos en el mercado mexicano confirma que operan bajo condiciones desleales, absorbiendo o eludiendo los costos reales que la industria nacional sí debe enfrentar legítimamente.
iv. Las pruebas que obran en el expediente administrativo no indican que durante el periodo analizado la rama de producción nacional haya enfrentado problemas de abasto del insumo VCM, por lo cual, los señalamientos sobre una afectación en la viabilidad operativa o afectaciones financieras carece de sustento.
h. Respecto de las importaciones de la Solicitante y sus empresas relacionadas como causa del daño, la Secretaría considera que carece de sustento, en virtud de lo siguiente:
i. Las importaciones de las empresas relacionadas de Mexichem no explican el crecimiento de las importaciones objeto de investigación durante el periodo analizado. Efectivamente:
a) Las importaciones de las empresas relacionadas disminuyeron 38%, mientras que las importaciones del resto de importadores aumentaron en 24%.
b) Las importaciones de las empresas relacionadas solo representaron el 11% en promedio de las importaciones objeto de investigación, mientras que el resto de los importadores contribuyeron con el restante 89%, es decir, la parte mayoritaria.
ii. En cuanto a las importaciones realizadas directamente por Mexichem del producto investigado, se reitera que representaron 0.43% del total de producto importado de los Estados Unidos durante el periodo analizado. Lo anterior muestra que fueron insignificantes y no tuvieron un impacto relevante o significativo en la explicación sobre el comportamiento de las importaciones objeto de investigación y sus precios.
iii. Por lo anterior, el desplazamiento de la rama de producción nacional en el periodo analizado no es atribuible a las importaciones de Mexichem y, por ende, no constituyen otro factor que al mismo tiempo cause daño.
i. La Secretaría considera que los señalamientos de las partes sobre las importaciones de otros orígenes son incorrectos, pues sí realizó un análisis completo de conformidad con lo establecido en el artículo 3.1 del acuerdo antidumping. Al respecto, se hacen las siguientes precisiones:
i. Las partes pretenden desacreditar el análisis de las importaciones de otros orígenes basándose únicamente en la tasa de crecimiento del 273% observada en el periodo investigado, tal como se señaló en el punto 358, inciso b, romanita ii de la Resolución Preliminar. Si bien dicha tasa parece exageradamente alta con respecto a la caída de las ventas internas de 3% en el mismo periodo, las partes omiten un aspecto relevante, que es la contribución relativa de dichas importaciones en el mercado nacional.
ii. Efectivamente, la contribución de las importaciones del resto de países en el mercado nacional fue únicamente del 1.2% en el periodo investigado, mientras que en el periodo 2 fue de solo 0.3%. De tal manera, si bien en términos porcentuales parece alto, al considerar el aumento absoluto en volumen, este tuvo solo un incremento relativamente menor en comparación con el aumento de las importaciones objeto de investigación.
iii. De acuerdo con lo anterior, la Secretaría observó que el aumento en términos absolutos de las importaciones objeto de investigación fue superior en 3.2 veces al incremento de las importaciones originarias del resto de países en el periodo investigado.
iv. La caída de las ventas internas en términos absolutos representó el 40% del aumento de las importaciones investigadas en el periodo investigado, mientras que en relación al aumento de las importaciones del resto de países fue superior en 68%.
v. Lo anterior muestra claramente que son las importaciones investigadas las que explican el desplazamiento de las ventas internas y no las importaciones del resto de países.
j. En relación con los argumentos de las partes sobre las supuestas diferencias técnicas, comerciales y operativas entre los productos, es pertinente hacer las siguientes precisiones:
i. La pretensión de las partes por descalificar el análisis de daño carece de sustento, puesto que omitieron acompañar medios de prueba o argumentos técnicos que demuestren la supuesta insuficiencia o falta de objetividad en el análisis de la Secretaría.
ii. La Secretaría sustentó su determinación de daño en un análisis integral y completo de todos los factores contemplados en la legislación, basándose estrictamente en los elementos probatorios que obran en el expediente administrativo, los cuales fueron proporcionados por las partes interesadas durante el procedimiento, sin que exista prueba en contrario que anule o desacredite el análisis realizado.
508. Con base en el análisis descrito en los puntos anteriores, la Secretaría concluye que no existen factores distintos de las importaciones de PVC suspensión originarias de los Estados Unidos en condiciones de discriminación de precios que, al mismo tiempo, sean causa de daño material a la rama de producción nacional.
9. Conclusiones
509. Con base en los resultados del análisis de los argumentos y pruebas descritas en la presente Resolución, la Secretaría concluyó que, durante el periodo analizado e investigado, las importaciones de PVC suspensión originarias de los Estados Unidos se realizaron en condiciones de discriminación de precios y causaron daño material a la rama de producción nacional del producto similar. Entre los principales elementos evaluados de forma integral que sustentan esta conclusión, sin que estos puedan considerarse exhaustivos o limitativos, destacan los siguientes:
a. Las importaciones del producto objeto de investigación se efectuaron con márgenes de discriminación de precios de 0.59 y 0.72 dólares por kilogramo. En el periodo investigado, las importaciones originarias de los Estados Unidos representaron 98% de las importaciones totales.
b. Las importaciones investigadas se incrementaron en términos absolutos y relativos. Durante el periodo analizado registraron un crecimiento de 14% y aumentaron su participación 9 puntos porcentuales respecto de la producción nacional. En relación con el CNA, incrementaron su contribución en el periodo investigado en 2.3 puntos porcentuales, al pasar de 56.2% a 58.5%.
c. Los precios de las importaciones del producto objeto de investigación mostraron un comportamiento decreciente con una caída de 49% en el periodo analizado, situación que se reflejó en una depresión del precio de venta al mercado interno de la rama de producción nacional de 50% para no perder participación de mercado, pues la industria nacional actuó como tomadora o seguidora de los precios de las importaciones objeto de investigación. La caída en precios de las importaciones originarias de los Estados Unidos constituye un factor que explica sus volúmenes crecientes y su participación en el mercado nacional, desplazando a la producción nacional y ventas al mercado interno.
d. La concurrencia de las importaciones de PVC suspensión originarias de los Estados Unidos en condiciones de discriminación de precios incidió negativamente en los indicadores económicos relevantes de la rama de producción nacional, principalmente en el periodo investigado: producción (8%), PNOMI (5%), participación de mercado (3.2 puntos porcentuales), ventas al mercado interno (3%), empleo (1%), productividad (7%) y utilización de la capacidad instalada (6 puntos porcentuales).
e. La mayor afectación a la rama de producción nacional se observó en los indicadores financieros, tanto en el periodo investigado como analizado, pero principalmente en este último, conforme a lo siguiente:
i. Los ingresos por ventas al mercado interno disminuyeron 3% en el periodo investigado y 45% en el periodo analizado.
ii. Si bien, la pérdida operativa disminuyó 4% en el periodo investigado, en el periodo analizado el resultado operativo cayó 194%.
iii. El margen operativo disminuyó 44.4 puntos porcentuales en el periodo analizado, al pasar de 16.3% en el periodo 1 a -28.1% en el periodo investigado.
iv. El flujo de caja operativo disminuyó 91.5% de 2021 a 2023, lo que reflejó la capacidad limitada para reunir capital, a causa de los bajos niveles de solvencia y liquidez para hacer frente a sus obligaciones en el corto plazo.
v. El ROA presentó un deterioro de 27 puntos porcentuales de 2021 a 2023, al pasar de 21.7% a -5.3%. En el periodo enero - septiembre de 2024 el ROA se ubicó en -2.6%.
f. No se identificó la concurrencia de otros factores de daño diferentes de las importaciones de PVC suspensión originarias de los Estados Unidos, en condiciones de discriminación de precios, que al mismo tiempo causen daño material a la rama de producción nacional.
J. Cuota compensatoria
510. La Solicitante señaló que, en caso de no imponerse cuotas compensatorias, la rama de producción nacional se encuentra en riesgo de que el daño se agrave, debido a las importaciones de PVC suspensión originarias de los Estados Unidos en condiciones de discriminación de precios, de conformidad con lo establecido en los artículos 39, fracción I, y 41 de la LCE, y 3 del Acuerdo Antidumping.
511. De acuerdo con lo señalado en el punto 450 de la Resolución Preliminar, la Secretaría determinó aplicar una cuota compensatoria provisional a las importaciones de PVC suspensión originarias de los Estados Unidos, equivalente al margen de discriminación de precios calculado en dicha etapa de la investigación.
512. En la etapa final de la investigación, ADS Mexicana, Chemical Additives, Conductores Monterrey, EMMSA, Futura Industrial, Grupo Quimisor, Industrias As, IPISA, Megaplast, Oplex, Oxy Export Sales, Oxy Vinyls, PLAMI, Plásticos Ceccan, Plastics Technology de México, PVC Kyoudai, Royal Plastic Pipe, Shintech, Sinteplast, Tricon Dry, Tuberías Advance del Caribe, Westlake, Westlake Chemicals, Westlake Company, Westlake Compounds México y Westlake Vinyls manifestaron lo siguiente:
a. La cuota compensatoria provisional no consideró la inviabilidad de fuentes alternativas de abasto, la inelasticidad de la demanda y el mecanismo de transmisión de la cuota, el cual es adverso para el sector transformador, el empleo industrial, la competitividad de las exportaciones mexicanas y el consumidor final, lo que favorecería las importaciones asiáticas.
b. Después de publicarse la Resolución Preliminar, Mexichem notificó a sus clientes un aumento en los precios para trasladarles directamente la cuota compensatoria, pretendiendo justificarlo en el conflicto de Oriente Medio. Dicho pretexto carece de sustento, pues en Norteamérica no hay desabasto de materias primas. Después de dicho incremento, el diferencial entre el precio nacional y los precios internacionales demuestra un ejercicio de poder de mercado facilitado por la cuota compensatoria.
c. En la India y Brasil se han impuesto cuotas compensatorias a las importaciones de PVC suspensión originario de los Estados Unidos en niveles menores a la cuota impuesta en la Resolución Preliminar.
d. Se debe incorporar y valorar en la determinación final, la Resolución emitida por la Superintendencia de Industria y Comercio de Colombia, como evidencia relevante para el análisis de interés público, proporcionalidad y estructura competitiva del mercado.
513. Las exportadoras e importadoras propusieron realizar un análisis de lesser duty rule o cuota no lesiva y, en caso de imponer cuotas compensatorias, que estas sean menores al margen de dumping, de acuerdo con las disposiciones de los artículos 9.1 del Acuerdo Antidumping, 62 LCE y 90 del RLCE.
514. Mexichem señaló que la presente investigación deberá concluir con la imposición de cuotas compensatorias definitivas a las importaciones de PVC suspensión originarias de los Estados Unidos, ya que existen todos los elementos que configuran la existencia de la práctica desleal.
515. Sobre los cuestionamientos de las empresas importadoras y exportadoras, la Secretaría considera que el propósito de las cuotas compensatorias no es inhibir la competencia en el mercado interno, ni afectar al sector transformador o consumidor, sino corregir los efectos lesivos de las importaciones en condiciones de discriminación de precios y restablecer las condiciones equitativas de competencia.
516. De conformidad con lo establecido en los artículos 9.1 del Acuerdo Antidumping y 62, segundo párrafo de la LCE, y tomando en cuenta las condiciones de competencia en el mercado mexicano, la Secretaría evaluó la factibilidad de aplicar cuotas compensatorias inferiores a los márgenes de discriminación de precios, en un monto suficiente para restablecer las condiciones leales de competencia y eliminar el daño a la rama de producción nacional.
517. En consecuencia, la Secretaría evaluó opciones de precios que pudieran ser utilizados como un precio no lesivo para determinar el monto de la cuota compensatoria a un nivel con el que la producción nacional pueda competir en condiciones leales con las importaciones de PVC suspensión originarias de los Estados Unidos, a partir de la información existente en el expediente administrativo.
518. Para tal efecto, la Secretaría consideró como precio no lesivo un punto de equilibrio -en donde el ingreso por ventas cubre en su totalidad el costo de fabricación del producto similar- con una utilidad razonable, de acuerdo con la información proporcionada por la rama de producción nacional. Para tal fin, se consideró el estado de costos, ventas y utilidades de ventas en el mercado interno del periodo analizado, y el estado de costos y gastos unitarios, en donde se especifican por separado los costos fijos y variables incurridos durante el periodo analizado.
519. Por tanto, de conformidad con lo establecido en los artículos 9.1 del Acuerdo Antidumping y 62 de la LCE, la Secretaría determinó que la aplicación de una cuota compensatoria de 0.3918 dólares por kilogramo permitiría llevar los precios de las importaciones investigadas al nivel del precio no lesivo para la rama de producción nacional y sería suficiente para corregir el daño que enfrenta ante la concurrencia de importaciones de PVC, originarias de los Estados Unidos en condiciones de discriminación de precios.
520. Por lo anteriormente expuesto y con fundamento en los artículos 9.1 del Acuerdo Antidumping, y 59, fracción I y 62, segundo párrafo de la LCE, es procedente emitir la siguiente
RESOLUCIÓN
521. Se declara concluido el procedimiento administrativo de investigación en materia de prácticas desleales de comercio internacional, en su modalidad de discriminación de precios, y se impone una cuota compensatoria definitiva de 0.3918 dólares por kilogramo a las importaciones de PVC suspensión originarias de los Estados Unidos, independientemente del país de procedencia, que ingresan a través de la fracción arancelaria 3904.10.03 de la TIGIE, o por cualquier otra.
522. Compete a la Secretaría de Hacienda y Crédito Público aplicar la cuota compensatoria definitiva a que se refiere el punto inmediato anterior de la presente Resolución, en todo el territorio nacional.
523. Con fundamento en el artículo 87 de la LCE, la cuota compensatoria a que se refiere el punto inmediato anterior de la presente Resolución se aplicará en dólares por kilogramo, debiéndose liquidar en su equivalente en moneda nacional.
524. De conformidad con lo dispuesto en el artículo 65, segundo párrafo de la LCE, procédase a cancelar las garantías constituidas por concepto de cuotas compensatorias provisionales y, en su caso, a devolver, con los intereses correspondientes, las cantidades que se hubieren enterado por la diferencia respectiva de dicho concepto.
525. De acuerdo con el artículo 66 de la LCE, los importadores que conforme a esta Resolución deban pagar las cuotas compensatorias definitivas, no estarán obligados a su pago si comprueban que el país de origen de la mercancía es distinto a los Estados Unidos. La comprobación del origen de la mercancía se hará conforme a lo previsto en el "Acuerdo por el que se establecen las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales" (antes "Acuerdo por el que se establecen las Normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, en materia de cuotas compensatorias"), publicado en el DOF el 30 de agosto de 1994 y sus posteriores modificaciones publicadas en el mismo órgano de difusión el 11 de noviembre de 1996, 12 de octubre de 1998, 30 de julio de 1999, 30 de junio de 2000, 1 y 23 de marzo y 29 de junio, todas de 2001, 6 de septiembre de 2002, 30 de mayo de 2003, 14 de julio de 2004, 19 de mayo de 2005, 17 de julio y 16 de octubre, ambas de 2008 y 4 de febrero de 2022.
526. Notifíquese la presente Resolución a las partes interesadas comparecientes.
527. Comuníquese esta Resolución a la ANAM y al SAT para los efectos legales correspondientes.
528. La presente Resolución entrará en vigor el día siguiente de su publicación en el DOF.
529. Archívese como caso total y definitivamente concluido.
Ciudad de México, a 19 de octubre de 2026.- El Secretario de Economía, Marcelo Luis Ebrard Casaubon.- Rúbrica.