RESOLUCIÓN preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de bicicletas para adulto originarias de la República Popular China, independientemente del país de procedencia.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Secretaría de Economía.
RESOLUCIÓN PRELIMINAR DEL PROCEDIMIENTO ADMINISTRATIVO DE INVESTIGACIÓN ANTIDUMPING SOBRE LAS IMPORTACIONES DE BICICLETAS PARA ADULTO ORIGINARIAS DE LA REPÚBLICA POPULAR CHINA, INDEPENDIENTEMENTE DEL PAÍS DE PROCEDENCIA
Visto para resolver en la etapa preliminar el expediente administrativo AD_08-25 radicado en la Unidad de Prácticas Comerciales Internacionales de la Secretaría de Economía, en adelante Secretaría, se emite la presente Resolución de conformidad con los siguientes
RESULTANDOS
A. Solicitud
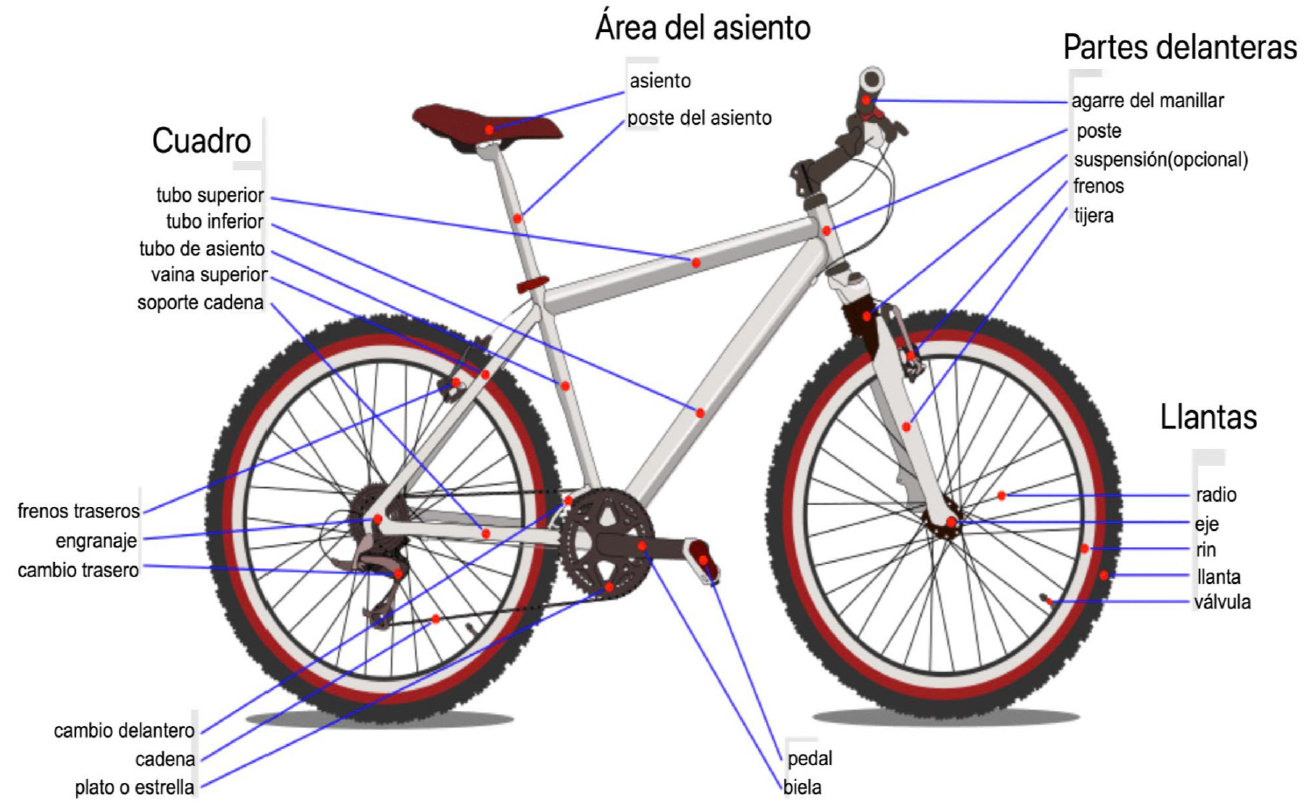
1. El 11 de abril de 2025, la Asociación Nacional de Fabricantes de Bicicletas, A.C.; Bicicletas Mercurio, S.A. de C.V.; Bicicletas Veloci, S.A. de C.V.; Distribuidora de Bicicletas Benotto, S.A. de C.V.; y Línea Siete, S.A. de C.V.; en adelante ANAFABI, Bicicletas Mercurio, Bicicletas Veloci, Benotto y Línea Siete, respectivamente, o en conjunto las Solicitantes, presentaron la solicitud de inicio del procedimiento administrativo de investigación por prácticas desleales de comercio internacional, en su modalidad de discriminación de precios, sobre las importaciones definitivas y temporales de bicicletas para adulto originarias de la República Popular China, en adelante China, independientemente del país de procedencia.
B. Inicio de la investigación
2. El 13 de agosto de 2025, se publicó en el Diario Oficial de la Federación, en adelante DOF, la "Resolución por la que se acepta la solicitud de parte interesada y se declara el inicio del procedimiento administrativo de investigación antidumping sobre las importaciones de bicicletas para adulto originarias de la República Popular China, independientemente del país de procedencia", en adelante la Resolución de Inicio, mediante la cual la Secretaría fijó como periodo investigado el comprendido del 1 de enero al 31 de diciembre de 2024 y como periodo de análisis de daño el comprendido del 1 de enero de 2022 al 31 de diciembre de 2024.
C. Producto objeto de investigación
1. Descripción general
3. El producto objeto de investigación son las bicicletas para adulto con rodada superior a 20 pulgadas, de todos los tipos. Una bicicleta es un vehículo de dos ruedas, constituido principalmente por un cuadro, tijera, ruedas (rin y llanta), asiento, manubrio y frenos. Cada uno de estos componentes consta de varias partes.
4. Comercialmente, el producto objeto de investigación se conoce como bicicleta de montaña con o sin velocidades, bicicletas para adulto, bicicleta de montaña, bicicleta desensamblada y bicicleta urbana.
5. Las bicicletas de carrera o ruta, así como las bicicletas eléctricas no forman parte de la cobertura del producto objeto de investigación.
2. Características
6. Una bicicleta es un vehículo de dos ruedas, constituido principalmente por un cuadro (que es la columna vertebral de la bicicleta y sirve de soporte a las demás piezas), tijera, ruedas (rin y llanta), asiento, manubrio y frenos, y cada uno de estos componentes consta de varias partes. Las bicicletas para adulto son bienes de consumo universal que se diferencian únicamente por su tamaño, materiales de construcción, modelos y accesorios.
7. De acuerdo con lo señalado en el punto 9 de la Resolución de Inicio, las características del producto objeto de investigación se sustentan en el catálogo de productos con especificaciones de las bicicletas para adulto fabricadas en China por la empresa Guangzhou Trinity Cycles Co. Ltd., que de acuerdo con su página de Internet https://www.trinx.com/, es una empresa dedicada al desarrollo, producción, y distribución de bicicletas y componentes, en Huadu, China, así como en el diagrama de las principales piezas de una bicicleta del "Estudio de bicicletas para adultos", en adelante Estudio de Mercado, elaborado por la empresa consultora en comercio exterior Workington, S. de R.L. de C.V., en adelante Workington, publicado en abril de 2025, los cuales fueron presentados por las Solicitantes.
Diagrama de las principales piezas de una bicicleta
Fuente: https://www.steadcycles.com.au/bike-101-parts-of-your-bike/
3. Tratamiento arancelario
8. El producto objeto de investigación ingresa al mercado nacional a través de la fracción arancelaria 8712.00.05 de la Tarifa de la Ley de Impuestos Generales de Importación y Exportación, en adelante TIGIE, con Número de Identificación Comercial, en adelante NICO, 03, cuya descripción es la siguiente:
| Codificación arancelaria
| Descripción
|
| Capítulo 87 | Vehículos automóviles, tractores, velocípedos y demás vehículos terrestres; sus partes y accesorios |
| Partida 87.12 | Bicicletas y demás velocípedos (incluidos los triciclos de reparto), sin motor. |
| Subpartida 8712.00 | Bicicletas y demás velocípedos (incluidos los triciclos de reparto), sin motor. |
| Fracción 8712.00.05 | Bicicletas y demás velocípedos (incluidos los triciclos de reparto), sin motor. |
| NICO 03 | Bicicletas, excepto lo comprendido en los números de identificación comercial 8712.00.05.01 y 8712.00.05.02. |
Fuente: "Decreto por el que se expide la Ley de los Impuestos Generales de Importación y de Exportación", en adelante Decreto LIGIE 2022, y el "Acuerdo por el que se dan a conocer los Números de Identificación Comercial (NICO) y sus tablas de correlación", en adelante Acuerdo NICO 2022, publicados en el DOF el 7 de junio y el 22 de agosto de 2022.
9. Conforme al "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, y el Decreto por el que se establecen diversos Programas de Promoción Sectorial", publicado en el DOF el 23 de abril de 2026, las importaciones que ingresan a través de la fracción arancelaria 8712.00.05 de la TIGIE se encuentran sujetas al pago de un arancel de 35%.
10. En adición, y de conformidad con el Artículo Sexto y Apéndice III del "Acuerdo por el que se da a conocer la tasa aplicable del Impuesto General de Importación para las mercancías originarias de la región conformada por México, Australia, Brunéi, Canadá, Chile, Japón, Malasia, Nueva Zelanda, Perú, Singapur y Vietnam, que corresponden a Vietnam", publicado en el DOF el 31 de agosto de 2022, las importaciones originarias de Vietnam que ingresan por la fracción arancelaria 8712.00.05 de la TIGIE, están sujetas a un arancel ad valorem de 3% durante 2026.
11. De igual manera, y de conformidad con el Artículo Quinto y Apéndice II del "Acuerdo por el que se da a conocer la Tasa Aplicable del Impuesto General de Importación para las mercancías originarias de la región conformada por México, Australia, Brunéi, Canadá, Chile, Japón, Malasia, Nueva Zelanda, Perú, Singapur y Vietnam, que corresponden a Australia, Canadá, Japón, Nueva Zelanda, Perú y Singapur", publicado en el DOF el 5 de septiembre de 2022, "El arancel aplicable a la importación de las mercancías originarias de la región conformada por México, Australia, Brunéi, Canadá, Chile, Japón, Malasia, Nueva Zelanda, Perú, Singapur y Vietnam, comprendidas en las fracciones arancelarias que se señalan en el Apéndice II del presente Acuerdo, será el arancel preferencial que se indica en ese Apéndice para cada una de ellas, que correspondan a Australia, Canadá, Japón, Nueva Zelanda, Perú y Singapur, ya sea para la totalidad de las mercancías incluidas en cada fracción o, si así se establece, únicamente para la modalidad de la mercancía indicada, y estará libre de arancel a partir del 1 de enero de 2027", que para la fracción arancelaria 8712.00.05, corresponde a 1.5% durante 2026.
12. La unidad de medida para las bicicletas para adulto establecida en la TIGIE, así como en las operaciones comerciales es la pieza o unidad.
4. Proceso productivo
13. De acuerdo con la información publicada por Beijing Zhiyan Kexin Consulting Co., Ltd., la fabricación de bicicletas se refiere a una serie de procesos de diseño, producción y montaje de bicicletas, con el objetivo de crear un medio de transporte para la conducción humana. Lo anterior, implica un proceso que se comprende desde la selección de materiales y el diseño, hasta la instalación de sistemas de transmisión, sistemas de frenos, neumáticos, asientos y otros accesorios. Por lo anterior, el proceso de fabricación del producto investigado incluye no solo el mecanizado y el montaje, también involucra diversos campos como la ciencia de los materiales, la ergonomía, el diseño y la inspección de calidad.
14. Los principales insumos utilizados en la fabricación del producto objeto de investigación son tubos de acero de alta resistencia, acero aleado y aluminio en diferentes diámetros, pintura, llantas y cámaras en diferentes diámetros, rines, rayos, asientos, sistemas de frenos, mazas, cadenas y pedales.
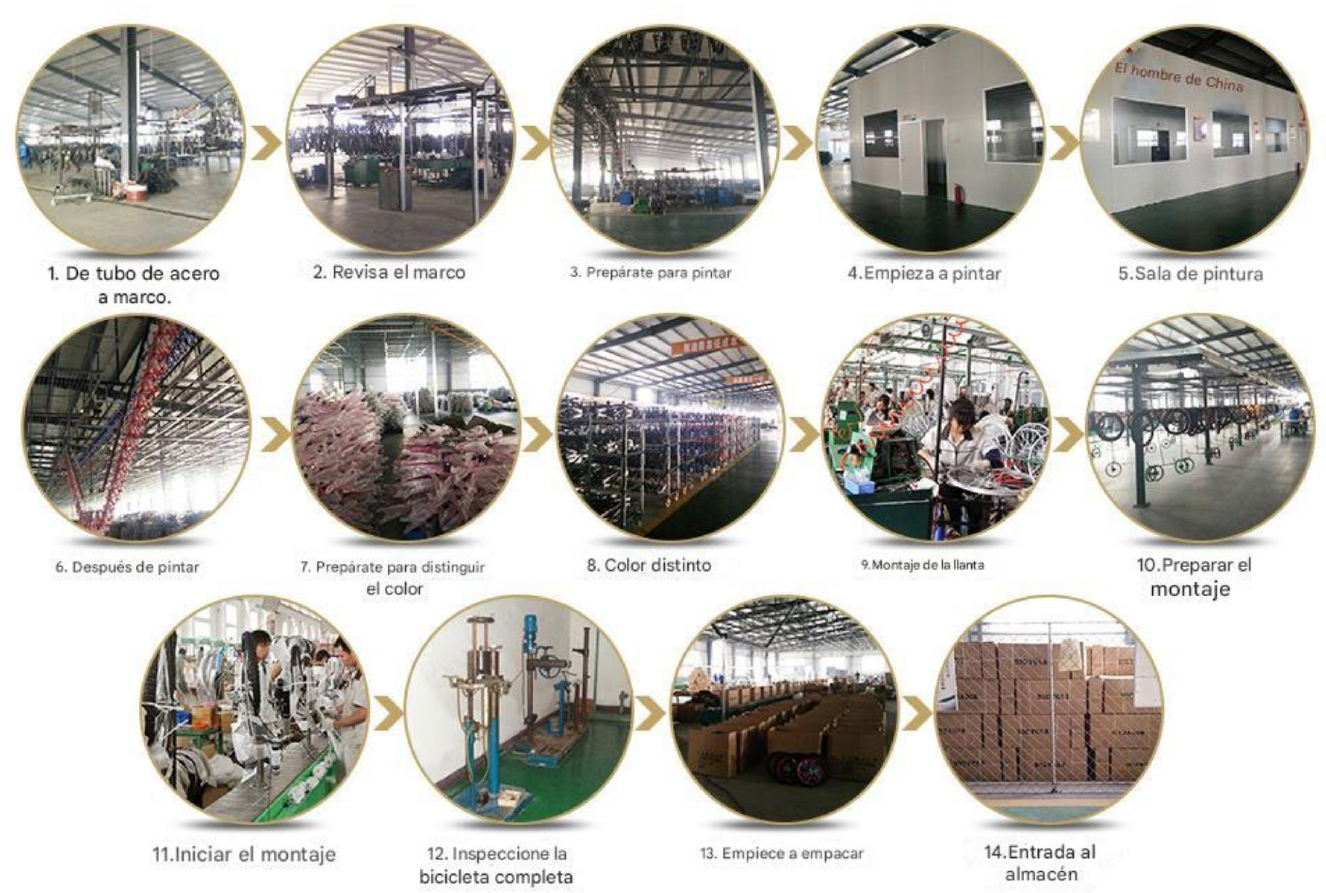
15. El proceso productivo para fabricar el producto objeto de investigación consta principalmente de las siguientes etapas:
a. Formación del cuadro y tijera: en esta etapa se realiza el corte, doblado y soldado del tubo (de acero o aluminio), conforme al tipo de cuadro y tijera a producir.
b. Limpieza y aplicación de pintura: en esta etapa se realiza la limpieza y lavado de los cuadros y tijeras para posteriormente ser galvanizados o pintados, y finalmente ser enviados a la línea de ensamble de la bicicleta.
c. Armado de rines: en esta etapa se realiza el enrayado de los rines y la colocación de niples, cámaras y llantas; simultáneamente a este proceso se colocan, en el cuadro, la taza de centro, eje y la multiplicación. En otras áreas se instalan los conos y la taza de dirección para la tijera.
d. Ensamble de bicicleta: todos los materiales obtenidos en las etapas anteriores son enviados a la línea de ensamble para el armado final de la bicicleta. En esta etapa se incorporan las demás partes de la bicicleta: velocidades, pedales, cadena, asientos, frenos y accesorios, entre otros.
Diagrama del proceso productivo
Fuente: Tianjin Flying Pigeon Cycle Manufacture Co., Ltd. http://flyingpigeon-bicycle.com/col.jsp?id=103
16. De acuerdo con lo señalado en el punto 18 de la Resolución de Inicio, para sustentar el proceso de fabricación, las Solicitantes presentaron información de las empresas chinas Tianjin Flying Pigeon Cycle Manufacture Co., Ltd. y Hangzhou Yunsou Network Technology Co., Ltd.
5. Normas
17. Las normas aplicables a las bicicletas para adulto son la norma mexicana NMX-D-198/1-1984 "Autotransporte-Bicicletas-Terminología", que establece los términos y las definiciones empleados en los diferentes tipos de bicicletas, vigente desde 1984, así como la norma NMX-D-198-3-1985 "Autotransporte-Bicicletas-Métodos de prueba", vigente desde 1985; y la norma internacional ISO 4210-1996 "Requisitos de Seguridad para Bicicletas", que establece los requerimientos de seguridad, funcionamiento, desempeño y métodos de prueba para el diseño, ensamble y pruebas para bicicletas. Sin embargo, la norma ISO 4210-1996 ha sido sustituida por diversas normas ISO 4210-2023, siendo relevante la ISO-4210-2-2023 "Requisitos para bicicletas de ciudad y para senderismo, de adulto joven, de montaña y de carreras", actualizada y vigente desde 2023. Conforme a lo señalado en el punto 19 de la Resolución de Inicio, las Solicitantes proporcionaron dichas normas.
6. Usos y funciones
18. Las bicicletas para adulto, en general, pueden utilizarse para transporte, deporte, así como con fines recreativos.
D. Convocatoria y notificaciones
19. Mediante la Resolución de Inicio, la Secretaría convocó a las productoras nacionales, importadoras y exportadoras del producto investigado, y a cualquier persona que considerara tener interés jurídico en el resultado de la investigación, para que comparecieran a presentar los argumentos y las pruebas que estimaran pertinentes.
20. La Secretaría notificó el inicio de la investigación antidumping a las Solicitantes, a las productoras nacionales, importadoras y exportadoras de las que tuvo conocimiento, así como al Gobierno de China. Con la notificación corrió traslado de la versión pública de la solicitud de inicio, de la respuesta a la prevención y sus respectivos anexos, así como del formulario de investigación antidumping, con el objeto de que formularan su defensa.
E. Partes interesadas comparecientes
21. Las partes interesadas que comparecieron en tiempo y forma al presente procedimiento son las siguientes:
1. Solicitantes
Asociación Nacional de Fabricantes de Bicicletas, A.C.
Bicicletas Mercurio, S.A. de C.V.
Bicicletas Veloci, S.A. de C.V.
Distribuidora de Bicicletas Benotto, S.A. de C.V.
Línea Siete, S.A. de C.V.
Comercio y Administración No. 16
Col. Copilco
C.P. 04360, Ciudad de México
2. Importadoras
Artículos Deportivos Decathlon, S.A. de C.V.
Av. Ejército Nacional Mexicano No. 826
Col. Polanco III Sección
C.P. 11540, Ciudad de México
Comercializadora México Americana, S. de R.L. de C.V.
Av. Paseo de la Reforma 222, piso 8
Col. Juárez
C.P. 06600, Ciudad de México
Imporey Internacional, S.A. de C.V.
Av. Ricardo Margain No. 335, torre 1, piso 4
Col. Santa Engracia
C.P. 66265, San Pedro Garza García, Nuevo León
Importacop, S.A. de C.V.
Paseo de la Reforma No. 483, despacho 2402
Col. Cuauhtémoc
C.P. 06500, Ciudad de México
Tiendas Soriana, S.A. de C.V.
Av. Cuitláhuac No. 372
Col. Sector Naval
C.P. 02080, Ciudad de México
3. Exportadoras
Hebei Bicystar Group Co. Ltd.
Shenghong (Tangshan) Technology Co. Ltd.
Insurgentes Sur No. 1431, piso 10, oficina A
Col. Insurgentes Mixcoac
C.P. 03920, Ciudad de México
F. Primer periodo de ofrecimiento de pruebas
22. El plazo para que las partes interesadas acreditaran su interés jurídico en el resultado de la presente investigación antidumping, y comparecieran a presentar los argumentos y pruebas que estimaran convenientes, venció el 23 de septiembre de 2025.
23. El 22 de septiembre de 2025, Billy the Kid Choppers de México, S.A. de C.V., en adelante Billy the Kid, presentó su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino. Sin embargo, no fueron considerados por las razones señaladas en el punto 69 de la presente Resolución.
24. El 23 de septiembre de 2025, Imporey Internacional, S.A. de C.V., en adelante Imporey, presentó su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino, los cuales constan en el expediente administrativo y fueron considerados para la emisión de la presente Resolución.
1. Prórrogas
25. A solicitud de Artículos Deportivos Decathlon, S.A. de C.V., en adelante Artículos Deportivos Decathlon, Bodesa, S.A.P.I. de C.V., en adelante Bodesa, Comercializadora México Americana, S. de R.L. de C.V., en adelante CMA, Distribución Reacción, S.A. de C.V., en adelante Distribución Reacción, Hebei Bicystar Group Co. Ltd., en adelante Hebei Bicystar, Huffy de Las Américas, S. de R.L. de C.V., en adelante Huffy de Las Américas, Importacop, S.A. de C.V., en adelante Importacop, Shenghong (Tangshan) Technology Co., Ltd., en adelante Shenghong, y Tiendas Soriana, S.A. de C.V., en adelante Tiendas Soriana, la Secretaría otorgó una prórroga de cinco días hábiles para que presentaran su respuesta al formulario, así como los argumentos y pruebas que a su derecho conviniera en el presente procedimiento. El plazo venció el 30 de septiembre de 2025. Huffy de Las Américas no presentó información.
26. El 30 de septiembre de 2025, Artículos Deportivos Decathlon, Bodesa, CMA, Distribución Reacción, Importacop, Tiendas Soriana, Hebei Bicystar, y Shenghong, presentaron su respuesta al formulario, así como los argumentos y pruebas que a su derecho convino, los cuales constan en el expediente administrativo y fueron considerados para la emisión de la presente Resolución, excepto por lo que hace a los argumentos y pruebas de Distribución Reacción, los cuales no fueron considerados por las razones señaladas en el punto 70 de la presente Resolución.
G. Réplicas
1. Prórrogas
27. A solicitud de las Solicitantes, la Secretaría otorgó dos prórrogas de cinco días hábiles cada una, para presentar sus réplicas o contra argumentaciones a la información proporcionada por sus contrapartes. El plazo venció el 17 de octubre de 2025.
28. El 17 de octubre de 2025, las Solicitantes presentaron sus réplicas o contra argumentaciones a la información proporcionada por sus contrapartes, las cuales constan en el expediente administrativo y fueron consideradas para la emisión de la presente Resolución.
H. Requerimientos de información
29. El 25 de noviembre de 2025, la Secretaría formuló requerimientos de información a las Solicitantes, a las importadoras Artículos Deportivos Decathlon, CMA, Imporey, Importacop y Tiendas Soriana, así como a las exportadoras Hebei Bicystar y Shenghong. El plazo venció el 9 de diciembre de 2025.
1. Prórrogas
30. A solicitud de las Solicitantes, Artículos Deportivos Decathlon, CMA, Hebei Bicystar, Imporey, Importacop y Shenghong, la Secretaría otorgó una prórroga de cinco días hábiles para que presentaran sus respuestas a los requerimientos de información referidos en el punto 29 de la presente Resolución. El plazo venció el 16 de diciembre de 2025.
31. A solicitud de Hebei Bicystar y Shenghong, la Secretaría otorgó una prórroga adicional de cinco días hábiles para que presentaran sus respuestas al requerimiento de información referido en el punto 29 de la presente Resolución. El plazo venció el 8 de enero de 2026.
2. Partes
a. Solicitantes
32. El 16 de diciembre de 2025, las Solicitantes respondieron al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, aclararan si fabrican bicicletas para adulto con cuadro de fibra de carbono e indicaran si dichas bicicletas forman parte de la cobertura del producto; especificaran si los indicadores económicos y financieros que proporcionaron contemplan las bicicletas para adulto fabricadas con el cuadro de fibra de carbono; explicaran si, durante el periodo analizado, presentaron problemas de desabasto de bicicletas para adulto de fabricación nacional; se manifestaran respecto de los argumentos de sus contrapartes relativos a la existencia de otros factores; aportaran el cálculo de la capacidad instalada de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete, exclusivamente para fabricar bicicletas para adulto; y presentaran los estados financieros dictaminados de 2024 de Bicicletas Mercurio, los estados de flujo de efectivo internos de Bicicletas Veloci para los ejercicios fiscales de 2023 y 2024, así como los estados de flujo de efectivo interno de Línea Siete para los ejercicios fiscales de 2022, 2023 y 2024.
b. Importadoras
i. Artículos Deportivos Decathlon
33. El 19 de septiembre de 2025, Artículos Deportivos Decathlon respondió al requerimiento de información que la Secretaría formuló el 4 de septiembre de 2025, para que presentara pedimentos de importación, así como su documentación anexa.
34. El 16 de diciembre de 2025, Artículos Deportivos Decathlon respondió al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanara diversos aspectos de forma; acreditara su argumento relativo a que las bicicletas que importó durante 2024 cuentan con características distintas a las del producto objeto de investigación; atendiera diversos aspectos relativos a la bicicleta hibrida, entre ellos, que definiera su concepto, proporcionara elementos para determinar si forma parte del producto investigado, proporcionara la ficha técnica correspondiente, y explicara a qué se refiere el término "polivalencia"; clasificara su base de datos de importación por tipo de producto, indicando el tamaño de rodada; y proporcionara una metodología de cálculo para llevar los precios de sus importaciones a nivel ex fábrica.
ii. CMA
35. El 16 de diciembre de 2025, CMA respondió al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanara diversos aspectos de forma; clasificara su base de importaciones por tipo de producto, indicando el tamaño de rodada; presentara facturas de pago de los ajustes propuestos por concepto de flete externo y seguro marítimo; y acreditara su argumento relativo a que la proveeduría nacional de bicicletas para adulto fue insuficiente para asegurar el abasto de sus clientes durante el periodo analizado.
iii. Imporey
36. El 19 de septiembre de 2025, Imporey respondió al requerimiento de información que la Secretaría formuló el 4 de septiembre de 2025, para que presentara pedimentos de importación, así como su documentación anexa.
37. El 16 de diciembre de 2025, Imporey respondió al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanara diversos aspectos de forma; excluyera las operaciones de importación de bicicletas con rodada de 20 pulgadas; clasificara su base de importaciones por tipo de producto, indicando el tamaño de rodada; y proporcionara una metodología de cálculo para llevar los precios de sus importaciones a nivel ex fábrica.
iv. Importacop
38. El 19 de septiembre de 2025, Importacop respondió al requerimiento de información que la Secretaría formuló el 4 de septiembre de 2025, para que presentara pedimentos de importación, así como su documentación anexa.
39. El 16 de diciembre de 2025, Importacop respondió al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanara diversos aspectos de forma; clasificara su base de importaciones por tipo de producto, indicando el tamaño de rodada; proporcionara una metodología de cálculo para llevar los precios de sus importaciones a nivel ex fábrica; y señalara en qué anexos de los que proporcionó se indica que los productores nacionales fabrican las bicicletas para adulto en China.
v. Tiendas Soriana
40. El 6 de octubre de 2025, Tiendas Soriana respondió al requerimiento de información que la Secretaría formuló el 1 de octubre de 2025, para que corriera traslado a las demás partes acreditadas, de la información que presentó el 30 de septiembre de 2026, así como para que permitiera el acceso a toda la información contenida en las ligas que proporcionó en la comparecencia de mérito, sin restricción alguna.
41. El 9 de diciembre de 2025, Tiendas Soriana respondió al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanara diversos aspectos de forma; indicara si diversos productos que importó durante 2024 corresponden al producto objeto de investigación; presentara la documentación anexa a los pedimentos de importación que proporcionó; clasificara su base de importaciones por tipo de producto, indicando el tamaño de rodada; excluyera de su base de importaciones las operaciones que no correspondieran al periodo investigado; presentara las facturas de los fletes y seguros marítimos de sus importaciones de bicicletas para adulto; y proporcionara una metodología de cálculo para llevar los precios de sus importaciones a nivel ex fábrica.
c. Exportadoras
i. Hebei Bicystar y Shenghong
42. El 8 de enero de 2026, Hebei Bicystar y Shenghong respondieron al requerimiento de información que la Secretaría formuló el 25 de noviembre de 2025, para que, entre otras cuestiones, subsanaran diversos aspectos de forma; explicaran la importancia que tienen sus códigos de producto y la funcionalidad de estos en su sistema contable, detallaran cómo determinan la asignación de cada código de producto para las ventas internas y de exportación, y cómo los relaciona con los costos de producción; explicaran en qué consiste la "estructura estandarizada de códigos" y cómo se realiza el ajuste por diferencias menores en precios de los componentes; sustentaran cómo registran los ajustes por frenos, sillín, acabado, entre otros, en su sistema contable; definieran las bicicletas para adulto de categoría "A" y "B", señalaran las características que permitieran distinguir entre ambas categorías e indicaran si corresponden al producto investigado; explicaran a qué refiere el "precio objetivo"; aclararan diversas inconsistencias sobre su base de datos de exportaciones; indicaran quién es el fabricante de bicicletas para adulto identificado como "otras fábricas" y justificaran por qué consideraron bicicletas para adulto fabricadas por productores distintos a Shenghong para el cálculo del precio de exportación; proporcionaran las fichas técnicas de los modelos de bicicletas para adulto que exportaron a México durante el periodo investigado; proporcionaran facturas de ventas de exportación y de ventas a su mercado interno, con su correspondiente documentación anexa; aportaran capturas de pantalla de su sistema contable, en las que se observe cómo realizaron el registro de sus exportaciones a México durante 2024; presentaran nuevamente el cálculo del precio de exportación por tipo de producto, considerando la rodada de las bicicletas exportadas; presentaran la metodología de cálculo del ajuste por concepto de cargos bancarios; presentaran diversas explicaciones sobre el ajuste por crédito; excluyeran las operaciones de bicicletas con rodada de 20 pulgadas del cálculo del valor normal; demostraran el cumplimiento del estándar de suficiencia de sus ventas internas; justificaran por qué aportaron un cálculo de valor normal a través de la opción de valor reconstruido; acreditaran que las ventas al mercado interno de China, utilizadas para el cálculo del valor normal, se realizaron en el curso de operaciones comerciales normales; sustentaran cómo realizaron el registro de los costos de producción por orden de compra (BOM) en su sistema contable por código de producto; sustentaran su argumento relativo a que no cuentan con inventarios de la mercancía investigada; realizaran diversas aclaraciones sobre el cálculo de los gastos indirectos de fabricación; y presentaran nuevamente el cálculo del margen de discriminación de precios.
3. No partes
43. El 4 de septiembre de 2025, la Secretaría formuló requerimientos de información a Aire Libre Latam, S.A. de C.V., en adelante Aire Libre Latam, Bike SP México, S.A. de C.V., en adelante Bike SP México, Dinterlec, S. de R.L. de C.V., en adelante Dinterlec, Elite Bike, S.A. de C.V., en adelante Elite Bike, Grupo Dao, S.A. de C.V., en adelante Grupo Dao, Huffy de Las Américas, Industrializadora Pares, S.A. de C.V., en adelante Industrializadora Pares, Juan Pablo Anaya Rangel, Pull HM Capital, S.A. de C.V., en adelante Pull HM Capital, y Trek Bicycle Mexico, S. de R.L. de C.V., en adelante Trek Bicycle, para que presentaran pedimentos de importación, con sus respectivas facturas y demás documentación anexa. El plazo venció el 19 de septiembre de 2025. Presentaron respuesta cinco empresas importadoras.
44. El 4 y 10 de septiembre de 2025, la Secretaría formuló requerimientos de información a diversos agentes aduanales, para que presentaran pedimentos de importación, con sus respectivas facturas y demás documentación anexa. Los plazos vencieron el 19 y 25 de septiembre de 2025, respectivamente. Presentaron respuesta 11 agentes aduanales.
45. El 25 de noviembre de 2025, la Secretaría requirió a Billy the Kid para que, entre otras cuestiones, acreditara la personalidad jurídica de su representante legal, apercibida que de no hacerlo no se tendría por acreditada como parte interesada en el procedimiento y, en consecuencia, se procedería con base en los hechos de que se tuviera conocimiento. El plazo venció el 9 de diciembre de 2025. No obstante, Billy the Kid no presentó su respuesta.
46. El 25 de noviembre de 2025, la Secretaría requirió a Distribución Reacción para que, entre otras cuestiones, reclasificara como público el instrumento notarial con el que pretendía acreditar la personalidad jurídica de su representante legal, apercibida que de no hacerlo no se consideraría como parte interesada, por lo que no se tomaría en cuenta la información proporcionada y, en consecuencia, se procedería con base en los hechos de que se tuviera conocimiento. El plazo venció el 9 de diciembre de 2025. No obstante, Distribución Reacción no presentó su respuesta.
47. El 25 de noviembre de 2025, la Secretaría requirió a Bodesa para que, entre otras cuestiones, subsanara diversos aspectos de forma; indicara si diversas operaciones de importación correspondían al producto investigado; clasificara su base de datos de importación por tipo de producto, indicando el tamaño de rodada; presentara diversos pedimentos de importación con su documentación anexa; y proporcionara una metodología de cálculo para llevar los precios de sus importaciones a nivel ex fábrica. El plazo venció el 9 de diciembre de 2025. Sin embargo, no presentó su respuesta, en virtud de lo descrito en el punto 57 de la presente Resolución.
I. Otras comparecencias
48. El 3 de septiembre de 2025, Bicicletas Plegables, S.A. de C.V. compareció para manifestar que no realizó importaciones del producto objeto de investigación.
49. El 22 de septiembre de 2025, Comercializadora G.L.D. de México, S.A. de C.V. compareció para manifestar que no realizó importaciones del producto objeto de investigación.
50. El 23 de septiembre de 2025, Fromex, S.A. de C.V. compareció para manifestar que el volumen de importación que realizó del producto objeto de investigación fue insignificante, por lo que decidió no participar en la investigación.
51. El 24 de septiembre de 2025, Importadora Primex, S.A. de C.V., en adelante Importadora Primex, compareció para solicitar una prórroga para presentar su respuesta al formulario para importadores, así como los argumentos y pruebas que a su derecho conviniera, la cual no fue considerada por las razones descritas en el punto 67 de la presente Resolución.
52. El 24 de septiembre de 2025, Aire Libre Latam compareció para presentar su respuesta al formulario para importadores, así como los argumentos y pruebas que a su derecho convino, los cuales no fueron considerados por las razones señaladas en el punto 68 de la presente Resolución.
53. El 25 de septiembre de 2025, Bendix CVS de México, S.A. de C.V. compareció para manifestar que no tiene interés en participar en el presente procedimiento.
54. El 26 de septiembre de 2025, BH Exercycle de México, S.A. de C.V. compareció para manifestar que no tiene interés en participar en el presente procedimiento.
55. El 2 de octubre de 2025, Importacop compareció en alcance a su escrito presentado el 30 de septiembre de 2025, para presentar información que omitió presentar en su respuesta al formulario, comparecencia que no fue considerada por las razones señaladas en el punto 65 de la presente Resolución.
56. El 3 y 6 de octubre, ambos de 2025, Tiendas Soriana compareció en alcance a su escrito presentado el 30 de septiembre de 2025, para presentar información que omitió presentar en su respuesta al formulario, comparecencia que no fue considerada por las razones señaladas en el punto 66 de la presente Resolución.
57. El 5 de diciembre de 2025, Bodesa compareció para desistirse de participar en el presente procedimiento.
CONSIDERANDOS
A. Competencia
58. La Secretaría es competente para emitir la presente Resolución conforme a los artículos 7.1, 7.5, 9.1 y 12.2 del Acuerdo relativo a la Aplicación del Artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994, en adelante Acuerdo Antidumping; 16 y 34, fracciones V y XXXIII de la Ley Orgánica de la Administración Pública Federal; 5o., fracción VII y 57, fracción I de la Ley de Comercio Exterior, en adelante LCE; y 1, 2, apartado A, fracción II, numeral 7, 4 y 19, fracciones I y IV del Reglamento Interior de la Secretaría de Economía.
B. Legislación aplicable
59. Para efectos de este procedimiento son aplicables el Acuerdo Antidumping, la LCE, el Reglamento de la Ley de Comercio Exterior, en adelante RLCE, y supletoriamente, el Código Fiscal de la Federación, el Reglamento del Código Fiscal de la Federación, la Ley Federal de Procedimiento Contencioso Administrativo, en adelante LFPCA, y el Código Federal de Procedimientos Civiles, este último de aplicación supletoria, de conformidad con lo señalado en los artículos 5o. y 130 del Código Fiscal de la Federación.
C. Protección de la información confidencial
60. La Secretaría no puede revelar públicamente la información confidencial que las partes interesadas presenten, ni la información confidencial que ella misma se allegue, de conformidad con los artículos 6.5 del Acuerdo Antidumping, 80 de la LCE, y 152 y 158 del RLCE. No obstante, las partes interesadas podrán obtener el acceso a la información confidencial, siempre y cuando satisfagan los requisitos establecidos en los artículos 159 y 160 del RLCE.
D. Derecho de defensa y debido proceso
61. Las partes interesadas tuvieron amplia oportunidad para presentar toda clase de argumentos, excepciones y defensas, así como las pruebas para sustentarlos, de conformidad con el Acuerdo Antidumping, la LCE y el RLCE. La Secretaría valoró la información contenida en el expediente administrativo con sujeción a las formalidades esenciales del procedimiento administrativo.
E. Desistimiento de Bodesa
62. Como se indicó en el punto 57 de la presente Resolución, Bodesa se desistió de participar en este procedimiento, y solicitó que la Secretaría se abstuviera de considerar la información presentada por la propia empresa. Al respecto, la Secretaría señala que el principio de adquisición procesal implica que los resultados de las actividades procesales son comunes a las partes al ser incorporadas las pruebas que proporcionan en el procedimiento, como aconteció en este caso, con los argumentos y pruebas ofrecidas por Bodesa, los cuales fueron admitidos, valorados y empleados en el análisis de la presente investigación, lo cual adquiere relevancia debido a que cualquier prueba presentada en el procedimiento no favorece exclusivamente a quien las aporta, sino también a las demás partes que puedan aprovecharse de ellas y que sirvan para el esclarecimiento de los hechos controvertidos. En virtud de lo anterior, una vez admitidas, desahogadas y valoradas las pruebas presentadas, adquieren entera eficacia en favor o en contra de todas las partes en el procedimiento, por lo que la información que presentó Bodesa fue empleada en el análisis realizado en la presente Resolución.
F. Información no aceptada
63. Mediante oficio UPCI.416.25.5467 del 25 de noviembre de 2025, se notificó a Artículos Deportivos Decathlon la determinación de no considerar la información que presentó el 2 de octubre de 2025, correspondiente a un alcance al traslado de la información descrita en el punto 26 de la presente Resolución, por el que modificó la clasificación de diversa información, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución. Al respecto, la Secretaría le otorgó un plazo de tres días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping, cuyo vencimiento fue el 28 de noviembre de 2025. Artículos Deportivos Decathlon presentó nuevas explicaciones. Sin embargo, los argumentos que proporcionó no modifican la determinación de la Secretaría.
64. Mediante oficio UPCI.416.25.5468 del 25 de noviembre de 2025, se notificó a Bodesa la determinación de no considerar la información que presentó el 7 de octubre de 2025, correspondiente a un alcance al traslado de la información descrita en el punto 26 de la presente Resolución, por el que modificó la clasificación de diversa información, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución. Al respecto, la Secretaría le otorgó un plazo de tres días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping, cuyo vencimiento fue el 28 de noviembre de 2025. Bodesa presentó argumentos al respecto. Sin embargo, los argumentos que proporcionó no modifican la determinación de la Secretaría.
65. Mediante oficio UPCI.416.25.5470 del 25 de noviembre de 2025, se notificó a Importacop la determinación de no considerar la información que presentó el 2 de octubre de 2025, referida en el punto 55 de la presente Resolución, toda vez que constituye información que omitió presentar con su respuesta al formulario, por lo que su presentación se consideró extemporánea, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución. Al respecto, la Secretaría le otorgó un plazo de tres días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. El plazo venció el 28 de noviembre de 2025. Importacop presentó manifestaciones al respecto. Sin embargo, los argumentos que proporcionó no modifican la determinación de la Secretaría, toda vez que la propia empresa reconoció que presentó la información después del plazo otorgado.
66. Mediante oficio UPCI.416.25.5471 del 25 de noviembre de 2025, se notificó a Tiendas Soriana la determinación de no considerar la información que presentó el 3 y 6 de octubre de 2025, referida en el punto 56 de la presente Resolución, toda vez que constituye información que omitió presentar con su respuesta al formulario, por lo que su presentación se consideró extemporánea, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución. Al respecto, la Secretaría le otorgó un plazo de tres días hábiles para que manifestara lo que a su derecho conviniera, de conformidad con el párrafo 6 del Anexo II del Acuerdo Antidumping. El plazo venció el 28 de noviembre de 2025. Tiendas Soriana presentó manifestaciones al respecto. Sin embargo, los argumentos que proporcionó no modifican la determinación de la Secretaría, toda vez que se confirmó que se trata de información que debió haber presentado en su respuesta al formulario, por lo que aceptarla implicaría violaciones a las formalidades esenciales del procedimiento y la trasgresión por parte de la Secretaría a los principios de debido proceso, igualdad y seguridad jurídica entre las partes comparecientes.
67. Mediante oficio UPCI.416.26.2368 del 27 de abril de 2026, se notificó a Importadora Primex la determinación de no tomar en cuenta la información que presentó el 24 de septiembre de 2025, descrita en el punto 51 de la presente Resolución y, por lo tanto, no reconocer su carácter como parte acreditada en el presente procedimiento, toda vez que compareció de forma extemporánea, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
68. Mediante oficio UPCI.416.26.2365 del 27 de abril de 2026, se notificó a Aire Libre Latam la determinación de no tomar en cuenta la información que presentó el 24 de septiembre de 2025, descrita en el punto 52 de la presente Resolución y, por lo tanto, no reconocer su carácter como parte acreditada en el presente procedimiento, toda vez que compareció de forma extemporánea, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
69. Mediante oficio UPCI.416.26.2366 del 27 de abril de 2026, se notificó a Billy the Kid la determinación de no reconocer su carácter como parte acreditada en el presente procedimiento, debido a que tal como se señala en el punto 45 de la presente Resolución, se le requirió para que acreditara la personalidad jurídica de su representante legal. No obstante, no presentó su respuesta, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
70. Mediante oficio UPCI.416.26.2367 del 27 de abril de 2026, se notificó a Distribución Reacción la determinación de no reconocer su carácter como parte acreditada en el presente procedimiento, toda vez que, tal como se indica en el punto 46 de la presente Resolución, se le requirió para que reclasificara la escritura pública con la que pretendió acreditar la personalidad jurídica de su representante legal. No obstante, no presentó su respuesta, oficio que se tiene por reproducido como si a la letra se insertara en la presente Resolución.
G. Respuesta a ciertos argumentos de las partes
1. Aspectos generales del procedimiento
71. Las Solicitantes manifestaron que Artículos Deportivos Decathlon, CMA, Importacop, Tiendas Soriana, Hebei Bicystar y Shenghong incurrieron en violaciones formales relacionadas con la clasificación de información, la presentación de resúmenes públicos, la justificación de confidencialidad y la traducción de información en idioma distinto al español, en contravención de los artículos 6.2, 6.4, 6.5, 6.5.1 y 6.5.2 del Acuerdo Antidumping; 80 de la LCE; y 148, 149, 150, 152, 153 y 158 del RLCE. A su decir, dichas omisiones afectaron su garantía de debido proceso y su derecho de réplica, por lo que solicitaron desechar la información que no cumpla con los requisitos previstos en la legislación aplicable.
72. Al respecto, la Secretaría analizó la información presentada por las partes interesadas, incluida la aportada por Artículos Deportivos Decathlon, CMA, Importacop, Tiendas Soriana, Hebei Bicystar y Shenghong. Cuando resultó procedente, requirió a dichas empresas reclasificar su información, presentar resúmenes públicos suficientemente detallados, justificar la confidencialidad invocada y acompañar la traducción de las partes relevantes de la información presentada en idioma distinto al español, aspectos que fueron debidamente atendidos por las partes en el procedimiento. En consecuencia, esta Secretaría aclara que la información integrada al expediente administrativo cumple con los requisitos formales necesarios para su uso y fue considerada para emitir la presente Resolución.
73. Adicionalmente, las Solicitantes señalaron que Tiendas Soriana incumplió la obligación de correr traslado de su información el mismo día en que la presentó ante la Secretaría, en términos de los artículos 56 de la LCE y 140 del RLCE. Por ello, sostuvieron que dicha información no debe considerarse válida y que Tiendas Soriana no debe ser reconocida como parte interesada en el presente procedimiento.
74. Al respecto, la Secretaría considera infundada la petición de las Solicitantes. Lo anterior, debido a que, derivado de la omisión de Tiendas Soriana, se le requirió para que corriera traslado de su información a las demás partes acreditadas en el procedimiento, incluidas las Solicitantes, y presentara la constancia de envío correspondiente. En atención a dicho requerimiento, Tiendas Soriana corrió traslado de su información y acreditó el envío dentro del plazo otorgado por la Secretaría.
75. Adicionalmente, la Secretaría cotejó la información presentada por Tiendas Soriana el 30 de septiembre de 2025, referida en el punto 26 de la presente Resolución, contra la información contenida en las ligas electrónicas de las cuales liberó el acceso, en respuesta al requerimiento descrito en el punto 40 de la presente Resolución, sin encontrar inconsistencia alguna.
76. En este sentido, la Secretaría considera procedente tomar en cuenta la información proporcionada por Tiendas Soriana. Asimismo, no se omite señalar que la información aportada por las partes en el procedimiento, obra en el expediente administrativo del caso y se encuentra a disposición de las partes, quienes pueden solicitar el acceso oportuno para examinarla, de conformidad con el artículo 80 de la LCE.
2. Metodología de identificación del producto objeto de investigación
77. CMA e Importacop señalaron que no es posible identificar el producto objeto de investigación en los registros de importación que se emplearon para el cálculo del precio de exportación, por lo que el resultado está sesgado.
78. Importacop señaló que en el análisis de la Resolución de Inicio no fueron excluidas, de las importaciones que ingresaron por la fracción arancelaria de la TIGIE 8712.00.05, NICO 03, operaciones de bicicletas para adulto originarias de terceros países e importaciones temporales, lo que contraviene el artículo 5.2 del Acuerdo Antidumping.
79. Agregó que la Secretaría identificó que las Solicitantes presentaron información que no corresponde al producto objeto de investigación o es incorrecta, lo que le motivó a realizar una prevención específica. Señaló que, si el precio de exportación fue erróneo, también lo es la determinación respecto de la probabilidad de la existencia de dumping, por lo que la información proporcionada por las Solicitantes distorsiona el cálculo e impide una comparación equitativa con el valor normal, como lo exige el artículo 2.1 del Acuerdo Antidumping.
80. Por su parte, CMA señaló que desconoce la metodología de depuración y cómo la Secretaría pudo replicar la identificación de la mercancía propuesta por las Solicitantes. Sostuvo que esta falta de información le impide entender la forma en que la Secretaría determinó el precio de exportación del producto objeto de investigación por tipo de rodada, ya que aproximadamente el 70% del total de importaciones no especifica esas características, por lo que es posible que dichas operaciones incluyan mercancía que no corresponda al producto objeto de investigación y solicitó que la Secretaría detalle la metodología de identificación utilizada.
81. Las Solicitantes señalaron que Importacop realizó una lectura errónea de la Resolución de Inicio, lo cual condujo a la importadora a conclusiones igualmente erróneas. En relación con la inclusión de las importaciones temporales, explicó que jurídicamente están destinadas a procesos temporales, como la transformación o reparación dentro del esquema IMMEX, por lo que existe el riesgo de que la mercancía no retorne al extranjero dentro del plazo establecido. Precisó que si no se cumple con el plazo se ocasionaría la omisión en el pago de impuestos al comercio exterior y, en su caso, de las cuotas compensatorias.
82. Al respecto, la Secretaría considera que los argumentos expuestos por CMA e Importacop son erróneos, toda vez que, contrario a sus manifestaciones replicó y valoró la metodología de identificación de importaciones expuesta por las Solicitantes, se allegó información y determinó que contó con los elementos pertinentes para iniciar la investigación. En este sentido, se reitera lo expuesto en la Resolución de Inicio, respecto de la forma en la que se identificó el producto objeto de investigación y el cálculo del precio de exportación:
a. Se allegó las importaciones totales de bicicletas para adulto con rodada superior a 20 pulgadas, que ingresaron a través de la fracción arancelaria de la TIGIE 8712.00.05 NICO 03 a territorio nacional durante el periodo investigado, datos que integran las estadísticas de la Balanza Comercial de Mercancías de México, en adelante Balanza Comercial, elaborada por el Servicio de Administración Tributaria, en adelante SAT, la Secretaría, el Banco de México y el Instituto Nacional de Estadística y Geografía, en adelante INEGI, que consideró como la mejor información disponible para el precio de exportación.
b. Debido a que a través de la fracción arancelaria 8712.00.05 de la TIGIE ingresan mercancías distintas al producto objeto de investigación, para la identificación de bicicletas de adulto investigadas aplicó los criterios relacionados con el origen; claves de pedimento; exclusión de operaciones con descripciones distintas a las del producto objeto de investigación y de importaciones que incluyeran una combinación de producto objeto de investigación y no investigado; y la consideración de regímenes aduaneros definitivo y temporal.
c. Incluyó criterios relacionados con el tipo de producto, así como el detalle observado en el registro de las importaciones.
d. Con base en la identificación de la mercancía objeto de investigación, calculó el precio de exportación por rodada de las importaciones de bicicletas para adulto originarias de China.
83. Respecto de la identificación del producto objeto de investigación y cómo esto puede afectar la comparación equitativa, como lo establece el artículo 2.4 del Acuerdo Antidumping, la Secretaría considera lo siguiente:
a. La fracción arancelaria de la TIGIE 8712.00.05 NICO 03 corresponde a bicicletas y demás velocípedos (incluidos los triciclos de reparto), sin motor, por lo que la descripción genérica permite identificar su relación con el producto objeto de investigación.
b. La exclusión de importaciones con registros genéricos puede sesgar el cálculo del precio de exportación por no considerar el comportamiento total de los precios y el volumen del producto. El artículo 2.1 del Acuerdo Antidumping exige incluir la totalidad de las operaciones, salvo que exista una motivación para excluirlas.
c. La consideración de operaciones de importación con una descripción genérica del producto se ajusta al nivel de detalle de la información disponible que obra en el expediente administrativo, en la que generalmente se define al producto como "bicicletas". En particular, la Secretaría observó que CMA no reportó en todos los pedimentos de importación la descripción completa de las bicicletas para adulto que importó durante 2024, y solo registró una descripción genérica ("BICICLETA") que a partir de la revisión documental que realizó la Secretaría, identificó como producto objeto de investigación.
d. En ese sentido, la Secretaría consideró que CMA exige a la Secretaría un nivel de identificación de las importaciones que la propia importadora imposibilita al reportar la descripción genérica en los pedimentos de importación, aun cuando cuenta con la información correspondiente sobre el tamaño de la rodada en la factura de venta expedida por el proveedor.
84. En esta etapa de la investigación, la Secretaría contó con pedimentos de importación y su documentación anexa, derivado de las respuestas a los requerimientos formulados a importadores y agentes aduanales, lo que le permitió identificar el tamaño de la rodada del 75% de las operaciones, es decir, de la mayor parte del volumen total importado de bicicletas para adulto realizadas en 2024.
85. Por lo anterior, la Secretaría reitera su determinación de no excluir del cálculo del precio de exportación, el volumen de bicicletas importadas a través de las descripciones genéricas clasificadas como "sin rodada", ya que, a partir de la revisión documental realizada, no se observó una relación directa entre la descripción genérica y producto no objeto de investigación. Asimismo, la Secretaría considera que no es suficiente manifestar que la existencia de descripciones genéricas pueda afectar la comparación equitativa entre el precio de exportación y el valor normal, sin aportar la información y pruebas que así lo demuestren.
86. Asimismo, la Secretaría consideró que la propuesta de análisis realizada por las Solicitantes, que incluye la identificación de las importaciones temporales para el cálculo de precio de exportación, es válida ya que, además de lo expuesto en los puntos 124 a 127 de la presente Resolución, las operaciones reflejan condiciones comerciales y son operaciones efectivamente realizadas. Lo anterior, no contraviene lo establecido en el artículo 5.2 del Acuerdo Antidumping, independientemente que no existe precepto normativo que exija la exclusión de operaciones temporales en el análisis del precio de exportación.
3. Cotizaciones para los ajustes al precio de exportación
87. Importacop señaló que las Solicitantes presentaron información que no corresponde al producto objeto de investigación, o realizaron manifestaciones incorrectas, situación que motivó a realizar una prevención. Manifestó que, de acuerdo con los puntos 54 y 65 de la Resolución de Inicio, las Solicitantes aportaron información sobre un producto distinto al objeto de investigación, relativa al número de bicicletas que caben por contenedor, y las inconsistencias identificadas por la Secretaría en el reporte de los conceptos incluidos en las cotizaciones para el ajuste por concepto de flete marítimo presentadas en el estudio denominado "Estudio Ajustes Bicicletas Adulto", en adelante Estudio Ajustes, lo que evidenció falta de rigor y confiabilidad de los datos.
88. Por su parte, CMA manifestó que, según lo señalado en el punto 50 de la Resolución de Inicio, la Secretaría aceptó los ajustes propuestos por las Solicitantes a partir del Estudio Ajustes. Acotó que, contrario a la práctica de la Secretaría, consistente en comprobar la existencia y experiencia de las empresas que otorgan evidencia en los procedimientos, en el presente caso no comprobó la debida existencia de Workington, razón por la que no existe certeza sobre la legitimidad, pertenencia y credibilidad de la consultora y los resultados del mencionado estudio.
89. Respecto de la fuente de información consultada por las Solicitantes para los ajustes al precio de exportación, la Secretaría observó en las pruebas documentales que la empresa Workington, https://workington.webnode.es/, se reconoce como una consultora que ofrece servicios, tales como cotizaciones de productos, desarrollos de productos, relaciones de proveedores e importación y entregas directas. Por lo anterior, la Secretaría considera infundados los señalamientos formulados por CMA.
90. En relación con la información de las cotizaciones que, de acuerdo con Importacop, derivaron en una prevención específica por consistir en información inconsistente, la Secretaría considera que Importacop realizó una lectura parcial de la Resolución de Inicio sobre los ajustes al precio de exportación, ya que en los puntos 55 puntos y 56 de la mencionada Resolución de Inicio, se señaló que en la respuesta a la prevención formulada por la Secretaría, las Solicitantes aportaron la siguiente información:
a. Una metodología de cálculo para determinar el número de bicicletas por contenedor, de acuerdo con el tamaño de rodada.
b. Las medidas de las cajas en las que se empacan las bicicletas objeto de investigación según el tamaño de rodada.
c. La cotización actualizada de la empresa Hebei Suji Bike, Co. Ltd., en adelante Hebei Suji Bike, que incluye, únicamente, producto objeto de investigación para un contenedor de 40 pies.
91. Respecto de las inconsistencias en las cotizaciones del flete marítimo alegadas por Importacop, conforme a lo descrito en los puntos 66 a 68 de la Resolución de Inicio, la Secretaría considera lo siguiente:
a. Las Solicitantes presentaron las cotizaciones y explicaciones de los conceptos contenidos en estos documentos. Explicaron que son generados inherentemente en una operación de comercio exterior, y que la carga genera los gastos administrativos y operativos en los distintos puertos seleccionados en las cotizaciones.
b. En las cotizaciones se desglosan los gastos específicos por los conceptos de recolección y transporte interno, gastos portuarios y flete marítimo, y fueron ajustadas por inflación para llevarlas al periodo investigado.
c. Puntualizaron que fue la información que tuvieron razonablemente a su alcance, de conformidad con el artículo 5.2 del Acuerdo Antidumping.
92. Por lo descrito en los puntos anteriores, la Secretaría reitera que revisó la información aportada por las Solicitantes, la cual estaba basada en pruebas positivas, de forma exhaustiva, tal y como lo justificó en el inicio de la investigación, de conformidad con los artículos 5.2 y 5.3 del Acuerdo Antidumping.
4. Referencias empleadas en el cálculo del valor normal
93. CMA manifestó que las Solicitantes emplearon la opción de precios en el mercado interno de China y, para ello, proporcionaron el Estudio de Mercado, elaborado por Workington que, a su juicio, presenta diversas deficiencias.
94. Indicó que una de las deficiencias señaladas por la Secretaría, se refiere a que detectó que la información correspondiente a Guangzhou Trinity Cycles Co. Ltd., en adelante Trinx, y Shenzhen Xidesheng Bicycle Co. Ltd., en adelante Xidesheng, provista por las Solicitantes, no corresponde a precios al mayoreo. Lo que resulta relevante, puesto que el cálculo del margen de dumping podría incluir, "entre otros costos", el margen minorista. Señaló que lo anterior, haría no comparables los precios domésticos con los de exportación a México.
95. Agregó que el efecto de esa determinación es particularmente relevante, dado que las cotizaciones aportadas por Trinx y Xidesheng representan el 87.5% del total de cotizaciones presentadas por las Solicitantes, lo que incide en gran medida en el cálculo del valor normal, así como en la determinación del margen de dumping. Añadió que esta situación implica que casi el 90% de los datos usados para estimar el valor normal podría sobreestimar significativamente el precio de venta doméstico en China, lo que repercutiría en la determinación de la existencia de un margen de discriminación de precios.
96. Señaló que, de los productos que constituyen el cálculo del valor normal, aproximadamente el 70% corresponden a la empresa Trinx, que en sus productos incluye primordialmente bicicletas de montaña de media y alta gama, por ejemplo, bicicletas con cuadro de fibra de carbono, y que no son elaboradas por las Solicitantes, dado que la Resolución de Inicio señala que los marcos nacionales se realizan con acero de alta resistencia, acero aleado y aluminio.
97. Añadió que, dentro del listado de productos empleados para el cálculo del valor normal, se incluyen algunos modelos de bicicletas, los cuales son elaborados con fibra de carbono, como se observó en la respuesta de las Solicitantes a la prevención. Indicó que las Solicitantes también consideraron algunos modelos correspondientes a ediciones para competición, de los cuales no se pudo constatar que sean producidos por las Solicitantes. Asimismo, CMA revisó los catálogos de las Solicitantes y no encontró evidencia de que comercializaran bicicletas de rodada 22, por lo que dicha rodada no debió considerarse en el cálculo del valor normal.
98. Respecto de las referencias de precios, las Solicitantes señalaron que:
a. Presentaron pruebas para sustentar que los precios de la empresa Trinx son al mayoreo y, por tanto, una base razonable para el cálculo del valor normal.
b. Proporcionaron el soporte documental correspondiente, donde se señala que la empresa Xidesheng no realiza diferencias en los precios al mayoreo y al menudeo. Afirmó que presentó las pruebas que razonablemente estuvieron a su alcance, de conformidad con el artículo 5.2 del Acuerdo Antidumping.
c. En las imágenes presentadas por Imporey no se especifican las características de las bicicletas, el año de consulta, ni los términos de venta, por lo que no hay certeza de que los precios correspondan al producto objeto de investigación y periodo investigado. Tampoco se observó el destino de los productos, es decir, si se refieren a precios dirigidos al mercado interno de China o al mercado de exportación.
99. Por su parte, la Secretaría destaca lo siguiente:
a. En el cálculo del valor normal se emplearon referencias de precios que cubren las características esenciales y cumplen con la definición de la mercancía objeto de investigación, producida en China y que reflejan el comportamiento del mercado interno de ese país en el periodo investigado, tal como se describe en los puntos 112, 113, 114 y 115 de la Resolución de Inicio.
b. Respecto de las referencias de precios de bicicletas elaboradas de fibra de carbono, la Secretaría consideró que corresponden a producto objeto de investigación, tal y como se señala en el punto 120 de la presente Resolución.
c. Las referencias de precios contenidas en el Estudio de Mercado constituyen una base válida y garantizan la comparación equitativa con el precio de exportación, ya que se obtuvieron a través de medios normalmente utilizados en el mercado interno chino, reflejan condiciones comerciales normales y son representativas del mercado chino de bicicletas para adulto.
d. Las Solicitantes proporcionaron cotizaciones de fabricantes chinos representativos de la industria del producto objeto de investigación, así como información general del perfil de dichos fabricantes.
e. En el Estudio de Mercado se identificaron las condiciones de venta de las referencias de precios, entre otras: la consideración del Impuesto al Valor Agregado, en adelante IVA; volúmenes de venta; así como canales de venta empleados y su impacto directo en las ventas, expuestas en los puntos 98, 101,104,105 y 109 de la Resolución de Inicio.
f. Particularmente, las pruebas documentales proporcionadas por las Solicitantes, tanto en la solicitud de inicio como en su respuesta a la prevención, permitieron observar que la empresa Xidesheng manifestó que no existen diferencias de precios al mayoreo y al menudeo.
100. Como se observa de lo descrito en el punto inmediato anterior de la presente Resolución, las referencias de precios presentadas por las Solicitantes constituyen una prueba válida para el análisis de discriminación de precios, ya que los datos, a partir de lo expuesto en el Estudio de Mercado, reflejan las condiciones sobre las cuales se realiza una venta en el mercado interno de la industria de bicicletas para adulto objeto de investigación y provienen de empresas representativas del mercado interno chino, información que las Solicitantes tuvieron razonablemente a su alcance, y que satisface lo establecido en el artículo 5.2 del Acuerdo Antidumping.
101. En este mismo sentido, las referencias de precios se reportan a un nivel y condiciones de venta que permiten una comparación equitativa, conforme lo establecido en los artículos 2.4 del Acuerdo Antidumping y 36 de la LCE, ya que se aclaró la consideración del IVA en el reporte de los precios y se empleó el tipo de cambio para el reporte de los precios a dólares de los Estados Unidos de América, en adelante dólares. En cuanto a los niveles de comercio, la Secretaría describió, en los puntos 93, 98, 100, 104, 105 y 109 de la Resolución de Inicio, lo siguiente:
a. Para las referencias de la empresa Xidesheng, proporcionaron dos precios por cada modelo de bicicleta, donde el precio menor de cada producto cotizado corresponde a un precio al mayoreo. Las Solicitantes acotaron que la cotización específica se trata de precios al mayoreo e incluye impuestos.
b. Respecto de las referencias de la empresa Trinx, las Solicitantes realizaron una cotización de bicicletas para adulto por 1,200 piezas por modelo, con fecha de noviembre de 2024, proporcionaron la captura de pantalla con la conversación realizada, en la cual se afirmó que los precios se encuentran a nivel ex fábrica, y el catálogo de productos de bicicletas para adulto 2024. Las Solicitantes agregaron que, con la comunicación entre la consultora china y Trinx, se confirma que los precios proporcionados en el catálogo de productos corresponden a precios al mayoreo, son ex fábrica e incluyen impuestos.
c. En cuanto a las referencias de precios de Shanghai Permanent / Zhonglu Co. Ltd., en adelante Shanghai Permanent, se explica que esta empresa publica los precios de las bicicletas que fabrica en su página de Internet, por lo que puede considerarse como un precio de referencia en el mercado interno de China, independientemente del canal de distribución que se elija.
d. En el Estudio de Mercado se señala que los precios proporcionados de las bicicletas para adulto a nivel ex fábrica corresponden a noviembre de 2024, por lo que no se considera ningún ajuste al precio, debido a que se confirmó, a través de las negociaciones con los representantes de ventas de las empresas Trinx y Xidesheng, que la diferencia entre precios al mayoreo y menudeo es marginal o, en su caso, ninguna.
102. La consideración de los términos y condiciones de venta permitió a la Secretaría tener bases normalizadas de precios, garantizando la comparación equitativa y la aplicación de los ajustes necesarios, tal como lo establecen los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 53, 54, 57 y 58 del RLCE, lo que elimina cualquier diferencia identificada entre el precio mayorista y el precio de exportación, y demuestra que el uso de precios mayoristas no distorsiona la comparabilidad. Además, en las referencias se observa la representatividad de los precios en el mercado chino, que cumplen con la definición del producto objeto de investigación y la aplicación de los ajustes pertinentes.
103. Por lo anterior, la Secretaría reitera que las referencias de precios proporcionadas por las Solicitantes permiten realizar el análisis de discriminación de precios para el producto objeto de investigación.
5. Margen de dumping y comportamiento de los precios
104. Imporey señaló que los factores de eficiencia en productividad, como economías de escala, menores costos de energía y mano de obra, integración vertical de la cadena de suministro, infraestructura logística avanzada y financiamiento competitivo, explican que los precios de bicicletas que ingresan por la fracción arancelaria 8712.00.05 de la TIGIE sean inferiores, sin que ello constituya un dumping. Proporcionó imágenes de publicaciones de precios de fabricantes chinos, que obtuvo de la plataforma de comercio electrónico alibaba.com. Señaló que esas imágenes evidencian que los precios establecidos en el mercado interno de China son iguales a los ofrecidos a clientes internacionales con fines de exportación, lo que demuestra la inexistencia de dumping.
105. Tiendas Soriana señaló que no existe discriminación de precios entre las bicicletas para adultos importadas de China y las comercializadas en México. Indicó que las importaciones se venden a precios que reflejan costos de producción, transporte, seguros, fletes internacionales y márgenes comerciales legítimos. Agregó que el precio pagado de las importaciones no es inferior al valor normal de productos similares en China, o en los mercados de referencia. Afirmó que el valor de las bicicletas en China es equivalente o inferior al precio de exportación.
106. Añadió que no se configuran condiciones de discriminación de precios, dado que los precios logísticos de exportación se ajustan a normas internacionales, y cubren costos de producción, importación y la logística. Acotó que los precios de venta finales en México incorporan aranceles, IVA y otros costos logísticos, que generan un precio al consumidor que refleja los costos y márgenes de importación, sin margen artificial que haya constituido dumping en las importaciones de bicicletas para adulto originarias de China durante 2024.
107. Al respecto, la Secretaría considera pertinente recurrir a los elementos que conforman el cálculo de un margen de discriminación de precios y la metodología de cálculo, que se definen conforme lo siguiente:
a. De acuerdo con el artículo 31 de la LCE, el valor normal de las mercancías exportadas a México es el precio comparable de una mercancía idéntica o similar que se destine a mercado interno en el país de origen en el curso de operaciones comerciales normales.
b. El precio de exportación es el precio pagado de las mercancías exportadas al país de destino, de conformidad con el término de venta en el cual se dieron las transacciones. Este precio, además del valor de las mercancías, incluye gastos incrementables que surgen en la transportación de la mercancía del país de origen al país de destino conforme los términos internacionales de comercio utilizados. Entre los gastos incrementables, se podrían incluir, entre otros: fletes y seguros internos e internacionales, maniobras, gastos aduanales y embalajes.
c. El margen de discriminación de precios se define, conforme a los artículos 2.1 del Acuerdo Antidumping, 30 de la LCE y 38 del RLCE, como la diferencia entre el valor normal y el precio de exportación, relativa a este último precio.
d. Una vez definidos los conceptos y la forma en la que procede realizar el cálculo de un margen de discriminación de precios, el artículo 2.4 del Acuerdo Antidumping establece que se debe realizar una comparación equitativa entre el precio de exportación y el valor normal, la cual debe hacerse en el mismo nivel comercial, normalmente a nivel "ex fábrica".
e. Por su parte, el artículo 36 de la LCE señala que para que el precio de exportación y el valor normal sean comparables, la Secretaría realizará los ajustes que procedan de acuerdo con los términos y condiciones de venta. Asimismo, señala que cuando una parte interesada solicite se tome en consideración un determinado ajuste, le incumbirá a esa parte aportar la prueba correspondiente.
f. El artículo 54 del RLCE señala que los ajustes por términos y condiciones de venta se efectuarán tanto al valor normal como al precio de exportación, siempre que se relacionen directamente con los mercados de investigación, sean incidentales a las ventas y formen parte del precio de estas.
108. De acuerdo con lo descrito en los literales del punto inmediato anterior de la presente Resolución, tanto el precio de exportación como el valor normal deberán ser ajustados hasta llevarse a nivel ex fábrica, es decir, al precio de las mercancías puesto en la fábrica del productor. Ello, con la finalidad de realizar una comparación equitativa y calcular un margen de discriminación de precios, situación contraria a lo señalado por Tiendas Soriana, ya que, de acuerdo con su argumento, el precio de exportación incluye conceptos como transporte, seguros, fletes internacionales y márgenes comerciales legítimos, y considera precios de venta finales en México que incorporan aranceles, Impuesto al Valor Agregado, en adelante IVA, y otros costos logísticos.
109. En este sentido, la Secretaría considera que el importador contó con una percepción errónea sobre cómo se realiza el cálculo de un margen de discriminación de precios y confunde la metodología de aplicación de los ajustes, ya que incluye conceptos relacionados con los precios de importación finales, que no forma parte del análisis de discriminación de precios.
110. Asimismo, la etapa preliminar resultados anteriores, y la información disponible de la investigación constituye el momento procesal oportuno para que las partes comparecientes proporcionen pruebas sobre valor normal y demás elementos que sustenten sus afirmaciones, de tal forma que la Secretaría se pueda allegar la mejor información para efecto de realizar el análisis sobre discriminación de precios.
111. Aunado a lo anterior, la Secretaría considera que Tiendas Soriana e Imporey se limitaron a realizar afirmaciones sin proporcionar pruebas y análisis económicos basados en pruebas positivas que sustentaran sus argumentos.
112. La Secretaría advierte que, aunque Tiendas Soriana afirmó que el valor normal del producto objeto de investigación es equivalente o inferior al precio de exportación, la importadora no presentó cálculo alguno de precio de exportación ni de valor normal que permita identificar que no existe discriminación de precios en las importaciones de la mercancía objeto de investigación. Por las razones expuestas en los puntos anteriores, la Secretaría considera infundados los argumentos expuestos por Tiendas Soriana e Imporey.
113. Particularmente, la Secretaría revisó las cotizaciones aportadas por Imporey, y observó que no contienen la fecha completa de consulta o vigencia de las referencias de precios, términos de venta ni orientación de las referencias al mercado interno de China. Imporey no aportó las pruebas necesarias que permitieran observar a la Secretaría cómo las referencias de precios que presentó reflejan la eficiencia, productividad, economías de escala, integración vertical, logística avanzada de la industria del producto objeto de investigación y cómo este comportamiento explica la venta de precios bajos al mercado de exportación mexicano en comparación a los precios observado en el mercado interno de China.
114. La Secretaría considera que, al igual que Tiendas Soriana, Imporey no proporcionó un cálculo de margen de discriminación de precios del producto objeto de investigación, basado en pruebas positivas, que le permitiera sustentar que durante el periodo investigado no existió dumping en las operaciones de exportación de bicicletas para adulto de China a México que sustentara sus argumentos.
6. Cobertura de producto
115. En esta etapa de la investigación, la empresa importadora CMA señaló que las Solicitantes incluyeron bicicletas para adulto con cuadro de fibra de carbono. Sin embargo, este tipo de bicicletas no son fabricadas por la producción nacional, ya que en el punto 17 de la Resolución de Inicio se señaló que los marcos o cuadros nacionales se elaboran con acero de alta resistencia, acero aleado y aluminio.
116. A fin de contar con mayores elementos sobre este aspecto de la investigación, tal como se indicó en el punto 32 de la presente Resolución, la Secretaría requirió a las Solicitantes para que confirmaran si fabrican bicicletas para adulto con el cuadro de fibra de carbono y si estas forman parte de la cobertura del producto objeto de investigación. Al respecto, respondieron lo siguiente:
a. Durante el periodo analizado, Bicicletas Mercurio fabricó bicicletas para adulto con cuadro de fibra de carbono, mientras que Benotto las fabrica actualmente. Para acreditarlo, Benotto presentó órdenes de producción de bicicletas para adulto de fibra de carbono para noviembre de 2025. Por su parte, Bicicletas Mercurio presentó impresiones de pantalla del BOM (Bill of Materials o detalle de materiales utilizados, por su denominación en inglés), en este caso, el cuadro de fibra de carbono y su orden de compra.
b. Para efectos de la determinación del valor normal, se incluyeron bicicletas con el cuadro de fibra de carbono fabricadas por la producción nacional. Asimismo, los indicadores económicos y financieros presentados en la solicitud de investigación contemplan también a las bicicletas para adulto fabricadas con el cuadro de fibra de carbono.
c. Las bicicletas para adulto con cuadro de fibra de carbono sí forman parte de la cobertura de producto, dado que cumplen con la descripción y las características de la mercancía objeto de investigación, ya que no se modifican las características esenciales en cuanto a sus usos y funciones.
117. La Secretaría analizó los argumentos y la información disponible en el expediente administrativo, y confirmó que la producción nacional sí fabrica bicicletas para adulto con el cuadro de fibra de carbono. En consecuencia, dichas mercancías se encuentran dentro de la cobertura del producto objeto de investigación. Los elementos que sustentan esta determinación se describen a continuación:
a. De la definición del producto objeto de investigación, establecida en los puntos 5 a 20 de la Resolución de Inicio, y que se confirma en los puntos 3 a 18 de la presente Resolución, se desprende que el producto objeto de investigación son bicicletas para adulto con rodada superior a 20 pulgadas, de todos los tipos. En este sentido, una bicicleta es un vehículo de 2 ruedas, constituido principalmente por un cuadro, tijera, ruedas (rin y llanta), asiento, manubrio y frenos, y cada uno de estos componentes consta de varias partes.
b. En el punto 17 de la Resolución de Inicio se señalaron los principales insumos utilizados en la fabricación del producto objeto de investigación, los cuales son enunciativos, mas no limitativos, entre los que se encuentran: tubos de acero de alta resistencia, acero aleado y aluminio en diferentes diámetros, pintura, llantas y cámaras en diferentes diámetros, rines, rayos, asientos, sistemas de frenos, mazas, cadenas y pedales. Por lo tanto, el producto objeto de investigación puede incluir aquellos fabricados con cuadro de fibra de carbono, ya que cumplen con la descripción y las características esenciales en cuanto a su uso y funciones, es decir, el material del cuadro no altera su uso.
c. Las Solicitantes afirmaron que también pueden fabricar bicicletas para adulto con el cuadro de fibra de carbono, y para sustentarlo presentaron órdenes de producción, en el caso de Benotto, y el BOM en el caso de Mercurio, donde se observa el material del cuadro, en este caso, fibra de carbono.
7. Falta de legitimación para solicitar el inicio de la investigación
118. En esta etapa de la investigación, las empresas importadoras CMA e Importacop manifestaron que las Solicitantes carecen de legitimación para solicitar el inicio de la investigación en términos del artículo 40 de la LCE, toda vez que no son fabricantes bicicletas para adulto, pues únicamente ensamblan partes de bicicletas importadas, por lo tanto, no pueden ser consideradas como productoras nacionales.
119. Al respecto, CMA manifestó lo siguiente:
a. Las Solicitantes no realizan una verdadera producción de bicicletas para adulto, solo importan las partes para ensamblarlas en México, lo cual no constituye una transformación esencial que permita concluir que existe fabricación nacional de dicho producto en México. Al no existir una producción nacional de bicicletas para adulto, no puede afirmarse que la solicitud fue presentada por el 25% de la producción nacional del producto idéntico o similar.
b. Al no fabricar las partes para bicicletas, es necesario que las Solicitantes las importen, lo cual hacen a través de Programas de Promoción Sectorial, en adelante PROSEC, o de permisos de importación bajo la Regla 8ª de las Complementarias para la interpretación y aplicación de la Tarifa de la Ley de los Impuestos Generales de Importación y Exportación, en adelante Regla Octava. De acuerdo con el directorio público del Servicio Nacional de Información de Comercio Exterior, las Solicitantes se encuentran como empresas autorizadas en dichos programas.
c. Si bien, no existe una definición de producción nacional en la LCE ni en el RLCE, el término "fabricar" implica un proceso de transformación donde los fabricantes o productores de una mercancía incurren en gastos directos e indirectos para la transformación de un producto. El artículo 46 del RLCE enumera los gastos indirectos de fabricación, tales como costo de materiales y componentes, mano de obra, energía, depreciación de activos destinados a producción, entre otros, es decir, los fabricantes deben incurrir en dichos costos y no solo en operaciones de montaje.
d. La Real Academia Española define "fabricar" como "producir objeto en serie, generalmente por medios mecánicos" o "elaborar (transformar)". Asimismo, señala que "producir" es "fabricar, elaborar cosas útiles". Es decir, para que un proceso se denomine "de producción", tiene que existir una transformación de objetos en su desarrollo; de lo contrario, no se podría denominar como tal.
e. El sistema legal mexicano en materia de comercio exterior hace referencia a la distinción entre "procesos de producción", que abarca una transformación de objetos para fabricar un bien, y "operaciones menores", como procesos de ensamble o montaje, tal como se señala en el Decreto para el fomento de la industria manufacturera, maquiladora y de servicios de exportación (IMMEX):
i. El artículo 3 del referido Decreto divide a los programas según sus características, entre los cuales destacan los industriales y los de servicios: industrial, cuando se realice un proceso industrial de elaboración o transformación de mercancías destinadas a la exportación, y servicios, cuando se realicen servicios a mercancías de exportación o se presten servicios de exportación, únicamente para el desarrollo de las actividades que la Secretaría determine, previa opinión de la Secretaría de Hacienda y Crédito Público.
ii. En su artículo 15, fracción VI, se señala que las operaciones que no alteran materialmente las características de la mercancía por no haber sido sometida a algún proceso de elaboración, transformación o reparación, y que solo esté sujeta a operaciones que no alteren materialmente sus características, es calificada como una actividad de servicios en los programas IMMEX, conforme al Anexo 3.2.2 de las Reglas y Criterios de Carácter General en Materia de Comercio Exterior de la Secretaría.
f. En el video publicado en la página de Internet https://www.youtube.com/watch?v=ZYD4BUDv_vY, que muestra el proceso productivo de bicicletas para adulto en instalaciones de Bicicletas Mercurio, se desprende que su proceso productivo consiste únicamente en recibir las piezas importadas -como cuadros, tijeras, cigüeñales, manubrios, entre otros- para ensamblarlos en su planta, es decir, es un proceso de ensamblaje o montaje, y en ningún momento se advierte la fabricación de piezas de bicicletas o alguna transformación esencial de objetos.
120. Por su parte, Importacop manifestó lo siguiente:
a. Las Solicitantes no constituyen la rama de la producción nacional, pues no fabrican los cuadros ni tijeras -que son el insumo principal en la bicicleta y que usualmente representan el 80% del valor del producto final comercializado en México-, sino que importan dichos insumos de manera definitiva, o bien, a través de PROSEC o mediante Regla Octava. El único proceso productivo realizado en México es el ensamblado del resto de las partes de la bicicleta, tales como ruedas, frenos, pedales, sistema de transmisión, asiento, manubrio y accesorios complementarios, es decir, el modelo productivo adoptado por la rama de la producción nacional se enfoca en el ensamblado y distribución en México, por lo que resulta improcedente reconocer a las empresas Solicitantes como parte de la rama de producción nacional, pues su actividad carece de una transformación sustancial.
b. Ni la LCE, el RLCE o el Acuerdo Antidumping definen los términos "producción" y "productor". Sin embargo, este tema se ha abordado en los informes de Grupos Especiales y del Órgano de Apelación de la Organización Mundial del Comercio, en adelante OMC:
i. El Órgano de Apelación (sic) en el caso "Estados Unidos - Medidas de salvaguardia respecto de las importaciones de carne de cordero fresca, refrigerada o congelada procedentes de Nueva Zelandia y Australia", manifestó en su informe que "producir" significa "hacer que algo exista" u "ocasionar...realizar o causar una acción o resultado" y que es un término equivalente a "crear, conformar o configurar, hacer o fabricar". En dicho informe se concluyó que el término "producir" se aplica a una "persona o cosa que produce algo" o "alguien que produce, especialmente a alguien que cultiva productos agrícolas o fabrica artículos".
ii. El Grupo Especial en el caso "Comunidades Europeas - Medida antidumping sobre el salmón de piscifactoría procedente de Noruega", al analizar si ciertas empresas productoras de filetes constituían parte de la rama de producción nacional de salmón de piscifactoría determinó que: i) "una empresa que hace que exista la mercancía investigada mediante un esfuerzo físico, se entiende que produce la mercancía investigada, y es por tanto productora"; ii) "no necesariamente todos los productores nacionales de la mercancía investigada tendrán los mismos intereses económicos para su producción, situación que no predomina sobre su carácter de productores y parte de la rama de producción nacional"; y iii) "todo productor del producto similar al investigado forma parte, en principio, de la rama de producción nacional...".
iii. El Grupo Especial en el caso "Argentina - Derechos antidumping definitivos sobre los pollos procedentes del Brasil", concluyó que el artículo 4.1 "impone a los Miembros la obligación expresa de interpretar el término "industria nacional" de la manera especificada" y afirmó que "si un Miembro interpretara el término de manera diferente en el contexto de una investigación antidumping, ese Miembro violaría la obligación establecida en el artículo 4.1".
c. Si bien, no todos los procesos vía ensamblaje tienen el mismo grado de complejidad, pueden existir circunstancias en que la actividad de producción de una empresa sea tan baja que no debe considerarse como productor pues realmente no hacen que exista el producto. En este sentido, las empresas nacionales, al no fabricar el cuadro y horquilla, denota un nivel de actividad bajo en la producción de bicicletas, por lo que no deben considerarse como productoras.
d. Para que un solicitante pueda ser considerado como productor nacional, debe realizar la formación del cuadro y tijera en México, pues la relevancia de esta etapa en el proceso de producción es reconocida en materia de reglas de origen. Por ejemplo, en el "Acuerdo por el que se establecen las Normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, en materia de cuotas compensatorias", publicado en el DOF el 30 de agosto de 1994, se establece que para que una mercancía clasificada en la fracción arancelaria 87.12 sea considerada originaria, debe cumplir: "87.11-87.13 - Un cambio a la partida 87.11 a 87.13 de cualquier otra partida, incluyendo otra partida dentro del grupo, excepto de la partida 87.14 cuando este cambio se efectúe por aplicación de la Regla General 2(a) del Sistema Armonizado." Lo anterior, implica que si las partes como cuadros y horquillas (clasificadas en la partida 87.14) son importadas, y únicamente ensambladas en México, no existe una transformación sustancial, y no pueden ser consideradas como originarias.
e. Los siguientes factores son relevantes para delimitar la rama de producción nacional: i) el origen y la cantidad de la inversión de capital de la empresa relacionada con la rama de producción nacional del producto similar; ii) los conocimientos técnicos necesarios para las actividades relacionadas con la producción nacional del producto similar; iii) el valor añadido al producto en las operaciones de producción nacional; iv) los niveles de empleo nacional; y v) cualquier otro coste y actividad nacional directamente relacionados con la producción del producto nacional similar.
f. Coppel Corporation, que adquiere el producto investigado en China, también adquirió bicicletas para adulto producidas en China de algunas empresas que se ostentan en el presente procedimiento como productoras nacionales. Señala que, estos productores, además de ensamblar el producto nacional, también lo producen en China. Asimismo, Coppel, S.A de C.V., en adelante Coppel, que adquiere producto nacional, ha solicitado cotizaciones a las productoras nacionales, quienes le ofertan el producto investigado, pues le envían información técnica relacionada con bicicletas para adulto que fabrican en China. En este sentido, se solicita que lo anterior se tome en consideración para efectos del artículo 40 de la LCE y 4.1 del Acuerdo Antidumping.
121. Para sustentar lo anterior, presentó comunicaciones de correo electrónico de 2023 a 2025, mediante los cuales Coppel solicita a una de las productoras nacionales, propuestas de venta y el envío de las hojas y fichas técnicas de las bicicletas para adultos -"Benotto-Hoja tecnica Coppel Technical Sheet Junio 2023 Adult Bicycles"- para su "Planeación Bicicletas 2024 Importación" donde se señala como país de origen China; comprobantes fiscales digitales emitidos por las productoras nacionales a favor de Coppel Corporation, para su importación a través de Importacop; y facturas relacionadas con los gastos de transporte para el traslado de las bicicletas de origen chino hacia territorio nacional, vendidas por la producción nacional.
122. Al respecto, las Solicitantes sostuvieron que son productoras de bicicletas para adultos y están legitimadas para solicitar el inicio del presente procedimiento. Señalaron que son representativas de la rama de producción nacional, por lo que los argumentos de las empresas importadoras resultan improcedentes y deben desestimarse, debido a lo siguiente:
a. La información disponible en el expediente administrativo sustenta que las Solicitantes son productoras nacionales de bicicletas para adulto. En efecto, en los puntos 26 y 149 de la Resolución de Inicio se señala que la Secretaría contó con elementos suficientes para determinar que las Solicitantes están legitimadas para solicitar el inicio del presente procedimiento, y que constituyen la rama de producción nacional. Además, el proceso productivo de las Solicitantes quedó descrito en los puntos 17 y 132, inciso a, de la Resolución de Inicio.
b. Las importadoras olvidan que el ensamblaje es una etapa del proceso productivo, pues sin esa etapa sería imposible contar con una bicicleta terminada. El proceso de producción de las Solicitantes dista mucho de una mera unión de piezas, como lo sugieren las empresas importadoras, ya que involucra la fabricación por medios mecánicos y conlleva un proceso de diseño o confección. En el video sobre el proceso productivo de Bicicletas Mercurio aportado por CMA, se muestra que se crean los diseños de las bicicletas para adulto, además de varias líneas de producción donde se aprecia la maquinaria adecuada para el proceso productivo de algunos de sus componentes, como los rines, -que es particularmente complejo, pues requiere de herramientas, maquinaria y personal calificado-, así como operaciones mecánicas o manuales y no únicamente el ensamble directo de partes adquiridas o compradas, como lo sugieren las importadoras.
c. Se revisaron las definiciones de la Real Academia Española, y se observó que define al término "fabricar" como "producir objetos en serie, generalmente por medios mecánicos. Elaborar, realizar, confeccionar, producir, hacer, manufacturar, crear, forjar". Asimismo, define al término "ensamblar" como "unir, juntar, ajustar, especialmente piezas de madera".
d. Si bien la LCE y el RLCE no contienen una definición del término "productor", el "Acuerdo por el que se establecen las Normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, en materia de cuotas compensatorias", cuyo nombre fue reformado a "Acuerdo por el que se establecen las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales", el 16 de octubre de 2008, entiende por producción "...la manufactura, procesamiento o el ensamblado de un bien". Por lo tanto, el concepto de producción incluye expresamente el ensamblaje, lo que implica que una empresa que importa componentes o piezas y las ensambla en territorio nacional también realiza un proceso productivo.
e. Lo anterior, es consistente con el Informe del Grupo Especial, "Comunidades Europeas - Medida antidumping sobre el salmón de piscifactoría procedente de Noruega", que analizó el término producir, entendiéndolo como "hacer que algo exista mediante un esfuerzo mental o físico", es decir, la noción de "producción" no se limita a la transformación de las materias primas, sino que comprende cualquier actividad física o intelectual que dé origen al bien final, incluyendo el ensamblaje o manufactura parcial.
f. En la "Resolución final del examen de vigencia de la cuota compensatoria impuesta a las importaciones de poliéster fibra corta originarias de la República de Corea, independientemente del país de procedencia", publicada en el DOF el 16 de agosto de 2019, se reconoció como productor nacional a la empresa DAK, aun cuando su producción se realizaba mediante un contrato de maquila con un tercero. En este sentido, las Solicitantes no solo deben considerarse productoras por realizar el proceso productivo que da origen al bien final, sino que dicho carácter se confirma al ser estas quienes toman las decisiones de producción y asumen los riesgos y costos que esto conlleva.
g. Las Solicitantes son fabricantes de bicicletas, más no fabricantes de todas y cada una de las piezas que se requieren para producir una bicicleta, pues es exagerado suponer que también deberían de contar con fábricas de caucho o de acero para fabricar sus llantas o sus cadenas de acero. En ninguna parte de la legislación se obliga a las empresas productoras a fabricar cada componente necesario en sus procesos productivos, así como tampoco se prohíbe que adquieran su materia prima y componentes para su proceso de producción.
h. Respecto de las importaciones de los programas PROSEC y Regla Octava, la Secretaría reconoce el carácter de productor o fabricante al permitir a las empresas autorizadas importar insumos para su producción con aranceles preferenciales, lo que respalda jurídicamente el carácter productivo de la industria y garantiza la competitividad frente a contextos internacionales, por lo que las Solicitantes al cumplir con dichos requisitos son reconocidas ante la Secretaría como fabricantes.
i. Aun cuando las bicicletas para adulto incorporan componentes importados, existe un compromiso de incrementar el contenido nacional. Sin embargo, la realidad de la industria es que la desaparición de proveedores clave -cuadros, cadenas, horquillas o asientos- derivado de las importaciones en condiciones desleales, limita la disponibilidad de insumos nacionales a precios competitivos, lo que obliga a recurrir a su importación, sin que ello descalifique el carácter de productor.
j. En la investigación antidumping de bicicletas para niños de China, se suscitó una discusión análoga a lo argumentado por las empresas importadoras. No obstante, en los puntos 245 y 246 de la "Resolución final de la investigación antidumping sobre las importaciones de bicicletas para niños, originarias de la República Popular China, independientemente del país de procedencia. Esta mercancía ingresa por la fracción arancelaria 8712.00.02 de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación", la Secretaría determinó que las empresas señaladas por CMA no podrían considerarse como armadoras, pues dentro de sus procesos productivos, algunas etapas se refieren a la producción de componentes, así como a operaciones manuales o mecánicas y no únicamente al ensamble directo de partes importadas.
k. Respecto de lo señalado por Importacop, referente a que Coppel Corporation, del cual forma parte, adquirió bicicletas para adulto producidas en China de empresas nacionales, lo que solicita que se tome en consideración para efectos de los artículos 40 de la LCE y 4.1 del Acuerdo Antidumping, las Solicitantes consideran que dicha aseveración es infundada, pues ninguno de los afiliados a la ANAFABI fabrica el producto en China. Las Solicitantes analizaron las pruebas presentadas por la importadora y observaron que: i) el correo electrónico donde se solicitan las hojas técnicas de bicicletas para adulto, se refiere al Asunto: "Planeación Bicicletas 2024 importaciones", lo que indica que la planeación de Coppel respondía a compras de importación y no así de mercancía nacional, por lo que las fichas técnicas de bicicletas para adultos que acompañan el correo, se refieren a bicicletas de importación, originarias de China; ii) dicho correo se refiere estrictamente a una cotización, y no a una transacción de compra venta, por lo que esto no prueba que Coppel Corporation haya comprado mercancía originaria de China a una empresa productora nacional de bicicletas para adulto; y iii) las facturas de los gastos de traslado corresponden a 2021, es decir fuera del periodo analizado, por lo que deben ser desechadas. Además, es intrascendente para la investigación que Coppel Corporation haya obtenido cotizaciones de alguna empresa nacional de mercancía de China, pues suponiendo sin conceder que haya adquirido mercancía de China de alguna Solicitante, este volumen habría sido tan insignificante que no podría considerarse el causante de daño material.
123. La Secretaría analizó los argumentos y la información disponible en el expediente administrativo, y confirmó que las Solicitantes son productoras nacionales de bicicletas para adultos, por lo que están legitimadas para solicitar la presente investigación en términos de los artículos 4.1 y 5.4 del Acuerdo Antidumping, y 40 y 50 de la LCE. Los elementos que sustentan esta determinación se describen a continuación:
a. La Secretaría precisa que el producto objeto de investigación no son los componentes individuales de una bicicleta, como cuadros o tijeras, sino las bicicletas para adultos, terminadas y funcionales. En este sentido, de acuerdo con la información disponible en el expediente administrativo, las empresas nacionales fabrican el producto similar al que es objeto de investigación definido en el punto 5 de la Resolución de Inicio, y que se confirma en el punto 3 de la presente Resolución, del cual se desprende que el producto objeto de investigación son bicicletas para adulto con rodada superior a 20 pulgadas, de todos los tipos. Una bicicleta es un vehículo de 2 ruedas, constituido principalmente por un cuadro, tijera, ruedas (rin y llanta), asiento, manubrio y frenos, y que cada uno de estos componentes consta de varias partes. Estas mercancías nacionales cumplen con los usos y funciones establecidas en el punto 20 de la Resolución de Inicio, y compiten directamente con las importaciones de bicicletas para adulto originarias de China.
b. En cuanto a la naturaleza de las actividades de las productoras nacionales, y con relación al video sobre el proceso productivo de Bicicletas Mercurio, la Secretaría observó que no se trata de un simple ensamblado o ajuste de piezas, como lo señalan las importadoras. En efecto, ahí se aprecia que el proceso productivo inicia con la conceptualización, diseño y geometría de los modelos (incluyendo el cuadro y la tijera), donde se establecen los requerimientos técnicos necesarios del prototipo, el cual, ya autorizado, es sujeto a pruebas de calidad para su posterior elaboración en masa e importación, se incorporan procesos manuales y mecánicos más especializados de lo que un ensamblado simple implica, así como test de calidades en la elaboración de la rueda con test de nivelado en maquinaria especial. Asimismo, se observa la colocación de los sistemas de pedaleo, cambios de velocidades y frenado. Posteriormente, se someten a la línea de ensamble final de las partes y componentes señalados anteriormente, así como el tensado de la cadena y asiento. Finalmente, se realiza una inspección de seguridad y calidad del producto terminado.
c. De esta forma, las empresas nacionales llevan a cabo un proceso que resulta significativo en la creación y fabricación de un producto distinto y listo para su uso o venta. Es decir, al transformar las materias primas o componentes (entre ellas los cuadros y tijeras importadas) en un producto terminado y listo para el mercado, la actividad desarrollada por las empresas nacionales constituye la esencia de la creación del producto, de la producción, por lo que cumplen la función central de un productor.
d. Asimismo, las empresas nacionales asumen las responsabilidades de un fabricante sobre el producto final puesto en el mercado, pues ante el consumidor están obligados a responder por defectos o fallos en la integración de los componentes, calidad, idoneidad y seguridad del producto terminado que, a diferencia de un distribuidor o importador que solo vende el producto final, las empresas nacionales intervienen físicamente en su creación, es decir, su actividad le aporta un valor agregado a las piezas importadas, cambiando la naturaleza de las partes individuales a través de un proceso y transformándolas en un bien final.
e. Por otra parte, en cuanto a la Regla Octava, su objetivo es apoyar la competitividad de la industria nacional al aplicar aranceles preferenciales en la importación de maquinaria e insumos utilizados en la producción y ensamble de mercancías, para las empresas que cuenten con registro de empresa fabricante, tal como se señala en el "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, el Decreto por el que se establece el impuesto general de importación para la región fronteriza y la franja fronteriza norte y el Decreto para el Fomento de la Industria Manufacturera, Maquiladora y de Servicios de Exportación", publicado en el DOF el 20 de diciembre de 2019, el cual establece que "la Regla 8ª de las Complementarias para la aplicación de la Tarifa señala que, previa autorización de la Secretaría de Economía, las empresas que cuenten con registro de empresa fabricante podrán importar al amparo de la fracción designada específicamente para ello, los insumos, materiales, partes y componentes de aquellos artículos que se fabriquen, o se vayan a ensamblar en México". En este sentido, dicho marco normativo confirma que la propia Secretaría, al otorgarle a "las empresas que cuenten con registro de empresa fabricante" la autorización y permiso para "importar insumos, materiales, partes y componentes de aquellos artículos que se fabriquen, o se vayan a ensamblar en México" a través de la Regla Octava, reconoce de manera plena y vinculante para dichas empresas el estatus o carácter de fabricantes nacionales.
f. Asimismo, el PROSEC en México está dirigido a la industria productiva nacional, pues permite a las empresas productoras de mercancías y con registro de fabricante, importar al amparo de la partida 98.02 de la TIGIE con una tasa arancelaria preferencial, insumos, materiales, partes y componentes para ser utilizados en la fabricación de sus productos, mejorando su competitividad, siempre y cuando esos bienes sean destinados a la producción de mercancías establecidas en el programa autorizado, mismas que podrán ser destinadas al mercado nacional o exportarse, por lo que las empresas nacionales pueden ser consideradas como productoras e importar insumos, materiales, partes y componentes para ser utilizados en la fabricación de sus productos. Lo anterior, tiene sustento en el "Decreto por el que se establecen diversos Programas de Promoción Sectorial", publicado en el DOF el 2 de agosto de 2002, que establece lo siguiente:
i. El Gobierno Federal ha decidido mantener condiciones competitivas de abasto de insumos y maquinaria para la industria productiva nacional, y proporcionar a la planta productiva de este país, los mejores medios para competir en los mercados internacionales, así como en el mercado interno.
ii. El artículo 2, fracción I señala que se entiende por: a) productores, a las personas morales establecidas en el país productoras de bienes, que operen al amparo del referido Decreto; b) Productor directo, a la persona moral que manufactura las mercancías a que se refiere el artículo 4 del mismo, a partir, entre otros, de los bienes mencionados en el artículo 5 de este, según corresponda al sector; c) Productor indirecto, a la persona moral que somete a un proceso industrial los bienes a que se refiere el artículo 5 del citado Decreto, transformándolos en bienes distintos, para proveerlos a los productores directos, para los sectores que corresponda.
iii. El artículo 4 señala que los productores que cuenten con autorización para operar en alguno de los programas indicados en el artículo 3 del mismo, podrán optar por importar los bienes listados en el artículo 5 con el arancel del Impuesto General de Importación especificado en el mismo, siempre que estos se empleen en la producción de las mercancías correspondientes a cada programa.
g. En el caso "Comunidades Europeas - Medida antidumping sobre el salmón de piscifactoría procedente de Noruega", el Grupo Especial de la OMC señaló que "No está controvertido que el salmón en filetes está comprendido en el alcance del producto similar establecido en este caso por las CE. Por lo tanto, sobre la base de nuestra interpretación del texto claro del párrafo 1 del artículo 4, consideramos que toda empresa que produjera cualquier tipo del producto similar debía considerarse, por lo menos en primera instancia, "productora" del producto similar y, en ese carácter, parte de la rama de producción nacional. ...A nuestro juicio, esta exclusión global de toda una categoría de productores de la rama de producción nacional no es compatible con la definición de rama de producción nacional establecida en el párrafo 1 del artículo 4." Al respecto, la Secretaría considera que para definir quién es un productor, no se debe excluir automáticamente a quienes realizan procesos de procesamiento o de ensamblaje. Lo determinante es si la empresa aporta un valor agregado significativo o realiza una transformación esencial que resulte en el producto objeto de investigación, y si dicho proceso implica una inversión técnica y de capital, para que la empresa califique como productora.
h. Adicionalmente, en el caso referido en la literal inmediata anterior de la presente Resolución, se analizó si los procesadores (que no criaban el pez desde el inicio) formaban parte de la industria; el Grupo Especial de la OMC favoreció una visión inclusiva basada en la realidad económica de la cadena de valor. En este sentido, el Grupo Especial determinó que la definición de productor no debe ser restrictiva, es decir, si las empresas mexicanas importan piezas para crear una bicicleta para adultos funcional, está produciendo el valor de uso que el consumidor final busca, tal como los procesadores de salmón producían el valor comercial del filete.
i. Considerando todo lo anterior, la Secretaría considera que no se requiere que las empresas nacionales fabriquen cada pieza o componente de las bicicletas para adulto (cuadros, rines, etcétera) desde cero, es decir, no se puede excluir arbitrariamente a empresas solo porque su proceso industrial sea diferente al de un productor integral (el que hace todo desde cero), si al final crean productos similares, y si su actividad requiere un grado de especialización e inversión humana y/o de capital, considerables, así como si soportan un determinado grado del riesgo de merma implicado en la producción y comercialización.
j. En relación con las partidas arancelarias 87.12 y 87.14, la Secretaría considera que el proceso de ensamblaje de bicicletas no es una simple operación menor, sino un proceso industrial que a través de un proceso productivo genera un producto distinto (bicicletas para adultos) a la de sus componentes individuales importados (cuadro, horquillas, etc.). Además, las empresas nacionales en México realizan inversiones en líneas de producción, maquinaria y mano de obra especializada, lo que las integra a la estructura económica productiva del país.
k. En relación con el argumento de Importacop, referente a que algunas empresas Solicitantes fabrican bicicletas para adultos en China, la Secretaría observó que las pruebas presentadas por la importadora no respaldan fehacientemente su aseveración, en razón de lo siguiente: i) las facturas de venta que señalan "Hecho en China" son de Coppel Corporation a Importacop. Si bien, se señalan modelos de dos de las Solicitantes, las facturas que expiden estas dos últimas empresas no comprueba que son fabricadas en China; ii) el llenado de las hojas técnicas "Benotto - Hoja técnica Coppel Technical Sheet Junio 2023 Adult Bicycles", de acuerdo con lo observado en el correo electrónico entre Coppel, S.A. de C.V. y Benotto, es únicamente para su "Planeación Bicicletas 2024 Importación" lo cual no confirma que el producto nacional se fabrique en China; iii) los comprobantes fiscales digitales y facturas relacionadas con gastos de importación de las bicicletas supuestamente vendidas a Coppel, S.A. de C.V. por la producción nacional en 2021, tampoco señalan que el producto sea fabricado en China, además de que se encuentran fuera del periodo analizado. En este sentido, tal como se señaló en el punto 301 de la presente Resolución, la Secretaría no contó con elementos que indiquen que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete, se encuentran vinculadas con exportadores o importadores del producto objeto de investigación; y si bien Benotto, Bicicletas Mercurio y Bicicletas Veloci realizaron importaciones de bicicletas para adulto originarias de China, estas representaron volúmenes insignificantes -0.01% en el periodo investigado y menos del 2% en el periodo analizado- por lo que no podrían considerarse como las causantes del daño alegado.
8. Importaciones temporales
124. Importacop solicitó excluir de la presente investigación a las importaciones temporales y realizar un examen basado solo en las importaciones definitivas, toda vez que, a su consideración, las importaciones temporales no causan daño material a la rama de producción nacional, pues no participan en el mercado interno ni compiten con la producción nacional. Al respecto, señaló lo siguiente:
a. Carece de sentido que las Solicitantes manifiesten que el producto investigado importado temporalmente se destina al mercado nacional, ya que dicho régimen tiene como finalidad que las mercancías permanezcan en el país por un tiempo limitado para que retornen al extranjero en el mismo estado, tal como lo dispone el artículo 106 de la Ley Aduanera. Asimismo, de acuerdo con el artículo 105 de dicha Ley, no se pueden vender (entendiéndose como el traslado de la propiedad) aquellas mercancías destinadas al régimen de importación temporal en territorio nacional, con excepción que sea entre empresas IMMEX.
b. Por lo tanto, las importaciones temporales, al estar sujetas al régimen previsto en los artículos 105 y 106 de la Ley Aduanera, no pueden venderse al consumidor final en territorio nacional, en consecuencia, no compiten con los productos nacionales destinados al consumo en México y no pueden generar daño a la rama de producción nacional, al no existir concurrencia en el mercado que permita establecer una relación causal.
125. Al respecto, las Solicitantes manifestaron que las importaciones temporales deben incluirse en el análisis y en la eventual aplicación de la cuota compensatoria, debido a lo siguiente:
a. Si bien, jurídicamente estas importaciones están destinadas a procesos temporales como transformación o reparación bajo el esquema IMMEX, existe el riesgo de que no retornen y queden ilegalmente en el país, incurriendo en la omisión del pago de impuestos y cuotas compensatorias, afectando a la industria nacional de bicicletas que enfrenta la competencia desleal y precios subvaluados. Aun en el caso de que dichas importaciones temporales sufran alguna transformación y retornen al extranjero, es claro que compiten con el producto investigado y deben estar sujetas a las eventuales cuotas compensatorias que imponga la Secretaría.
b. Llaman la atención los hallazgos del Gobierno Federal sobre el incremento de las importaciones de bicicletas bajo el programa IMMEX a través de la fracción arancelaria de la TIGIE 8712.00.05, NICO 01, 02, 03 y 99, en 2024, con 134,765 unidades, lo que representó el 22% del total de las importaciones en dicho año. El supuesto proceso de transformación y/o reparación de bicicletas ha resultado atípico, y ha generado dudas respecto del estricto cumplimiento de las obligaciones propias del régimen temporal y el programa IMMEX, así como el destino final de las mercancías importadas, pues en un comunicado de la Secretaría del 25 de febrero de 2025, obtenido de la página de Internet https://www.gob.mx/se/prensa/inicia-segunda-fase-de-la-estrategia-operacion-limpieza se constataron irregularidades bajo dicho programa. De acuerdo con el comunicado oficial anterior, se confirma la existencia de prácticas ilegales, por ello, y como resultado de esta acción, se procedió a la cancelación de los Programas IMMEX de las empresas señaladas en la comunicación de mérito, que hacían un uso ilegal de dicho Programa. Resalta que, en 2024 las tres empresas señaladas en dicho comunicado realizaron importaciones a través de la fracción arancelaria de la TIGIE 8712.00.05, NICO 02 (niños), 03 (adulto) y 99 (los demás), con valores unitarios sumamente bajos, lo que representa un perjuicio grave a la industria nacional de bicicletas, de quedarse dicha mercancía en territorio nacional.
126. La Secretaría determinó infundados los argumentos de Importacop, debido a lo siguiente:
a. Como se señaló en el punto 145 de la Resolución de Inicio, al haberse pedido por las Solicitantes, la presente investigación antidumping contempla tanto las importaciones definitivas como las temporales de bicicletas para adultos. Lo anterior, no constituye elemento alguno que contravenga la legislación en materia de prácticas desleales de comercio internacional.
b. De conformidad con los artículos 3.1 del Acuerdo Antidumping, 41, fracción I de la LCE y 64, fracción I del RLCE, la Secretaría evalúa el comportamiento y la tendencia de las importaciones totales del producto objeto de investigación durante el periodo analizado, tanto en términos absolutos como en relación con la producción o el consumo nacional.
c. El artículo 52 de la Ley Aduanera establece que están obligadas al pago de impuestos al comercio exterior y al cumplimiento de cuotas compensatorias, las personas que introduzcan mercancías al territorio nacional, independientemente del régimen. Asimismo, en su artículo 104, fracción II especifica que las importaciones temporales deben cumplir con las regulaciones y restricciones no arancelarias y, en su caso, con las cuotas compensatorias.
d. El artículo Sexto Transitorio del "Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley Aduanera" publicado en el DOF el 31 de diciembre de 2000, que reformó diversas disposiciones de la Ley Aduanera, precisa que en lo relativo al pago de las cuotas compensatorias, las mismas son aplicables a las mercancías que se introduzcan bajo el régimen de importación temporal, depósito fiscal y de elaboración, transformación o reparación en recinto fiscalizado, a partir del 1 de enero de 2001, en los términos y condiciones que establezcan las resoluciones definitivas que se emitan como resultado de las investigaciones, lo cual ha quedado precisado de igual forma con las reformas a la Ley Aduanera del 25 de junio de 2018, en la que se señala expresamente que las cuotas compensatorias se podrán aplicar a cualquier régimen aduanero.
e. El "Acuerdo por el que la Secretaría de Economía emite Reglas y criterios de carácter general en materia de comercio exterior", publicado en el DOF el 9 de mayo de 2022, en su artículo 2.5.5, confirmó que las cuotas compensatorias son aplicables a importaciones temporales, siempre que así lo disponga expresamente la resolución respectiva.
f. El artículo Decimocuarto Transitorio del "Decreto por el que se modifica el diverso para el fomento y operación de la industria maquiladora de exportación", publicado en el DOF el 1 de noviembre de 2006, dispone que serán aplicables las cuotas compensatorias a las mercancías que se introduzcan a territorio nacional a través del régimen de importación temporal, siempre que la resolución correspondiente que se emita como resultado de una investigación sobre prácticas desleales de comercio internacional así lo establezca expresamente.
127. Adicionalmente, independientemente que su inclusión fue pedida por las Solicitantes, la Secretaría consideró que las importaciones temporales son susceptibles de análisis, toda vez que pueden generar un desplazamiento de la producción nacional cuando son adquiridas y utilizadas por empresas establecidas en territorio nacional. En estos casos, las mercancías importadas atienden una demanda que potencialmente podría ser cubierta por productores nacionales, de modo que su adquisición en el extranjero puede traducirse en una menor demanda, ventas y participación de mercado para la producción nacional.
128. Por tanto, el carácter temporal de dichas operaciones no elimina por sí mismo su efecto de desplazamiento, pues lo relevante es que, durante su utilización en territorio nacional, exista una posibilidad efectiva de sustitución entre la mercancía importada y la producción nacional. Incluso cuando el producto sea posteriormente exportado, la utilización del insumo importado puede haber desplazado previamente una adquisición que pudo realizarse con productores nacionales.
129. En virtud de lo anterior, la Secretaría determinó que, conforme a la legislación aplicable, es procedente que las importaciones temporales sean integradas en el análisis de importaciones y, en su caso, en la aplicación de las cuotas compensatorias; mismas que no tendrían que cubrir si se demuestra que sus importaciones no se realizan mediante prácticas de discriminación de precios.
H. Análisis de discriminación de precios
130. En esta etapa del procedimiento comparecieron las Solicitantes, la empresa exportadora Shenghong, las importadoras Artículos Deportivos Decathlon, CMA, Importacop, y Tiendas Soriana, quienes dieron respuesta al formulario, presentaron argumentos, así como información y el soporte documental anexo relacionado con las importaciones de bicicletas para adultos que realizaron durante el periodo investigado, originarias de China.
131. Conforme a la revisión de los argumentos y las pruebas presentados por las empresas comparecientes, y la información que se allegó la Secretaría, a través de las respuestas a los formularios y a los requerimientos de información realizados, se determinó lo siguiente.
1. Precio de exportación
a. Shenghong
i. Código de producto
132. Shenghong señaló que los códigos de producto son proporcionados directamente por sus clientes, ya que la fábrica no cuenta con un sistema interno de codificación. Explicó que el código lo recibe de su cliente, lo registra en su sistema y son idénticos para artículos similares en los mercados a terceros países, así como en el mercado interno chino y el mexicano.
133. Explicó que el ensamblaje de una bicicleta para adulto requiere, por lo menos, 47 componentes distintos y que existen variaciones menores entre ellos, como el grado del material, la marca, el modelo, el acabado, el peso o el índice de rendimiento, que inciden de manera significativa en el precio final del producto.
134. Manifestó que las ventas del producto objeto de investigación se clasifican utilizando una estructura estandarizada de códigos de producto construida con base en atributos centrales, la cual permite la comparabilidad entre los modelos en el mercado interno y de exportación. Acotó que las diferencias menores en componentes, como frenos, sillín y acabado, se pueden ajustar mediante metodologías estándar de comparación de precios.
135. Respecto de las ventas al mercado de exportación, Shenghong explicó que vende el producto objeto de investigación a través de tres empresas comercializadoras relacionadas que, posteriormente, exportan a México, pertenecientes a Hebei Bicystar.
136. Señaló que, cuando los clientes mexicanos realizan los pedidos a Hebei Bicystar, normalmente proporcionan: i) un rango de precios objetivo aproximado, junto con los planos de la bicicleta, y ii) ciertas especificaciones, como el tamaño de la rueda, el material y tamaño del cuadro, así como el número de velocidades. Agregó que la configuración detallada del resto de los componentes es diseñada por el proveedor del producto objeto de investigación para cumplir con el rango de precios indicado por el cliente.
137. A partir de la información proporcionada por la empresa productora respecto de la estructura de sus códigos de producto y el funcionamiento de estos al interior de la empresa, la Secretaría realizó un requerimiento de información a Shenghong para que proporcionara la explicación sobre la importancia de sus códigos de producto y funcionalidad en su sistema contable; la forma en que realiza la asignación de cada código en las ventas internas y de exportación, así como su relación con los costos de producción; la estructura estandarizada de códigos de producto, su correspondiente funcionamiento, y la aclaración sobre los ajustes por diferencias menores en los componentes que no considera para la determinación de sus códigos de producto, tal como se indicó en el punto 42 de la presente Resolución.
138. En respuesta, Shenghong explicó que, para las exportaciones realizadas a través de Hebei Bicystar a México, la descripción textual o comercial que figura en la factura de venta constituye el código de producto. Añadió que todos los productos en una factura comercial están consolidados y su importe total se registra en su sistema contable. No obstante, señaló que, aunque la descripción textual no es visible en el sistema, el importe total de la factura comercial es conciliable con el importe total registrado en la contabilidad. Aclaró que el código de producto se refiere a la descripción comercial utilizada por Shenghong en las ventas en el mercado interno y costos de producción, y la empleada por Hebei Bicystar en las ventas de exportación a México, con su respectiva documentación.
139. Indicó que, para las ventas en el mercado de China, la descripción comercial figura en el documento de salida de producto, que adjunta al cliente cuando despacha las mercancías.
140. Para los costos de producción, Shenghong señaló que la descripción comercial se observa en la lista de componentes, la cual usa con fines de estadística interna de costos de producción de la empresa. Proporcionó una lista de materiales y componentes que contiene la totalidad de los elementos que conforman un modelo de bicicleta relacionada con una orden de compra de Hebei Bicystar a Shenghong en 2024.
141. Para sustentar sus afirmaciones, aportó facturas comerciales de las exportaciones de Hebei Bicystar a México, "Documentos de Salida" de las ventas internas de Shenghong y una lista de componentes para los costos de producción.
142. Respecto de la asignación de una descripción comercial por mercado, explicó que recopiló las características de los productos por cada pedido de exportación y de ventas en el mercado interno de China, con la finalidad de consolidar las cuatro características físicas principales que conforman las bicicletas para adulto: diámetro de la rueda, material, tipo de bicicleta y nivel de velocidades, para determinar un "Código de Producto Unificado", en adelante código unificado.
143. En cuanto a la inconsistencia sobre la utilización de una estructura de códigos estandarizada, aclaró que tanto Shenghong como Hebei Bicystar mantienen sus códigos de producto de forma individual. No obstante, precisó que ambas empresas carecen de un sistema completo y formalizado de reglas, por lo que no existe un sistema de codificación unificado aplicable que permita identificar productos a lo largo de la cadena de suministro de Shenghong a Hebei Bicystar.
144. Para correlacionar las exportaciones a México, las ventas internas y los costos de producción, presentó el código unificado que resume las características inherentes a los productos. Precisó que utilizó ese código de forma única y uniforme en los anexos de precio de exportación, ventas en el mercado interno y costos de producción, para garantizar su precisión. Presentó un listado de códigos correlacionados entre Shenghong y Hebei Bicystar.
145. En relación con las diferencias menores de precios derivadas de los distintos componentes que conforman el producto objeto de investigación, Shenghong sostuvo que no se requirió realizar ningún ajuste, debido a que el código unificado lo creó únicamente con el propósito de identificar y correlacionar las ventas nacionales, las exportaciones a México y los costos de producción de la mercancía objeto de investigación, y no lo utiliza como base para "derivar" precios de venta o los costos de producción.
146. La Secretaría revisó la información y pruebas presentadas por Shenghong para la conformación de código unificado, y observó lo siguiente:
a. En la factura de exportación de Hebei Bicystar se reportó el tamaño de la rodada y el nombre del modelo de la bicicleta, que incluyó el tipo de bicicleta y material, no así el número de velocidades.
Sin embargo, la Secretaría no logró identificar la forma en la que Hebei Bicystar realizó la identificación de las características de las bicicletas que adquirió de Shenghong, debido a que en la factura comercial del fabricante observó una descripción de producto genérica: "equipo de transporte bicicleta", situación que no permitió contar con todos los elementos suficientes para realizar la correlación de productos presentada por Shenghong, ya que no registró ninguna de las características del producto objeto de investigación que reportó Hebei Bicystar.
En particular, la Secretaría observó en las capturas de pantalla que el sistema contable de Hebei Bicystar no reportó las características esenciales de las bicicletas que permitieran justificar el uso de un código único derivado de su contabilidad interna, situación consistente con el señalamiento de Shenghong sobre la inexistencia de un "sistema único e interoperable entre ambas compañías".
b. En las ventas internas realizadas por Shenghong, la Secretaría observó que las facturas al mercado chino no reportaron un código de producto ni se observaron descritas las características de las bicicletas.
No obstante, la Secretaría identificó en el "Documento de Salida de Producto" el reporte de las cuatro características que constituyen al código unificado, como el tipo de bicicleta, material, tamaño de la rodada y número de velocidades. Asimismo, observó en la factura de venta y la hoja de salida de producto el número de contrato de compraventa relacionado a las transacciones correspondientes.
c. En relación con los costos de producción, Shenghong proporcionó una captura de pantalla sobre una lista de componentes que extrajo de su sistema contable, a partir de la cual la Secretaría observó el tipo de bicicleta, el material, el tamaño de la rueda y el número de velocidades. Sin embargo, Shenghong no proporcionó el rastreo que permitiera identificar la relación directa entre la lista de componentes que presentó con alguna factura de venta específica de alguna transacción del producto objeto de investigación, situación que no sustentó la utilización de los códigos unificados propuestos.
147. A partir de lo descrito en los párrafos anteriores, la Secretaría consideró que el código unificado, proporcionado para efectos del presente procedimiento, no opera de manera consistente en las operaciones de venta y no permitió el rastreo de ventas entre Shenghong y Hebei Bicystar, ya que ambas empresas carecen de reglas internas de codificación, y los códigos de producto se establecen en función de la solicitud del cliente.
148. A partir de la información y los documentos proporcionados por Shenghong, la Secretaría no pudo identificar, dentro de las facturas de venta, las características consideradas en la construcción del código unificado de producto, y tampoco pudo realizar la correlación de los registros operación por operación a través de dicha variable entre las ventas de Shenghong a Hebei Bicystar y de esta última empresa al cliente mexicano.
149. La Secretaría no identificó elementos suficientes y descripciones completas del producto en las facturas de venta de exportación a México del fabricante. Por ejemplo, en las facturas de Shenghong observó descripciones genéricas del producto con valores y volúmenes totales que no permitieron observar y verificar detalles unitarios de la mercancía, lo que impidió garantizar una comparación equitativa entre precio de exportación y el valor normal.
150. La Secretaría también consideró que, en cuanto a la variabilidad de los componentes y su efecto en los precios y costos de producción, Shenghong no proporcionó la información y pruebas suficientes que permitieran identificar que las diferencias en material, velocidades, acabado, así como diferencias menores, no son elementos que deban incluirse en las codificaciones unificadas, segmentadas o únicas, ni proporcionó la documentación que acredite que la variabilidad en los productos no afecta la comparación equitativa exigida por el artículo 39 del RLCE.
1) Determinación
151. Con base en la información y pruebas proporcionadas por Shenghong, y las formas en que vende el producto objeto de investigación en los mercados chino y de exportación a México, la Secretaría no contó con los elementos suficientes que permitan determinar que el código unificado garantice una comparación equitativa entre el precio de exportación y el valor normal, conforme a los artículos 2.4 del Acuerdo Antidumping y 39 del RLCE. En este sentido, la correlación de códigos de producto proporcionada por Shenghong no puede emplearse para efectos del cálculo del margen de discriminación de precios, por lo cual se utilizó la identificación genérica proporcionada por Shenghong en la base de datos de precio de exportación.
ii. Precio de exportación
152. Shenghong afirmó que fue el productor de las bicicletas para adulto exportadas a México durante el periodo investigado.
153. Para calcular el precio de exportación, presentó la base de datos de exportaciones de bicicletas para adulto producidas por Shenghong y vendidas a Hebei Bicystar, y de esta última a los clientes en México durante 2024. Para sustentar las exportaciones, presentó documentación relacionada con las ventas realizadas en el periodo investigado.
154. Explicó que, en el mercado de exportación, Shenghong no hace diferencia en los precios del producto objeto de investigación en función de los requisitos específicos de configuración de cada cliente, independientemente de si es una empresa relacionada o no.
155. Indicó que las ventas totales reportadas a México por Shenghong no pueden conciliarse directamente con las operaciones de exportación a México realizadas por Hebei Bicystar, debido a que Shenghong solo refleja el volumen de las exportaciones de las bicicletas para adulto que fabricó durante el periodo investigado, mientras que la base de datos de Hebei Bicystar incluye bicicletas para adulto adquiridas de otros proveedores.
156. A partir de la información proporcionada, la Secretaría identificó que Shenghong reportó ventas de bicicletas para adulto producidas por otros fabricantes y ventas de bicicletas con tamaño de rodada de 20 pulgadas, correspondientes a producto que no es objeto de investigación, así como operaciones con descripción de producto 700C. Con base en las observaciones realizadas, requirió a la empresa para que proporcionara las aclaraciones correspondientes, el soporte documental del total de las ventas expedido por las empresas involucradas en las ventas de exportación a México y las capturas de pantalla del sistema contable que permitieran observar cómo realizó el registro de las transacciones en la contabilidad, y que se observaran los principales datos que identificaran las operaciones reportadas en la base de datos del precio de exportación, tal como se indicó en el punto 42 de la presente Resolución.
157. En respuesta, Shenghong proporcionó nuevamente la base de datos de exportación a México, en la que excluyó las bicicletas para adulto de otros fabricantes y de productos no objeto de investigación. Para el modelo 700C, indicó que puede clasificarse como "bicicletas urbanas" o "bicicletas de carretera" indistintamente, y que en su respuesta al formulario basó la clasificación en el ancho máximo de los neumáticos. Precisó que, debido a que los precios de exportación de estos modelos son significativamente más altos, los excluyó del reporte de las transacciones de exportación realizadas en 2024.
158. Aportó la totalidad de las facturas expedidas por Shenghong y Hebei Bicystar, así como listas de componentes para 11 modelos de bicicletas de las ventas de exportación, y una captura de pantalla proveniente de su sistema contable, para sustentar la metodología utilizada para la obtención de las listas de componentes mencionadas, relacionadas con los pedidos del producto objeto de investigación que el cliente en México solicita a Hebei Bicystar.
159. Además, Shenghong proporcionó facturas de IVA, capturas de pantalla de su sistema contable, lista de empaque, formulario de declaración de aduanas, conocimientos de embarque, contratos de compraventa y facturas de gastos pagados por Hebei Bicystar, por ejemplo, de flete y de seguro interno. Explicó que el monto total de las ventas de Shenghong no se puede conciliar con el monto de las exportaciones reportado, ya que una factura de venta de Hebei Bicystar puede incluir bicicletas para adulto no investigadas o producidas por otras fábricas.
160. Por su parte, la Secretaría observó que Shenghong registró una descripción genérica en los documentos de venta, en la que no incluyó las características bajo las cuales la productora exportadora construyó el código unificado. Asimismo, advirtió que Shenghong facturó a Hebei Bicystar el producto objeto de investigación con un patrón determinado sin hacer diferencias por tipo de producto, lo cual contradice la identificación de las características principales para la construcción de códigos unificados.
161. Respecto de la facturación de Hebei Bicystar, la Secretaría observó un comportamiento contrario al de Shenghong, ya que en su descripción comercial incluyó el reporte de las características principales del producto objeto de investigación consideradas en el código unificado y la diferenciación del precio por tipo de producto exportado.
162. La Secretaría reitera que Shenghong no proporcionó los elementos necesarios para corroborar la viabilidad del uso de un código unificado, la segmentación del producto o la consideración de una categoría genérica de producto, ni presentó la documentación que acreditara que la variabilidad en el producto no afecta la comparación equitativa exigida por el artículo 39 del RLCE.
163. Asimismo, Shenghong no explicó la correlación, identificación, trazabilidad o elementos, ni proporcionó el soporte documental que utilizó Hebei Bicystar para facturar y clasificar sus ventas del producto objeto de investigación por tipo de producto, a partir de la descripción genérica que emplea Shenghong en la facturación.
164. En ese sentido, la Secretaría realizó la trazabilidad de las facturas de exportación a partir del número de factura de Hebei Bicystar, identificando, como parte de las facturas de Shenghong, el volumen, valor y cliente correspondiente a dicha empresa. Sin embargo, debido a la descripción comercial genérica empleada por Shenghong en la emisión de sus facturas, no fue posible calcular el precio de exportación a partir de códigos unificados, aun cuando Shenghong aportó 11 listas de componentes correspondientes a 17 modelos de bicicletas exportados a México durante 2024, como ejemplos de su rastreo.
165. Adicionalmente, la Secretaría observó que las listas de componentes que presentó Shenghong no reportaron la fecha de emisión, ni un número de orden o identificador que las relacionara directamente con los productos reportados en la base de exportaciones, situación que no permitió a la Secretaría realizar la trazabilidad e identificar la forma en que Hebei Bicystar realizó el registro en sus facturas de venta, de las características físicas de las bicicletas para adultos que adquirió de Shenghong.
166. En relación con las bicicletas tipo 700C, la Secretaría las incluyó en el análisis de discriminación de precios, ya que identificó que corresponden a bicicletas objeto de investigación.
167. Por lo anterior, para calcular el precio de exportación, la Secretaría consideró los precios de venta reportados por Shenghong a Hebei Bicystar, dado que las ventas corresponden al producto objeto de investigación, a un nivel ex fábrica y debido a que no contó con el soporte documental suficiente para identificar la trazabilidad operación por operación entre los registros de Shenghong y Hebei Bicystar, así como que ambas empresas no proporcionaron el mismo nivel de detalle en su descripción comercial de la mercancía.
1) Determinación
168. Con fundamento en el artículo 40 del RLCE, la Secretaría calculó el precio de exportación promedio ponderado en dólares por pieza, a partir de las ventas de bicicletas para adulto que realizó Shenghong a nivel ex fábrica destinadas al mercado de exportación a México, durante el periodo investigado.
iii. Ajustes al precio de exportación
169. Shenghong señaló que el precio de exportación de Hebei Bicystar al cliente final en México está reportado a nivel Libre a Bordo, FOB, por las siglas en inglés de Free On Board, por lo cual propuso ajustar el precio por términos y condiciones de venta, específicamente, por los conceptos de flete interno en China, manejo de producto, gastos bancarios y crédito.
1) Flete interno y manejo de producto
170. Explicó que los datos utilizados para estos ajustes correspondían a los montos reales pagados a la empresa de transporte. Como base para determinar el flete interno unitario y el gasto de manejo, calculó un monto unitario para cada orden incluida en la factura comercial a partir de los pagos efectivamente realizados. Proporcionó la metodología de cálculo y acreditó los montos con el estado de cuenta.
171. Dado que los precios de los ajustes se reportaron en renminbis, los convirtió a dólares con el tipo de cambio mensual del periodo investigado, que obtuvo de la página de Internet de la Administración Estatal de Divisas del Gobierno de China https://www.safe.gov.cn/safe/rmbhlzjj/index.html.
2) Gastos bancarios
172. Shenghong señaló que se trata de comisiones bancarias registradas en las cuentas de Hebei Bicystar durante 2024. Para estimar el ajuste, dividió el monto total por comisiones bancarias entre la cantidad total de los productos vendidos. Ambas cifras abarcaron el periodo investigado.
173. La Secretaría requirió a Shenghong información adicional sobre la metodología empleada para el cálculo de este concepto y las pruebas documentales que acreditaran la totalidad de comisiones bancarias y productos vendidos durante el periodo investigado, tal como se indicó en el punto 42 de la presente Resolución.
174. En respuesta, Shenghong explicó que, durante el periodo investigado, mediante los comprobantes bancarios, verificó la liquidación de las facturas de exportación identificadas por número de factura, por lo que no incurrió en comisiones en las transacciones de bicicletas para adulto. Presentó el acumulado de las comisiones de Hebei Bicystar durante el periodo investigado, que obtuvo del libro mayor de gastos financieros del comercializador, una relación de las facturas de exportación y la conciliación de ambos documentos con los pagos de cada operación. Aportó el aviso de crédito de liquidación para el periodo investigado de la cuenta de Hebei Bicystar del Banco de China.
3) Crédito
175. Shenghong señaló que consideró los días de crédito como el periodo transcurrido entre la fecha de pago y la fecha de emisión de la factura registrada por Hebei Bicystar. Indicó que utilizó la tasa libor anual para el periodo investigado del Departamento de Política Monetaria del Banco Central de China http://www.pbc.gov.cn/zhengcehuobisi/125207/125213/125440/3876551/5213262/index.html.
iv. Determinación
176. Debido a que la Secretaría no consideró la base de exportaciones de Hebei Bicystar para calcular el precio de exportación, determinó no aplicar los ajustes al precio de exportación propuestos.
177. La Secretaría revisó los contratos de compraventa de todas las operaciones de exportación entre Shenghong y Hebei Bicystar, e identificó que, en las condiciones del contrato de venta, las transacciones entre las empresas se dan a nivel comercial ex fábrica, situación que confirmó que las ventas del producto objeto de investigación entre Shenghong y Hebei Bicystar se dan en ese nivel comercial, tal como se señaló en el punto 168 de la presente Resolución. Por lo anterior, determinó no aplicar ajustes el precio de exportación calculado a partir de los valores y volúmenes reportados en las facturas de Shenghong.
b. Solicitantes
178. Las Solicitantes aportaron las estadísticas de importación de bicicletas para adulto originarias de China, que obtuvieron de la Agencia Nacional de Aduanas de México, en adelante la ANAM, a través de la ANAFABI, mercancía que ingresó por la fracción arancelaria de la TIGIE 8712.00.05, NICO 03, durante el periodo investigado.
179. Señalaron que el producto objeto de investigación también ingresó por otra fracción arancelaria, debido a una mala clasificación u operaciones en cantidades mínimas, por lo que para el análisis únicamente se consideró la fracción arancelaria 8712.00.05 de la TIGIE, NICO 03. Debido a que por dicha fracción arancelaria ingresó mercancía que no es objeto de investigación, propusieron la metodología de depuración de bicicletas para adulto investigadas, descrita en el punto 31 de la Resolución de Inicio, en la que se consideran criterios relacionados con el origen; claves de pedimento; operaciones que incluyen producto objeto de investigación y no investigado, así como los regímenes de importación.
180. A partir de la identificación de la mercancía objeto de investigación, las Solicitantes clasificaron las operaciones en tipos de producto, con base en la rodada de la bicicleta que se reportó en la descripción comercial, operación por operación.
181. Precisaron que no todas las descripciones son homogéneas y no incluyen características como el tamaño de rodada o la palabra "para adulto" que identifica a la mercancía objeto de investigación. Para las operaciones de las que no contaron con la información suficiente para asignar el tamaño de rodada, las clasificaron como un solo tipo de producto denominada "Sin rodada". Asimismo, solicitaron a la Secretaría no excluirlas, ya que, derivado de la metodología de depuración, consideraron que pertenece al producto objeto de investigación. Señalaron que en la "Resolución Preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de llantas neumáticas nuevas de construcción radial para automóvil y camioneta (camión ligero), de diámetro interior nominal de 13 a 22 pulgadas (330.2 mm a 558.8 mm, respectivamente) originarias de la República Popular China, independientemente del país de procedencia", publicada en el DOF el 5 de abril de 2024, la Secretaría reconoció que las empresas solicitantes de una investigación no cuentan con información precisa para identificar las importaciones al mismo nivel de detalle con el que cuentan las empresas exportadoras en su sistema contable, razón por la que no están obligadas a identificar las importaciones a ese nivel.
182. En la presente investigación, las Solicitantes calcularon un precio de exportación, en dólares por pieza sin ajustar, de la mercancía objeto de investigación considerando el valor en aduana por operación. Estimaron un precio de exportación promedio ponderado por tipo de producto, en función del tamaño de rodada de las bicicletas que identificaron en la base de importaciones. Para las operaciones que clasificaron en la categoría "Sin rodada", indicaron que pueden contener medidas de rodada mayores a 20 pulgadas, que corresponden a bicicletas para adulto, por lo que las clasificaron como un solo tipo de producto.
183. Proporcionaron un cálculo adicional del precio de exportación promedio ponderado sin considerar los tipos de producto. Explicaron que aportaron esa estimación, debido a que existieron operaciones de importación de mercancía objeto de investigación que no pudieron clasificar por tipo de producto, por una descripción genérica de los registros.
184. Indicaron que la base de importaciones de la ANAM no cuenta con datos sobre descuentos, reembolsos y bonificaciones, ya que los importadores o productores son dueños de la información del sistema contable, y las Solicitantes no tienen acceso por ser confidencial.
185. Por su parte, la Secretaría se allegó las estadísticas de importación del producto objeto de investigación durante el periodo investigado, datos que integran las estadísticas de la Balanza Comercial, elaborada por el SAT, la Secretaría, el Banco de México y el INEGI. Comparó dicha información con la que aportaron las Solicitantes y encontró diferencias en número de operaciones, volumen y valor.
186. Por lo anterior, la Secretaría utilizó la base de datos de la Balanza Comercial, ya que la información que contiene se obtiene previa validación de los pedimentos aduaneros, que se da en un marco de intercambio de información entre agentes y apoderados aduanales, por una parte, y la autoridad aduanera por la otra, la cual es revisada por el Banco de México y, por lo tanto, se considera como la mejor información disponible para la estimación del precio de exportación.
187. En esta etapa de la investigación, la Secretaría se allegó pedimentos e información anexa sobre las operaciones de importación realizadas durante el periodo investigado, y a partir de la revisión del soporte documental, identificó en un porcentaje superior a 75% de las importaciones totales, elementos registrados en su descripción comercial: su relación con bicicletas para adulto y la rodada transacción por transacción.
188. Por lo anterior, para efectos del análisis del precio de exportación, la Secretaría consideró la clasificación de la mercancía investigada por tipo de producto a partir del tamaño de rodada y no excluir del cálculo aquellas operaciones con una descripción genérica, ya que no contó con la información suficiente que le permitiera observar si se trata de la mercancía objeto de investigación. De esta manera, la Secretaría calculó el precio de exportación por rodada, empleando la metodología de clasificación propuesta por las Solicitantes, descrita en los puntos 179 a 182 de la presente Resolución.
i. Determinación
189. Con fundamento en los artículos 39 y 40 del RLCE, la Secretaría calculó un precio de exportación promedio ponderado en dólares por pieza, por tipo de producto, es decir, por el tamaño de rodada de las bicicletas para adulto originarias de China que ingresaron a México durante el periodo investigado.
ii. Ajustes al precio de exportación
190. Las Solicitantes explicaron que la base de importaciones de la ANAM no contiene el nivel de comercio "INCOTERM", razón por la que calcularon el precio de exportación a nivel valor en aduana, reportado en las estadísticas de importación. Manifestaron que dicho valor incluye, además del valor factura de la mercancía, los gastos incurridos en la exportación desde el país de origen, concepto que incluye gastos por transporte interno y marítimo, hasta el destino, y el seguro marítimo.
191. Señalaron que el valor en aduana reportado en dólares puede considerarse como un precio a nivel Costo, Seguro y Flete, CIF, por las siglas en inglés de Cost, Insurance and Freight, además de incluir embalajes y otros incrementables, de conformidad con los artículos 64 y 65 de la Ley Aduanera.
192. Propusieron ajustar el precio de exportación por términos y condiciones de venta, específicamente, por recolección y transporte interno, gastos portuarios, flete y seguro marítimos. Al respecto, proporcionaron el estudio denominado "Estudio Ajustes Bicicletas Adulto", en adelante Estudio Ajustes, realizado por la empresa consultora Workington, ubicada en la Ciudad de México y fundada en 2011. Señalaron que la consultora se dedica a distintas áreas del comercio exterior, principalmente en consultoría y auditoría.
193. En el Estudio Ajustes, se explican las particularidades del producto para la transportación internacional de China a México, a través de la vía marítima, así como el cubicaje de carga de la mercancía en los contenedores.
194. En el referido estudio se señala que Workington realizó una cotización a través de la página de Internet https://www.alibaba.com, con la representante de ventas de la empresa exportadora china, Hebei Suji Bike, del producto objeto de investigación para conocer las condiciones en que se transportaría en cuanto a capacidad, tipos de contenedores empleados en el traslado y el número de bicicletas por contenedor.
195. Adicionalmente, las Solicitantes proporcionaron una metodología de cálculo para determinar el número de bicicletas por contenedor de acuerdo con el tamaño de la rodada, realizaron la conversión de centímetros a metros y, posteriormente, estimaron un volumen cúbico por caja de acuerdo con las características físicas de cada bicicleta. En relación con la categoría "Sin Rodada", calcularon un promedio de bicicletas por contenedor y presentaron las medidas de cajas en las que empacan las bicicletas para adulto por rodada. Actualizaron la cotización de bicicletas para rodadas superiores a 20 pulgadas y la cantidad y el volumen por contenedor de 40 pies, como se describe en los puntos 55 y 56 de la Resolución de Inicio.
196. Una vez determinada la cantidad de bicicletas por contenedor, en el Estudio Ajustes se explica que se analizaron las importaciones de bicicletas para adulto originarias de China con destino a México, efectuadas durante el periodo investigado, a partir de la información de las estadísticas de importación de la página de Internet de Veritrade, específicamente de la fracción arancelaria 8712.00.05 de la TIGIE, NICO 03. El Estudio en cuestión indicó que Veritrade se dedica a proveer estadísticas de comercio exterior a distintos países, a las que se tiene acceso a través de una cuota anual por suscripción, y cuya información es extraída directamente de las bases estadísticas aduaneras de los diferentes países.
197. A partir del análisis del volumen reportado en la base de datos de Veritrade, que forma parte del Estudio Ajustes, se señaló que se identificaron los elementos más representativos en la cadena de suministro de las exportaciones de las bicicletas provenientes de China, tales como: durante el periodo investigado, el 98.43% de las exportaciones ingresaron al territorio mexicano vía marítima; la aduana de Lázaro Cárdenas, en Michoacán, es uno de los principales puntos de ingreso; la identificación de dos empresas chinas con presencia significativa en las exportaciones; y que de las seis principales empresas exportadoras, cuatro de ellas no realizaron exportaciones directas de China a México.
198. Con base en los criterios logísticos que identificaron de la información estadística de Veritrade, las Solicitantes calcularon los ajustes al precio de exportación como se detalla a continuación.
1) Recolección y transporte interno, gastos portuarios y flete marítimo
199. Las Solicitantes proporcionaron en el Estudio Ajustes dos capturas de pantalla correspondientes a dos cotizaciones que obtuvieron de la página de Internet de la empresa SeaRates https://www.searates.com, del 17 de marzo de 2025. La fuente de información corresponde a una plataforma digital con reconocimiento en el servicio logístico del comercio exterior a nivel global.
200. La información de las cotizaciones corresponde a un contenedor de 40 pies. Una de ellas tiene como punto de origen de recolección la ciudad de Suzhou, y la otra la ciudad de Shijiazhuang, ambas en China, con destino al puerto de Lázaro Cárdenas, en Michoacán, México. En el Estudio Ajustes se mencionó la plataforma de SeaRates; sin embargo, proporcionaron capturas de pantalla y pruebas documentales de dichas cotizaciones.
201. Respecto de los conceptos contenidos por cotización, explicaron que estos son generados inherentemente en una operación de comercio exterior, y que la carga genera los gastos administrativos y operativos en los distintos puertos. Señalaron que, para el puerto de Shanghái, China, se calcularon todos los gastos que se estarían generando en ese puerto. No obstante, para el puerto de Tianjin, China, aclararon que no se pudieron determinar los gastos previos a la operación. Puntualizaron que fue la información que tuvieron razonablemente a su alcance, de conformidad con el artículo 5.2 del Acuerdo Antidumping.
202. En las cotizaciones se desglosaron los gastos específicos por los conceptos de recolección y transporte interno, gastos portuarios y flete marítimo. En el Estudio Ajustes se calcularon los ajustes en dólares por pieza, al dividir el precio obtenido por cada ajuste de la cotización de la página de Internet de SeaRates, entre el número de bicicletas que caben en un contenedor de 40 pies. Estimaron el monto unitario de acuerdo con la metodología de cálculo descrita en los puntos 53 a 56 de la Resolución de Inicio.
203. Debido a que las cotizaciones se encontraron fuera del periodo investigado, deflactaron los precios con el Índice de Precios al Consumidor de China, con información que obtuvieron de la página de Internet Trading Economics https://tradingeconomics.com/china/consumer-price-index-cpi.
2) Seguro marítimo
204. Las Solicitantes presentaron una cotización por contenedor de 40 pies para cada tipo de producto, anexa al Estudio Ajustes. Explicaron que el monto reportado corresponde al costo del seguro marítimo que se calculó en la página de Internet de la empresa Shipco Transport, plataforma donde se puede realizar la cotización del seguro en línea. En el Estudio Ajustes se detallaron las credenciales de Shipco Transport, así como los servicios que ofrece en su página de Internet https://www.shipco.com/web-apps/cargo-insurance-calculator, de acuerdo con lo descrito en los puntos 69 y 70 de la Resolución de Inicio.
205. Indicaron que, para obtener el seguro marítimo, se requiere capturar el valor de la carga por contenedor y el valor del flete marítimo, por lo que utilizaron el valor de la mercancía cotizado por Hebei Suji Bike. Para el valor de flete marítimo, se utilizó el valor reportado en las cotizaciones realizadas en la página de Internet de la empresa SeaRates.
206. La Secretaría observó que las Solicitantes proporcionaron cotizaciones específicas, por seguro marítimo, para los tamaños de rodada 22, 24, 26, 27.5, 28 y 29 pulgadas. Sin embargo, únicamente consideró, para el cálculo del ajuste, la información relacionada con las rodadas que identificó en las importaciones realizadas durante el periodo investigado. Para el tipo de producto "Sin rodada", estimó el promedio simple de los montos reportados en las cotizaciones empleadas por tipo de producto.
207. En esta etapa de la investigación, la Secretaría se allegó información específica sobre operaciones de importación de bicicletas para adulto que ingresaron a territorio nacional durante el periodo investigado, originarias de China. En la revisión de los documentos anexos a las importaciones, la Secretaría contó con información relativa a las facturas de venta, listas de empaque, conocimientos de embarque y facturas relacionadas con los servicios logísticos y del traslado del producto objeto de investigación originario de China, a México.
208. Por lo anterior, la Secretaría determinó ajustar el precio de las bicicletas para adulto originarias de China, para el periodo investigado, por términos y condiciones de venta, específicamente, por los conceptos de flete y seguro marítimo, gastos portuarios y servicios de agencia de carrotaje.
iii. Determinación
209. De conformidad con los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE, y 53 y 54 del RLCE, la Secretaría ajustó el precio de exportación por términos y condiciones de venta, específicamente por los conceptos de flete y seguro marítimo, gastos portuarios y servicio de agencia de carrotaje, con la información y pruebas de los gastos efectivamente pagados en la transportación de la mercancía objeto de investigación de China a México, durante el periodo investigado.
2. Valor normal
a. Shenghong
210. Para el cálculo del valor normal, Shenghong proporcionó la base de datos con las operaciones de venta del producto objeto de investigación que realizó durante 2024 en China. Aportó una muestra de facturas comerciales de venta.
211. Señaló que las ventas de bicicletas para adulto en el mercado interno de China se dan directamente entre el fabricante y el cliente final, sin la intervención de comercializadores y entre empresas no vinculadas. Manifestó que después de la venta emiten facturas de IVA a sus clientes y, posteriormente, estos realizan el pago.
212. Explicó que las ventas en China y las exportaciones a México se clasifican utilizando una estructura estandarizada de códigos de producto, construida con base en atributos centrales. Afirmó que esa codificación permite la comparabilidad entre modelos internos y de exportación. Sin embargo, señaló que existen diferencias menores en componentes en frenos, sillín o acabado, y pueden ajustarse mediante las metodologías estándar de comparación de precios, como se señala en el punto 134 de la presente Resolución.
213. Afirmó que no aplica políticas de precios diferenciados, según la categoría del cliente, ya que los determina exclusivamente con base en las negociaciones individuales por cada cliente.
214. Manifestó que las ventas en el mercado interno constituyen una base razonable para determinar el valor normal, ya que durante el periodo investigado las ventas de bicicletas para adulto fueron significativas, superando el umbral de la prueba de suficiencia. Por lo anterior, indicó que no fue necesario recurrir a la opción de cálculo de valor reconstruido, las transacciones de venta se realizaron con "distribuidores y minoristas no vinculados" (sic) dadas en el curso de operaciones comerciales normales, y sin distorsiones derivadas de precios de transferencia o intervención gubernamental. Agregó que los precios:
a. Reflejan prácticas comerciales estándar, incluyendo plazos de crédito habituales y descuentos reportados de forma completa.
b. Se fijan por la interacción de la oferta y la demanda, sin la evidencia de un control de precios gubernamental, esquemas de doble precio o subsidios que distorsionen el valor de las ventas internas.
c. Los insumos principales se adquieren de múltiples proveedores a precios de mercado.
d. Las fluctuaciones de tipo de cambio no afectaron de forma anormal a la determinación de los precios durante el periodo investigado.
215. La Secretaría requirió a Shenghong para que presentara, entre otros elementos, la base de ventas internas únicamente del producto objeto de investigación; pruebas que sustentaran el nivel comercial de la transacción; y que proporcionara más facturas comerciales, así como la documentación anexa de las ventas.
216. En respuesta, Shenghong presentó la base de ventas internas del producto objeto de investigación. Respecto del término de venta de las transacciones, señaló que el precio doméstico por bicicleta no incluye costos por transporte, razón por la que no se debe deducir al precio de venta. Aportó los contratos de compraventa con sus clientes en el mercado interno, las facturas de venta y los documentos de salida de producto solicitadas en el requerimiento.
217. Por su parte, la Secretaría revisó la información. Comparó las facturas comerciales con las transacciones reportadas en la base de datos de valor normal, y observó que las facturas de venta no reportan un código de producto ni se describen las características de las bicicletas de las operaciones realizadas. No obstante, identificó las principales características de las bicicletas de cada transacción en el "Documento de Salida de Producto", anexo a las facturas aportadas, específicamente: i) tipo de bicicleta; ii) material; iii) tamaño de la rodada; y iv) número de velocidades, concordantes con el código unificado propuesto por Shenghong, información descrita en los puntos 139 y 146, literal b de la presente Resolución.
218. La Secretaría relacionó el "Documento de Salida de Producto" de cada operación, con los contratos de compraventa y las facturas comerciales, por medio de los datos de volúmenes, valores, clientes reportados en los documentos de las operaciones y el número de orden en todos los documentos. Asimismo, identificó en los contratos de compraventa que el término comercial de las transacciones está a nivel ex fábrica.
219. Por lo anterior, la Secretaría consideró calcular el valor normal con base en las ventas de bicicletas para adulto que realizó Shenghong durante el periodo investigado. Sin embargo, en esta etapa de la investigación determinó no considerar las principales características identificadas en la documentación de ventas internas para el cálculo del valor normal; en virtud de que, para el precio de exportación, no se contó con información para la identificación del tipo de producto y, para garantizar una comparación equitativa, consideró tomar los precios internos del producto objeto de investigación como se observó en el precio de exportación.
i. Determinación
220. De conformidad con los artículos 2.2 del Acuerdo Antidumping, 31 de la LCE, y 40 del RLCE, la Secretaría calculó el valor normal considerando las ventas internas de bicicletas para adulto con rodada superior a 20 pulgadas, realizadas durante el periodo investigado, a partir de la información de Shenghong, sin considerar el tamaño de la rodada de las bicicletas.
ii. Ajustes al valor normal
221. Debido a que las ventas del producto objeto de investigación se dieron a nivel ex fábrica, Shenghong propuso ajustar el valor normal por condiciones de venta, específicamente, por el concepto de crédito.
1) Crédito
222. Shenghong explicó que el plazo de pago se calcula a partir de su práctica comercial habitual. Para calcular el ajuste, utilizó la información descrita en el punto 175 de la presente Resolución. Al respecto, la Secretaría observó que los días de crédito que utilizó para determinar el monto del ajuste correspondieron a los días transcurridos entre la fecha de pago y la fecha de emisión de la factura.
iii. Determinación
223. De conformidad con los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE y 53 y 54 del RLCE, la Secretaría ajustó los precios de las bicicletas para adulto de Shenghong en el mercado interno de China por el concepto de crédito, con base en la información y la metodología de cálculo que proporcionó Shenghong.
iv. Costos de producción
224. Para los costos de producción, Shenghong afirmó que los registros se realizaron en función de los costos reales incurridos para cada modelo de producto objeto de investigación exportado a México, por lo que rastreó los pedidos exportados a México.
225. Explicó que, para determinar el costo unitario, debe multiplicarse cada concepto de la lista de componentes por la cantidad total de producción solicitada en la orden, dando como resultado el costo total de materiales.
226. Respecto de la mano de obra, señaló que se registra el costo necesario reportado por unidad en la lista de componentes, multiplicando por el número de bicicletas total de la orden de compra para obtener el costo total de la mano de obra directa.
227. En cuanto a los gastos indirectos de fabricación, explicó que incluyen el costo de materiales de embalaje, que consisten en cajas de cartón, "Gastos de carga en contenedor" clasificados en este concepto por no corresponder a mano de obra directa, ya que los registra como el costo incurrido por trabajador para transportar el producto al contenedor de envío, y gastos administrativos relacionados con los costos de gestión y el alquiler de las instalaciones de Shenghong. Afirmó que estos conceptos deben clasificarse como gastos indirectos de fabricación, ya que el sistema de cálculo de costos de Shenghong los incluye en los costos de producción que se reflejan en la lista de componentes.
228. A partir de la lista de componentes obtuvo el costo unitario indicado por cada concepto y orden de compra, que posteriormente multiplicó por el volumen de la orden para obtener los montos totales de los gastos indirectos de fabricación por orden de las bicicletas objeto de las transacciones durante el periodo investigado.
229. En cuanto a los gastos de administración, ventas y financieros, señaló que utilizó los estados financieros mensuales y calculó montos unitarios que, posteriormente, asignó a los productos vendidos en cada mes. Precisó que para las partidas de un pedido multiplica la suma de esos conceptos por la proporción entre el monto de ventas del pedido y los ingresos operativos totales, tal como lo estimó a partir de su información contable correspondiente al mes de mayo de 2024.
230. Para 11 modelos exportados del producto objeto de investigación, proporcionó la lista de componentes que indican los materiales y componentes directos, incluyó las piezas y el empaque requerido por modelo específico de bicicleta, la mano de obra y los gastos indirectos de fabricación. Asimismo, aportó los estados de resultados mensuales para el periodo investigado y una muestra de la estimación de montos unitarios para el mes de mayo de 2024.
231. La Secretaría requirió a Shenghong para que presentara explicaciones sobre el reporte de los costos; aportara nuevamente el anexo de costos de producción y su formulación, así como las pruebas que sustentaran las cifras reportadas por cada concepto para el periodo investigado y los "precios unitarios"; las listas de componentes correspondientes a las facturas de las ventas en el mercado interno de China para las facturas de ventas internas que le fueron requeridas; y el soporte documental que sustentara su afirmación sobre la nula existencia de inventarios, tal como se indicó en el punto 42 de la presente Resolución.
232. También se le requirió para que presentara aclaraciones y pruebas sobre los conceptos incluidos en los gastos indirectos de fabricación y que justificara, de conformidad con el artículo 46, fracción I del RLCE, por qué esos conceptos formaron parte de los gastos indirectos de fabricación del producto objeto de investigación, durante 2024.
233. En respuesta, Shenghong proporcionó el anexo de costos de producción formulado. Señaló que la cantidad total en piezas que consideró para los costos de producción equivale a la cantidad total de bicicletas vendidas a México durante el periodo investigado. Precisó que ese volumen puede conciliarse con la base de datos de precio de exportación.
234. Reiteró que la metodología de cálculo que utilizó para obtener los costos totales de producción correspondientes a materiales y componentes directos, mano de obra directos y gastos indirectos de fabricación, fue a partir del costo unitario, tal como se reporta en el ejemplo de la lista de componentes por modelo de bicicleta que extrajo de su sistema. Presentó una captura de pantalla para mostrar la extracción de información de su sistema contable registrado en la lista de componentes.
235. Para el cálculo de los gastos indirectos de fabricación durante el periodo investigado, explicó que determina la proporción que representan las ventas de los productos que Shenghong vende respecto del total mensual que vendió a Hebei Bicystar. Afirmó que el total de ventas acumulado para el periodo investigado puede verificarse. Presentó una captura de pantalla que reporta los gastos totales para 2024 por gastos administrativos, gastos de venta y gastos financieros.
236. En relación con el registro de los costos de producción, señaló que clasifica las diferentes listas de componentes de las ventas del producto objeto de investigación en cuentas contables específicas de costos y gastos de fabricación. A cada concepto le corresponde un número de cuenta específica. Señaló que los gastos indirectos de fabricación consisten en gastos de taller, costos de procesamiento, electricidad, depreciación, servicios externos, materiales de embalaje y otros.
237. Explicó que los costos de producción aportados se relacionan con la documentación de exportación a México, razón por la cual los costos de producción reportados no pueden conciliarse directamente con los registros contables financieros. Acotó que el cálculo de costos de producción que realizó comparado contra el total de las cuentas contables demostró que la proporción que obtuvo se encuentra dentro de un nivel razonable.
238. Respecto de la ausencia de inventarios, indicó que las bicicletas son productos altamente personalizados y que la cantidad de producción se determina en función de la cantidad de pedidos de venta sin producir excedentes. Explicó que en el libro mayor de inventario se reporta un saldo deudor y acreedor igual, lo que demuestra que todos los bienes ingresados en el periodo se vendieron completamente dentro del mismo, sin existencias remanentes.
239. Por su parte, la Secretaría revisó la información proporcionada por Shenghong sobre los costos de producción, y observó lo siguiente:
a. Los costos de producción fueron calculados específicamente sobre las listas de componentes de los modelos y volúmenes de venta por orden de compra de las bicicletas exportados a México durante el periodo investigado, que es consistente con la afirmación hecha por Shenghong.
b. Los costos totales de materiales y componentes directos, mano de obra directa y de los gastos indirectos de fabricación, se estimaron a partir de los precios unitarios, calculados de la lista de componentes de los modelos de bicicletas exportados a México, multiplicados por el volumen de cada orden, como se señaló en el punto 225 de la presente Resolución.
c. Los conceptos de gastos generales (administración, ventas y financieros) se calcularon a partir de la proporción porcentual que representaron de los ingresos por ventas de exportación de Shenghong a Hebei Bicystar, sobre las ventas totales de los productos vendidos durante 2024, porcentaje que, posteriormente, multiplicó por los gastos mensuales reportados para estos conceptos. En ese sentido, la Secretaría observó que Shenghong determinó el prorrateo de los gastos generales basado en una proporción calculada a partir de los ingresos por ventas que representaron las ventas de Shenghong a Hebei Bicystar, y no fueron prorrateados como la participación de los gastos generales a nivel departamental o corporativo totales de Shenghong sobre la base del costo de ventas, como lo señala el artículo 46, fracción IV, párrafo segundo del RLCE.
d. Contrario a las afirmaciones de Shenghong, en los anexos proporcionados la Secretaría identificó la existencia de inventarios, sin una explicación al respecto.
e. Los costos de producción no pueden conciliarse directamente con los registros financieros de la empresa.
f. La captura de pantalla del sistema de obtención de la lista de componentes reporta un monto específico por la totalidad de materias primas. Sin embargo, la Secretaría observó que, en la misma lista y la base de datos de costos de producción, Shenghong incluyó en ese mismo monto los relativos a mano de obra directa y gastos indirectos de fabricación sin explicación alguna, de tal forma que subestimó los costos reales incurridos de producción del producto objeto de investigación que fabricó en 2024.
g. Respecto de los costos indirectos de fabricación, Shenghong señaló haber clasificado gastos administrativos como "gastos indirectos de fabricación" sin explicaciones y pruebas que sustentaran sus afirmaciones. Además, no aportó la explicación requerida por la Secretaría, de conformidad con el artículo 46, fracción I del RLCE, sobre por qué realizó tal distribución de los gastos para la determinación de los costos de producción ex fábrica de la mercancía que produjo durante el 2024, si estos solo consideran el costo de materiales y componentes directos, mano de obra directa y gastos indirectos de fabricación, y no incluyen gastos administrativos considerados por Shenghong dentro del costo de producción.
h. En cuanto a los soportes que sustentaran los "precios unitarios" reportados en la lista de componentes que requirió la Secretaría, Shenghong no aportó balanzas de comprobación de las cuentas que componen los conceptos reportados en la lista de componentes. Se limitó a señalar los números de cuenta en la que clasifica los conceptos, situación que no permitió a la Secretaría replicar los cálculos aportados, aunado a que los costos reportados en su anexo solo incluyen costos relacionados con las especificaciones de la documentación de exportación, razón por la que no pueden conciliarse con sus registros contables.
i. Shenghong no aportó metodologías y pruebas suficientes de rastreo para la obtención de las cifras paso a paso que permitieran a la Secretaría llegar a los mismos resultados y realizar las réplicas de sus cálculos.
240. Al respecto, la Secretaría considera que Shenghong no justificó la clasificación de algunos conceptos, incluidos los gastos indirectos de fabricación. Solo afirmó que uno se refiere al costo por trabajador para cargar la bicicleta al contenedor, y otro a costos de gestión y el alquiler de la fábrica de la empresa, únicamente mencionó la composición de los gastos indirectos de fabricación, en los que consideró a gastos de taller, costos de procesamiento, electricidad, depreciación, servicios externos, materiales de embalaje y otros, sin explicar la naturaleza de este registro, aun cuando la Secretaría se lo requirió.
241. Asimismo, la Secretaría identificó que Shenghong no aportó las listas de componentes de operaciones de ventas internas de bicicletas para adulto que realizó en China en 2024, a pesar de que la Secretaría se las solicitó.
242. La Secretaría no contó con información específica sobre los costos de producción que le permitieran realizar un análisis pertinente sobre el costo de producción real de las bicicletas para adulto en el mercado interno de China.
243. En este sentido, la falta de las listas de componentes correspondientes a las órdenes de compra para las ventas internas de bicicletas para adulto impacta de manera directa en el análisis de valor normal, tal como lo establecen los artículos 2.2.1 y 2.2.1.1 del Acuerdo Antidumping y 42 del RLCE, ya que para el análisis de ventas internas en el mercado chino en el curso de operaciones comerciales normales, requiere que los registros contables reflejen razonablemente los costos asociados con la producción y venta del producto objeto de investigación, y no la utilización de costos estimados a partir de valores y volúmenes de exportación.
244. La Secretaría considera que la utilización de esa información conduciría a determinaciones erróneas o sesgadas en el cálculo del margen de discriminación de precios, cuando la información proviene de una fuente primaria. Lo anterior, genera un sesgo en el análisis y se encuentra fuera de lógica, de conformidad con los artículos 2.2 del Acuerdo Antidumping y 32 de la LCE, debido a que en el presente caso no se puede realizar una comparación entre costos de producción y precios de venta internas dado que los costos reportados corresponden a volúmenes y valores de ventas exportadas a México, y no a la totalidad de los costos de fabricación del producto objeto de investigación en los que incurrió Shenghong en sus ventas internas en el periodo investigado.
245. Por lo descrito en los párrafos inmediatos anteriores de la presente Resolución, la Secretaría determinó que, derivado del análisis de la información aportada por Shenghong, no contó con los elementos suficientes que le permitieran calcular el costo de producción de bicicletas para adulto relacionado con las ventas realizadas en China, o para el total del volumen producido en 2024. En consecuencia, la Secretaría no pudo determinar si los precios en el mercado interno de las bicicletas para adulto se dieron en el curso de operaciones comerciales normales, a fin de calcular el valor normal utilizando la opción de precios internos, o bien, el valor reconstruido.
v. Determinación
246. Con fundamento en los artículos 2.2, 2.2.1 y 2.2.1.1 del Acuerdo Antidumping, 31 y 36 de la LCE, y 40 y 54 de RLCE, y a partir de las deficiencias detectadas en la información, la Secretaría calculó el valor normal, en dólares por pieza, de bicicletas para adulto para todos los productos en el mercado interno de China, a partir de la información y pruebas presentadas por las Solicitantes, descritas en los siguientes puntos de la presente Resolución.
b. Solicitantes
247. Para el cálculo del valor normal, las Solicitantes propusieron la opción de precios en el mercado interno de China. Señalaron que esta opción de cálculo no implica el reconocimiento de que China opere en condiciones de una economía de mercado en la industria de bicicletas para adulto.
248. Destacaron que el sector de bicicletas en China continúa con intervención gubernamental y que, a pesar de ello, en la utilización de precios internos encontraron márgenes de dumping importantes, lo cual refleja las prácticas desleales en las que incurren los productores chinos, incluso sin considerar el impacto en los precios de la influencia ejercida por el Gobierno.
249. Para acreditar los precios de la mercancía investigada, las Solicitantes proporcionaron el Estudio de Mercado, elaborado por la empresa Workington, donde presentaron información de la Consultora sobre sus clientes y servicios proporcionados, descrita en los puntos 79 y 80 de la Resolución de Inicio, además del conocimiento con el que cuenta sobre el proceso de compra y de exportación desde el origen hasta el destino de las mercancías.
250. Las Solicitantes indicaron que, entre las principales características que pidieron que incluyera el Estudio de Mercado, se encuentran la información relacionada con las bicicletas para adulto con rodada superior a 20 pulgadas, así como la identificación de las principales empresas fabricantes y las más relevantes dentro del sector, para realizar una cotización de precios domésticos de manera representativa.
251. Puntualizaron que los precios proporcionados en el Estudio de Mercado se refieren a precios de cotizaciones, para mayoristas, y en un volumen en piezas para un contenedor de 40 pies. Agregaron que los precios se encuentran a nivel ex fábrica, y que solo algunas cotizaciones incluyen el IVA, con una tasa del 13%. Afirmaron que, al tratarse de cotizaciones, los precios reportados no están sujetos a descuentos, reembolsos y bonificaciones. Debido a que las cotizaciones de precios se reportaron en renminbis, utilizaron un tipo de cambio a dólares que obtuvieron de la página de Internet https://www.xe.com/es/ correspondiente a la fecha de las cotizaciones en los meses de noviembre de 2024 y marzo de 2025.
252. Explicaron que las referencias de precios proporcionadas constituyen una base razonable para calcular el valor normal, debido a que se trata de precios en el mercado interno de China, provienen directamente de las principales empresas productoras de bicicletas para adulto y son comparables con el producto exportado a México.
253. En el Estudio de Mercado se explicó que, para identificar a las principales empresas fabricantes y representativas de bicicletas para adulto en China, se analizó el tipo de bicicletas que producen, su capacidad de producción, sus ingresos y representatividad en el mercado doméstico, entre otros factores. Agregaron que, una vez seleccionadas las empresas, se procedió a contactar a dos empresas consultoras chinas para conducir las negociaciones, teniendo en cuenta las especificaciones que debían contener las cotizaciones, descritas en el punto 85 de la Resolución de Inicio.
254. A partir de la información contenida en el Estudio de Mercado, se señaló que las cotizaciones se realizaron a través de la aplicación Wechat, debido a que es un medio de comunicación más ágil que el correo electrónico, su uso es popular en China, y se realiza en idioma mandarín, lo que proporciona certeza de que se trata de referencias para el mercado doméstico chino.
255. En este mismo sentido, se describió el envío del formato de cotización para siete de las principales empresas productoras en el mercado chino, pero que, por diferentes factores, no se logró obtener los precios solicitados, entre ellos: que no venden de forma directa, solo venden a través de sus propios distribuidores, no cotizan a cualquier empresa, protegen sus marcas comerciales o piden calidades especiales al comprador, entre otras. Explicaron que la identificación de las principales empresas productoras se realizó a partir del "Informe de análisis sobre la competencia del mercado y la tendencia de desarrollo de la industria de fabricación de bicicletas de China de 2025 a 2031".
256. En el Estudio de Mercado se explicó que en la primera etapa de la cadena de suministro se encontraban los principales insumos para la producción de bicicletas en China, entre ellos, el acero y el aluminio. Posteriormente, en el segundo nivel se encontró la etapa más importante de la cadena, consistente en la producción de bicicletas, etapa en la cual se identificaron algunas de las principales marcas de bicicletas, entre ellas, de las empresas Shanghai Permanent, Xidesheng y Shanghai Phoenix Enterprise (Group) Co. Ltd., en adelante Shanghai Phoenix, de las cuales se obtuvieron las cotizaciones de los precios internos que proporcionaron las Solicitantes.
257. En el Estudio de Mercado también se aportaron precios de bicicletas de la empresa Trinx, así como información sobre su perfil y sus principales indicadores.
258. Para determinar que los precios de bicicletas para adulto obtenidos de los fabricantes identificados son una base razonable para determinar el valor normal, en el Estudio de Mercado se presentó información relativa al perfil de cada empresa productora, tal como se describió en el punto 91 de la Resolución de Inicio.
259. En el caso de la empresa Shanghai Phoenix, en el Estudio de Mercado se aportó un análisis relativo a los indicadores de la productora. Sin embargo, no se proporcionaron las referencias de precios correspondientes. Al respecto, las Solicitantes señalaron que, a pesar de haber tenido una conversación telefónica con el productor, no pudieron obtener los precios requeridos.
260. Para las referencias provenientes de la empresa Xidesheng, en el Estudio de Mercado se explicó que, en noviembre de 2024, una de las consultoras chinas señaladas en el punto 85 de la Resolución de Inicio, tuvo una comunicación telefónica con un representante de ventas del fabricante, a través de la cual solicitó una cotización de precios para algunos modelos de bicicletas, correspondientes a 150 piezas por modelo, vía Wechat. La productora proporcionó dos precios por cada modelo de bicicleta, y el precio menor de cada producto cotizado corresponde a un precio al mayoreo. Las Solicitantes proporcionaron la captura de pantalla de la conversación que la consultora china tuvo con el fabricante, y acotaron que la cotización especifica que se trata de precios al mayoreo e incluye impuestos.
261. Las Solicitantes explicaron que, si bien, las cotizaciones de Xidesheng presentadas contienen precios de bicicletas para adulto y para niños, solo se consideraron en el cálculo del valor normal los correspondientes al producto investigado. Señalaron que las bicicletas que clasificaron como "otras" son dos modelos que forman parte del producto investigado, y presentaron la reclasificación de estas como "bicicletas de carretera".
262. Para la empresa Trinx, en el Estudio de Mercado se explica que una de las dos consultoras chinas referidas en el punto 85 de la Resolución de Inicio, realizó una cotización de bicicletas para adulto por 1,200 piezas por modelo con fecha de noviembre de 2024. El referido Estudio de Mercado también puntualizó que la cotización se obtuvo a través de una comunicación con un representante de ventas de Trinx en la plataforma Wechat. Proporcionaron la captura de pantalla con la conversación realizada, en la cual se afirmó que los precios incluyeron el IVA y se encontraban a nivel ex fábrica, así como el catálogo de productos de bicicletas para adulto 2024.
263. Las Solicitantes señalaron que los precios se refieren tanto a menudeo como mayoreo, e identificaron el precio del modelo de bicicleta que se les solicitó. Proporcionaron aclaraciones sobre los modelos clasificados como "otras", las cuales se refieren a "bicicletas de carretera".
264. Explicaron que los precios de Trinx son una base razonable para determinar el valor normal en el mercado interno de China. Destacaron que Trinx se fundó en 1990 en Guangzhou, China, e integró investigación, desarrollo, producción, ventas y el servicio de vehículos y piezas de bicicletas. Entre los principales productos que fabrica se encuentran las bicicletas de montaña, de carrera, plegables y eléctricas de litio. Tiene el 4.14% de participación en el mercado chino de bicicletas, y cuenta con una producción anual de 2 millones de unidades, además de tener el mejor proceso de ensamblado de bicicletas completo en el mundo, con 13 líneas de producción de bicicletas. Tiene canales de ventas en 30 provincias, municipios y regiones en todo el país, y más de 1,000 puntos de venta.
265. Respecto de las referencias de Shanghai Permanent, en el Estudio de Mercado se explicó que esta empresa publica los precios de las bicicletas que fabrica en su página de Internet, por lo que puede considerarse como un precio de referencia en el mercado interno de China. Al respecto, anexaron capturas de pantalla de la página de Internet http://www.cnforever.com.
266. En el Estudio de Mercado se señaló que los precios proporcionados de las bicicletas para adulto a nivel ex fábrica corresponden a noviembre de 2024, y que se confirmó, a través de las negociaciones con los representantes de ventas de las empresas Trinx y Xidesheng, que la diferencia entre precios al mayoreo y menudeo es marginal o, en su caso, ninguna.
267. En relación con las observaciones de la Secretaría, descritas en los puntos 106 y 107 de la Resolución de Inicio, las Solicitantes explicaron que: i) la rodada 22 corresponde a bicicletas para adulto, mismas que se incluyeron en el análisis del valor normal; ii) las cotizaciones de esta empresa fueron consultadas dentro del periodo investigado; y iii) la diferencia entre los precios al mayoreo y menudeo es marginal o nula. Presentaron un número mayor de cotizaciones de la empresa Shanghai Permanent, correspondientes a mayo de 2025. Aportaron las capturas de pantalla provenientes de la página de Internet de la empresa, y llevaron las cotizaciones al periodo investigado, tal y como se menciona en los puntos 109 a 111 de la Resolución de Inicio. Las Solicitantes las llevaron al periodo investigado con información del Índice de Precios al Consumidor que obtuvieron de la página de Internet Trading Economics https://tradingeconomics.com/china/consumer-price-index-cpi.
268. La Secretaría revisó la información proporcionada por las Solicitantes, y consideró que las referencias de precios aportadas son una base razonable para determinar el valor normal.
269. En relación con las cotizaciones proporcionadas para el cálculo del valor normal, la Secretaría determinó lo siguiente:
a. Para Xidesheng, consideró las referencias que corresponden a bicicletas para adulto.
b. Con la información y el soporte documental proporcionado, la Secretaría observó que los modelos de bicicletas que reportan un tamaño inferior a 20 pulgadas no se refieren al tamaño de la rodada, sino al cuadro de la bicicleta, por lo que consideró estos precios en el cálculo de valor normal.
c. Para los modelos de los productos que las Solicitantes clasificaron como bicicletas de carretera de las empresas Xidesheng y Trinx, la Secretaría determinó excluirlas del cálculo de valor normal, debido a que corresponden a bicicletas de ruta y no forman parte del producto objeto de investigación.
d. Para las cotizaciones de Shanghai Permanent de mayo de 2025, replicó la metodología aplicada para llevar las referencias de precios al periodo investigado con información del Índice de Precios al Consumidor que obtuvieron de la página de Internet de Trading Economics https://tradingeconomics.com/china/consumer-price-index-cpi, por lo que consideró incluir dichas referencias en el cálculo del valor normal.
270. En ese sentido, en esta etapa de la investigación las Solicitantes señalaron haber cumplido con el nivel de prueba exigido en el artículo 5.2 del Acuerdo Antidumping. Agregaron que presentaron las pruebas suficientes que razonablemente tuvieron a su alcance para el inicio de la investigación.
271. Respecto de que los precios corresponden a precios al mayoreo, la Secretaría considera que a partir del análisis realizado sobre las pruebas aportadas por las Solicitantes descrito en los puntos 99 a 102 de la presente Resolución, se sustenta que las referencias de precios utilizadas para el cálculo del valor normal de las empresas consistieron en precios del producto objeto de investigación destinados a precios a mayoreo. Asimismo, considera que, en esta etapa de la investigación, las importadoras no aportaron información o pruebas al respecto que permitieran a la Secretaría allegarse mejor información para el cálculo, de tal forma que, conforme al artículo 5.2 del Acuerdo Antidumping, la Secretaría considera la información aportada por las Solicitantes como la mejor información que razonablemente tuvieron a su alcance.
i. Determinación
272. De conformidad con los artículos 31 de la LCE y 40 y 58 del RLCE, la Secretaría calculó un valor normal de bicicletas para adulto con rodada superior a 20 pulgadas, en dólares por pieza, para el periodo investigado. Para ello, consideró las referencias de precios presentadas en el Estudio de Mercado y la metodología de cálculo proporcionadas por las Solicitantes.
ii. Ajustes al valor normal
1) Cargas impositivas
273. En el Estudio de Mercado se señala que las cotizaciones de precios de las tres empresas productoras se encuentran a nivel ex fábrica. No obstante, se detalla que las empresas Xidesheng y Trinx incluyen el impuesto VAT, razón por la que se ajustaron los precios por cargas impositivas para esas empresas.
274. Las Solicitantes señalaron que la tasa aplicable de 13% la obtuvieron de la página de Internet de Trading Economics. Explicaron que, a partir de esa información, el impuesto estuvo vigente durante el periodo investigado y que, con base en lo publicado por la empresa PriceWaterhouseCoopers, la tasa de 13% entró en vigor el 1 de abril de 2019. Proporcionaron la captura de pantalla de la página de Internet https://tradingeconomics.com/china/sales-tax-rate.
275. Indicaron que el Ministerio de Finanzas de China, en su página de Internet https://www.gov.cn/gongbao/content/2019/content_5416183.htm, establece que existen 18 tipos de impuestos distintos, siendo el VAT el aplicable a los bienes generales de venta, como es el caso de las bicicletas para adulto. Puntualizaron que el Reglamento Provisional de China sobre el VAT entró en vigor el 1 de enero de 2009 y que, mediante el "Anuncio sobre políticas relacionadas con la reforma del impuesto al valor agregado", la tasa del VAT se redujo al 13%, la cual es aplicable al producto objeto de investigación. Presentaron el referido Anuncio sobre políticas relacionadas con la reforma del impuesto al valor agregado, publicado por el Gobierno chino.
iii. Determinación
276. De conformidad con los artículos 2.4 del Acuerdo Antidumping, 36 de la LCE y 53, 54 y 57 del RLCE, la Secretaría ajustó el valor normal por concepto del VAT, que puede considerarse equivalente al IVA, considerando la información y metodología señaladas en el Estudio de Mercado que proporcionaron las Solicitantes, específicamente para las cotizaciones de precios de las empresas Xidesheng y Trinx, debido a que estas especifican que incluyen impuestos.
3. Margen de discriminación de precios
277. De conformidad con los artículos 2.1, 2.4, 2.4.2, 6.8 y Anexo II del Acuerdo Antidumping, 30, 54, último párrafo y 64, último párrafo de la LCE, y 38, 39 y 40 del RLCE, la Secretaría comparó el valor normal con el precio de exportación y determinó que las importaciones de bicicletas para adulto originarias de China, independientemente del país de procedencia, se realizaron con un margen de discriminación de precios de 261.71 dólares por pieza para las importaciones originarias de China, provenientes de la exportadora Shenghong, y de las demás exportadoras de China.
I. Análisis de daño y causalidad
278. La Secretaría analizó los argumentos y las pruebas que las partes comparecientes aportaron, además de la información que se allegó, para determinar si las importaciones de bicicletas para adulto originarias de China, realizadas en condiciones de discriminación de precios, causaron daño material a la rama de producción nacional de la mercancía similar. Esta evaluación comprende, entre otros elementos, un examen de:
a. El volumen de las importaciones en condiciones de discriminación de precios, su precio y el efecto de estas en los precios internos del producto nacional similar.
b. La repercusión del volumen y precio de esas importaciones en los indicadores económicos y financieros de la rama de producción nacional del producto similar.
279. El análisis de los indicadores económicos y financieros de la rama de producción nacional comprende la información que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete proporcionaron, empresas que constituyen la rama de producción nacional de bicicletas para adulto similares al producto objeto de investigación, tal como se determinó en el punto 301 de la presente Resolución.
280. Para tal efecto, la Secretaría consideró datos de los siguientes periodos:
| Periodo analizado
|
| enero de 2022 - diciembre de 2024
|
| Periodo 1
| Periodo 2
| Periodo investigado
|
| enero a diciembre de 2022
| enero a diciembre de 2023
| enero a diciembre de 2024
|
281. Salvo indicación en contrario, el comportamiento de los indicadores económicos y financieros en un determinado año o periodo se analiza respecto del inmediato anterior comparable.
1. Similitud del producto
282. De conformidad con lo establecido en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE, la Secretaría evaluó la información y pruebas existentes en el expediente administrativo, para determinar si las bicicletas para adulto de fabricación nacional son similares al producto objeto de investigación.
283. De acuerdo con lo señalado en los puntos 128 a 138 de la Resolución de Inicio, la Secretaría analizó la información presentada por las Solicitantes, a partir de lo cual determinó, de manera inicial, que existían elementos suficientes para considerar que las bicicletas para adulto de fabricación nacional son similares al producto objeto de investigación, ya que tienen características físicas y especificaciones semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales, atienden a los mismos mercados y consumidores, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables.
284. En esta etapa de la investigación, las empresas importadoras Artículos Deportivos Decathlon y CMA presentaron diversos argumentos con el propósito de desvirtuar la determinación de similitud, en los siguientes términos:
a. Artículos Deportivos Decathlon sostuvo que las bicicletas para adulto que importa de China no son idénticas ni similares a la mercancía investigada, ya que pertenecen a un segmento de gama alta que incorpora materiales avanzados y tecnologías patentadas, lo que les confieren una mayor calidad, durabilidad y valor de mercado. En particular, señaló que los cuadros de sus bicicletas importadas están fabricados con aluminio 100% de alta resistencia y cuentan con garantía de por vida, además, las tecnologías patentadas por Artículos Deportivos Decathlon -aplicables en sistemas de potencia, transmisión, suspensión, frenos y manubrio- respaldan su exclusividad tecnológica, por lo que su desempeño y precio es superior.
b. Agregó que no adquiere producto nacional, debido a las limitaciones tecnológicas y capacidad de manufactura en México y que, a diferencia de la producción nacional, que distribuye sus bicicletas principalmente a través de canales masivos como cadenas de autoservicio y tiendas mayoristas, Artículos Deportivos Decathlon utiliza distintos canales de comercialización como tiendas propias y plataformas de comercio electrónico de su marca. Con base en lo anterior, solicitó que las bicicletas que importa sean excluidas de la investigación, al considerar que no son idénticas, similares ni comercialmente intercambiables, conforme a lo dispuesto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE.
c. CMA manifestó que las bicicletas para adulto que importa de China se diferencian de las bicicletas para adulto de fabricación nacional, debido a sus altos estándares de calidad y seguridad, además de que cuentan con licencias de uso de ciertas marcas con diseños únicos, lo que incide en la preferencia de los consumidores, por lo que no son comercialmente intercambiables con las bicicletas para adulto de producción nacional. Agregó que los elementos de propiedad intelectual como marca, logotipo y emblemas distintivos protegidos por licencias, aunado a las diferencias en la composición del producto -en manubrio, marco, llantas, cadena, entre otros- impactan en el proceso de decisión de compra de los consumidores. Para sustentarlo, CMA presentó fichas técnicas de sus productos importados, así como captura de pantalla de la página de Internet de su proveedor extranjero y las páginas de Internet de las Solicitantes, donde se observan sus catálogos.
285. Por su parte, las Solicitantes señalaron que los argumentos y medios de prueba proporcionados por las empresas importadoras son improcedentes, y reiteraron que el producto de fabricación nacional y el producto objeto de investigación, incluidos los importados por Artículos Deportivos Decathlon y CMA, son similares conforme a lo previsto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE, conforme a lo siguiente:
a. Artículos Deportivos Decathlon realiza una incorrecta interpretación de la fracción II del artículo 37 del RLCE, al afirmar que los productos que importa no son similares a la mercancía investigada, toda vez que el concepto de "mercancía similar" refiere exclusivamente al producto de fabricación nacional, mientras que la "mercancía investigada" corresponde a las importaciones originarias de China, por lo tanto, no puede determinar que los productos que importa no son similares. A pesar de ello, es evidente que las bicicletas importadas por Artículos Deportivos Decathlon se apegan a las características, usos y funciones de la mercancía investigada señalados en la Resolución de Inicio, por lo que están comprendidas dentro de la cobertura del producto. Asimismo, en la referida Resolución de Inicio se estableció que 27 clientes de la rama de producción nacional también importaron bicicletas para adulto originarias de China, lo cual confirma su intercambiabilidad, y permitió a la Secretaría contar con elementos suficientes para determinar que las bicicletas de producción nacional son similares a las importadas de China.
b. En relación con el argumento de Artículos Deportivos Decathlon respecto de que las bicicletas que importan se diferencian de las de producción nacional por su calidad, tecnología, componentes, valor de mercado, así como garantías en el cuadro, transmisión y suspensión, en la investigación antidumping sobre las bicicletas para niños originarias de China se suscitó una discusión análoga, en particular, en el punto 125 de la "Resolución preliminar de la investigación antidumping sobre las importaciones de bicicletas para niños, originarias de la República Popular China, independientemente del país de procedencia. Esta mercancía ingresa por la fracción arancelaria 8712.00.02 de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación", publicada en el DOF el 10 de junio de 2015, donde se consideraba que algunos de sus componentes las distinguía de la mercancía investigada. Sin embargo, en el punto 139 de la "Resolución final de la investigación antidumping sobre las importaciones de bicicletas para niños, originarias de la República Popular China, independientemente del país de procedencia. Esta mercancía ingresa por la fracción arancelaria 8712.00.02 de la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación", publicada en el DOF el 21 de diciembre de 2015, se determinó que dichas diferencias derivadas del uso de licencias, gama de colores y diseños no comprometen la similitud, pues no modifican las características esenciales y funcionalidad en cuanto a usos y funciones, lo que las hace intercambiables. En este sentido, las diferencias que alega Artículos Deportivos Decathlon entre el producto investigado y el nacional, no compromete la similitud, al no modificar las características esenciales y funcionalidad en cuanto a usos y funciones, lo que las hace intercambiables y deben ser incluidas en la cobertura del producto.
286. A fin de disponer de mayores elementos para el análisis, la Secretaría requirió a Artículos Deportivos Decathlon para que presentara las fichas técnicas y especificaciones de los productos que importa de China, así como el listado de las patentes y tecnologías registradas a las que hizo referencia, tal como se indicó en el punto 33 de la presente Resolución. En respuesta, Artículos Deportivos Decathlon aportó la página de Internet https://www.decathlon.com.mx/16766-bicicletas, en la cual es posible observar las características de los productos importados. Asimismo, presentó las fichas técnicas de sus componentes y copia de dos patentes relativas a la horquilla y a un sistema de bloqueo de suspensión.
287. La Secretaría analizó la información y argumentos aportados por las empresas importadoras en esta etapa de la investigación, a partir de lo cual considera que no acreditan que las bicicletas para adulto originarias de China -incluidas las importadas por CMA y Artículos Deportivos Decathlon- no sean similares a las de fabricación nacional, en virtud de lo siguiente:
a. En efecto, la definición del producto objeto de investigación, establecida en los puntos 5 a 20 de la Resolución de Inicio, que se confirma en los puntos 3 a 18 de la presente Resolución, indica que el producto objeto de investigación son las bicicletas para adulto con rodada superior a 20 pulgadas, de todos los tipos. Una bicicleta es un vehículo de 2 ruedas, constituido principalmente por un cuadro, tijera, ruedas (rin y llanta), asiento, manubrio y frenos, y cada uno de estos componentes consta de varias partes. Comercialmente, el producto objeto de investigación se conoce como bicicleta de montaña con o sin velocidades, bicicletas para adulto, bicicleta de montaña, bicicleta desensamblada y bicicleta urbana. Las bicicletas de carrera o ruta, así como las bicicletas eléctricas no forman parte de la cobertura del producto objeto de investigación.
b. La Secretaría revisó las fichas técnicas, catálogos y las páginas de Internet que presentaron CMA y Artículos Deportivos Decathlon en esta etapa de la investigación, así como los aportados por las Solicitantes, señalados en el punto 130, inciso b de la Resolución de Inicio, y constató que las bicicletas para adultos que fabrica la producción nacional son similares al producto objeto de investigación, incluyendo a los productos importados por CMA y Artículos Deportivos Decathlon, toda vez que presentan características usos y funciones similares, acordes con la definición del producto objeto de investigación.
c. En relación con las patentes u otros derechos de propiedad intelectual y, por ende, que su titular sea el único facultado para explotarlos, la Secretaría considera que no constituye un elemento que impida que en el mercado se encuentren bicicletas para adulto con características similares y que resulten comercialmente intercambiables. De igual forma, el hecho de contar con una marca per se no es un factor determinante para el análisis de similitud, ya que los productores nacionales también comercializan sus productos bajo diversas marcas en el mercado nacional. Si bien, dichos elementos pueden incidir en aspectos de mercadotecnia como impacto publicitario y de marketing o posicionamiento comercial, no modifican de manera sustantiva las características esenciales, la composición del producto objeto de investigación ni sus usos y funciones, por lo que se cumple con lo previsto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE, para determinar la similitud entre la mercancía nacional y el producto objeto de investigación.
d. En relación con los canales de comercialización, la Secretaría no identificó elementos en el expediente administrativo que permitan considerar que dicho factor desvirtúe la similitud del producto, pues tal como se señaló en el punto 136 de la Resolución de Inicio, las bicicletas para adulto, al ser un bien de consumo universal, se comercializan en todo el territorio nacional y distribuyen mediante canales comunes como tiendas de autoservicio o departamentales para su venta al público en general, en los que se ofertan indistintamente productos de fabricación nacional y mercancía importada originaria de China. Adicionalmente, los productores nacionales también disponen de plataformas de comercio electrónico a través de las cuales ponen sus productos a disposición del público consumidor que desee adquirirlos. En consecuencia, los canales de comercialización no constituyen un elemento diferenciador que afecte la determinación de similitud.
e. CMA reconoció que el grupo empresarial al que pertenece pone a disposición del público en general tanto las bicicletas para adultos importadas como aquellas adquiridas de fabricación nacional, a través de sus diversas tiendas establecidas a nivel nacional y mediante su plataforma de comercio electrónico https://www.walmart.com.mx/, sin realizar distinción alguna respecto de su origen. Asimismo, Importacop manifestó que importa el producto objeto de investigación, mientras que su empresa matriz Coppel, S.A. de C.V., adquiere bicicletas para adultos de fabricación nacional. Lo anterior, sugiere que tanto el producto nacional como el importado son destinados a los mismos consumidores y se comercializan mediante los mismos canales, lo que evidencia que presentan características semejantes y son comercialmente intercambiables.
f. La Secretaría reconoce que la industria del producto objeto de investigación presenta características que llevan a que exista una amplia variedad de diseños, sin que ello modifique sus usos y funciones esenciales de las bicicletas para adulto, las cuales pueden emplearse, en general, para transporte, deporte, así como con fines recreativos. En consecuencia, si bien las bicicletas fabricadas por distintas empresas pueden no ser idénticas entre sí, independientemente de su origen, dichas variaciones no impiden que sean consideradas productos similares, en la medida en que conservan características físicas muy parecidas, una composición semejante y la capacidad de cumplir las mismas funciones, lo que las hace comercialmente intercambiables, lo cual es congruente con lo establecido en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE.
g. La Secretaría coincide con las Solicitantes en el sentido de que cuestiones relativas a calidad, diseño, marcas y licencias no afectan las características esenciales ni la funcionalidad del producto, por lo que no desvirtúan la determinación de similitud.
h. Por otra parte, la Secretaría reitera que el análisis de similitud en la presente investigación se llevó a cabo en estricta observancia de lo dispuesto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE. Asimismo, la normatividad aplicable en la materia no establece ni prevé efectuar un análisis basado en la segmentación del mercado con el fin de excluir determinados productos para fines del análisis de similitud, como las empresas importadoras sugieren. Por el contrario, el marco jurídico exige evaluar las importaciones en su conjunto y no por segmentos específicos. En consecuencia, la Secretaría considera que las variaciones en características físicas, calidad, nivel tecnológico, patentes, marcas y canales de distribución que, a juicio de las importadoras, pudieran ubicar a ciertos productos en una supuesta gama alta, no constituyen un criterio válido de segmentación o exclusión. En este sentido, la información que obra en el expediente administrativo acredita que las bicicletas para adulto de fabricación nacional presentan características físicas, usos y funciones semejantes al producto objeto de investigación, incluidas aquellas importadas por Artículos Deportivos Decathlon y CMA.
288. De acuerdo con lo anterior, la Secretaría considera que las partes comparecientes no aportaron información que desvirtúe la determinación de similitud de producto hecha en la etapa previa de la investigación. De tal manera, y conforme al análisis descrito en los puntos 128 a 137 de la Resolución de Inicio, la Secretaría confirma que las bicicletas para adulto de fabricación nacional son similares al producto objeto de investigación, en los siguientes términos:
a. Características
289. A partir de la información que obra en el expediente administrativo, y la señalada en el punto 130 de la Resolución de Inicio, la Secretaría contó con elementos que le permiten confirmar que las bicicletas para adulto originarias de China y las de producción nacional cuentan con características físicas en formas y dimensiones, así como especificaciones y usos, similares a los descritos en el punto 18 de la presente Resolución. Ello obedece a que una bicicleta es un vehículo de 2 ruedas, constituido principalmente por un cuadro -que es la columna vertebral de la bicicleta y sirve de soporte a las demás piezas-, tijera, ruedas (rin y llanta), asiento, manubrio y frenos y que cada uno de estos componentes consta de varias partes. Asimismo, las bicicletas para adulto son bienes de consumo universal que se diferencian únicamente por su tamaño, materiales de construcción, modelos o accesorios, las cuales no modifican sus características esenciales ni afectan las funciones para las que están destinadas.
b. Proceso productivo
290. Conforme al análisis expuesto en los puntos 118 a 123 de la presente Resolución, y de acuerdo con la información disponible en el expediente administrativo, el proceso de fabricación de una bicicleta inicia con la conceptualización y diseño de los modelos, previo a las fases manuales y mecánicas necesarias para su fabricación; es en esta etapa en la cual se establecen los requerimientos técnicos necesarios para cada componente que se empleará en el producto. Con base en lo descrito en los puntos 132 y 133 de la Resolución de Inicio, la Secretaría determinó que tanto las bicicletas para adulto originarias de China como las de fabricación nacional se producen a partir de los mismos insumos y mediante procesos productivos semejantes. Para sustentar dicha situación, tal como se señaló en el punto 133 de la referida Resolución de Inicio, las Solicitantes presentaron:
a. Diagramas y descripción sobre las etapas del proceso productivo para fabricar bicicletas para adulto de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete; diagrama y descripción de las principales etapas del proceso productivo de las bicicletas para adulto de fabricación nacional aportado por la ANAFABI, elaborado con información de sus empresas afiliadas, así como fotografías en las plantas productivas de Bicicletas Mercurio, Bicicletas Veloci, Grupo Empresarial Nahel, S.A. de C.V., en adelante Grupo Empresarial Nahel, y Rebimo de Guadalajara, S.A. de C.V., en adelante Rebimo de Guadalajara, donde se observa la fabricación de bicicletas para adulto.
b. Información sobre el proceso productivo de bicicletas para adulto de las empresas productoras de China, Tianjin Flying Pigeon Cycle Manufacture Co. Ltd y Hangzhou Yunsou Network Technology Co. Ltd.
c. Normas
291. Conforme a lo señalado en los puntos 19 y 134 de la Resolución de Inicio y 17 de la presente Resolución, las normas aplicables a las bicicletas para adulto son la norma mexicana NMX-D-198/1-1984 "Autotransporte-Bicicletas-Terminología", que establece los términos y las definiciones empleados en los diferentes tipos de bicicletas, vigente desde 1984, así como la norma NMX-D-198-3-1985 "Autotransporte-Bicicletas-Métodos de prueba", vigente desde 1985; y la norma internacional ISO 4210-1996 "Requisitos de Seguridad para Bicicletas", que establece los requerimientos de seguridad, funcionamiento, desempeño y métodos de prueba para el diseño, ensamble y pruebas para bicicletas. Sin embargo, la norma ISO 4210-1996 ha sido sustituida por diversas normas ISO 4210-2023, siendo relevante la ISO-4210-2-2023 "Requisitos para bicicletas de ciudad y para senderismo, de adulto joven, de montaña y de carreras", actualizada y vigente desde 2023.
d. Usos y funciones
292. De acuerdo con la información disponible en el expediente administrativo, la Secretaría confirma que tanto el producto objeto de investigación como el de fabricación nacional comparten los mismos usos y funciones, señalados en el punto 18 de la presente Resolución, pues se utilizan para transporte, deporte, así como con fines recreativos.
e. Consumidores y canales de distribución
293. Las bicicletas para adulto que se importan de China, así como las de fabricación nacional, al ser un bien de consumo universal, se comercializan en todo el territorio nacional, se destinan a distribuidores, tiendas de autoservicio o departamentales para su venta al público en general.
294. Al respecto, de acuerdo con la información disponible en esta etapa de la investigación, correspondiente a los listados de ventas a clientes de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete, así como el listado oficial de operaciones de importación de la Balanza Comercial, correspondiente a la fracción arancelaria 8712.00.05 de la TIGIE y el cálculo de importaciones objeto de investigación señalado en los puntos 311 a 315 de la presente Resolución, la Secretaría confirmó que, durante el periodo analizado, 27 clientes de las empresas Solicitantes también adquirieron bicicletas para adulto originarias de China. Lo anterior, permite confirmar que las bicicletas para adulto originarias de China y las de fabricación nacional se destinan a los mismos consumidores y mercados, lo que les permite ser comercialmente intercambiables.
f. Determinación
295. A partir de lo descrito en los puntos 282 a 294 de la presente Resolución, la Secretaría determinó, de manera preliminar, que las bicicletas para adulto de fabricación nacional son similares al producto objeto de investigación, en virtud de que tienen características físicas y especificaciones semejantes, se fabrican con los mismos insumos y mediante procesos productivos que no muestran diferencias sustanciales. Asimismo, atienden a los mismos mercados y consumidores, lo que les permite cumplir con las mismas funciones y ser comercialmente intercambiables, de manera que pueden considerarse similares, de conformidad con lo dispuesto en los artículos 2.6 del Acuerdo Antidumping y 37, fracción II del RLCE.
2. Rama de producción nacional y representatividad
296. De conformidad con lo establecido en los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE, la Secretaría identificó a la rama de producción nacional del producto similar al investigado como una proporción importante de la producción nacional total de bicicletas para adulto, tomando en cuenta si las empresas fabricantes son importadoras del producto objeto de investigación o si existen elementos para establecer que se encuentran vinculadas con empresas importadoras o exportadoras del mismo.
297. Con base en lo señalado en los puntos 139 a 149 de la Resolución de Inicio, la Secretaría determinó que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete constituyen la rama de producción nacional de bicicletas para adulto similar al que es objeto de investigación, toda vez que:
a. En el periodo analizado, las empresas productoras nacionales de bicicletas para adulto fueron Benotto, Bicicletas Mercurio, Bicicletas Veloci, Línea Siete, Bicileyca, S.A. de C.V., en adelante Bicileyca, Bicimex, S.A. de C.V., en adelante Bicimex, Bicicletas Cinelli, S.A. de C.V., en adelante Bicicletas Cinelli, Magistroni, S.A. de C.V., en adelante Magistroni, Manufacturas Trejo, S.A. de C.V., en adelante Manufacturas Trejo, Grupo Empresarial Nahel, Rebimo de Guadalajara, Bicicletas Supermex, S.A. de C.V., en adelante Bicicletas Supermex, Grupo Bici-8, S.A. de C.V., en adelante Grupo Bici-8, y Motos y Bicicletas Goray, S.A. de C.V., en adelante Bicicletas Goray. La ANAFABI, asociación que agrupa prácticamente la totalidad de los productores nacionales de bicicletas para adulto, indicó que las empresas señaladas anteriormente son sus afiliadas, excepto Bicicletas Goray.
b. Las Solicitantes presentaron cifras de producción nacional de bicicletas para adulto de las empresas afiliadas a la ANAFABI de 2019 a 2024.
c. La solicitud de investigación se encuentra respaldada por el 98% de la producción nacional total en el periodo investigado. Las empresas Bicicletas Cinelli, Bicicletas Supermex, Bicileyca, Bicimex, Grupo Empresarial Nahel, Magistroni, Manufacturas Trejo y Rebimo de Guadalajara presentaron cartas en las que manifestaron su apoyo al inicio de la presente investigación.
d. La Secretaría calculó la producción nacional total de bicicletas para adulto a partir de las cifras de producción que proporcionaron las Solicitantes, así como la estimación de la producción de Bicicletas Goray que aportó la ANAFABI, al ser la mejor información disponible.
298. A partir de lo anterior, la Secretaría determinó que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete constituyen una proporción importante de la producción nacional, pues durante el periodo investigado y analizado representaron el 77% y 79% de la producción nacional total de bicicletas para adulto, respectivamente, constituyendo así la rama de producción nacional. Asimismo, la solicitud de investigación cuenta con el apoyo del 98% de los productores nacionales que integran la producción nacional total en el periodo investigado.
299. En esta etapa de la investigación, las empresas comparecientes no presentaron elementos que desvirtuaran lo señalado en el punto 149 de la Resolución de Inicio, relativo al análisis de representatividad y conformación de la rama de producción nacional.
300. Si bien, CMA e Importacop presentaron argumentos tendientes a señalar que las Solicitantes carecen de legitimación para solicitar la investigación, en términos del artículo 40 de la LCE, toda vez que no son fabricantes bicicletas para adulto, la Secretaría determinó que carece de sustento el señalamiento de las importadoras, ya que el análisis y los resultados descritos en los puntos 118 a 123 de la presente Resolución, confirma que las Solicitantes son productoras nacionales de bicicletas para adultos, por lo que están legitimadas para solicitar la investigación, en términos de los artículos 40 y 50 de la LCE.
301. Con base en los resultados anteriores, y la información disponible en el expediente administrativo, la Secretaría determina preliminarmente que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete constituyen la rama de producción nacional de bicicletas para adulto, similar al producto objeto de investigación, toda vez que durante el periodo investigado y analizado representaron el 77% y 79% de la producción nacional de dicho producto, respectivamente, y cuenta con el apoyo de los productores nacionales descritos en el punto 297, inciso c de la presente Resolución, por lo que la solicitud de investigación se encuentra respaldada por el 98% de la producción nacional total en el periodo investigado, de conformidad con los artículos 4.1 y 5.4 del Acuerdo Antidumping, 40 y 50 de la LCE, y 60, 61 y 62 del RLCE. Adicionalmente, la Secretaría no contó con elementos que indiquen que Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete se encuentran vinculadas con exportadores o importadores del producto objeto de investigación, y si bien, Benotto, Bicicletas Mercurio y Bicicletas Veloci realizaron importaciones de bicicletas para adulto originarias de China, estas representaron volúmenes insignificantes -0.01% en el periodo investigado y menos del 2% en el periodo analizado- por lo que no podrían considerarse como las causantes del daño alegado.
3. Mercado nacional
302. De acuerdo con la información disponible en el expediente administrativo, se indica que, además de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete, las empresas Bicicletas Cinelli, Bicicletas Goray, Bicicletas Supermex, Bicileyca, Bicimex, Grupo Bici-8, Grupo Empresarial Nahel, Magistroni, Manufacturas Trejo y Rebimo de Guadalajara son productoras nacionales de bicicletas para adulto, mientras que los principales consumidores son distribuidores, tiendas de autoservicio o departamentales para su venta al público en general.
303. Las Solicitantes manifestaron que, en un contexto de contracción del mercado nacional en el periodo analizado, las importaciones investigadas en condiciones de dumping fueron las que incrementaron su participación en el mercado nacional, explicado por sus bajos precios y el margen de subvaloración que presentaron, lo que provocó un desplazamiento de la participación del producto nacional en el mercado nacional.
304. Al igual que en la etapa previa de la investigación, la Secretaría evaluó el comportamiento del mercado nacional de bicicletas para adulto, con base en la información disponible en el expediente administrativo. Para ello, calculó el Consumo Nacional Aparente, en adelante CNA, calculado como la producción nacional más las importaciones menos las exportaciones, con base en la información que proporcionaron las productoras nacionales y la ANAFABI conforme a lo señalado en el punto 297 de la presente Resolución, así como de las cifras de importaciones de bicicletas para adulto para el periodo analizado, obtenidas conforme a lo indicado en los puntos 311 a 315 de la presente Resolución.
305. A partir de la información descrita en el punto inmediato anterior de la presente Resolución, la Secretaría confirmó que el mercado nacional de bicicletas para adulto registró una contracción durante el periodo analizado. En efecto, el CNA durante el periodo analizado disminuyó 16%: se redujo 39% en 2023, pero se incrementó 39% en el periodo investigado. El desempeño de cada componente del CNA fue el siguiente:
a. Las importaciones totales disminuyeron 4% en el periodo analizado: disminuyeron 37% en 2023 y se incrementaron 52% en el periodo investigado. Durante el periodo analizado, la oferta del producto importado se efectuó de 27 países, en particular, en el periodo investigado, destaca que el principal origen de las importaciones fue China, con una participación de 95%, seguido de Camboya (1.4%), Taiwán (1%), Vietnam (1%) y Portugal (0.9%).
b. La producción nacional registró una caída de 43% en 2023 y un incremento de 20% en el periodo investigado, lo que significó una disminución de 31% durante el periodo analizado.
c. Las exportaciones disminuyeron 30% en el periodo analizado: se redujeron 72% en 2023, pero se incrementaron 150% en el periodo investigado. Durante el periodo analizado, representaron en promedio menos del 2% de la producción nacional total.
306. Por su parte, la producción nacional orientada al mercado interno, en adelante PNOMI, calculada como la producción nacional total menos las exportaciones, tuvo un desempeño similar al observado por la producción nacional: disminuyó 42% en 2023, pero aumentó 18% en el periodo investigado, lo que significó una caída de 31% durante el periodo analizado.
4. Análisis de las importaciones
307. De conformidad con lo establecido en los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción I de la LCE y 64, fracción I del RLCE, la Secretaría evaluó el comportamiento y la tendencia de las importaciones del producto objeto de investigación durante el periodo analizado, tanto en términos absolutos como en relación con la producción o el consumo nacional.
308. En la etapa previa de la investigación, las Solicitantes señalaron que, en un contexto de contracción del mercado nacional, durante el periodo analizado y el investigado se registró un incremento de las importaciones de bicicletas para adulto originarias de China en términos absolutos, en relación con el CNA y con la producción nacional, con niveles de precios que registraron márgenes de subvaloración asociados a prácticas de dumping, lo que desplazó del mercado a la producción nacional y causó un daño material importante a la rama de producción nacional.
309. Indicaron que el producto objeto de investigación ingresa al mercado nacional a través de la fracción arancelaria 8712.00.05 de la TIGIE, NICO 03, bajo el régimen definitivo y temporal. Aclararon que las bicicletas de carrera o ruta, así como las bicicletas eléctricas clasificadas en las fracciones arancelarias de la TIGIE 8712.00.05, NICO 01 y 8711.90.99, NICO 00, respectivamente, no forman parte del producto objeto de investigación. Asimismo, señalaron que, si bien es probable que el producto objeto de investigación ingrese por otra fracción arancelaria, sería por un error de clasificación y en cantidades mínimas, por lo que el análisis de volúmenes y precios de las importaciones objeto de investigación considera solamente a la fracción arancelaria de la TIGIE 8712.00.05, NICO 03, bajo el régimen definitivo y temporal.
310. Las Solicitantes calcularon los valores y volúmenes de las importaciones de bicicletas para adulto de China, y de los demás orígenes, para el periodo analizado, a partir de la base de las operaciones de importación correspondiente a la fracción arancelaria 8712.00.05 de la TIGIE que obtuvo la ANAFABI a través de la ANAM, conforme a la metodología y resultados descritos en los puntos 159 a 163 de la Resolución de Inicio, y señalaron lo siguiente:
a. Si bien las importaciones investigadas registraron una disminución de 3.6% en el periodo analizado, derivado de una caída de 38% en 2023 y un aumento de 56% en el periodo investigado, incrementaron su participación en el CNA en 7.8 puntos porcentuales en el periodo analizado, al pasar de una contribución de 53.7% en 2022 a 54.8% en 2023 y 61.5% en el periodo investigado.
b. Las importaciones de otros orígenes disminuyeron 21% en 2023, pero se incrementaron 12.1% en el periodo investigado, lo que se tradujo en una caída de 11% en el periodo analizado, mientras que la PNOMI registró una disminución de 31.5% en el periodo analizado, que se explica por una caída de 42.1% en 2023 y un incremento de 18.4% en el periodo investigado. Destacaron que, si bien, el mercado registró una contracción en el periodo analizado, fueron las importaciones investigadas las que resultaron mayormente beneficiadas, pues las importaciones de otros orígenes aumentaron su participación en el CNA en solo 0.2 puntos porcentuales, mientras que la PNOMI perdió participación en 8 puntos porcentuales.
311. Por su parte, la Secretaría se allegó el listado de operaciones de importación de la Balanza Comercial, correspondiente a la fracción arancelaria 8712.00.05 de la TIGIE, para el periodo analizado. Lo anterior, dado que las operaciones contenidas en dicha base de datos se obtienen previa validación de los pedimentos aduaneros que se dan en un marco de intercambio de información entre agentes aduanales, por una parte, y la autoridad aduanera por la otra, y contiene información más completa, por lo que se considera como la mejor información disponible. Además, dicho listado incluye, entre otros elementos, el volumen, el valor y la descripción del producto importado en cada operación.
312. Para calcular el valor y volumen total de las importaciones de bicicletas para adulto originarias tanto de China como otros orígenes, la Secretaría replicó la metodología de identificación de importaciones propuesta por las Solicitantes, en la base de importaciones de la Balanza Comercial, señalada en los puntos anteriores de la presente Resolución.
313. En esta etapa de la investigación, la empresa importadora Importacop presentó argumentos tendientes a excluir las importaciones temporales. Al respecto, la Secretaría determinó improcedente excluir dichas importaciones, de acuerdo con lo descrito en los puntos 124 a 127 de la presente Resolución.
314. No obstante, las importadoras comparecientes proporcionaron documentación de sus operaciones de importación. Asimismo, conforme a lo señalado en el punto 43 de la presente Resolución, la Secretaría requirió pedimentos de importación a diversas empresas importadoras, para el periodo investigado.
315. Derivado de la documentación de importación a que se refiere el punto inmediato anterior de la presente Resolución, la Secretaría ajustó el cálculo del volumen y valor de las importaciones de bicicletas para adulto que obtuvo en la etapa anterior de la investigación. Los resultados obtenidos no modifican el comportamiento y tendencia de las importaciones investigadas y de otros orígenes descritos en la Resolución de Inicio, como se aprecia en los puntos subsecuentes.
316. En efecto, la información que obra en el expediente administrativo confirma que las importaciones totales de bicicletas para adulto se redujeron 4% en el periodo analizado: disminuyeron 37% en 2023, pero se incrementaron 52% en el periodo investigado. Este comportamiento se explica, principalmente, por el desempeño de las importaciones originarias de China, ya que representaron el principal origen con una participación de 94% en las importaciones totales durante el periodo analizado:
a. Las importaciones investigadas disminuyeron 38% en 2023, pero se incrementaron 57% en el periodo investigado, lo que significó una disminución de 3% en el periodo analizado. Derivado de este comportamiento, aumentaron 1 punto porcentual de participación en las importaciones totales de bicicletas para adulto durante el periodo analizado, al pasar de una contribución de 94% en 2022, a 95% en el periodo investigado (tuvieron una participación de 92% en 2023).
b. Las importaciones de otros orígenes disminuyeron 18% en 2023 y 1% en el periodo investigado, por lo que acumularon una caída de 19% en el periodo analizado. En relación con la participación en el total de las importaciones de bicicletas para adulto, las importaciones originarias de otros países disminuyeron su participación en 1 punto porcentual, al pasar de una contribución de 6% en 2022, a 5% en el periodo investigado.
317. En términos de participación en el mercado nacional, la Secretaría observó que las importaciones totales de bicicletas para adulto aumentaron 8 puntos porcentuales su participación en el CNA en el periodo analizado, al pasar de representar 56.9% en 2022 a 64.9% en el periodo investigado. Este comportamiento está asociado al aumento de participación de mercado que observaron las importaciones investigadas, debido a lo siguiente:
a. Las importaciones investigadas incrementaron su participación en el CNA en 8.1 puntos porcentuales durante el periodo analizado y 7.3 puntos porcentuales en el periodo investigado, al pasar de una contribución de 53.4% en 2022, a 54.2% en 2023 y a 61.5% en el periodo investigado.
b. En contraste, las importaciones de otros países disminuyeron 0.1 puntos porcentuales su participación en el CNA en el periodo analizado, al pasar de 3.5% en 2022 a 3.4% en el periodo investigado.
318. Mientras que las importaciones investigadas aumentaron su participación en el mercado nacional, la PNOMI disminuyó su contribución en el CNA en 8 puntos porcentuales en el periodo analizado y 6 puntos porcentuales en el periodo investigado, al pasar de 43.1% en 2022, a 41.0% en 2023, y a 35.1% en el periodo investigado. Lo anterior indica que el aumento de participación de las importaciones investigadas, en el mercado interno, se explica por el desplazamiento causado sobre la producción nacional y las importaciones de otros orígenes.
Mercado nacional de bicicletas para adulto
Fuente: Elaboración de la Secretaría con información de las Solicitantes que obra en el expediente administrativo y en la Balanza Comercial.
319. En relación con la producción nacional, las importaciones originarias de China registraron una participación creciente durante el periodo analizado, al representar 122% en 2022, 131% en 2023 y 172% en el periodo investigado, lo que significó un incremento de 41 puntos porcentuales y 50 puntos porcentuales en el periodo investigado y analizado, respectivamente.
320. Asimismo, como se señala en el punto 351 de la presente Resolución, 27 clientes de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete realizaron importaciones de bicicletas para adulto originarias de China. Al respecto, destaca que las importaciones de la mercancía investigada de dichos clientes, si bien, disminuyeron 28% en el periodo analizado, en el periodo investigado aumentaron 26%, mientras que sus compras de bicicletas para adulto de fabricación nacional se redujeron 9% en el periodo investigado y 55% en el periodo analizado. Estos resultados confirman, de manera preliminar, que los volúmenes de las importaciones de bicicletas para adulto originarias de China sustituyeron las compras de la mercancía nacional similar, en particular, en el periodo investigado.
321. Con base en el análisis descrito en los puntos 307 a 320 de la presente Resolución, la Secretaría determinó preliminarmente que, ante un contexto de contracción del mercado, las importaciones investigadas registraron una tendencia creciente en términos absolutos y en relación con el CNA y la producción nacional, tanto en el periodo investigado como en el periodo analizado, asociado a los márgenes de subvaloración de las importaciones investigadas respecto del precio de la rama de producción nacional. Por su parte, la producción nacional disminuyó su participación de mercado, atribuible al incremento de las importaciones investigadas, lo que indica la existencia de un desplazamiento del producto similar de fabricación nacional causado por las importaciones de bicicletas para adulto originarias de China en condiciones de dumping.
5. Efectos sobre los precios
322. Con fundamento en lo dispuesto por los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción II de la LCE y 64, fracción II del RLCE, la Secretaría analizó si las importaciones originarias de China concurrieron al mercado nacional a precios considerablemente inferiores a los del producto nacional similar, o bien, si el efecto de estas importaciones fue deprimir los precios internos o impedir el aumento que, en otro caso, se hubiera producido, y si el nivel de precios de las importaciones fue determinante para explicar su comportamiento en el mercado nacional.
323. De acuerdo con lo señalado en los puntos 173 a 176 de la Resolución de Inicio, las Solicitantes manifestaron lo siguiente:
a. Durante el periodo analizado, el precio de las importaciones investigadas disminuyó persistentemente, registrando niveles significativos de subvaloración respecto del precio nacional y de otras fuentes de abastecimiento, asociados con la práctica de discriminación de precios en que incurrieron, lo que presionó a la rama de producción nacional a reducir su precio en el periodo investigado para enfrentar la competencia desleal de las importaciones investigadas.
b. Los precios implícitos de las importaciones investigadas disminuyeron 35% en el periodo analizado, derivado de una caída de 37% en 2023 y un aumento de 3% en el periodo investigado, mientras que los precios internos de la rama de producción nacional, expresados en dólares, se incrementaron 12% durante el periodo analizado, que se explica por un aumento de 17% en 2023 y una caída de 4% en el periodo investigado, ajustando su precio para no perder más participación de mercado.
c. Uno de los principales mecanismos a través del cual las importaciones investigadas han logrado ingresar al mercado mexicano de bicicletas para adulto, ha sido a través de la fijación de precios bajos, de manera que estos se ubiquen a precios menores respecto del precio nacional, así como del resto de competidores. Destacaron que el precio de las importaciones investigadas registró márgenes de subvaloración respecto del precio nacional de 36.8% en 2023 y 24.7% en el periodo investigado, y respecto del precio de otros orígenes en 81.4% en 2022, 89.3% en 2023 y 82.7% en el periodo investigado.
324. Con el fin de sustentar lo anterior, las Solicitantes presentaron sus indicadores económicos y financieros para el periodo analizado, así como sus precios y los de las importaciones investigadas y de otros orígenes.
325. En esta etapa de la investigación, la empresa importadora Artículos Deportivos Decathlon argumentó que el precio de sus bicicletas que importa de China es superior al precio promedio de la mercancía investigada y el precio nacional, ya que pertenecen a un segmento de gama alta que incorpora materiales avanzados y tecnologías patentadas, por lo que no incentivan la reducción del precio nacional ni provocan el desplazamiento de las ventas nacionales, pues este se relaciona con importaciones de bajo precio en condiciones de dumping que desplazan directamente a la producción nacional. Al respecto señaló lo siguiente:
a. En los artículos 39 y 53 del RLCE y 2.4 del Acuerdo Antidumping, se establece que la comparación de precios se debe realizar de forma equitativa y por tipo de mercancía, por lo que no resulta válido basar la determinación de subvaloración con promedios generales sin diferenciar productos con calidades, tecnologías y precios distintos. El precio unitario de las bicicletas de Artículos Deportivos Decathlon se ubica por encima del precio promedio nacional, así como del precio de China, por lo que no existe subvaloración del precio de las bicicletas comercializadas por Artículos Deportivos Decathlon y su inclusión distorsiona los resultados sobre el daño. Por lo tanto, la Secretaría debe analizar de forma separada las importaciones con precios distintos.
b. El daño alegado a la rama de producción nacional en la Resolución de Inicio se basó en cifras agregadas que, si bien, muestran tendencias, no distinguen entre segmentos de mercado y niveles de precios de las bicicletas, lo que genera el riesgo de atribuir a todas las importaciones de China un impacto sobre la rama de producción nacional sin atender los diversos tipos de productos y calidades. Al examinarse de forma separada las bicicletas de alta gama resultaría evidente que: i) no compiten directamente con los productos nacionales; ii) no desplazan a las ventas nacionales; y iii) no afectan los precios nacionales, pues se comercializan con precios altos y un modelo de negocio diferenciado.
326. Al respecto, las Solicitantes manifestaron lo siguiente:
a. Artículos Deportivos Decathlon realiza una lectura inadecuada de los artículos 39 y 53 del RLCE y 2.4 del Acuerdo Antidumping, ya que estos se refieren al cálculo del margen de dumping, es decir, al valor normal y precio de exportación, y no así al análisis del precio de la mercancía investigada por empresa.
b. Las importaciones originarias de China realizadas por Artículos Deportivos Decathlon sí contribuyeron al daño infligido a la rama de producción nacional, pues representaron al menos el 1.5% del total de las importaciones investigadas en el periodo investigado.
c. En ninguna parte de la legislación aplicable en la materia se obliga a la Secretaría a realizar un análisis de precios desagregado por empresa importadora. El análisis de precios realizado por la Secretaría en la Resolución de Inicio se llevó a cabo manera correcta y con fundamento en los artículos 3.1 y 3.2 del Acuerdo Antidumping, 41, fracción II de la LCE y 64, fracción II del RLCE. Por lo tanto, se confirmó que las importaciones ingresaron al mercado nacional con márgenes de dumping superiores al minimis y niveles de subvaloración, causando una depresión al precio de la rama y un daño material.
327. La Secretaría considera que los señalamientos de Artículos Deportivos Decathlon son inoperantes, en virtud de lo siguiente:
a. De acuerdo con el análisis y los resultados descritos en los puntos 284 a 288 de la presente Resolución, las importaciones de bicicletas para adulto originarias de China importadas por Artículos Deportivos Decathlon concuerdan con la definición y descripción de características del producto objeto de investigación señaladas en la Resolución de Inicio.
b. La Secretaría coincide con lo señalado por las Solicitantes en el sentido de que Artículos Deportivos Decathlon realiza una lectura incorrecta de los artículos 39 y 53 del RLCE y 2.4 del Acuerdo Antidumping, ya que estos efectivamente se refieren al cálculo del margen de dumping, es decir, al valor normal y precio de exportación, el cual normalmente se efectúa por empresa exportadora. Por otra parte, en el análisis de daño, la normatividad aplicable en la materia no prevé esa misma desagregación ni establece efectuar un análisis de precios basado en la segmentación del mercado o productos; por el contrario, el marco jurídico exige evaluar las importaciones en su conjunto y no por segmentos específicos. Es decir, no se deben trasladar las reglas de comparación de precios del cálculo de dumping (que es un análisis de conducta del exportador) al análisis de daño (que es un análisis de la situación conformada por una rama de la producción nacional).
c. Por lo tanto, no es procedente realizar un análisis de precios diferenciado por tipo de bicicleta para fines del análisis de daño, debido a que la Secretaría considera precios promedio ponderados en su conjunto, lo cual anula el efecto de la distorsión que puede generarse por una mezcla entre productos, tanto del producto importado como de las ventas nacionales al mercado interno. Asimismo, el análisis de precios efectuado durante el transcurso de la investigación, así como las conclusiones a las que llegó la Secretaría sobre la subvaloración, cumplen con las obligaciones establecidas en los artículos 3.1 y 3.2 del Acuerdo Antidumping.
328. Con el propósito de realizar el análisis del comportamiento de los precios del producto objeto de investigación, al igual que en la etapa previa de la investigación, la Secretaría consideró la información que consta en el expediente administrativo, correspondiente a las ventas al mercado interno realizadas por la rama de producción nacional, así como los volúmenes y valores de las importaciones de la Balanza Comercial, obtenidos conforme a lo descrito en los puntos 311 a 315 de la presente Resolución, y calculó los precios implícitos promedio de las importaciones investigadas y de los demás países, expresados en dólares.
329. Los resultados confirman que el precio promedio de las importaciones investigadas registró una caída de 35% en el periodo analizado: disminuyó 37% en 2023, pero aumentó 2% en el periodo investigado.
330. El precio promedio de las importaciones de otros orígenes mostró un comportamiento negativo, al disminuir 31% en el periodo analizado. A pesar de que aumentó 12% en 2023, se redujo 39% en el periodo investigado.
331. En cuanto al precio promedio de las ventas al mercado interno de la rama de producción nacional, medido en dólares, se incrementó 12% en el periodo analizado: aumentó 17% en 2023, pero disminuyó 4% en el periodo investigado. El desempeño de los precios de venta al mercado interno de la rama de producción nacional confirma el argumento de las Solicitantes en el sentido de que tuvieron que disminuir su precio en el periodo investigado, a fin de enfrentar las condiciones de dumping en las que concurrieron las importaciones investigadas.
332. Con la finalidad de evaluar la existencia de subvaloración en los precios de las importaciones, al igual que en la etapa anterior de la investigación, la Secretaría incluyó los gastos de internación -arancel, gastos de agente aduanal y derechos de trámite aduanero- para comparar al mismo nivel comercial los precios del producto investigado y de otros orígenes con el precio en planta de venta en el mercado interno de la rama de producción nacional.
333. De acuerdo con lo anterior, la Secretaría comparó los precios de las importaciones investigadas, en condiciones de dumping, y de otros orígenes con el precio de venta en el mercado interno de la rama de producción nacional. Al respecto, observó lo siguiente:
a. El precio promedio de las importaciones investigadas no registró márgenes de subvaloración en 2022. Sin embargo, se ubicó 37% por debajo del precio de venta al mercado interno de la rama de producción nacional en 2023, y 27% en el periodo investigado.
b. Respecto del precio promedio de las importaciones de otros orígenes, el precio promedio de las importaciones investigadas registró márgenes de subvaloración en todo el periodo analizado, en porcentajes de 82% en 2022, 90% en 2023 y 82% en el periodo investigado.
c. Por otra parte, se observó que el precio de las importaciones de otros orígenes se mantuvo significativamente por encima del precio de venta al mercado interno de la rama de producción nacional a lo largo del periodo analizado, por lo que no registraron márgenes de subvaloración.
d. El comportamiento anterior confirma, de manera preliminar, que, con el fin de competir con las importaciones en condiciones desleales, la rama de producción nacional tuvo que reducir sus precios, dados los márgenes de subvaloración observados en 2023 y en el periodo investigado. Por el contrario, el precio de las importaciones de otros orígenes no tuvo un efecto negativo en los precios de la rama de producción nacional, al ubicarse por encima a lo largo del periodo analizado.
Precios de las importaciones investigadas y del producto nacional
| Subvaloración (%)
| 2022
| 2023
| Periodo investigado
|
| Respecto del precio nacional | 13
| -37
| -27
|
| Respecto del precio de otros orígenes | -82
| -90
| -82
|
Fuente: Elaboración de la Secretaría con información de las Solicitantes que obra en el expediente administrativo, y de la Balanza Comercial.
334. El análisis del comportamiento de los precios descrito previamente indica que los bajos precios observados de las importaciones investigadas durante el periodo analizado, provocaron un efecto de depresión de precios en la rama de producción nacional en el periodo investigado, lo que a su vez se tradujo en menores ingresos por ventas y utilidades de operación, como se analiza en el siguiente apartado de la presente Resolución.
335. Adicionalmente, el nivel de precios a los que concurrieron las importaciones investigadas fue un factor determinante para explicar su comportamiento creciente, tanto en términos absolutos como relativos. En efecto, a pesar de que el precio de las importaciones investigadas aumentó 2% en el periodo investigado, este se ubicó por debajo del precio de venta al mercado interno de la rama de producción nacional en 27%, lo que provocó un incremento considerable en su volumen importado de 57% y el incremento de su participación en el mercado nacional de 7.3 puntos porcentuales.
336. De acuerdo con los resultados descritos en los puntos anteriores, la Secretaría determinó de manera preliminar que, durante el periodo analizado, las importaciones investigadas registraron niveles significativos de subvaloración respecto de los precios nacionales y de otras fuentes de abastecimiento, asociados a la práctica de discriminación de precios en la que incurrieron, conforme lo descrito en el punto 277 de la presente Resolución. A su vez, el bajo nivel de precios de las importaciones investigadas respecto de los precios nacionales, así como en comparación con otras fuentes de abastecimiento, explica los volúmenes crecientes de dicha mercancía y su mayor participación en el mercado nacional, situación que se ha reflejado en una depresión del precio de venta al mercado interno de la rama de producción nacional en el periodo investigado, para no perder más participación de mercado y seguir compitiendo en el mercado mexicano. Lo anterior, tuvo como consecuencia una caída en los ingresos por ventas, utilidad de operación y margen operativo, como se explica en el siguiente apartado de la presente Resolución, lo que hace vulnerable a la rama de producción nacional ante la competencia de las importaciones investigadas en condiciones de dumping.
6. Efectos sobre la rama de producción nacional
337. Con fundamento en lo establecido en los artículos 3.1 y 3.4 del Acuerdo Antidumping, 41, fracción III de la LCE y 64, fracción III del RLCE, la Secretaría evaluó los efectos de las importaciones de bicicletas para adulto originarias de China sobre los indicadores económicos y financieros de la rama de producción nacional del producto similar.
338. De acuerdo con lo señalado en los puntos 186 y 187 de la Resolución de Inicio, las Solicitantes manifestaron que, durante los periodos investigado y analizado, las importaciones de bicicletas para adulto originarias de China ingresaron a México con márgenes de discriminación de precios superiores a los de minimis, y con significativos márgenes de subvaloración respecto de los precios nacionales que, aunados al incremento en la participación que registraron en el CNA y la producción nacional, causaron un daño material importante a la rama de producción nacional con afectaciones en sus indicadores económicos y financieros, tales como producción, producción orientada al mercado interno, participación de mercado, ventas al mercado interno, empleo, salarios, utilización de la capacidad instalada y precios, lo que ocasionó una caída en los ingresos por ventas al mercado interno, utilidad de operación y margen operativo. Añadieron que la caída en la producción y las ventas al mercado interno tuvo como consecuencia que la rama de producción nacional disminuyera el uso de la utilización de las líneas de producción a causa de las importaciones investigadas.
339. Para sustentar sus argumentos, las Solicitantes aportaron información sobre sus indicadores económicos y financieros -estados de costos, ventas y utilidades de la mercancía similar orientada al mercado interno- para cada uno de los periodos que integran el periodo analizado. Asimismo, Benotto presentó sus estados financieros dictaminados para los ejercicios fiscales 2022, 2023 y 2024; Bicicletas Mercurio presentó sus estados financieros dictaminados para los ejercicios fiscales 2022 y 2023 y sus estados financieros internos para 2024; Bicicletas Veloci presentó sus estados financieros dictaminados del ejercicio fiscal 2022 y el balance general y el estado de resultados internos para los ejercicios fiscales de 2023 y 2024; y Línea Siete presentó su balance general y estado de resultados para los ejercicios fiscales 2022, 2023 y 2024.
340. Al igual que en la etapa anterior de la investigación, con el fin de evaluar los argumentos que obran en el expediente administrativo, la Secretaría analizó el desempeño de la rama de producción nacional de bicicletas para adulto a partir de la información de las cifras de importaciones de bicicletas para adulto, actualizadas conforme a lo descrito en los puntos 311 a 315 de la presente Resolución, así como los indicadores económicos y financieros de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete, correspondientes al producto similar, en virtud de que son representativas de la rama de producción nacional, tal como se determinó en el punto 301 de la presente Resolución, salvo para aquellos factores que, por razones contables, no es factible identificar con el mismo nivel de especificidad, como flujo de efectivo, capacidad de reunir capital y rendimiento sobre la inversión. En ese caso, la Secretaría evaluó su comportamiento a partir de los estados financieros de dichas empresas, que consideran la producción del grupo o gama más restringido de productos que incluyen a la mercancía similar.
341. En esta etapa de la investigación, la Secretaría solicitó a Bicicletas Mercurio sus estados financieros, dictaminados por auditor independiente, correspondientes al ejercicio fiscal 2024, ya que durante la etapa anterior de la investigación indicó que la razón para no proporcionarlos era que a esa fecha no habían sido liberados. Bicicletas Mercurio presentó sus estados financieros dictaminados para el ejercicio fiscal 2024, los cuales fueron considerados para la integración de la información financiera de la rama de producción nacional.
342. Además, como se mencionó en el punto 214 de la Resolución de Inicio, la Secretaría no contó con la información necesaria para analizar la evolución del flujo de caja operativo de la rama de producción nacional. Respecto de la información financiera faltante de las empresas integrantes de la rama de producción nacional, la Secretaría requirió a Bicicletas Veloci los estados de flujo de efectivo correspondientes a los años 2023 y 2024, y a Línea Siete los estados de flujo de efectivo internos de los ejercicios fiscales 2022, 2023 y 2024. Bicicletas Veloci proporcionó sus flujos de efectivo para 2023 y 2024, mientras que Línea siete no los presentó.
343. Respecto de los estados financieros presentados por las empresas integrantes de la rama de producción nacional, en esta etapa de la investigación la Secretaría contó con la siguiente información: Benotto y Bicicletas Mercurio presentaron sus estados financieros dictaminados para los ejercicios fiscales de 2022, 2023 y 2024; Bicicletas Veloci presentó sus estados financieros dictaminados del ejercicio fiscal 2022 y sus estados financieros internos para los ejercicios fiscales de 2023 y 2024; y Línea Siete presentó su balance general y estado de resultados para los ejercicios fiscales de 2022, 2023 y 2024.
344. Con el objeto de hacer comparables las cifras entre sí, la Secretaría actualizó la información correspondiente a los estados de costos, ventas y utilidades, así como la obtenida a partir de los estados financieros dictaminados y de carácter interno, mediante el método de cambios en el nivel general de precios, con base en el Índice Nacional de Precios al Consumidor, que calcula el INEGI.
345. Como se señaló en el punto 305 de la presente Resolución, el mercado nacional de bicicletas para adulto, medido a través del CNA, registró una disminución de 16% en el periodo analizado, derivado de una caída de 39% en 2023 y un incremento de 38% en el periodo investigado.
346. En este contexto de contracción del mercado nacional en el periodo analizado, la producción de bicicletas para adulto de la rama de producción nacional disminuyó 34% en dicho periodo, derivado de una disminución de 42% en 2023 y de un incremento de 14% en el periodo investigado.
347. Por su parte, la producción orientada al mercado interno de la rama de producción nacional, al igual que la producción, tuvo una caída de 34% durante el periodo analizado: disminuyó 41% en 2023, pero incrementó 13% en el periodo investigado.
348. En cuanto a la participación de la producción orientada al mercado interno de la rama de producción nacional en el CNA, al igual que la PNOMI, disminuyó 7.3 puntos porcentuales en el periodo analizado: 1.1 puntos porcentuales en 2023 y 6.2 puntos porcentuales en el periodo investigado, al pasar de una participación de 34.3% en 2022, a 33.2% en 2023 y a 27.0% en el periodo investigado.
349. En contraste, la Secretaría observó que, de acuerdo con lo descrito en el punto 317 de la presente Resolución, las importaciones investigadas aumentaron su contribución en el CNA en 8.1 puntos porcentuales en el periodo analizado, 0.8 puntos porcentuales en 2023 y 7.3 puntos porcentuales en el periodo investigado, al pasar de una participación de 53.4% en 2022, a 54.2% en 2023 y a 61.5% en el periodo investigado, mientras que las importaciones de otros orígenes disminuyeron su participación en el CNA en 0.1 punto porcentual en el periodo analizado, al pasar de 3.5% en 2022 a 3.4% en el periodo investigado. En este último periodo, disminuyeron su contribución en 1.4 puntos porcentuales, lo que confirma que, a pesar de la caída del CNA, fueron las importaciones investigadas las que ganaron participación de mercado tanto en el periodo analizado como en el investigado, en detrimento de la rama de producción nacional.
350. La Secretaría observó que las ventas totales -al mercado interno y externo- de la rama de producción nacional se redujeron 31% en el periodo analizado, 22% en 2023 y 12% en el periodo investigado. Al respecto, se observó que el desempeño que registraron las ventas totales de la rama de producción nacional se explica fundamentalmente por el comportamiento que tuvieron sus ventas al mercado interno, debido a lo siguiente:
a. Las ventas al mercado interno de la rama de producción nacional tuvieron un comportamiento decreciente a lo largo del periodo analizado, se redujeron 21% en 2023 y 13% en el periodo investigado, lo que significó una caída de 32% en el periodo analizado. Este comportamiento asociado al desempeño del precio nacional indica que, ante la competencia con las importaciones en condiciones de dumping, la rama de producción nacional ajustó sus precios en el periodo investigado para no perder ventas en el mercado interno, como lo sustenta el análisis descrito en el punto 331 de la presente Resolución.
b. Las exportaciones de la rama de producción nacional cayeron 72% en 2023, pero se incrementaron 150% en el periodo investigado, lo que significó una caída de 30% en el periodo analizado.
c. En el periodo analizado, las exportaciones representaron en promedio el 2% de la producción y ventas totales de la rama de producción nacional, lo que refleja que la rama de producción nacional depende principalmente de sus ventas al mercado interno, lo cual la coloca en una posición de vulnerabilidad frente a la competencia de las importaciones investigadas en condiciones de dumping.
351. Al respecto, de acuerdo con los listados de ventas de Benotto, Bicicletas Mercurio, Bicicletas Veloci y Línea Siete a sus clientes, así como el listado de importaciones de la Balanza Comercial y el cálculo de las importaciones objeto de investigación señalado en los puntos 311 a 315 de la presente Resolución, la Secretaría constató que, en el periodo analizado: i) 27 clientes de la rama de producción nacional adquirieron bicicletas para adulto originarias de China, y si bien disminuyeron 28% sus importaciones originarias de China en el periodo analizado, estas aumentaron 26% en el periodo investigado; ii) el precio al que importaron esas empresas registró una reducción de 44% durante el periodo analizado y 16% en el periodo investigado; iii) las importaciones de estos clientes se realizaron con márgenes de subvaloración de 16% en 2023 y 28% en el periodo investigado; iv) las ventas de la rama de producción nacional a estos clientes disminuyeron 9% en el periodo investigado y 55% en el periodo analizado, a pesar de que en el periodo investigado el precio nacional de venta a esos clientes se redujo 2%, comportamiento que confirma que los precios fueron un factor determinante para que las importaciones investigadas ganaran participación de mercado; y v) la participación de las compras de dichos clientes en las ventas internas totales de la rama de producción nacional se redujo de 12% en 2022, a 8% en el periodo investigado, lo que significó una caída de 4 puntos porcentuales durante el periodo analizado.
352. Estos resultados permiten determinar, de manera preliminar, que las importaciones investigadas sustituyeron al producto de fabricación nacional y limitaron el crecimiento de las ventas y de la producción de la rama de producción nacional en el periodo analizado, a pesar de que la rama de producción nacional ajustó sus precios en el periodo investigado para no perder ventas en el mercado interno.
353. En relación con la capacidad instalada, en la etapa previa de la investigación, la Secretaría consideró razonable el cálculo efectuado por las Solicitantes, bajo el supuesto de que el 100% de sus líneas de producción se destinaran exclusivamente a la fabricación de bicicletas para adulto, en virtud de que una empresa puede contar con capacidad para producir diversos bienes utilizando la misma infraestructura y, en consecuencia, la capacidad instalada de la rama de producción nacional para fabricar bicicletas puede destinarse en su totalidad a la producción de bicicletas para adulto si el mercado nacional así lo requiriera, tal como se señaló en el punto 203 de la Resolución de Inicio.
354. En esta etapa de la investigación, las empresas CMA y Tiendas Soriana señalaron que, durante el periodo analizado, realizaron tanto importaciones de la mercancía investigada como compras de producción nacional, con el fin de garantizar el abasto necesario para atender la demanda de sus clientes, pues afirmaron que dicho abastecimiento no podría cubrirse únicamente con proveedores nacionales. Adicionalmente, CMA e Importacop cuestionaron el cálculo de la capacidad instalada de las Solicitantes señalado en el punto 201 de la Resolución de Inicio, pues manifestaron que las líneas de producción (capacidad instalada) de las Solicitantes se destinan a la fabricación tanto de bicicletas para niños como de bicicletas para adulto, por lo que solicitaron se analice nuevamente el cálculo de la capacidad instalada, considerando únicamente aquella destinada a la producción de bicicletas para adulto.
355. Al respecto, la Secretaría requirió a las Solicitantes para que aclararan si han presentado problemas de desabasto de bicicletas para adulto como alegan las importadoras, así como para que aportaran una estimación sobre su capacidad instalada que contemple únicamente bicicletas para adulto, separando las bicicletas para niños. Las Solicitantes atendieron el requerimiento en los siguientes términos:
a. La ANAFABI señaló que en ningún momento del periodo analizado la industria nacional enfrentó problemas de desabasto, toda vez que la producción de bicicletas para adultos de fabricación nacional ha respondido consistentemente a la demanda del mercado, y los niveles de producción de los fabricantes nacionales se ajustan al comportamiento de sus ventas, no a limitaciones de capacidad.
b. Los socios afiliados a la ANAFABI cuentan con capacidad instalada suficiente para atender los requerimientos del mercado, incluida la demanda de empresas de autoservicio y otros canales de comercialización, por lo tanto, la decisión de las importadoras de adquirir el producto en el exterior no se relaciona con una incapacidad de abasto por parte de la industria nacional.
c. La capacidad instalada de bicicletas para adultos de las Solicitantes es suficiente para abastecer el mercado nacional, debido a lo siguiente: i) Benotto no tuvo problemas de abasto en el periodo analizado, se atendieron las órdenes de compras de clientes de cadenas departamentales, así como de distribuidores, manteniendo un inventario importante. Para sustentarlo, presentó la relación de bicicletas para adultos que fueron facturadas a cadenas de tiendas departamentales en el periodo analizado; ii) Línea Siete señaló que CMA no ha sido su cliente, por lo que es falso el argumento de desabasto por parte de la industria nacional; iii) Bicicletas Mercurio manifestó que no ha tenido problemas de desabasto, por el contrario, ha tenido acercamientos con algunas cadenas departamentales para tener una relación comercial para ofrecerles sus productos. Para sustentarlo, presentó un correo electrónico; y iv) Bicicletas Veloci señaló que vende bicicletas para adultos a cadenas departamentales. Para sustentarlo, presentó una muestra de facturas durante el periodo analizado.
d. Respecto del cálculo de la capacidad instalada exclusivamente para fabricar bicicletas para adulto, Benotto, Bicicletas Mercurio y Bicicletas Veloci presentaron una estimación a partir de la participación que tuvieron de dicho producto respecto de la producción total de bicicletas -para adultos y niños- en el periodo investigado. Dicha participación la aplicaron a su capacidad instalada total, dado que las líneas de producción también se emplean en la fabricación de bicicletas para niños. Por su parte, Línea Siete precisó que la capacidad instalada que presentó en la etapa anterior corresponde únicamente a bicicletas para adultos.
356. La Secretaría no encontró elementos que sustentaran un problema de desabasto de bicicletas para adultos por parte de la producción nacional.
357. En cuanto a la capacidad instalada de la rama de producción nacional para fabricar bicicletas para adulto, de acuerdo con el ajuste en el cálculo de la estimación que las Solicitantes presentaron en esta etapa de la investigación, la Secretaría observó que este indicador se mantuvo constante durante el periodo analizado y fue suficiente para cubrir la demanda del mercado en el periodo investigado. Sin embargo, la utilización de dicho indicador disminuyó 14 puntos porcentuales durante el periodo analizado, ya que se redujo 17 puntos porcentuales en 2023, y aumentó 3 puntos porcentuales en el periodo investigado, al pasar de una utilización de 41% en 2022, 24% en 2023 a 27% en 2024.
358. La Secretaría considera que, tanto el cálculo de la capacidad instalada como su utilización, descritos en los puntos 199 a 203 de la Resolución de Inicio, así como la estimación presentada en esta etapa de la investigación, resultan metodológicamente válidos y razonables. Lo anterior en virtud de que el primer cálculo se sustenta en un supuesto plenamente válido en términos industriales: la posibilidad real de destinar el 100% de las líneas de producción a la fabricación de bicicletas para adulto. Por su parte, la segunda estimación se basa en la proporción efectiva que representó la producción de bicicletas para adulto dentro del volumen total producido -incluyendo bicicletas para adulto y para niños- durante el periodo investigado, lo que constituye un criterio objetivo y verificable. En ambos escenarios, los resultados muestran consistencia y coherencia en su comportamiento, por lo que la Secretaría concluye que las metodologías empleadas reflejan adecuadamente la capacidad productiva disponible y su nivel de utilización.
359. En consecuencia, la Secretaría confirma que el ingreso de las importaciones investigadas en condiciones de discriminación de precios contribuyó a la caída en la producción y ventas al mercado interno de la rama de producción nacional, lo que implicó mantener niveles bajos de utilización de capacidad instalada.
360. En cuanto al empleo de la rama de producción nacional, la Secretaría observó que disminuyó 29% en el periodo analizado: se redujo 28% en 2023 y 2% en el periodo investigado. Por su parte, la masa salarial, expresada en pesos y ajustada con el Índice Nacional de Precios al Consumidor, presentó una caída de 23% en el periodo analizado, derivado de una disminución de 21% en 2023 y de 3% en el periodo investigado.
361. El desempeño de la producción y del empleo de la rama de producción nacional se tradujo en una caída en su productividad -medida como el cociente de estos indicadores- de 6% en el periodo analizado: se redujo 19% en 2023 y se incrementó 17% en el periodo investigado.
362. Por otra parte, los inventarios de la rama de producción nacional, si bien disminuyeron 60% en el periodo analizado, al reducirse 65% en 2023, se incrementaron 15% en el periodo investigado. Lo anterior, en conjunto con la caída de las ventas al mercado interno de la rama de producción nacional en el periodo investigado, es indicativo de que la rama de producción nacional no pudo colocar sus productos en el mercado interno, derivado del crecimiento que observaron las importaciones investigadas en condiciones de dumping.
363. Al igual que en la etapa previa de la investigación, la Secretaría examinó la situación financiera de la rama de producción nacional de bicicletas para adulto, a partir del estado de costos, ventas y utilidades de la mercancía similar nacional durante el periodo analizado, y confirmó que los ingresos por ventas del producto similar al mercado interno disminuyeron 22% en 2023 y 18% en el periodo investigado, lo que significó una disminución acumulada de 36% durante el periodo analizado.
364. Por su parte, el comportamiento de los costos de operación (integrados por los costos de venta más los gastos de operación) registró una disminución de 13% en 2023 y de 19% en el periodo investigado, por lo que esos costos registraron una disminución acumulada de 29% durante el periodo analizado.
365. A partir del comportamiento de los ingresos por ventas y de los costos de operación de la mercancía similar, la Secretaría observó una disminución del resultado operativo de la producción nacional de 131% en 2023, y un incremento de 65% en el periodo investigado. A partir del 2023, la rama de producción nacional incurrió en resultados operativos negativos (pérdidas) y, a pesar de la disminución en el costo operativo en el periodo investigado, la rama de producción nacional registró pérdidas operativas importantes, lo que significó una disminución acumulada de los resultados operativos de 111% durante el periodo analizado.
366. El margen operativo de la rama de producción nacional de bicicletas para adulto mostró la siguiente evolución: en 2022 representó el 7.7% como proporción de los ingresos por ventas, en 2023 se registró un margen negativo de 3%, y durante el periodo investigado fue de -1.3%. Es decir, durante 2023 retrocedió 10.7 puntos porcentuales respecto de 2022, lo que significó un deterioro del margen operativo de 9 puntos porcentuales en el periodo analizado.
Estados de costos, ventas y utilidades al mercado interno de bicicletas para adulto
Fuente: Información financiera presentada por las Solicitantes, que obra en el expediente administrativo.
367. La Secretaría constató que, si bien, los costos operativos que enfrentó la producción nacional han registrado una disminución tanto en el periodo investigado como en el periodo analizado, la caída de los ingresos por ventas en el mercado nacional de la rama de producción nacional durante los mismos periodos fue a tasas mayores, lo que se tradujo en el deterioro de los resultados operativos y del margen operativo de la rama de producción nacional durante el periodo analizado.
368. La Secretaría confirmó lo argumentado por las Solicitantes respecto de que, en el periodo analizado, la utilidad de operación de la rama de producción nacional disminuyó considerablemente, al grado de llegar a operar con pérdidas en el periodo investigado y en el periodo similar anterior. Lo anterior, se reflejó en una caída del margen de operación.
369. En relación con las variables financieras de rendimiento sobre la inversión en activos (ROA, por sus siglas en inglés de Return On Assets), flujo de efectivo y capacidad de reunir capital, se evaluaron a partir de los estados financieros dictaminados e internos de las empresas integrantes de la rama de producción nacional para los años 2022, 2023 y 2024, ya que consideran la producción del grupo o gama más restringido de productos que incluyen a la mercancía similar nacional, de conformidad con los artículos 3.6 del Acuerdo Antidumping y 66 del RLCE.
370. Respecto del ROA de la rama de producción nacional de bicicletas para adulto, calculado a nivel operativo, mantuvo una tendencia a la baja de 2022 a 2024, periodo en el que disminuyó 5.7 puntos porcentuales, al cambiar de 4.7% en el 2022 a -1.0% en el periodo investigado. En el mismo periodo, la contribución de la mercancía similar al ROA disminuyó 2.2 puntos porcentuales, y cambió de 1.9% a -0.3%, tal como se muestra en la tabla siguiente:
Rendimiento sobre la inversión
| Índice
| 2022
| 2023
| 2024
|
| Rendimiento sobre la inversión (ROA)
| 4.7%
| 4.2%
| -1.0%
|
| Contribución del producto similar al ROA
| 1.9%
| -0.7%
| -0.3%
|
Fuente: Estados financieros de las Solicitantes, que obran en el expediente administrativo
371. En esta etapa de la investigación, la Secretaría no contó con la información necesaria para analizar la evolución del flujo de caja operativo de la rama de producción nacional, ya que no se contó con los estados de flujo de efectivo de la empresa Línea Siete y se observaron algunas inconsistencias que se considera pertinente aclarar respecto de la información presentada por la empresa Bicicletas Veloci como parte de sus flujos de efectivo de 2023 y 2024.
372. La capacidad de reunir capital de la industria nacional se analiza a través del comportamiento de los índices de solvencia, liquidez, apalancamiento y deuda, calculados con información de los estados financieros. A continuación, se muestra un resumen del comportamiento de estos indicadores durante el periodo analizado:
| Índice
| 2021
| 2022
| 2023
|
| Razón de circulante (veces)
| 1.46
| 1.57
| 1.75
|
| Prueba de ácido (veces)
| 0.70
| 0.88
| 0.97
|
| Apalancamiento
| 177%
| 170%
| 165%
|
| Deuda
| 64%
| 63%
| 62%
|
Fuente: Estados financieros de las Solicitantes, que obran en el expediente administrativo.
373. En general, una relación entre los activos circulantes y los pasivos de corto plazo se considera adecuada si guarda una relación 1 a 1 o superior, por lo que, conforme a la información reportada en el cuadro anterior, la Secretaría confirmó que la razón de circulante de la rama de producción nacional guardó niveles financieramente saludables durante el periodo analizado.
374. En lo que se refiere a la prueba ácida de la rama de producción nacional (que se refiere a los activos de fácil realización y se obtiene al descontar el valor de los inventarios del activo circulante en relación con el pasivo de corto plazo), se confirmó lo mencionado en el párrafo 217 de la Resolución de Inicio, respecto de que esta razón financiera guardó una relación menor a la unidad de 2022 a 2024, lo que se considera insuficiente, ya que limita su capacidad para hacer frente a sus obligaciones de corto plazo.
375. Una proporción del pasivo total respecto del capital contable (apalancamiento) o del pasivo total respecto del activo total (deuda) se considera manejable si es equivalente a 100% o inferior. En esta etapa de la investigación, se confirmó que de 2022 a 2024 la rama de producción nacional mostró niveles elevados de apalancamiento, ya que todo el periodo esta relación se mantuvo por encima del 100%, mientras que el nivel de endeudamiento guardó niveles adecuados, ya que, en el mismo periodo, esta razón se mantuvo por debajo de 100%.
376. A partir de los resultados descritos anteriormente, la Secretaría determinó, de manera preliminar, que el incremento de las importaciones investigadas en condiciones de discriminación de precios y los bajos niveles de precios a que concurrieron, con significativos márgenes de subvaloración, causaron efectos negativos reales en indicadores relevantes de la rama de producción nacional:
a. En el periodo investigado, respecto del periodo similar anterior, se observó un deterioro en los siguientes indicadores: ventas al mercado interno (-13%); empleo (-2%); masa salarial (-3%); nivel de inventarios (+15); participación de mercado (-6.2 puntos porcentuales); y el precio de venta al mercado interno (-4%).
b. En el periodo analizado, se observó deterioro en las variables económicas de la rama de producción nacional de bicicletas para adulto, tales como: producción (-34%); producción orientada al mercado interno (-34%); ventas al mercado interno (-32%); empleo (-29%); masa salarial (-23%); productividad (-6%); utilización de la capacidad instalada (-14 puntos porcentuales); y participación de mercado (-7.3 puntos porcentuales).
377. Asimismo, se observó un desplazamiento de mercado de la rama de producción nacional por las importaciones investigadas, ya que, durante el periodo investigado, 27 clientes de la rama de producción nacional redujeron 9% sus compras de bicicletas para adulto nacionales, mientras que estos mismos incrementaron 26% sus importaciones originarias de China, en condiciones de dumping y con significativos márgenes de subvaloración.
378. Aunado a lo anterior, la afectación a la rama de producción nacional también se observó en los indicadores financieros durante el periodo analizado, al reflejar un comportamiento negativo, con los resultados siguientes:
a. Los ingresos por ventas al mercado interno disminuyeron 22% en 2023 y 18% en el periodo investigado, lo que reflejó una disminución acumulada de 36% en el periodo analizado.
b. Los resultados operativos disminuyeron 131% en 2023, y se incrementaron 65% en el periodo investigado, lo que significó una disminución acumulada en los resultados operativos de 111% en el periodo analizado. Cabe destacar que, a pesar de la recuperación que registró este indicador en el periodo investigado, la rama de producción nacional operó en pérdidas durante el periodo investigado y el periodo inmediato anterior al investigado.
c. En consecuencia, el margen operativo retrocedió 10.7 puntos porcentuales en 2023 y aumentó 1.8 puntos porcentuales en el periodo investigado, lo que significó un deterioro de 9 puntos porcentuales en el periodo analizado, al pasar de un margen operativo de 7.7% en 2022 a un margen de -1.3% en el periodo investigado.
7. Mercado internacional y potencial exportador de China
a. Mercado internacional
379. En la etapa previa de la investigación, para analizar el comportamiento del mercado internacional de bicicletas para adulto, las Solicitantes manifestaron que no contaron con información específica sobre productores y consumidores mundiales de bicicletas para adulto. Sin embargo, proporcionaron estadísticas sobre importaciones y exportaciones mundiales de la subpartida 8712.00, donde se clasifica el producto investigado, que obtuvieron de la base de datos de estadísticas del comercio de productos básicos de las Naciones Unidas, en adelante UN Comtrade, por las siglas en inglés de United Nations Commodity Trade Statistics Database. Consideraron que los principales países exportadores son, a su vez, los principales productores, en tanto que los principales países importadores corresponden a los principales consumidores.
380. De acuerdo con dicha información, las Solicitantes señalaron que, a pesar de que China no reportó datos para 2024, se posicionó como el principal país exportador de bicicletas para adulto durante el periodo analizado, con el 59%, seguido de Japón (6%), Portugal (4%), España (3%) y Alemania (3%), lo que evidencia el gran nivel de producción y considerable potencial exportador de China a nivel mundial. Por otra parte, los principales países importadores en el periodo analizado fueron los Estados Unidos (25%), Japón (10%), Alemania (10%), Reino Unido (6%) y Canadá (5%).
381. Con la finalidad de analizar el comportamiento del comercio mundial y confirmar la información aportada por las Solicitantes, tal como se señaló en el punto 225 de la Resolución de Inicio, la Secretaría se allegó las cifras de exportaciones e importaciones mundiales que reporta UN Comtrade, correspondiente a la subpartida 8712.00 para los años 2022, 2023 y 2024. A partir de dicha información, se confirma lo siguiente:
a. A pesar de que China no reportó cifras para 2024, la información indica que el principal país exportador de bicicletas para adulto en el periodo analizado fue China con el 62% de las exportaciones mundiales, seguido de Japón (5.8%), Camboya (3.3%), India (3.1%) e Italia (2.9%). México ocupó el lugar 59 del total de los países exportadores.
b. Los principales países importadores de bicicletas para adulto en el periodo analizado fueron los Estados Unidos (29.3%), Japón (12%), Alemania (6.2%), Países Bajos (4.6%), Filipinas (4.6%) y Reino Unido (3.5%). México ocupó el lugar 11 del total de los países importadores.
382. Las Solicitantes también señalaron que no encontraron información disponible sobre flujos comerciales ni sobre los precios internacionales de bicicletas para adulto. Asimismo, indicaron que la industria internacional de bicicletas para adulto no está sujeta a ciclos económicos.
383. En esta etapa de la investigación, las empresas importadoras y exportadoras que comparecieron al presente procedimiento no aportaron elementos que desvirtuaran los resultados sobre los principales productores, consumidores, exportadores e importadores del producto objeto de investigación. Por el contrario, las empresas importadoras Tiendas Soriana e Imporey reconocieron que China ocupa una posición preponderante como principal productor y exportador mundial de bicicletas, además de la presencia de otros países asiáticos relevantes como India, Vietnam, Camboya, Indonesia y Taiwán. Adicionalmente, Imporey señaló que, en los últimos años, diversos países importadores han optado por diversificar sus fuentes de abastecimiento hacia países como Vietnam, Camboya e Indonesia, con el propósito de reducir riesgos arancelarios o medidas antidumping contra las exportaciones de China.
b. Potencial exportador de China
384. De acuerdo con lo señalado en el punto 227 de la Resolución de Inicio, las Solicitantes manifestaron que la industria de bicicletas para adulto de China cuenta con una significativa capacidad libremente disponible que genera una asimetría significativa frente a la industria nacional, pues le permitiría cubrir varias veces el tamaño del mercado, ofreciendo precios significativamente por debajo de los nacionales con márgenes de subvaloración en detrimento de la rama de producción nacional. Para sustentarlo, presentaron la siguiente información:
a. Estadísticas de exportaciones de China al mundo de UN Comtrade de la subpartida 8712.00, en donde se clasifica el producto investigado, para 2022 y 2023. Lo anterior, debido a que China no reportó datos para 2024.
b. Consideraron como la capacidad instalada de China la cifra sobre producción de bicicletas obtenida del Estudio de Mercado, donde se indica que "en los últimos años, la producción anual de bicicletas ha sido de más de 80 millones". Consideraron esta cifra como la capacidad instalada del país exportador para el periodo analizado, por mencionarse como un dato constante y al ser la mejor información disponible para este indicador.
c. Estimaron la producción de bicicletas para adulto con base en información del mismo Estudio de Mercado, el cual indica que la producción de bicicletas de China en 2022 fue de 50 millones de piezas, mientras que en 2023 produjo 48.83 millones de piezas, y estimaron la producción de 2024 a partir de la tasa media de crecimiento de dichos años. Asimismo, el Estudio de Mercado señala que en 2023 el 34% de las ventas de bicicletas en China correspondió a bicicletas de montaña y el 29% a bicicletas de ciudad. Las Solicitantes consideraron razonable asumir que la suma de estos porcentajes de ventas, correspondiente a 63%, es representativo del porcentaje de producción de la producción de bicicletas para adulto, ya que constituye la mejor información disponible que tuvieron a su alcance. Por lo tanto, aplicaron dicho factor al volumen de producción de bicicletas de 2022, 2023 y 2024, para obtener la producción específica de bicicletas para adulto en China.
385. A partir de dicha información, las Solicitantes manifestaron lo siguiente:
a. La capacidad libremente disponible de China, calculada como capacidad instalada menos producción, pasó de 49.2 millones de piezas en 2023 a 50 millones de piezas en 2024, lo que representó un incremento de 1%. Este último volumen fue superior en más de 80 veces el CNA de México y casi 250 veces la producción nacional observada en el periodo investigado.
b. El mercado mexicano es un destino real para las exportaciones de bicicletas para adulto de China, tomando en cuenta la existencia de otros mercados, dada la magnitud de la capacidad libremente disponible, la cual sería suficiente para abastecer el mercado nacional y desplazar en su totalidad a la producción nacional. Asimismo, la tendencia creciente que registraron las importaciones investigadas en el periodo investigado en condiciones de dumping y con márgenes de subvaloración en relación con los precios de la rama de producción nacional, fundamenta la posibilidad de que en el futuro inmediato las importaciones investigadas continuarán ingresando al mercado mexicano, en volúmenes significativos, afectando aún más el desempeño de los indicadores económicos y financieros relevantes de la rama de producción nacional de bicicletas para adulto.
386. Adicionalmente, las Solicitantes manifestaron que Argentina, la Unión Europea y el Reino Unido mantienen medidas antidumping de remedio comercial impuestas a las importaciones de bicicletas para adulto de China, lo que constituye un elemento adicional de la práctica de discriminación de precios en que incurren los productores de China. Para sustentarlo, presentaron la Resolución de "bicicletas rodados 10, 12, 16, 20 y 24 sin cambios, 24 con cambios, 26 sin cambios y 26 con cambios, originarias de la República Popular China y de Taipéi Chino, y las bicicletas rodado 14 originarias de la República Popular China" (Resolución 165/2021) del Ministerio de Desarrollo Productivo de la República Argentina, publicado el 10 de mayo de 2021 con vigencia de 5 años; la "Revisión antidumping de transición" (TD0061- Bicycles and certain bicycle parts) de la Autoridad de Remedios Comerciales del Reino Unido, publicado el 23 de agosto de 2024; y el "Aviso de inicio de una reconsideración por expiración de las medidas antidumping aplicables a las importaciones de bicicletas originarias de la República Popular de China" (C/2024/5292) de la Comisión Europea, publicado el 28 de agosto de 2024, proporcionado a través de la página de Internet https://tron.trade.ec.europa.eu/investigations/case-history?caseId=1532. Los dos últimos se encuentran en curso de investigación.
387. La Secretaría, al igual que en la etapa previa de la investigación, consideró razonables las estimaciones de las Solicitantes para calcular la capacidad libremente disponible de bicicletas para adulto, pues se basan en datos del Estudio de Mercado, así como en información estadística de UN Comtrade.
388. Con base en dicha información, la Secretaría estimó el consumo aparente de bicicletas para adulto de China (producción más importaciones menos exportaciones), a partir de la información aportada por las Solicitantes. Para ello, estimó el volumen de las exportaciones e importaciones de China para 2024 a partir de la información de UN Comtrade de la subpartida 8712.00, considerando las estadísticas de 2022 y 2023, con base en la tasa media de crecimiento de dichos años. A partir de dicha información la Secretaría confirmó lo siguiente:
a. La capacidad libremente disponible de China, calculada como la capacidad instalada menos producción, tuvo un incremento de 1% y 3% en el periodo investigado y analizado, respectivamente, al pasar de 48.5 millones de unidades en 2022 a 50 millones de unidades en 2024, este último volumen representó más de 247 veces la producción nacional de México y más de 87 veces el tamaño del CNA en el periodo investigado.
b. El potencial exportador de China, calculado como su capacidad instalada menos su consumo, si bien, disminuyó 1% y 2% en el periodo investigado y analizado, respectivamente, al pasar de 75 millones de unidades en 2022 a 73.8 millones de unidades en 2024, este último volumen representó más de 365 veces la producción nacional de México y más de 130 veces el tamaño del CNA en el periodo investigado.
389. En esta etapa de la investigación, las empresas comparecientes no aportaron argumentos ni pruebas que desvirtúen el potencial exportador y la capacidad libremente disponible con que cuenta la industria de China fabricante de bicicletas para adulto.
390. Los resultados descritos en los puntos anteriores de la presente Resolución sustentan que China cuenta con una capacidad libremente disponible y un potencial exportador superiores en relación con el mercado nacional. Estas asimetrías aportan elementos suficientes que permiten determinar que la utilización de una parte de la capacidad libremente disponible con que cuenta China, o bien, de su potencial exportador, podría ser significativa para la producción y el mercado mexicano.
Potencial exportador y capacidad libremente disponible de China
vs
CNA y producción nacional
(Periodo investigado)
Fuente: Elaboración propia de la Secretaría con información de las Solicitantes que obra en el expediente administrativo, UN Comtrade y en la Balanza Comercial.
391. Con base en los resultados descritos en los puntos 384 a 390 de la presente Resolución, la Secretaría determinó, de manera preliminar, que China cuenta con una capacidad libremente disponible y un potencial exportador considerables, en relación con la producción nacional y el tamaño del mercado mexicano de la mercancía similar, que aunado al crecimiento que registraron las importaciones investigadas en términos absolutos y relativos, así como sus bajos niveles de precios durante el periodo analizado, constituyen elementos suficientes que indican que existe la probabilidad fundada de que continúen incrementándose en el futuro inmediato y agraven el daño material causado a la rama de producción nacional.
8. Otros factores de daño
392. De conformidad con lo dispuesto en los artículos 3.5 del Acuerdo Antidumping, 39, último párrafo de la LCE y 69 del RLCE, la Secretaría examinó la concurrencia de factores distintos a las importaciones de bicicletas para adulto originarias de China, en condiciones de discriminación de precios, que al mismo tiempo pudieran ser causa del daño material a la rama de producción nacional.
393. En la etapa previa de la investigación, las Solicitantes manifestaron que no existen factores distintos a las importaciones de bicicletas para adulto originarias de China, en condiciones de discriminación de precios, que hayan afectado el desempeño de los indicadores económicos y financieros de la rama de producción nacional y, en todo caso, ningún otro factor es relevante de modo que pudiera romper el vínculo causal entre el daño y las importaciones investigadas. Los argumentos que manifestaron para sustentarlo se describieron en el punto 235 de la Resolución de Inicio, mismos que se señalan a continuación:
a. A pesar de que el mercado nacional registró una contracción durante el periodo analizado, esta no puede atribuirse como causa del daño a la rama de producción nacional de bicicletas para adulto, ya que benefició principalmente a las importaciones investigadas, las cuales incrementaron su participación en el CNA en 7.8 puntos porcentuales, mientras que las importaciones de otros orígenes apenas alcanzaron un crecimiento de 0.2 puntos porcentuales y la PNOMI perdió 8 puntos porcentuales de participación. En el periodo investigado, en un contexto de crecimiento del mercado, las importaciones originarias de China fueron las principales beneficiadas, aumentando su participación en el CNA en 6.8 puntos porcentuales, en detrimento de las importaciones de otros orígenes, que redujeron su participación en 0.8 puntos porcentuales y la PNOMI que perdió 6 puntos porcentuales.
b. Las importaciones de otros orígenes no podrían ser la causa del daño a la rama de producción nacional, en virtud de lo siguiente:
i. Las importaciones investigadas mantuvieron una gran presencia en relación con las importaciones totales, ya que representaron en promedio el 93.9% de las importaciones totales durante el periodo analizado, dejando con una casi nula participación a las importaciones de otros orígenes. Debido a la significativa presencia de las importaciones investigadas, las importaciones de otros orígenes redujeron su participación en 0.4 puntos porcentuales en las importaciones totales durante el periodo analizado.
ii. El precio promedio de las importaciones de otros orígenes se mantuvo por encima del precio de venta al mercado interno de la rama de producción nacional durante el periodo analizado. Por el contrario, el precio de las importaciones investigadas se localizó por debajo del precio de las importaciones de otros orígenes en niveles de 81.4% a 89.3% durante el periodo analizado.
c. Si bien, las ventas de exportación de la rama de producción nacional registraron una tendencia decreciente durante el periodo analizado, explicada por una caída de 72% en 2023 y un crecimiento de 150% en el periodo investigado, lo que significó una disminución de 30% en el periodo analizado, no podrían ser la causa del daño a la rama de producción nacional, ya que solo representaron en promedio el 1.9% de la producción durante el periodo analizado, es decir, la producción de la rama se destina principalmente al mercado interno, donde compite directamente con las importaciones en condiciones de dumping.
d. El comportamiento de la productividad, calculada como el cociente de su producción y empleo, no pudo causar el daño a la rama de producción nacional, pues este indicador registró un crecimiento de 24% en el periodo investigado y de 4% en el periodo analizado, por lo que no incidió de manera adversa en el desempeño de la rama de producción nacional.
e. No se identificó la existencia de innovaciones tecnológicas ni cambios en la estructura de consumo, o bien, prácticas comerciales restrictivas que pudieran afectar el desempeño de la rama de producción nacional de bicicletas para adulto.
394. En esta etapa de la investigación, Tiendas Soriana manifestó que existen otros factores distintos que han influido en la situación de la industria nacional, como el aumento en los costos de los insumos, cambios en preferencias del consumidor y variaciones macroeconómicas. Agregó que la diferencia de precios de las bicicletas originarias de China deriva de factores de la competitividad industrial de dicho país, como eficiencia productiva, economía de escala, menores costos de energía y mano de obra, así como infraestructura logística avanzada y financiamiento competitivo.
395. Por su parte, Importacop argumentó que la afectación a la industria nacional de bicicletas obedece a factores ajenos a las importaciones objeto de investigación. Al respecto, manifestó lo siguiente:
a. Los insumos que importa la producción nacional para fabricar bicicletas para adultos, en particular el cuadro y tijera, reconocido en una entrevista por el Director de Operaciones de Benotto en el video disponible en la página de Internet https://www.youtube.com/watch?v=owTCKZlIa6U, fueron gravados con un arancel de 15% del 16 de agosto de 2023 al 22 de abril de 2024, y de 35% a partir de 23 de abril de 2024, lo que ocasionó un incremento artificial en el costo de los insumos de la producción nacional. Agregó que, si bien, los aranceles poseen una naturaleza jurídica distinta a las cuotas compensatorias, el encarecimiento de dichos insumos pudo tener un efecto económico negativo, ya sea en la reducción de los márgenes de utilidad de la rama de producción o en el incremento de precios al consumidor.
b. Existen otros productos que afectaron a las ventas de la producción nacional, ya que la Directora Operativa de la ANAFABI, en una entrevista con "El Imparcial" en junio de 2024, obtenida de la página de Internet https://www.pressreader.com/mexico/el-imparcial/20240626/281715504803430, reconoció que las bicicletas han sido desplazadas en el mercado por el creciente uso de motocicletas, bicicletas eléctricas y otros medios de transporte alternativos, como el patín eléctrico. Lo anterior, contradice lo señalado por las Solicitantes, al afirmar que no se identificó la existencia de innovaciones tecnológicas ni cambios en la estructura de consumo que pudieran afectar el desempeño de la rama de producción nacional de bicicletas para adulto, toda vez que la existencia de cambios en la demanda generados por la preferencia de los consumidores por productos sustitutos que cumplen la misma función, impactan en la reducción de las ventas de la producción nacional de bicicletas para adulto, lo cual no puede imputarse a las importaciones investigadas. Para sustentarlo, presentó la página de Internet de la nota periodística.
c. La disminución del empleo de la producción nacional encuentra explicación en los avances tecnológicos y de eficiencia productiva logrados por la ANAFABI, la cual, en su propia página de Internet https://anafabi.com/, presume como un logro la optimización y modernización de sus procesos de fabricación, por lo que es evidente que la reducción de la mano de obra no debe interpretarse como un indicador de daño, sino como un reflejo del crecimiento y modernización de la rama de producción nacional, pues la automatización y la eficiencia alcanzadas permiten producir más con menor necesidad de personal. Asimismo, el incremento de 17% en la productividad durante el periodo investigado confirma que la rama de producción nacional no se encuentra en una situación de afectación atribuible a las importaciones investigadas, sino en un proceso de fortalecimiento y adaptación tecnológica, que incluso le ha permitido mantener competitividad frente a los cambios en el mercado.
d. De acuerdo con información de la Plataforma Data México de la Secretaría de Economía https://www.economia.gob.mx/datamexico/es/profile/product/bicycles-and-other-cycles-including-delivery-tricycles-not-motorized#intercambio-comercial-balance, la producción nacional prefirió atender el mercado externo que el mercado interno, pues en noviembre de 2022 la producción nacional de bicicletas para adultos destinaba únicamente 2.4 mil dólares a ventas en el extranjero, mientras que en mayo de 2024 destinó 302 mil dólares, lo que representó un aumento de sus ventas al extranjero.
396. Al respecto, las Solicitantes señalaron que Tiendas Soriana no presentó pruebas positivas de los supuestos que alega, ni tampoco argumentos de convicción que desvirtúen el análisis descrito en la Resolución de Inicio sobre que no existen otros factores distintos a las importaciones investigadas que fueran la causa del daño a la producción nacional, por lo que sus argumentos no deben ser considerados. En apoyo a lo anterior, manifestó que el Grupo especial en China-Aparatos de rayos X, determinó que las autoridades investigadoras no están obligadas a realizar un análisis de otros factores cuando no se presentan prueba de estos. Destacó que: "En términos generales convenimos con China en que una autoridad investigadora, si no tiene ante sí pruebas pertinentes que indican que un factor está causando daño a la rama de producción nacional, no está obligada a formular una constatación sobre si el factor realmente está causando daño, y a proceder a continuación a realizar un análisis de no atribución".
397. Con relación a los argumentos señalados por Importacop, las Solicitantes manifestaron lo siguiente:
a. La entrevista señalada por la importadora no fue otorgada al medio "El Imparcial", sino al periódico "Reforma" por lo que la fuente citada es incorrecta. Asimismo, el contenido que señala la importadora en dicha entrevista no corresponde con lo que realmente se expresó, pues en ninguna parte de la entrevista se señala que las ventas nacionales de bicicletas para adultos se han visto afectadas debido al auge de producto sustitutos como motocicletas, bicicletas y patines eléctricos. Lo que realmente se mencionó y se encuentra textualmente es que "si bien se observan más personas utilizando la bicicleta como medio de transporte, es necesario considerar que éstas han sido sustituidas por el uso de motocicletas, bicicletas eléctricas y en el caso de los niños por videojuegos, iPad, celulares, entre otros". Para sustentarlo, presentó captura de pantalla de dicha nota periodística. Añadieron que, suponiendo sin conceder que las motocicletas, bicicletas y patines eléctricos desplacen a la producción nacional de bicicletas para adulto, no cuenta con relevancia en la presente investigación, ya que como se indicó en el punto 197 de la Resolución de Inicio, en el periodo investigado, 27 clientes de la rama de producción nacional disminuyeron 9% sus compras nacionales, mientras que incrementaron 26% sus importaciones, lo que indica que las importaciones investigadas desplazaron a la producción nacional.
b. En cuanto a la afirmación de que, según la ANAFABI, la caída del empleo en la industria nacional se debe a avances tecnológicos y eficiencia productiva, tampoco aparece en ninguna parte de la entrevista publicada dicha afirmación, toda vez que en dicha nota periodística no se hace referencia a reducciones de personal, modernización, eficiencia productiva ni a cualquier vínculo entre tecnología y empleo en la industria. Por lo tanto, la importadora le atribuye a la ANAFABI un posicionamiento que no fue expresado y que no forma parte del contenido real de la entrevista publicada en junio de 2024.
398. La Secretaría analizó los argumentos de las empresas importadoras sobre la existencia de otros factores causantes de daño a la rama de producción nacional, y los considera infundados, por las siguientes razones:
a. La Secretaría realizó un análisis de todos los factores relevantes que pudieran ser una causa de daño diferente de las importaciones en condiciones de dumping, en cumplimiento al artículo 3.5 del Acuerdo Antidumping. Al respecto, y tal como se indica en los puntos 399 a 404 de la presente Resolución, la Secretaría analizó el volumen y los precios de las importaciones que no se realizan en condiciones de discriminación de precios, la contracción de la demanda o variaciones en la estructura de consumo, las prácticas comerciales restrictivas de los productores extranjeros y nacionales, así como la competencia entre ellos, la evolución de la tecnología, la productividad y los resultados de la actividad exportadora. A partir de ello, concluyó que, de acuerdo con la información que obra en el expediente administrativo, tales factores no tuvieron un impacto en el daño alegado por la rama de producción nacional.
b. Tiendas Soriana no presentó pruebas que sustentaran sus argumentos. Por otra parte, señaló que la diferencia de precios de las bicicletas originarias de China deriva de factores de la competitividad industrial de dicho país. Sin embargo, omitió que estas se realizaron durante el periodo investigado con precios en condiciones de dumping y con márgenes de subvaloración, no solo respecto del precio nacional, sino también de otros orígenes, tal como se indica en el punto 333 de la presente Resolución.
c. Respecto del señalamiento de Importacop sobre que el daño es causado por el incremento de los aranceles a los insumos de las bicicletas para adultos, como el cuadro y tijera, la Secretaría considera que, a pesar de dicho incremento arancelario, el cual, como lo reconoció la propia importadora, es de carácter temporal, el análisis de precios descrito en el punto 332 de la presente Resolución sustenta que los precios de las importaciones investigadas, que incluyen gastos de internación como los aranceles, se ubicó por debajo del precio nacional en niveles de 37% en 2023 y 27% en 2024, lo que ocasionó un incremento en el volumen de las importaciones en condiciones desleales en el periodo investigado de 57%, y un desplazamiento de mercado a la rama de producción nacional de 6.2 puntos porcentuales, ocasionando las afectaciones en indicadores económicos y financieros descritos en los puntos 376 a 378 de la presente Resolución, lo que indica que el daño es una consecuencia directa de la distorsión de precios provocada por las importaciones investigadas.
d. Adicionalmente, el incremento de los aranceles a los cuadros y tijeras en el periodo investigado refuerza el argumento de las Solicitantes en el sentido de que, para intentar competir con el producto chino en condiciones de discriminación de precios, tuvieron que reducir sus precios en el periodo investigado, lo que indica que la industria está absorbiendo los costos (incluyendo posibles aranceles a insumos) para no perder más mercado, pero a pesar de ello, sus ventas internas disminuyeron a lo largo del periodo analizado por la presencia de las importaciones investigadas en condiciones de dumping.
e. Respecto de las declaraciones de la ANAFABI en junio de 2024, si bien se menciona una evolución en las preferencias de movilidad de las personas (motocicletas y bicicletas eléctricas), la propia Directora Operativa de la ANAFABI aclara en dicha entrevista que la principal causa del deterioro de la industria de bicicletas es el crecimiento de las importaciones chinas en condiciones de competencia desleal, al señalar que "Existen diversas razones por las que disminuyeron las ventas, pero la principal es el crecimiento de las importaciones de bicicletas que provienen de China y que se adquieren a precios subvaluados... El impacto es por las importaciones provenientes de China en condiciones desleales". Asimismo, la Secretaría considera que, si bien, pueden existir cambios en los hábitos de consumo, estos son factores secundarios que no explican la magnitud del daño causado por el dumping, pues tal como se señaló en el punto 317 de la presente Resolución, en el periodo investigado el consumo nacional tuvo un crecimiento de 38%, periodo en el cual las importaciones investigadas incrementaron 57% y aumentaron su participación en el consumo nacional en 7.3 puntos porcentuales, al pasar de 54.2% en 2023 a 61.5% en el periodo investigado.
f. En relación con los argumentos sobre la disminución del empleo derivado de los avances tecnológicos y que la producción nacional prefirió atender el mercado externo que el mercado interno, la Secretaría precisa que en la presente investigación se analizaron los indicadores de la rama de producción nacional correspondientes a bicicletas para adulto, entre ellos, el empleo y las ventas al mercado interno, así como el efecto que causaron las importaciones investigadas en condiciones de discriminación de precios en dichos indicadores, lo cual arrojó los resultados que se detallan en la presente Resolución. En cuanto al mercado externo, resalta que el crecimiento que observaron las ventas de exportación de la rama de producción en el periodo investigado no tuvo un impacto en el desempeño de los indicadores económicos y financieros de la rama de producción nacional, dado que fueron insignificantes, al representar menos de 3% del total de las ventas en dicho periodo.
399. Al igual que en la etapa previa de la investigación, la Secretaría examinó el comportamiento del mercado interno durante el periodo analizado, los posibles efectos de los volúmenes y precios de las importaciones de otros orígenes, el desempeño exportador de la rama de producción nacional, así como otros factores que pudieran ser pertinentes al análisis del comportamiento de la rama de producción nacional y constató los resultados que se indican en los puntos subsecuentes.
400. De acuerdo con la información existente en el expediente administrativo, la demanda nacional de bicicletas para adulto -en términos del CNA- disminuyó 16% en el periodo analizado: se redujo 39% en 2023 y se incrementó 38% en el periodo investigado. En este contexto del mercado nacional, las importaciones investigadas se beneficiaron, pues incrementaron su participación en el CNA en 8.1 puntos porcentuales en el periodo analizado y desplazaron del mercado a las importaciones de otros orígenes en 0.1 punto porcentual y a la PNOMI en 8 puntos porcentuales, lo cual se explica por los bajos precios en condiciones de dumping y el margen de subvaloración con que se realizaron.
401. Las importaciones de otros orígenes no tuvieron un efecto negativo en la rama de producción nacional, pues estas disminuyeron 19% durante el periodo analizado y 1% en el periodo investigado, lo que ocasionó que perdieran 3 puntos porcentuales y 1 punto porcentual de participación en las importaciones totales durante el periodo investigado y analizado, respectivamente, al pasar de representar 6% en 2022, 8% en 2023 y 5% en el periodo investigado, a causa del incremento de las importaciones investigadas. Asimismo, las importaciones de otros orígenes y la producción nacional perdieron participación de mercado en el periodo investigado y analizado. Aunado a su pérdida de participación en el CNA, el precio promedio de las importaciones de otros orígenes a lo largo del periodo analizado se ubicó de manera significativa por encima del precio promedio de venta al mercado interno de la rama de producción nacional.
402. Respecto del desempeño exportador de la rama de producción nacional, tal como se señaló en el punto 350 de la presente Resolución, aunque las exportaciones disminuyeron 30% durante el periodo analizado -con una caída de 72% en 2023 seguida de una recuperación de 150% en el periodo investigado- dicho desempeño no tuvo un impacto significativo, ya que en promedio las ventas al mercado externo de la rama de producción nacional representaron apenas el 2% de su producción y ventas totales durante el periodo analizado. Lo anterior, refleja que la rama de producción nacional está fundamentalmente orientada al mercado interno, donde compite con las importaciones en condiciones de discriminación de precios, por lo que el desempeño exportador no contribuyó en el comportamiento de los indicadores económicos y financieros de la rama de producción nacional.
403. En cuanto a la productividad de la rama de producción nacional, la Secretaría reitera que no puede ser la causa del daño a la rama de producción nacional, ya que, aunque registró una caída de 19% en 2023, se recuperó en el periodo investigado con un incremento de 17%. Asimismo, la disminución de la productividad durante el periodo analizado se explicaría por la caída en la producción y el empleo de la rama de producción nacional a causa de la competencia con las importaciones investigadas en condiciones de discriminación de precios, que desplazaron del mercado a la rama de producción nacional.
404. Con base en el análisis descrito en los puntos 392 a 403 de la presente Resolución, y debido a que, conforme la información que obra en el expediente administrativo, no se identificó la existencia de innovaciones tecnológicas, cambios en la estructura de consumo, o bien, prácticas comerciales restrictivas que pudieran afectar el desempeño de la rama de producción nacional, la Secretaría determinó, de manera preliminar, que no se identificaron factores distintos a las importaciones originarias de China, en condiciones de discriminación de precios, que al mismo tiempo pudieran ser causa del daño material a la rama de producción nacional de bicicletas para adulto.
J. Conclusiones
405. Con base en los resultados del análisis de los argumentos y las pruebas descritos en la presente Resolución, la Secretaría concluyó de manera preliminar que existen elementos que sustentan que, durante el periodo investigado, las importaciones de bicicletas para adulto originarias de China se efectuaron en condiciones de discriminación de precios y causaron daño material a la rama de producción nacional del producto similar. Entre los principales elementos evaluados de forma integral que sustentan esta conclusión, sin que estos puedan considerarse exhaustivos o limitativos, destacan los siguientes:
a. Las importaciones investigadas se efectuaron con un margen de discriminación de precios de entre 228.14 y 261.71 dólares por pieza. Destaca que, en el periodo investigado, dichas importaciones representaron el 95% de las importaciones totales.
b. Las importaciones investigadas se incrementaron en términos absolutos y relativos. A pesar de que disminuyeron 3% en el periodo analizado, registraron un crecimiento de 57% en el periodo investigado, de forma que incrementaron su participación en las importaciones totales, tanto en el periodo investigado como en el periodo analizado, al pasar de una contribución de 94% en 2022, a 92% en 2023 y a 95% en 2024. En relación con el CNA, pasaron de una contribución de 53.4% en 2022 a 61.5% en el periodo investigado, lo que significó un aumento de 8.1 puntos porcentuales en el periodo analizado.
c. Durante el periodo analizado, el precio promedio de las importaciones investigadas mostró una caída de 35% y registró niveles de subvaloración respecto del precio de venta al mercado interno de la rama de producción nacional y de otras fuentes de abastecimiento. En efecto, el porcentaje de subvaloración respecto del precio de la rama de producción nacional fue de 37% en 2023 y 27% en el periodo investigado. Asimismo, el precio promedio de las importaciones investigadas se ubicó por debajo del precio promedio de las importaciones de otros orígenes en 82% en 2022, 90% en 2023 y 82% en el periodo investigado.
d. El bajo nivel de precios de las importaciones investigadas y la subvaloración respecto de los precios nacionales y respecto de otras fuentes de abastecimiento, explican los volúmenes crecientes de las importaciones investigadas y su mayor participación en el mercado nacional, situación que se reflejó en una depresión del precio de venta al mercado interno de la rama de producción nacional de 4% en el periodo investigado para no perder participación de mercado, afectando los ingresos por ventas y los resultados de operación.
e. La concurrencia de las importaciones de bicicletas para adulto originarias de China en condiciones de discriminación de precios incidió negativamente en los indicadores económicos relevantes de la rama de producción nacional, tanto en el periodo analizado como en el investigado. Entre los principales indicadores afectados, se encuentran los siguientes:
i. En el periodo investigado se observó un deterioro en las ventas al mercado interno (-13%), empleo (-2%), masa salarial (-3%), nivel de inventarios (+15), participación de mercado (-6.2 puntos porcentuales), precio de venta al mercado interno (-4%) e ingresos por ventas al mercado interno (-18%).
ii. Por su parte, en el periodo analizado se observó un deterioro en indicadores como producción (-34%), producción orientada al mercado interno (-34%), ventas al mercado interno (-32%), empleo (-29%), masa salarial (-23%), productividad (-6%), utilización de la capacidad instalada (-14 puntos porcentuales), participación de mercado (-7.3 puntos porcentuales), ingresos por ventas al mercado interno (-36%), resultados operativos (-111%) y un deterioro del margen operativo (9 puntos porcentuales).
f. En el periodo investigado, 27 clientes de la rama de producción nacional redujeron 9% sus compras de bicicletas para adulto, mientras que incrementaron sus importaciones originarias de China en 26%, con un margen de subvaloración de 28%.
g. La información disponible indica que China cuenta con una capacidad libremente disponible y un potencial exportador que equivalen a varias veces el tamaño del mercado nacional de la mercancía similar, lo que aunado a las restricciones comerciales que enfrenta el país investigado por medidas de remedio comercial en mercados relevantes, indican que China podría continuar orientando parte de sus exportaciones al mercado nacional.
h. No se identificó la concurrencia de otros factores diferentes de las importaciones de bicicletas para adulto originarias de China en condiciones de discriminación de precios, que al mismo tiempo causen daño material a la rama de producción nacional.
K. Cuota compensatoria
406. Las empresas importadoras comparecientes solicitaron a la Secretaría no imponer cuotas compensatorias a las bicicletas para adulto o, en su caso, imponer una cuota inferior al margen de discriminación de precios. Al respecto señalaron lo siguiente:
a. Artículos Deportivos Decathlon manifestó que, de imponerse una cuota compensatoria, esta debe fijarse en un nivel necesario para prevenir el daño, sin excederlo. Agregó que, en la práctica, la Secretaría ha reconocido que, ante productos con diversos rangos de calidad y precio, una cuota ad valorem puede resultar indiscriminada, al no distinguir entre importaciones lesivas y aquellas que no lo son. Como precedente, citó la "Resolución final del procedimiento administrativo de investigación antidumping de oficio sobre las importaciones de calzado originarias de la República Popular China, independientemente del país de procedencia", publicada en el DOF el 3 de septiembre de 2025, en la que la Secretaría, aunque no segmentó el producto por similitud, sí ajustó la cuota para evitar distorsiones y proteger únicamente contra importaciones lesivas. En este sentido, Artículos Deportivos Decathlon solicitó un esquema análogo de precios de referencia donde aquellas importaciones por debajo de ese umbral estarían sujetas al pago de una cuota compensatoria, mientras que aquellas por encima, como las bicicletas de alta gama con precios superiores, queden excluidas del pago de dicha cuota compensatoria.
b. CMA señaló que en caso de imponer una cuota compensatoria a las bicicletas para adulto, la Secretaría debe considerar que ya existe una cuota compensatoria impuesta a las importaciones de bicicletas de niños de China, lo cual podría derivar en una doble protección para las Solicitantes, pues dicha medida ya cubre en parte los gastos directos e indirectos para las bicicletas para adulto, como mano de obra, líneas de producción, costo de materiales, componentes y energía, ya que, en la Resolución de Inicio, las Solicitantes señalaron que las líneas de producción (capacidad instalada) son destinadas tanto para bicicletas para niños como para bicicletas para adulto.
c. CMA e Importacop manifestaron que, en caso de imponer una cuota compensatoria, se debe tomar en cuenta que las importaciones que ingresan a través de la fracción 8712.00.05 de la TIGIE han tenido un incremento arancelario de 15% en 2022 a 35% en 2025, lo cual inevitablemente elevó su precio de las bicicletas para adulto ante el consumidor final y generó un efecto protector a favor de la producción nacional, por lo que imponer una cuota compensatoria adicional se traduciría en una doble protección.
d. Imporey y Tiendas Soriana señalaron que la imposición de una cuota compensatoria debe analizarse cuidadosamente, ya que, lejos de corregir las deficiencias estructurales, solo castigaría a los consumidores de bicicletas en México con precios más altos, e incentivaría a la industria nacional a mantener niveles bajos de productividad sin inversiones en tecnología e innovación.
407. Por su parte, las Solicitantes manifestaron que no se justifica la imposición de cuotas compensatorias inferiores al margen de dumping, puesto que estas no bastarían para corregir el daño causado a la rama de producción nacional. Al respecto, manifestaron lo siguiente:
a. Si bien, el artículo 9.1 del Acuerdo Antidumping prevé la posibilidad de aplicar una cuota compensatoria inferior al margen de dumping, esta es una facultad discrecional de la Secretaría. Sin embargo, dado que se constató que las importaciones investigadas ingresaron con márgenes de subvaloración y causaron daño material a la rama de producción nacional, no se justifica una cuota inferior al margen de dumping, pues no bastaría para eliminar el daño material.
b. Con relación al argumento de una supuesta "doble protección" que ocasionaría imponer una cuota compensatoria a las bicicletas para adulto cuando ya existe una medida similar aplicable a las bicicletas para niño, resulta importante precisar que ambos productos, aunque ambas sean bicicletas, están dirigidos a mercados distintos, con costos, gastos y precios diferentes entre sí. Por esta razón, cada uno cuenta con procedimientos de investigación independientes. Asimismo, es común que en diversas industrias las mismas líneas de producción se utilicen para fabricar productos distintos. Sin embargo, ello no implica que los costos, gastos, precios y ventas no deban distinguirse por mercancía, como efectivamente se hizo en el presente procedimiento, con la información económica y financiera exclusivamente de la fabricación y ventas de bicicletas para adulto.
c. La finalidad de la cuota compensatoria no es "proteger" el consumo de electricidad para fabricar bicicletas o la mano de obra que se emplea en su producción y ensamble, ni las líneas de ensamble o partes que se utilizan en la producción tanto de bicicletas para niños como para adulto, por el contrario, el objetivo de dicha medida es compensar el daño sufrido como consecuencia de las importaciones de las bicicletas para adulto en condiciones desleales, como se suscitó en la investigación de bicicletas para niños.
d. Respecto del incremento de los aranceles que encarecen las importaciones de bicicletas para adulto, y que junto con una cuota compensatoria otorgaría una "doble protección" a la producción nacional, las importadoras olvidan que el objetivo de las cuotas compensatorias es compensar el daño causado a la rama de producción nacional como consecuencia de las importaciones en condiciones de discriminación de precios, e ignoran que ambas medidas son distintas y se rigen por leyes diferentes, por lo que es infundado y erróneo hablar de una "doble protección", ya que:
i. El artículo 11.1 del Acuerdo Antidumping establece que un derecho antidumping solo permanecerá vigente durante el tiempo necesario para contrarrestar el dumping y el daño; mientras que un arancel tiene una vigencia temporal y puede modificarse por el Poder Ejecutivo, incluso de acuerdo con el "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y Exportación", publicado en el DOF el 22 de abril de 2024, señala que la vigencia de los aranceles es de dos años contados a partir de su entrada en vigor.
ii. De conformidad con la legislación aplicable, la determinación de imponer derechos antidumping dependerá única y exclusivamente del resultado de una investigación en la cual se determine la existencia o no de dumping, daño y relación causal.
iii. No existe ninguna disposición jurídica que exija que, como parte de una investigación antidumping, deban considerarse los aranceles para la imposición de cuotas compensatorias. Además, la Secretaría ya consideró el efecto del arancel en la Resolución de Inicio dentro del cálculo de los precios de las importaciones ajustadas con incrementables, y determinó que las importaciones investigadas registraron márgenes de subvaloración.
e. El objetivo de una cuota compensatoria es impedir que las importaciones ingresen con dumping, de ningún modo es castigar la eficiencia legítima, ni corregir deficiencias estructurales de la industria nacional, o mantener bajos los niveles de productividad, o ir en contra de la competencia económica, ni ser medidas proteccionistas, sino como su nombre lo indica es compensar la práctica desleal de dumping y resarcir los efectos negativos de los precios depredadores de las importaciones investigadas y compensar el daño ocasionado a la rama de producción nacional, es decir, busca establecer una sana competencia entre oferentes en el mercado interno y permitir que se compita en condiciones leales.
f. La aplicación de las cuotas compensatorias, en efecto, incrementaría el precio de las bicicletas para adulto, pero solo aquellas importaciones de China para corregir el dumping y compitan de manera leal con la industria nacional, es decir, el consumidor tendría opciones de compra tanto de las importadas de China como de otros orígenes o de fabricación nacional, pero que no se encuentren en condiciones de discriminación de precios.
408. La Secretaría precisa que el propósito de las cuotas compensatorias no es inhibir la competencia en el mercado ni restringir la oferta de mercancías, sino corregir los efectos lesivos de las importaciones a precios discriminados y restablecer las condiciones equitativas de competencia.
409. La Secretaría coincide con las Solicitantes en el sentido de que los aranceles y las cuotas compensatorias tienen origen, fines y naturalezas distintas. La tarifa arancelaria no está considerada en la legislación antidumping como una medida de remedio comercial para corregir la distorsión en precios causada por las importaciones en condiciones de dumping. Además, los aranceles son de aplicación general, mientras que las cuotas compensatorias únicamente se aplican para corregir la distorsión generada por la importación de mercancías en condiciones de prácticas desleales de comercio internacional, con base en una investigación antidumping.
410. En ese sentido, el objetivo del presente procedimiento de investigación antidumping es determinar si las importaciones de bicicletas para adulto originarias de China se realizaron en condiciones de discriminación de precios y causan daño a la rama de producción nacional, para lo cual procede la imposición de cuotas compensatorias que buscan neutralizar el daño ocasionado y restablecer las condiciones de competencia leal a la producción nacional. Lo anterior, difiere del objetivo de los aranceles temporales que, de acuerdo con el párrafo 12 del "Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación", publicado en el DOF el 22 de abril de 2024, es "brindar certidumbre y condiciones de mercado justas a los sectores de la industria nacional que enfrentan situaciones de vulnerabilidad" y "fomentar el desarrollo de la industria nacional y apoyar el mercado interno".
411. Asimismo, es una facultad discrecional de las autoridades investigadoras determinar si imponen o no una cuota compensatoria inferior al margen de dumping encontrado en una investigación, de conformidad con los artículos 9.1 del Acuerdo Antidumping y 62 de la LCE.
412. Debido a la determinación preliminar positiva sobre la existencia de discriminación de precios y daño material a la rama de producción nacional de bicicletas para adulto, y tomando en cuenta la vulnerabilidad de la industria nacional ante la concurrencia de las importaciones en condiciones de discriminación de precios, la Secretaría determinó procedente la imposición de una cuota compensatoria provisional. Sin embargo, dado que durante el periodo analizado las importaciones originarias de China concentran en promedio el 94% de las importaciones totales, existen pocos oferentes alternativos para el consumidor, además de la producción nacional, por lo que evaluó la posibilidad de aplicar una cuota compensatoria inferior a los márgenes de discriminación de precios en un monto suficiente para restablecer las condiciones leales de competencia e impedir que se siga causando daño a la rama de producción nacional durante la investigación, conforme a lo dispuesto en los artículos 7.1 y 9.1 del Acuerdo Antidumping y 62 de la LCE.
413. La Secretaría considera que una cuota compensatoria menor al margen de discriminación de precios en un monto suficiente para restablecer las condiciones leales de competencia debe considerar el precio al que concurrieron las importaciones originarias de China al mercado nacional en el periodo investigado, más el monto del margen de subvaloración promedio que registró el precio de las importaciones investigadas respecto del precio nacional durante 2023, que se indica en el punto 333 de la presente Resolución. Los resultados indican que se requeriría una cuota compensatoria específica de 68.60 dólares por pieza, que resulta inferior a los márgenes de dumping señalados en el punto 277 de la presente Resolución.
414. Al respecto, la Secretaría considera que la cuota compensatoria señalada en el punto inmediato anterior de la presente Resolución es objetiva y tiene justificación, debido a que, durante el periodo analizado, el precio más alto de la rama de producción nacional, así como el margen de subvaloración más alto del precio de las importaciones investigadas respecto del precio nacional se registró en 2023. Por lo tanto, dicha cuota compensatoria sería suficiente para eliminar el margen de subvaloración observado tanto en 2023 como en el periodo investigado, así como la depresión del precio nacional en el periodo investigado, señalados en los puntos 331y 333 de la presente Resolución, lo que ubicaría al precio de las importaciones investigadas 11% por encima del precio de la rama de producción nacional en el periodo investigado.
415. A partir de lo anterior, y de conformidad con lo dispuesto en los artículos 9.1 del Acuerdo Antidumping y 62, párrafo segundo de la LCE, la Secretaría determinó que una cuota compensatoria específica de 68.60 dólares por pieza permitiría llevar los precios de las importaciones investigadas al nivel del precio no lesivo para la rama de producción nacional, el cual sería suficiente para corregir la distorsión de precios causada por las importaciones investigadas en condiciones de dumping y eliminar el daño causado a la rama de producción nacional de la mercancía similar.
416. Por lo anteriormente expuesto, y con fundamento en los artículos 7 y 9.1 del Acuerdo Antidumping, 57, fracción I y 62, párrafo segundo de la LCE, es procedente emitir la siguiente
RESOLUCIÓN
417. Continúa el procedimiento administrativo de investigación en materia de prácticas desleales de comercio internacional, en su modalidad de discriminación de precios y se impone una cuota compensatoria provisional de 68.60 dólares por pieza a las importaciones definitivas y temporales de bicicletas para adulto originarias de China, independientemente del país de procedencia, que ingresan a través de la fracción arancelaria 8712.00.05 de la TIGIE, o por cualquier otra.
418. Con fundamento en el artículo 87 de la LCE, la cuota compensatoria a que se refiere el punto inmediato anterior de la presente Resolución se aplicará en dólares por pieza, debiéndose liquidar en su equivalente en moneda nacional.
419. Con fundamento en el artículo 7.4 del Acuerdo Antidumping, la vigencia de la cuota compensatoria provisional establecida en el punto 417 de la presente Resolución, será de seis meses contados a partir del día que entre en vigor la presente Resolución.
420. Compete a la Secretaría de Hacienda y Crédito Público aplicar la cuota compensatoria provisional a que se refiere el punto 417 de la presente Resolución, en todo el territorio nacional.
421. Con fundamento en los artículos 7.2 del Acuerdo Antidumping y 65 de la LCE, los interesados podrán garantizar el pago de la cuota compensatoria provisional que corresponda, en alguna de las formas previstas en el Código Fiscal de la Federación.
422. De acuerdo con lo dispuesto en el artículo 66 de la LCE, las importadoras que conforme a esta Resolución deban pagar la cuota compensatoria provisional, no estarán obligadas a su pago si comprueban que el país de origen de la mercancía es distinto a China. La comprobación del origen de la mercancía se hará conforme a lo previsto en el "Acuerdo por el que se establecen las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales" (antes "Acuerdo por el que se establecen las Normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, en materia de cuotas compensatorias"), publicado en el DOF el 30 de agosto de 1994, y sus posteriores modificaciones publicadas en el mismo órgano de difusión el 11 de noviembre de 1996, 12 de octubre de 1998, 30 de julio de 1999, 30 de junio de 2000, 1 y 23 de marzo y 29 de junio, todas de 2001, 6 de septiembre de 2002, 30 de mayo de 2003, 14 de julio de 2004, 19 de mayo de 2005, 17 de julio y 16 de octubre, ambas de 2008 y 4 de febrero de 2022.
423. Con fundamento en el segundo párrafo del artículo 164 del RLCE, se concede un plazo de 20 días hábiles para que las partes interesadas comparecientes en el presente procedimiento, de considerarlo conveniente, comparezcan ante la Secretaría para presentar los argumentos y las pruebas complementarias que estimen pertinentes. El plazo de 20 días hábiles se contará a partir del día que entre en vigor la presente Resolución. De conformidad con el "Acuerdo por el que se establecen medidas administrativas en la Secretaría de Economía con el objeto de brindar facilidades a los usuarios de los trámites y procedimientos que se indican", publicado en el DOF el 4 de agosto de 2021, y el "Acuerdo por el que se da a conocer el domicilio oficial de la Secretaría de Economía y las unidades administrativas adscritas a la misma" publicado en el DOF el 7 de diciembre de 2023, la presentación de la información podrá realizarse vía electrónica a través de la dirección de correo electrónico upci@economia.gob.mx de 09:00 a 18:00 horas, o bien, en forma física de las 09:00 a las 14:00 horas en el domicilio ubicado en Calle Pachuca número 189, Colonia Condesa, Demarcación Territorial Cuauhtémoc, Código Postal 06140, en la Ciudad de México.
424. De acuerdo con lo previsto en los artículos 56 de la LCE y 140 del RLCE, las partes interesadas deberán remitir a las demás, la información y documentos probatorios que tengan carácter público, de tal forma que estas los reciban el mismo día que la Secretaría.
425. Notifíquese esta Resolución a las partes interesadas comparecientes.
426. Comuníquese la presente Resolución a la ANAM y al SAT para los efectos legales correspondientes.
427. La presente Resolución entrará en vigor al día siguiente de su publicación en el DOF.
Ciudad de México, a 28 de septiembre de 2026.- El Secretario de Economía, Marcelo Luis Ebrard Casaubon.- Rúbrica.