METODOLOGÍA de los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales para estimar el valor de los bienes distintos a la tierra.
Al margen un sello con el Escudo Nacional, que dice: Estados Unidos Mexicanos.- Secretaría de Hacienda y Crédito Público.- Instituto de Administración y Avalúos de Bienes Nacionales.
SORAYA PÉREZ MUNGUÍA, Presidente del Instituto de Administración y Avalúos de Bienes Nacionales, Órgano Administrativo Desconcentrado de la Secretaría de Hacienda y Crédito Público, con fundamento en lo dispuesto por los artículos 27 de la Constitución Política de los Estados Unidos Mexicanos; 2, 17, 26 y 31, fracciones XXIX, XXX y XXXIII de la Ley Orgánica de la Administración Pública Federal, 142 de la Ley General de Bienes Nacionales, 2o. Apartado D, fracción VI y 98-C, del Reglamento Interior de la Secretaría de Hacienda y Crédito Público, 1, 3 fracción V y 6, fracción V, del Reglamento del Instituto de Administración y Avalúos de Bienes Nacionales publicado en el Diario Oficial de la Federación el 12 de enero de 2017 y Norma Sexta del Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales.
CONSIDERANDO
Que el Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN), es un órgano administrativo desconcentrado de la Secretaría de Hacienda y Crédito Público (Secretaría), creado para ejercer, entre otras, diversas atribuciones en las materias inmobiliaria y valuatoria que le confiere a esta dependencia del Ejecutivo Federal la Ley General de Bienes Nacionales, Reglamentos, ordenamientos jurídicos de carácter federal y demás leyes aplicables.
Que de conformidad con lo dispuesto en el artículo 143 de la Ley General de Bienes Nacionales, éste Instituto proporciona a la Administración Pública Federal y demás instituciones públicas, previamente a la celebración de los actos jurídicos previstos en dicho ordenamiento, entre otros servicios, la emisión de dictámenes valuatorios de valor de los bienes distintos a la tierra.
Que con fecha 25 de julio de 2016, se publicó en el Diario Oficial de la Federación el Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales, en donde se prevé que será éste Instituto, quien emitirá las metodologías que considere necesarias y adecuadas para la elaboración del dictamen valuatorio y en donde de manera específica se contempla la metodología para la estimación de valor de los bienes distintos a la tierra.
Por lo que para cumplir con lo anterior y para dar mayor certeza jurídica a la determinación de valor de los bienes distintos a la tierra, y con fundamento en la fracción V del artículo 6 del Reglamento del Instituto de Administración y Avalúos de Bienes Nacionales, he tenido a bien expedir la siguiente:
METODOLOGÍA DE LOS SERVICIOS VALUATORIOS REGULADOS POR EL INSTITUTO DE
ADMINISTRACIÓN Y AVALÚOS DE BIENES NACIONALES PARA ESTIMAR EL VALOR DE LOS BIENES
DISTINTOS A LA TIERRA
ADMINISTRACIÓN Y AVALÚOS DE BIENES NACIONALES PARA ESTIMAR EL VALOR DE LOS BIENES
DISTINTOS A LA TIERRA
I.- INTRODUCCIÓN
La Ley General de Bienes Nacionales, en su artículo 142, establece la facultad de la Secretaría para emitir las normas, procedimientos, criterios y metodologías, de carácter técnico, conforme a los cuales se llevarán a cabo los servicios valuatorios previstos en la misma.
En forma adicional a lo previsto en la Ley General de Bienes Nacionales, la Ley Agraria y demás disposiciones aplicables, confieren al Instituto de Administración y Avalúos de Bienes Nacionales órgano administrativo desconcentrado de la Secretaría de Hacienda y Crédito Público, facultades para realizar los servicios valuatorios previstos en las mismas.
Con el objeto de garantizar la adecuada valuación en los actos jurídicos que se relacionan con las anteriores disposiciones legales mencionadas, se requiere contar con un marco normativo que permita unificar la utilización de conceptos, técnicas y procedimientos valuatorios congruentes con las normas internacionales de valuación, así como consolidar el ejercicio profesional de valuación que demanda la Ley General de Bienes Nacionales.
II.- OBJETO DE LA METODOLOGÍA
En la presente metodología se establecen las bases que permiten la utilización de conceptos, técnicas, principios básicos y enfoques establecidos, así como las directrices básicas a seguir para el cálculo y técnicas aplicadas para la estimación de los valores máximos y mínimos de los Bienes Distintos a la Tierra, que se fundamenta en el Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN) y demás disposiciones aplicables.
Esta metodología es una herramienta de trabajo obligatoria, la cual solamente es aplicable por el INDAABIN, estableciendo los lineamientos a seguir para la realización de servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales.
La aplicación de esta metodología, permitirá la emisión de dictámenes valuatorios con calidad técnica, certeza jurídica, oportunidad y transparencia.
III.- ÁMBITO DE APLICACIÓN
Se dirige a todos los peritos valuadores de bienes nacionales en los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales que soliciten las distintas Dependencias, Entidades, las Instituciones Públicas y las Instituciones destinatarias, así como personas físicas o morales autorizadas, con apego a la Ley General de Bienes Nacionales, Ley Agraria y las demás disposiciones vigentes aplicables.
IV.- CONSIDERACIONES PREVIAS A LA METODOLOGÍA
● Definiciones
Para efectos de la presente metodología se entenderá por:
● Terrenos de agostadero
Son aquellos con vegetación natural, predominantemente con gramíneas, donde pastan los animales, donde la vegetación puede ser de origen natural o inducido y que se aprovecha para el pastoreo directo, para corte o en forma mixta.
● Bmf
Riego por bombeo, semilla mejorada, con fertilización.
● Bienes distintos de la tierra
Son aquellos cultivos cíclicos y no cíclicos, árboles, maderas preciosas, así como cercas y otras mejoras al terreno, incluyendo construcciones existentes, que resultan afectados por obras de infraestructura que llevan a cabo dependencias o entidades de la Administración Pública Federal.
● Cercados de piedra
Son construcciones no fijas, sin cimentación ni estructura, constituidas por apilamientos de piedra obtenida en el sitio, con propósito de delimitación de terrenos y/o contención de semovientes.
● Conceptos de infraestructura
Son algunos bienes distintos de la tierra, que contribuyen como apoyo en la producción agropecuaria, que están constituidos por materiales inertes, como madera, tubería, alambrados y mallas metálicas, que son soporte o estructuras de contención, principalmente de semovientes o estructuras limítrofes. Se incluyen en este rubro los desmontes y las limpiezas de terreno.
● Cultivos anuales
Son los cultivos que tienen un ciclo productivo y hay que volver a sembrarlos después de la producción.
● Cultivos perennes
Son aquellos que su vida vegetativa y su ciclo de producción, único o múltiple, ya sea continuo o discontinuo anualmente, abarcan más de un año. Se aplica a los cultivos que viven más de dos años en su proceso productivo y que no mueren después de la producción. Pueden ser caducifolios y perennifolios, considerando en este concepto generalmente a los frutales y plantas de ornato.
● Especies forestales
Son árboles que están en pie (arraigados al predio), valorados por volumen de madera aprovechable, de los que se consideran únicamente las especies silvícola (maderables) de bosques y selvas.
● Factor de regionalización
Factor calculado para la diferenciación de las condiciones de costos prevalecientes en cada región. Se establece a partir del promedio de costos de los fertilizantes básicos determinado en cada una de las regiones en un promedio de al menos tres años. El costo promedio de cada región se compara contra el promedio nacional.
● Gmf
Riego por gravedad, semilla mejorada, con fertilización.
● Hmf
Humedad, semilla mejorada, con fertilización.
● Tmf
Temporal, semilla mejorada, con fertilización
● Para efectos de esta metodología los valores mínimos y máximos para indemnizar se define de la siguiente manera:
Es el rango (mínimo y máximo) de costos necesario para reemplazar, reparar o reconstruir aquellos cultivos cíclicos y no cíclicos, árboles, maderas preciosas, así como cercas, que resultan afectados por obras de infraestructura.
● Regionalización
Para los fines de esta metodología se considera como región cada una de las delegaciones establecidas por la SAGARPA, quedando 33 regiones conformadas por cada una de las entidades federativas y la Región Lagunera formada por distintos municipios de los estados de Coahuila y Durango (Anexo 1).
Asimismo, la metodología contempla las demás definiciones del Glosario de Términos que forma parte de la normativa técnica emitida por el INDAABIN.
● Activos objeto de esta Metodología
● Bienes inmuebles.
§ Cultivos anuales. Se consideran las siguientes tecnologías:
o Bmf.- Riego por bombeo, semilla mejorada, con fertilización.
o Gmf.- Riego por gravedad, semilla mejorada, con fertilización.
o Tmf.- Temporal, semilla mejorada, con fertilización.
o Hmf.- Humedad, semilla mejorada, con fertilización.
§ Cultivos perennes
§ Agostaderos
§ Forestales
§ Cercados de piedra
§ Infraestructura
El Anexo 3 es el catálogo de los bienes distintos a la tierra que serán considerados parte de los tabuladores.
§ Actos Jurídicos en los que aplica
Esta metodología podrá utilizarse cuando el uso del servicio valuatorio corresponda a los siguientes actos jurídicos: Indemnización y Atención a diligencias judiciales que requieran la estimación del valor de bienes distintos a la tierra.
El servicio valuatorio surtirá efectos legales únicamente para un solo uso, propósito y finalidad señalados en la solicitud, por lo que en caso de requerir un uso distinto u otro propósito, se deberá elaborar una nueva solicitud.
V.- GENERALIDADES DE LA METODOLOGÍA
Es indispensable que el dictamen valuatorio cumpla con los siguientes apartados:
● Características del Informe
El dictamen valuatorio deberá elaborarse de conformidad con lo establecido en el capítulo X estándares de valuación y revisión de avalúos del Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales, publicado en el Diario Oficial de la Federación el día 25 de julio de 2016.
● Requerimientos básicos
1. Uso
Es el acto para el cual se pretende utilizar el dictamen valuatorio expresamente señalado por el solicitante del servicio (promovente), y en este caso exclusivamente se refiere a los siguientes: indemnización y atención a diligencias judiciales.
2. Propósito
Estimar el monto de indemnización de acuerdo a la solicitud.
3. Finalidad
Es el concepto que determina la aplicación del resultado del dictamen valuatorio como el rango de valores mínimo y máximo, para definir el monto de indemnización derivado del uso definido por el promovente.
4. Alcance del servicio valuatorio
Es el apartado en el cual se describen, supuestos extraordinarios, condiciones hipotéticas y limitantes del servicio valuatorio, con base en el uso, propósito y finalidad expresados en la solicitud del promovente y considerados por el valuador de bienes nacionales.
VII.- GUÍA TÉCNICA
La presente guía técnica tiene por objeto establecer las directrices generales a seguir para estimar el valor de los bienes distintos a la tierra, que se relacionan en el apartado IV de esta metodología, mismas que deben ser atendidas por el perito valuador de bienes nacionales, de acuerdo con la solicitud de servicios valuatorios regulados por el INDAABIN que al efecto haga el promovente.
La presente metodología cuenta con ocho pasos, los cuales cumplen con los estandares internacionales de valuación.
El primer paso de esta guía técnica es la identificación del problema, que se detalla a continuación.
| Paso 1 | Identificación del Problema | ||||
| Identificar el promovente y los usuarios | Identificar el Uso (Uso y Finalidad) | Identificar el Propósito del Servicio Valuatorio (Tipo y definición de valor) | Identificar la fecha que se requiere de valores | Identificar las características del bien | Identificar las condiciones del servicio valuatorio |
Para poder identificar el problema, el promovente deberá registrar ante el INDAABIN a través del sistema de avalúos la solicitud de servicio valuatorio y, adjuntando en archivo electrónico la documentación e información procedente o solicitada, para realizar el servicio valuatorio, como a continuación se ejemplifican de manera enunciativa más no limitativa:
a) Región de estudio: corresponde a la región o regiones en que se realizarán el estudio de los valores de los bienes distintos a la tierra.
También como los documentos e información que considere necesarios el perito valuador de bienes nacionales y/o el INDAABIN según sea el caso.
Con la información presentada el INDAABIN a través del perito valuador de bienes nacionales procederá a identificar:
a) Los promoventes que serán los señalados en la Ley General de Bienes Nacionales, la Ley Agraria y demás normativas aplicables y los usuarios serán aquellos que declaren los promoventes en su solicitud.
b) El uso de los dictámenes valuatorios, que deberá corresponder con el acto jurídico establecido en la solicitud.
c) La finalidad del servicio valuatorio, que será la aplicación del resultado del dictamen valuatorio, en función del artículo 145 de la Ley General de Bienes Nacionales; es decir, en los casos que las Depencias, la Procuraduría General de la República, las unidades administrativas de la Presidencia de la República o las entidades deban cubrir una prestación pecuniaria, ésta no podrá ser superior al valor dictaminado, y si le corresponde a la contraparte el pago de la prestación pecuniaria, ésta no podrá ser inferior al valor dictaminado, salvo las excepciones que la Ley establece. Para el caso de esta metodología se consideran valores maximos y minimos de referencia.
d) El propósito del servicio valuatorio, que será el valor de los bienes distintos a la tierra a estimar.
e) La fecha que se requiere de valores contenidos en los dictámenes valuatorios por emitir y puede ser aquella del momento de la visita, de los valores de la investigación o de acuerdo a la solicitud.
f) Las características del activo, debiendo ser aquellas que se identifiquen por su: tipo, utilización o actividad, ubicación (domicilio o localización), el régimen de propiedad, propietario o posesionario, los derechos inherentes, etc.
g) Las condiciones del servicio valuatorio incluyendo en todas, las suposiciones extraordinarias, condiciones hipotéticas y todas aquellas condiciones que incidan sobre el análisis del valor que se esté calculando.
El segundo paso de esta guía técnica es la determinación del alcance del trabajo para atender el servicio valuatorio, el cual se detalla a continuación:
| Paso 2 | Determinación del Alcance del trabajo para atender el servicio valuatorio |
Una vez que se ha identificado el problema, es necesario definir el alcance del trabajo a realizar, el INDAABIN a través del perito valuador de bienes nacionales deberá determinar el alcance que sea suficiente para producir un servicio valuatorio con resultados certeros y creíbles.
Es responsabilidad del promovente, en conjunto con el INDAABIN, generar la definición de la amplitud del trabajo en términos de los tiempos de entrega, lo extenso de la investigación y el reporte, la fundamentación normativa, técnica y teórica, la calidad de la información y demás aspectos que se puedan considerar.
Una vez definido el alcance del trabajo el INDAABIN a través del perito valuador de bienes nacionales deberá recolectar información complementaria como parte de su labor como profesional de la valuación, a continuación se explica esta actividad a detalle:
| Paso 3 | Recolección de Información y Descripción del bien | |
| Información de mercado de la Zona | Información sobre el Sujeto a valuar. | Información sobre los comparables. |
| Para bienes distintos a la tierra Costos de los insumos agrícolas Precio Medio Rural | Para bienes distintos a la tierra No aplica: se realiza análisis considerando la región con las mejores condiciones y posteriormente se regionaliza aplicando factor de Regionalización | Para bienes distintos a la tierra Paquete Tecnológico de Producción |
La recolección de información que el INDAABIN a través del perito valuador de bienes nacionales obtendrá se divide en dos: información general e información específica.
La información general consiste en información datos sobre factores que pueden influir en el valor, estos se derivan de fuerzas sociales, tendencias económicas (oferta y demanda, absorción del mercado, etc.) y leyes gubernamentales que son originadas fuera del bien a valuar.
La información específica se refiere a los datos concretos sobre el bien a valuar, ventas u ofertas comparables y características del mercado local relevantes.
La información específica se divide a su vez, en información del sujeto e información de los comparables.
Una vez obtenida esta información por parte del INDAABIN a través del perito valuador de bienes nacionales, se procederá al análisis de la información, esta actividad se detalla a continuación.
| Paso 4 | Análisis de la información |
| Para bienes distintos a la tierra A partir de la información de mercado y su aplicación en los paquetes tecnológicos se determinan los valores de establecimiento y de producción para los distintos bienes considerados dentro del alcance de esta metodología. | |
Una vez analizada la información por parte del INDAABIN a través del perito valuador de bienes nacionales, únicamente para el caso de inmuebles, se procederá a obtener el valor del terreno, esta actividad se detalla a continuación.
| Paso 5 | Opinión de Valor del terreno (solo para inmuebles) |
No aplica
| Paso 6 | Aplicación de los Enfoques de Valuación | ||
| Enfoque de mercado | Enfoque de ingresos | Enfoque de costos | |
Las directrices básicas a considerar para calcular cada uno de los tres indicadores de valor son las siguientes.
Enfoques:
La obtención del valor para indemnizar los bienes distintos a la tierra incluye los enfoques de costos, mercado e ingresos de manera combinada, ya que por sus propias características la utilización de un sólo método no garantiza la obtención de valores representativos para los distintos conceptos:
| TABULADOR | ETAPA | COSTOS | MERCADO | INGRESOS |
| CULTIVOS ANUALES | ÚNICA | SI | | |
| CULTIVOS PERENNES | ESTABLECIMIENTO Y MANTENIMIENTO | SI | | |
| | PRODUCCIÓN | | | SI |
| ESPECIES FORESTALES | ESTABLECIMIENTO Y MANTENIMIENTO | SI | | |
| | PRODUCCIÓN | | SI | |
| CERCADO DE PIEDRA | NO APLICA | SI | | |
| PRADERAS Y AGOSTADEROS | ÚNICA | | | SI |
| INFRAESTRUCTURA | NO APLICA | SI | | |
Las directrices básicas a considerar para calcular cada uno de los tres enfoques de valuación cuando apliquen son las siguientes:
MÉTODOS VALUATORIOS
Métodos valuatorios aplicados en cultivos anuales
Se determinan las siguientes etapas de cultivo:
Etapa de establecimiento.- Comprende desde el momento de inicio de la preparación de la tierra y plantación del cultivo, hasta la floración o inicio de maduración de cultivos herbáceos, considerando los insumos, mano de obra, maquinaria; se considera que se tiene el número de plantas por hectárea recomendadas para el óptimo rendimiento. Se aplica el enfoque de costos para su estimación:
Costo de reposición total.- En la etapa de establecimiento se comprenden todas las labores efectuadas e insumos aplicados hasta el momento de la floración o inicio de la maduración de aquellos cultivos que se cosechan sin fruto (fronda/hierbas).
La relación de materiales y trabajos se obtiene del paquete tecnológico recomendado por la Secretaría de Agricultura, Ganadería, Desarrollo Rural, Pesca y Alimentación (SAGARPA) y las instituciones que forman parte de ésta específicamente para el cultivo en análisis.
En caso de inexistencia de información aplicable en esta institución, se optará por el emitido por organismos oficiales del ramo, ya sean instituciones de enseñanza superior o de investigación, de nivel nacional, estatal o municipal, público o privado, seleccionados en ese orden.
En el caso extremo de inexistencia total de publicaciones relacionadas con el cultivo, el perito valuador determinará a su juicio técnico, el paquete tecnológico apropiado para este cultivo en condiciones de buen manejo, y situaciones geográficas y climáticas óptimas.
Para el cálculo del paquete base se consideran los costos promedio de los insumos.
Etapa de producción de cultivos anuales.- Comprende desde la floración del cultivo o inicio de maduración en cultivos que no se toma el fruto (hierbas) hasta el punto de madurez previo a la cosecha. Se aplica el enfoque de costos para su estimación:
Costo de reposición total.- En la etapa de producción comprende todas las labores efectuadas desde el momento de la floración o inicio de la maduración de aquellos cultivos que se cosechan sin fruto (frondas/hierbas), hasta el punto de madurez previo al corte o cosecha.
Se considera el mismo paquete tecnológico usado en la etapa de establecimiento.
Para el cálculo del paquete base se consideran los costos promedio de los insumos.
Métodos valuatorios aplicados en cultivos perennes
Se determinan las siguientes etapas de cultivo:
Etapa de establecimiento.- Comprende desde el momento de inicio de la preparación de la tierra y plantación del cultivo, hasta el primer año de inicio de producción rentable. Se aplica el enfoque de costos para su estimación:
Costo de reposición total.- Únicamente en la etapa de establecimiento y mantenimiento (periodo desarrollo improductivo de frutales).
La relación de materiales y trabajos se obtiene del paquete tecnológico recomendado por SAGARPA y las instituciones que forman parte de ésta específicamente para el cultivo en análisis.
En caso de inexistencia de información aplicable en esta institución, se optará por el emitido por organismos oficiales del ramo, ya sean instituciones de enseñanza superior o de investigación, de nivel nacional, estatal o municipal, público o privado, seleccionados en ese orden.
En el caso extremo de inexistencia total de publicaciones relacionadas con el cultivo, el perito valuador determinará a su juicio técnico, el paquete tecnológico apropiado para este cultivo en condiciones de buen manejo, y situaciones geográficas y climáticas óptimas.
Para el cálculo del paquete base se consideran los costos promedio de los insumos.
Etapa de producción de cultivos perennes.- Comprende las etapas productivas hasta antes de que el cultivo no sea rentable y se aplique el valor de rescate de años finales de la vida productiva, aplicando el enfoque de ingresos:
Rentabilidad de la producción anual.- Para el periodo de producción activa se aplica el método que involucra la capacidad de generar utilidades del cultivo, durante la parte de su vida total en que la cosecha representa utilidades al productor.
Métodos valuatorios aplicados en cultivos forestales
Se determinan las siguientes etapas:
Etapa de establecimiento.- Comprende el periodo en vivero. Se aplica el enfoque de costos para su estimación:
Costo de Reposición Total.- Se aplica únicamente en la etapa de establecimiento y mantenimiento (periodo en vivero).
La relación de materiales y trabajos se obtiene del paquete tecnológico recomendado por la Comisión Nacional Forestal (CONAFOR) y las instituciones que forman parte de ésta específicamente para el cultivo en análisis.
En caso de inexistencia de información aplicable en esta institución, se optará por el emitido por organismos oficiales del ramo, ya sean instituciones de enseñanza superior o de investigación, de nivel nacional, estatal o municipal, público o privado, seleccionados en ese orden.
En el caso extremo de inexistencia total de publicaciones relacionadas con el cultivo, el perito valuador determinará a su juicio técnico, el paquete tecnológico apropiado para este cultivo en condiciones de buen manejo, y situaciones geográficas y climáticas óptimas.
Para el cálculo del paquete base se consideran los costos promedio de los insumos.
Etapa de producción forestal.- Ésta comprende la etapa productiva de los árboles destinada a madera específicamente.
Para obtener y aplicar los precios de madera en el mercado, de las diferentes especies maderables, se tomaron los siguientes parámetros:
Primero.- Se debe considerar la clasificación existente en los tabuladores, que contemplan un agrupamiento en cuatro (4) grupos, de acuerdo a lo establecido en el Inventario Nacional Forestal.
Segundo.- Se toma una especie forestal de cada grupo, como representativa por la información disponible, como por ejemplo:
GRUPO FORESTAL ESPECIE POR REPRESENTATIVA TOMADA
· Coníferas Pino (Piunnus Cembroides);
· Encino y hojosas Encino (Quercus sp.);
· Preciosas Caoba (Swietenia Macrophylla);
· Corrientes tropicales Ceiba (Ceiba aesculifolia).
Cualquier variación a estos periodos de agrupación debe ser propuesta por el perito valuador y someterse a la autorización del INDAABIN.
Se determina por el enfoque de Mercado.
Valor de Mercado.- Para el caso de árboles de más de 10 cm. de diámetro, se consideró para efecto de emitir el valor, el volumen de madera en pie, al precio por metro cúbico, corriente en el mercado para madera de su tipo. Este método debe ser efectuado para cada especie forestal maderable.
Métodos valuatorios aplicados en cultivos de praderas y agostaderos
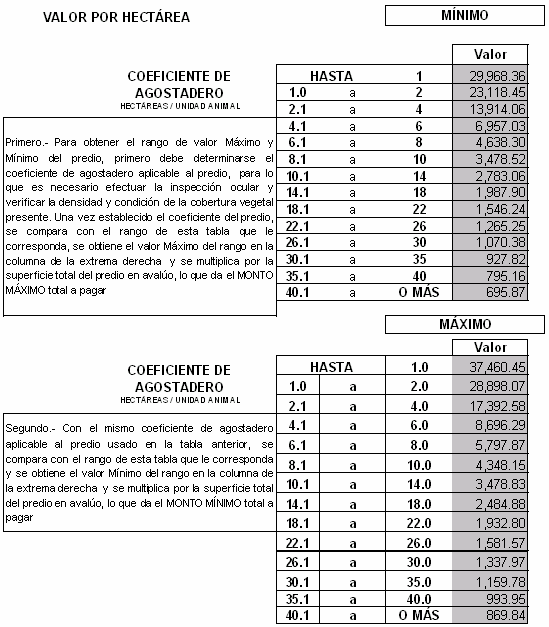
Etapa única de producción.- Se presupone la condición productiva de la cubierta vegetal, en condiciones de recibir en pastoreo a cuando menos un tipo de ganado en alguna de las equivalencias de la Unidad Animal.
Se determina por el Enfoque de Ingresos.
Este método involucra la capacidad de generar utilidades del agostadero o pradera al productor.
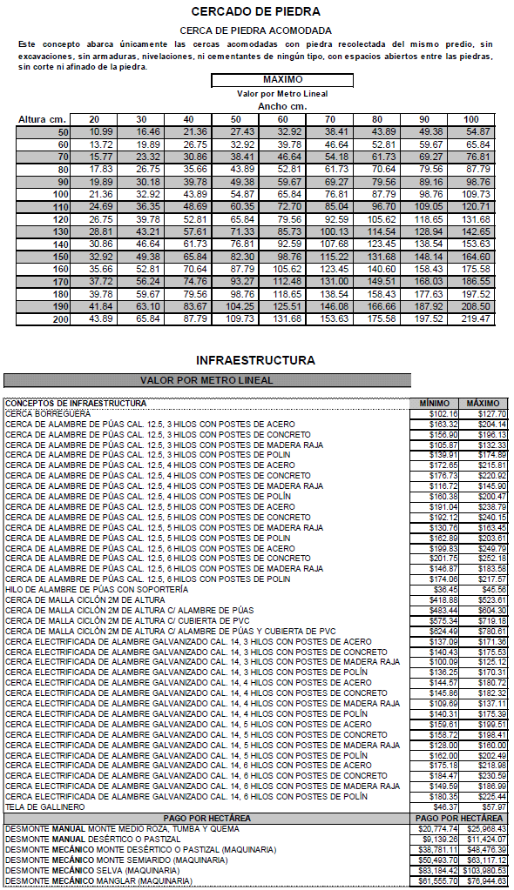
Métodos valuatorios aplicados en cercado de piedra
Se determina por el enfoque de Costos.
En este caso se considera únicamente la mano de obra, ya que considera que los materiales son obtenidos por acarreo. Este método se aplica para cada metro lineal.
Métodos valuatorios aplicados en infraestructura
Se consideran las estructuras de delimitación y contención existentes en los predios, limitadas a las descritas a continuación:
CERCAS DE MATERIALES DIVERSOS:
§ Cerca borreguera;
§ Cerca de alambre de púas cal. 12.5, 3 hilos con postes de acero;
§ Cerca de alambre de púas cal. 12.5, 3 hilos con postes de concreto;
§ Cerca de alambre de púas cal. 12.5, 3 hilos con postes de madera raja;
§ Cerca de alambre de púas cal. 12.5, 3 hilos con postes de polín;
§ Cerca de alambre de púas cal. 12.5, 4 hilos con postes de acero;
§ Cerca de alambre de púas cal. 12.5, 4 hilos con postes de concreto;
§ Cerca de alambre de púas cal. 12.5, 4 hilos con postes de madera raja;
§ Cerca de alambre de púas cal. 12.5, 4 hilos con postes de polín;
§ Cerca de alambre de púas cal. 12.5, 5 hilos con postes de acero;
§ Cerca de alambre de púas cal. 12.5, 5 hilos con postes de concreto;
§ Cerca de alambre de púas cal. 12.5, 5 hilos con postes de madera raja;
§ Cerca de alambre de púas cal. 12.5, 5 hilos con postes de polín;
§ Cerca de alambre de púas cal. 12.5, 6 hilos con postes de acero;
§ Cerca de alambre de púas cal. 12.5, 6 hilos con postes de concreto;
§ Cerca de alambre de púas cal. 12.5, 6 hilos con postes de madera raja;
§ Cerca de alambre de púas cal. 12.5, 6 hilos con postes de polín;
§ Hilo de alambre de púas con soportería;
§ Cerca de malla ciclón 2 m de altura;
§ Cerca de malla ciclón 2 m de altura c/alambre de púas;
§ Cerca de malla ciclón 2 m de altura c/cubierta de pvc;
§ Cerca de malla ciclón 2 m de altura c/alambre de púas y cubierta de pvc;
§ Cerca electrificada de alambre galvanizado cal. 14, 3 hilos con postes de acero;
§ Cerca electrificada de alambre galvanizado cal. 14, 3 hilos con postes de concreto;
§ Cerca electrificada de alambre galvanizado cal. 14, 3 hilos con postes de madera raja;
§ Cerca electrificada de alambre galvanizado cal. 14, 3 hilos con postes de polín;
§ Cerca electrificada de alambre galvanizado cal. 14, 4 hilos con postes de acero;
§ Cerca electrificada de alambre galvanizado cal. 14, 4 hilos con postes de concreto;
§ Cerca electrificada de alambre galvanizado cal. 14, 4 hilos con postes de madera raja;
§ Cerca electrificada de alambre galvanizado cal. 14, 4 hilos con postes de polín;
§ Cerca electrificada de alambre galvanizado cal. 14, 5 hilos con postes de acero;
§ Cerca electrificada de alambre galvanizado cal. 14, 5 hilos con postes de concreto;
§ Cerca electrificada de alambre galvanizado cal. 14, 5 hilos con postes de madera raja;
§ Cerca electrificada de alambre galvanizado cal. 14, 5 hilos con postes de polín;
§ Cerca electrificada de alambre galvanizado cal. 14, 6 hilos con postes de acero;
§ Cerca electrificada de alambre galvanizado cal. 14, 6 hilos con postes de concreto;
§ Cerca electrificada de alambre galvanizado cal. 14, 6 hilos con postes de madera raja;
§ Cerca electrificada de alambre galvanizado cal. 14, 6 hilos con postes de polín;
§ Tela de gallinero.
Para cercados diversos.- Se determina por el método de costos.
Costo Total o Valor de Reposición Nuevo.- Es aquel procedimiento que contempla la mano de obra y los materiales que intervienen.
Desmontes diversos.- Se aplican los siguientes conceptos:
Labores manuales o mecánicas, de retiro de vegetación de los predios con propósito de aprovechamiento agrícola o pecuario tales como:
Desmonte manual:
a) Desmonte manual monte medio roza, tumba y quema;
b) Desmonte manual desértico o pastizal.
Se determina por el enfoque de Costos.
El método de Costo Total.- Es aquel que contempla la mano de obra y los materiales que intervienen.
Desmonte mecánico:
a) Desmonte mecánico monte desértico o pastizal (maquinaria);
b) Desmonte mecánico monte semiárido (maquinaria);
c) Desmonte mecánico selva (maquinaria);
d) Desmonte mecánico manglar (maquinaria).
Enfoque de Mercado
El enfoque comparativo de mercado es un indicador de valor que se obtiene a partir del análisis del precio de otros bienes similares al bien en estudio.
Este enfoque tiene su fundamento en el principio de sustitución y su objetivo es el comparar el bien en estudio contra otros bienes similares existentes en el mercado.
Enfoque de Costos
El enfoque de costos se basa en el principio de sustitución ya que considera que un comprador bien informado no pagará más por un bien, que la cantidad de dinero necesaria para construir o fabricar uno nuevo en igualdad de condiciones.
Enfoque de Ingresos
Este enfoque, es el método para estimar el valor que considera los ingresos y egresos relativos al bien que se está valuando, y se estima el valor mediante el proceso de flujos descontados o de una capitalización directa.
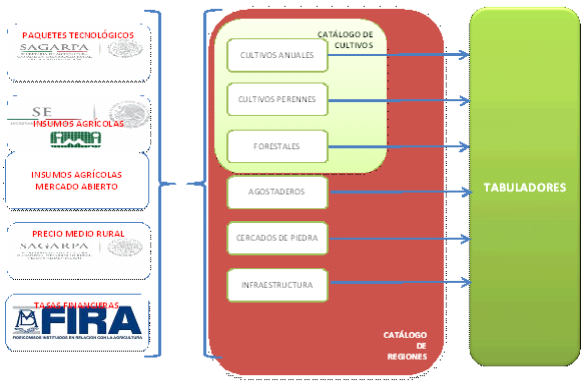
Una vez concluido el paso 6 se procederá a la conciliación de valores y la opinión final de valor.
| Paso 7 | Conciliación de Valores y Opinión Final de Valor |
Los valores de referencia mínimos y máximos para esta metodología son estimados directamente considerando los tres enfoques.
Una vez obtenida la conciliación de valor se procederá a la emision del dictamen valuatorio del servicio valuatorio.
| Paso 8 | Dictamen Valuatorio |
Características del dictamen valuatorio
El contenido del dictamen valuatorio debe ser consistente con el uso del mismo, y como mínimo deberá contener lo siguiente:
a) Especificar la identidad del promovente y los posibles usuarios, por nombre o tipo;
b) Resumir la información de manera suficiente para identificar los bienes incluidos en el servicio valuatorio, así como las características físicas, legales y económicas del bien que sean relevantes para el servicio valuatorio;
c) Especificar los derechos sobre los bienes valuados;
d) Especificar el uso y el propósito del servicio valuatorio e indicar los términos en que se expresará dicho uso y propósito;
e) Indicar la fecha efectiva del valor y la fecha del dictamen valuatorio;
f) Resumir todo el trabajo realizado para desarrollar el servicio valuatorio;
g) Resumir la información analizada, los métodos y técnicas de valuación empleadas, y el razonamiento que respalda los análisis, opiniones y conclusiones; la exclusión del método de enfoque de mercado, enfoque de costos, o enfoque de ingresos debe ser explicado;
h) Especificar la fecha del valor de los bienes que se reflejan en el servicio valuatorio;
i) El INDAABIN a través del perito valuador de bienes nacionales deberá verificar la exactitud de los datos que le proporcione el promovente;
j) De manera clara y visible, indicar todos los supuestos extraordinarios y las condiciones hipotéticas; así como indicar que su uso podría haber afectado los resultados del servicio valuatorio, e
k) Incluir una certificación firmada según lo señalado en los estándares internacionales de valuación, de acuerdo al formato que corresponda con base en la Norma Trigésima Quinta del Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales.
Adicionalmente, el dictamen valuatorio o reporte conclusivo del servicio valuatorio deberá contemplar lo establecido en el capítulo X estándares de valuación y revisión de avalúos del Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por el Instituto de Administración y Avalúos de Bienes Nacionales, publicado en el Diario Oficial de la Federación el día 25 de julio de 2016.
La vigencia del dictamen valuatorio podrá ser de hasta seis meses.
Será obligatorio para el INDAABIN a través del perito valuador de bienes nacionales agregar en el dictamen valuatorio la siguiente leyenda:
"Una vez terminada la vigencia del presente dictamen valuatorio, este no tendrá validez oficial ni legal para realizar acto jurídico alguno".
Los responsables de emitir el dictamen del servicio valuatorio, serán el perito valuador del Padrón Nacional de Peritos Valuadores del INDAABIN, los integrantes del respectivo cuerpo colegiado de avalúos y el perito valuador o el personal técnico del propio Instituto que hubiere realizado el respectivo servicio valuatorio; y en el caso de que el perito sea persona moral integrante del Padrón Nacional de Peritos Valuadores del INDAABIN, el o los peritos responsables técnicos de la especialidad que corresponda y que elabore el dictamen.
VII.- INTERPRETACIÓN
La interpretación de la presente metodología corresponde, conforme a sus facultades, a la Dirección General de Avalúos y Obras del Instituto de Administración y Avalúos de Bienes Nacionales.
TRANSITORIOS
PRIMERO.- La presente metodología entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación.
SEGUNDO.- Se derogan todas las disposiciones de carácter técnico que se opongan a la presente metodología tales como: PROCEDIMIENTO Técnico PT-TC para la elaboración de trabajos valuatorios que permitan determinar tasas de capitalización; y la METODOLOGÍA para estimar el valor comercial de los bienes distintos a la tierra.
Ciudad de México, a veintiséis de mayo de dos mil diecisiete.- La Presidente del Instituto de Administración y Avalúos de Bienes Nacionales, Soraya Pérez Munguía.- Rúbrica.
ANEXOS
ANEXO 1: EJEMPLOS DE REPORTES:
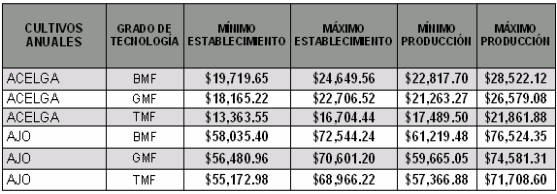
CULTIVOS ANUALES
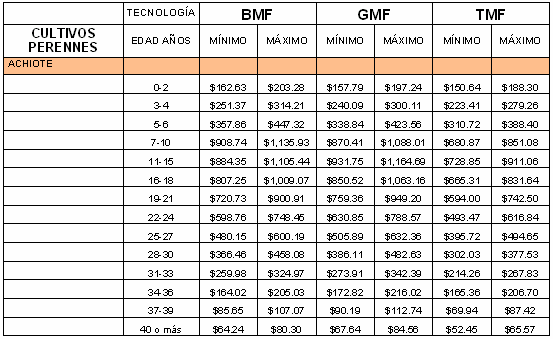
CULTIVOS PERENNES
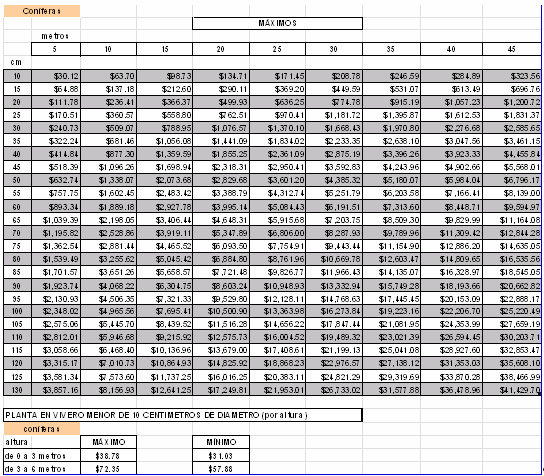
AGOSTADERO
ANEXO 2: REGIONALIZACIÓN
| Región |
| Aguascalientes |
| Baja California |
| Baja California Sur |
| Campeche |
| Chiapas |
| Chihuahua |
| Coahuila de Zaragoza |
| Colima |
| Distrito Federal |
| Durango |
| Guanajuato |
| Guerrero |
| Hidalgo |
| Jalisco |
| Laguna |
| México |
| Michoacán de Ocampo |
| Morelos |
| Nayarit |
| Nuevo León |
| Oaxaca |
| Puebla |
| Querétaro |
| Quintana Roo |
| San Luis Potosí |
| Sinaloa |
| Sonora |
| Tabasco |
| Tamaulipas |
| Tlaxcala |
| Veracruz de Ignacio de la Llave |
| Yucatán |
| Zacatecas |
ANEXO 3: FACTORES DE REGIONALIZACIÓN
BASES DE CÁLCULO
Para el cálculo se considera un factor de regionalización establecido a partir del promedio de costos de los fertilizantes básicos determinado en cada una de las regiones en un promedio de al menos tres años. El costo promedio de cada región se compara contra el promedio nacional, obteniéndose el factor de:
| Relación de cotizaciones = | Cotización promedio de la región |
| Cotización promedio Nacional |
A partir de esta Relación de Cotizaciones se determina el Factor de Regionalización a partir de la siguiente tabla:
| Relación de Cotizaciones | Factor de Regionalización | |
| Entre | y | |
| 0.00 | 1.00 | 1.00 |
| 1.00 | 1.10 | 1.03 |
| 1.10 | 1.20 | 1.05 |
| 1.20 | 1.30 | 1.08 |
| 1.30 | 1.40 | 1.10 |
| 1.40 | 1.50 | 1.13 |
| 1.50 | y mayor | 1.20 |
| Región | Factor de Regionalización |
| Aguascalientes | 1.03 |
| Baja California | 1.03 |
| Baja California Sur | 1.00 |
| Campeche | 1.00 |
| Chiapas | 1.00 |
| Chihuahua | 1.00 |
| Coahuila de Zaragoza | 1.00 |
| Colima | 1.00 |
| Distrito Federal | 1.03 |
| Durango | 1.00 |
| Guanajuato | 1.00 |
| Guerrero | 1.03 |
| Hidalgo | 1.00 |
| Jalisco | 1.03 |
| Laguna | 1.03 |
| México | 1.00 |
| Michoacán de Ocampo | 1.00 |
| Morelos | 1.00 |
| Nayarit | 1.00 |
| Nuevo León | 1.03 |
| Oaxaca | 1.00 |
| Puebla | 1.00 |
| Querétaro | 1.00 |
| Quintana Roo | 1.05 |
| San Luis Potosí | 1.03 |
| Sinaloa | 1.00 |
| Sonora | 1.00 |
| Tabasco | 1.00 |
| Tamaulipas | 1.00 |
| Tlaxcala | 1.00 |
| Veracruz de Ignacio de la Llave | 1.00 |
| Yucatán | 1.00 |
| Zacatecas | 1.00 |
ANEXO 4: CULTIVOS
ANUALES
| Maíz Forrajero | | Elote | | Calabacita |
| Guayaba | | Uva | | Sorgo Forrajero |
| Alfalfa Verde | | Triticale Forrajero | | Nuez |
| Maíz Grano | | Tomate Rojo (jitomate) | | Col (repollo) |
| Lechuga | | Pastos | | Nopal Forrajero |
| Avena Forrajera | | Durazno | | Zanahoria |
| Chile Verde | | Maguey Pulquero | | Tomate Verde |
| Ajo | | Coliflor | | Cilantro |
| Brócoli | | Nopalitos | | Pepino |
| Frijol | | Cebolla | | |
PERENNES
| Achiote | | Guanabana | | Nopal Tunero | |
| Agave Mezcalero | | Guayabo | | Nopal Verdura | |
| Agave Tequilana | | Henequén | | Nopal Xoconostle | |
| Aguacate | | Higuera | | Olivo | |
| Aguacate Injerto | | Huano | | Palmera Africana | |
| Alfalfa | | Hule Hevea | | Palmera Real | |
| Anona | | Lima | | Papaya | |
| Cacao | | Limón | | Papaya Maradol | |
| Café | | Limón Mexicano | | Peral | |
| Café Ecológico | | Limón Persa | | Perón | |
| Caimito | | Litchi | | Pimienta | |
| Caña De Azúcar | | Maguey Pulquero | | Piña | |
| Capulín | | Mamey | | Pistache | |
| Chabacano | | Mandarina | | Plátano Ciento | |
| Chaya | | Mango Criollo | | Plátano Enano | |
| Chayote | | Mango Injerto | | Plátano Largo | |
| Chicozapote | | Mango Manila | | Plátano Macho | |
| Chinín | | Manzano Criollo | | Plátano Manzano | |
| Chirimoya | | Manzano Injerto | | Plátano Valery | |
| Ciruela Mexicana | | Marañón | | Sábila | |
| Cocotero | | Membrillo | | Tamarindo | |
| Cocotero Criollo | | Nanche | | Tangerina | |
| Dátil | | Naranja Criolla | | Tejocote | |
| Durazno | | Naranja Injerto | | Toronja | |
| Durazno Criollo | | Naranja Mónica | | Vainilla | |
| Espárrago | | Naranja Valenciana | | Vid | |
| Fresa | | Níspero | | Zarzamora | |
| Granada China | | Nogal | | | |
ESPECIES FORESTALES
Maderas Preciosas
Almendro Silvestre, Jocuma o Xac-Chum
Amapa Prieta, Lombricillo, Roble, Guayacán Amarillo
Amapola, Maculis, Palo De Rosa o Rosa Morada
Amargoso o Tinco
Árbol Del Pan o Jaca
Avellana
Baboso, Gulaber, Moquillo, Gulabere o Zazamil
Ballester, Pelmax o Volador
Bocote, Cueramo u Ocotillo
Bojón, Hormiguillo o Amapa Prieta
Cacahuananche, Madre Cacao o Matarratón
Canelo, Palo De Camarón o Camarón
Caoba
Castaño
Cedro o Cedro Rojo
Cedro Rojo o Cedro Rosado
Ceiba, Kapoc o Pochota
Chakte, Cencerro o Huesillo
Chechem Negro o Kabal Chechem
Chijol, Habin o Jabín
Copite, Siricote, Trompillo, Kopte o Copte
Coralillo o Frijolillo
Corpo, Palo De Agua o Maca Blanca
Cuapinol, Guapinole o Guapinol
Ébano
Encino De Asta, Encino Blanco o Roble
Fresno
Gateado o Jobillo
Granadillo
Granadillo o Granadillo Morado
Guaciban
Guanacaste o Parota
Guayacán
Habillo, Jabillo o Haba De San Ignacio
K'atalox o Llora Sangre
Leche De María, Bari o Leche María
Luin o Cuerillo
Macayo
Nanchicacao o Chocomico
Nicoxcuahuitl o Palo De Zopilote
Nogal, Nogal Cimarrón o Cedro Nogal
Nuez De Cáscara De Papel, Nuez Fina o Nogal Pecanero
Nuez De Castilla o Nogal
Ocozote, Ocozotl, Copalme o Liquidambar
Ojite, Ojoche, Nazareno, Ramón o Capomo
Olmo, Palo De Baqueta o Papalote
Palo Amarillo o Quachipilin
Palo De Bálsamo, Árbol Del Bálsamo o Naba
Palo De Picho o Picho
Palo Fierro
Palo Marimba, Hormiguillo o Palo De Hormiga
Palo Tapón
Papelillo
Paraíso, Canelo o Lila
Pasa'ak o Aceituno
Pimiento o Laurelillo
Primavera
Pukte o Pukjte
Sak'yaxte o Popiste
Sombrerete o Canshan
Teca
Tempisque
Tilo, Tila, Sirimo o Cirimo
Tona o Cedro
Totolote, Meca o Yabo
Totopostle o Cacahuananche
Volador o Trementino
Volador, Palo De Zopilote o Palo Hediondo
Ya'axnik
Zalam o Tzalam
Zapote Blanco, Zapote Dormilón o Cochitzapotl
Zapote Borracho, Mesón Zapote o Sonzapote
Zapote Domingo, Zapote Niño o Zapote De Santo Domingo
Coníferas
Casuarina, Pino Australiano o Pino De Mar
Ciprés, Tlascal o Cedro Blanco
Ciprés De Río, Sabino o Ahuehuete
Ciprés o Cedro Blanco
Enebro o Tascate
Oyamel o Pinabete
Pinabete
Pinabete
Pinabete, Cedro De La Sierra o Ciprés
Pino Piñonero
Pino Real, Pino Blanco u Ocote Macho
Pino Resinoso, Pino Prieto u Ocote Macho
Romerillo
Maderas Encinos y Hojosas
Aceituno
Adonis Blanco o Adonis Morado
Aile, Ilite o Aliso
Aile, Ilite o Aliso
Álamo, Álamo Plateado o Álamo Blanco
Álamo Blanco, Álamo Temblón o Alamillo
Alcanfor o Eucalipto
Algarrobo
Árbol De La Cera, Otocamay o Huancanala
Árbol De Las Manitas
Árbol Del Perú, Piru o Pirul
Azul, Añil, Choh o Jiquelite
Cacaito, Raspa Viejo, Tachicon o Hojaman
Callistemon
Copte, Vomitel Colorado o Sak-K-Oopte
Cotoneaster
Cuatlataya o Gordolobo
Falsa Alcaparra, Gobernadora o Hediondilla
Fitolaca
Flor De Camarón, Tabachín u Hoja Sen
Frijolillo o Colorín
Ginkgo
Guachichi, Chichicuahuitl o Ajruch
Guacima, Guacimo o Guazuma
Guapaque
Hauchinal, Granadillo o Jarilla
Haya, Tatacui o Álamo Blanco
Hierba De Hule, Guayule o Hule
Icaco
Jazmín o Uvero
Jinicuitl, Jinicuil o Cuajinicuil
Jojoba o Jojowi
Joloncin, Corcho o Jonote
Limoncillo o Uña De Gato
Llora Sangre o Sangre De Drago
Madroño Borracho o Garambullo
Magnolia
Manzanita
Manzanita o Madroño
Manzanita o Pingüica
Marangola, Jaboncillo o Hubulama
Maderas Corrientes Tropicales
Acacia Amarilla, Casia Amarilla o Cabellos De Angel
Acacia o Huizache
Achiote
Achuchil, Ahuejote, Aguejote, Axochitl, Palo De Agua
Alza Prima o Hojancho
Amapola, Amapola Blanca o Lele
Apompo, Palo De Agua o Zapote Bobo
Carnero, Uvero o Bolchiche
Casalcahuite o Cuisal
Cenizo, Chamizo o Costilla De Vaca
Chaschin, Palo Clavo Zapotillo
Chayote, Chota, Guachilote, Cuajilote o Pepino
Silvestre
Chipil
Cojón De Caballo o Cojón De Toro
Copal
Copalcojote, Copal o Coco De Cerro
Corcho Colorado, Cuapetate o Majagua
Cotón Del Caribe, Palo De Puta o Palo Mujer
Cuachalala o Volador
Flamboyán, Árbol De Fuego, Framboyán o Tabachín
Flor De Noche Buena o Flor De Pascuas
Flor De San José, Alcaparro o Vainillo
Garbancillo, Cabo De Hacha o Napahuite
Gateado, Cobano o Caobilla
Gravilea o Grevilea
Guarumbo, Trompeta o Guarumo
Guaya, Uayum o Guayo
Higuerilla
Hoja De Lata, Cacal, Sabano o Sirin
Huamuchil, Guamuchil o Muchite
Huisache, Algarrobo o Mezquite
Huizache, Guizache o Acacia
Huizache, Tepame o Algarrobo
Hule o Árbol De Hule
Jacaranda
Jacinto, Perlas De Oriente o Paraíso Blanco
Jaguacte
Jícara, Cirián, Morro,
Mimbre, Cuatecomate o Tecomate
Jopi, Balsa o Jonota
K'anixte
Laurel, Narciso o Adelfa
Laurel De Sierra o Misanteco
Laurel De La India o Lauren
Machiche, Chac-Te o Machich
Tepenahuaste o Algarrobo
Trompeta, Palo De Arco, Tronadora o Retama
Tulipan Africano o Tulipan De La India
Tullidora, Negrito o Capulincillo
Uña De Gato
Vaxi, Huaje, Yague o Guaje
Visimik, Pie De Gallo o Camarón
Xochicopal o Linaloe
Yooxochitl o Flor De Corazón
Zaccatzin o Kacsin
Zapote Niño, Zapote Borracho o Zapote Amarillo
Zopo
ANEXO 5:
Adicionalmente a cada uno de los dos dictámenes (de cultivos anuales y perennes), el perito valuador presentará los valores de los tabuladores separados en las correspondientes secciones.
1. Dictamen de anuales: Sección única de valores de cultivos anuales.
Se reportan valores mínimo y máximo para cada una de las etapas: establecimiento y producción.
2. Dictamen de perennes: Sección de cultivos perennes.
a) Sección de especies forestales.
Se reportan valores mínimo y máximo para cada una de las etapas: establecimiento y producción.
b) Sección de agostaderos y praderas. Se reportan valores mínimo y máximo.
c) Sección de cercado de piedra. Se reportan valores mínimo y máximo.
d) Sección de infraestructura. Se reportan valores mínimo y máximo.
El producto entregable al promovente por parte del perito valuador será el dictamen valuatorio (trabajo del perito y certificado o conclusión) en original y con firmas autógrafas y/o electrónica en su caso.
_______________________________